Fintech dospěl. Teď musí ukázat, že umí růst i pod regulací
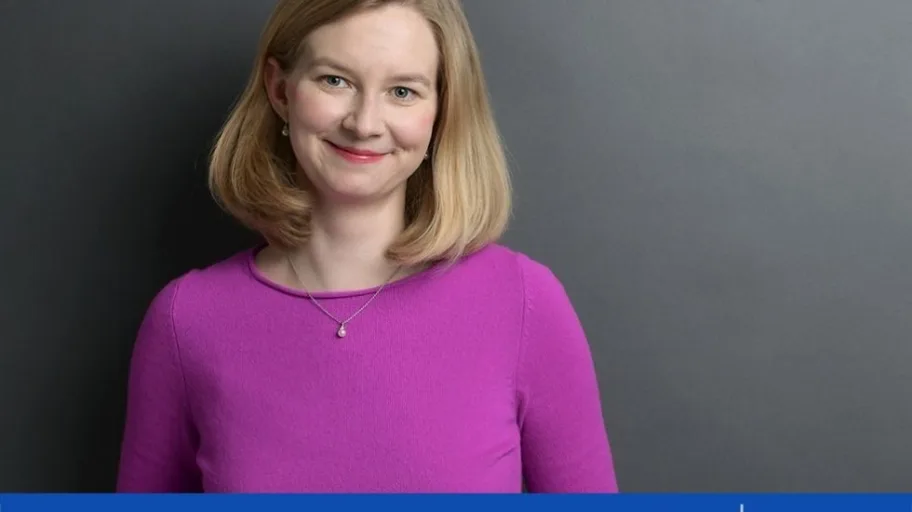
Fintech má za sebou divoké roky a teď přichází těžší část: růst v prostředí stále přísnější evropské regulace, říká Barbora Růžičková, seniorní advokátka v Bird & Bird a expertka na finanční právo a fintech.
Fintech už dávno není jen o rychlých platbách v mobilech. Stává se klíčovou součástí evropských financí a v kombinaci s AI zásadně mění to, jak využíváme bankovní a finanční služby. Zároveň ale čelí stále hustší regulaci. „Mít dobře vyřešené právní otázky není byrokratická zátěž, ale základ pro další růst,“ říká Barbora Růžičková v rozhovoru, který vznikl ve spolupráci s projektem #FinŽeny. Nová pravidla mohou změnit způsob sdílení finančních dat i bezpečnost plateb, pro banky a fintechy je přitom podle ní výhodná spíše spolupráce než boj o zákazníka.
Fintech už dávno není jen o aplikacích, přes které posíláme peníze. Proč je dnes tak důležitý pro celou Evropu?
Fintech dnes zasahuje prakticky do všech oblastí správy financí – od platebních služeb a úvěrování přes pojišťovnictví až po správu investic nebo regulatorní technologie. I zdánlivě jednoduchá věc, jako je posílání peněz, je ve skutečnosti klíčovým prostředkem pro vypořádání obchodních i jiných transakcí. Pro všechny tyto oblasti je proto zásadní, aby jejich finanční aspekty fungovaly rychle a bezpečně. Díky vlivu EU a prohlubující se integraci evropských ekonomik pak celá tato problematika přirozeně získává celoevropský význam.
Evropa chce být lídrem v digitálních financích, zároveň ale fintech stále více reguluje. Proč jde právě touto cestou?
Myslím, že Evropa věří v přímou souvislost mezi regulací a důvěrou zákazníků ve finanční produkty. Bez této důvěry se finanční produkty prostě nedaří škálovat – a bez schopnosti škálovat se pak lídrem v digitálních financích stát nelze.
Nemůže ale právě přísnější evropská regulace fintechy brzdit v konkurenci s USA nebo Asií?
Záleží hodně na tom, na které zákazníky firma cílí. Evropský zákazník je zvyklý na vysokou míru ochrany a na možnost obrátit se na dohledové orgány, pokud něco nefunguje. Situace ale může být jiná ve chvíli, kdy evropská firma – která svůj produkt vyvíjí již v souladu s přísnější regulací – vstoupí na americký trh a tam soutěží s hráči, kteří čelili mírnějším požadavkům. Může být zajímavé sledovat, zda jejich nižší náklady na compliance – například na právní poradenství nebo na technická řešení splňující regulatorní požadavky – převáží nad preferencemi zákazníků. Ti totiž mohou klidně sáhnout po regulovanějším, a tedy potenciálně bezpečnějším produktu.
Kde podle vás končí regulace, která fintechu pomáhá, a začíná regulace, která už inovace dusí?
Regulace, která zavádí jednotný a předvídatelný standard pokrývající základní rizika, má podle mě skutečný potenciál budovat důvěru, aniž by přitom brzdila inovace. Problém nastává ve chvíli, kdy se regulace snaží pokrýt úplně každé riziko, nerozlišuje mezi velikostí ani zaměřením jednotlivých subjektů a na většinu z nich pohlíží předem jako na potenciální pachatele. Tehdy se z regulace stává neúměrná zátěž.
Evropských pravidel pro finanční a technologické firmy rychle přibývá. Není už jich jednoduše příliš?
Určitě se to tak může zdát – a někdy to možná pravda je. Na druhou stranu oblast financí byla vždy značně regulovaná a s výraznějším vstupem technologií a třetích stran se regulace přirozeně rozšiřuje. Jde často o zcela běžnou reakci na vývoj trhu. A pokrok ve finančních službách je přece vítaný. Zároveň si musíme položit otázku, kolik služeb nebo produktů bychom sami jako zákazníci ochotně využívali s vědomím, že nejsou nijak regulovány. Teoreticky bychom mohli diskutovat o tom, zda vůbec existuje něco jako nulová regulace – většinu činností bychom totiž pravděpodobně podřadili pod jiné právní instituty. Jenže právě tam pak vznikají nejasnosti a právní nejistota. Není tedy lepší mít jasnou regulaci, která daná pravidla stanoví srozumitelně a předvídatelně?
Která z nových evropských pravidel podle vás fintech změní nejvíc – a co to bude znamenat v praxi?
To se dost těžko předvídá, protože legislativa má své záměry, které se po setkání s realitou trhu ne vždy naplní tak, jak bylo zamýšleno. Přesto si myslím, že zajímavý potenciál mají návrhy FIDA a PSD3/PSR, a to zejména v oblasti rozšíření přístupu k datům a jejich sdílení mezi poskytovateli – při současném důrazu na to, že skutečným vlastníkem dat je sám uživatel. Mohlo by to přinést zajímavé komplexní služby a výrazně posílit spolupráci mezi aktéry na trhu. FIDA je ale stále ve velmi rané fázi legislativního procesu, takže konkrétní podobu a dopady zatím těžko odhadovat. Uvidíme.
Co z toho nakonec uvidí běžný zákazník? Pozná vůbec, že se pravidla pro fintech změnila?
Záleží vždy na konkrétním pravidle i na daném fintechu. Ale například výše zmíněná pravidla – zejména PSD3/PSR – by mohla přinést nové typy služeb, které dnes ještě neexistují. Dalším viditelným přínosem by mohla být větší bezpečnost plateb, která je v poslední době vnímána jako společná priorita celého trhu – a jasně se v tom odráží potřeba budovat důvěru v poskytovatele finančních služeb. A myslím, že pro mnoho uživatelů bude velmi zajímavá i větší transparentnost ohledně toho, jak je nakládáno s jejich daty.
Jak se v tomhle prostředí mění role bank? Budou fintechy jejich konkurencí, partnery, nebo se hranice mezi nimi postupně úplně smaže?
Trh podle mě docela jasně ukazuje, že nejzajímavější jsou právě různé formy spolupráce bank s fintechy. Fintechy jsou zpravidla menší společnosti s úzkým zaměřením – nabízejí sice omezenější rozsah služeb, ale ty jsou často velmi inovativní, někdy až převratné. Pokud ale fintech chce dál růst a rozšiřovat jak portfolio služeb, tak klientskou základnu, propojení s bankou je pro něj přirozená a ideální cesta. A stejně tak pro banky – ty mají výhodu v již existující široké nabídce a různorodé klientele, ale právě kvůli své velikosti a složitosti pro ně může být obtížnější přicházet s výraznějšími inovacemi. Spolupráce se proto ukazuje jako nejlepší cesta pro obě strany – a v konečném důsledku i pro zákazníky.
Jak si v evropském fintechu stojí Česko? Máme potenciál vybudovat firmy, které uspějí i mimo český trh?
Určitě. Český fintech je skvělý. Český trh v IT a technologiích má dlouholeté a velmi dobré jméno, a propojení s financemi je proto logickým a správným krokem. Navíc určitá nevýhoda malého domácího trhu firmy přirozeně nutí přemýšlet o expanzi do zahraničí už od samotných začátků – to sice klade větší nároky na startu, ale výsledky jsou potom mnohdy výrazně lepší. Potenciál zde rozhodně je.
Kdybyste měla poradit fintechu, který chce vyrůst z lokálního hráče v evropskou firmu, na co by si měl dát největší pozor?
Za mě je to vybudování skutečně kvalitních základů – a to včetně důsledného řešení právních otázek od samého začátku. Ty totiž mají nepříjemnou vlastnost: čím déle jsou odkládány a čím větší firma je, tím jsou jejich řešení nákladnější a komplikovanější.
I do fintechu rychle vstupuje umělá inteligence. Co ve finančních službách skutečně změní a co je zatím spíš „hype“?
Obrovský potenciál AI vidím zejména v analýze dat – konkrétně při odhalování podvodů, ale také v oblasti credit scoringu, algoritmického obchodování nebo personalizace finančních produktů. Přínosem je i výrazné zrychlení celé řady procesů. Přesto si myslím, že lidský prvek zůstane nadále klíčový – ať už při kontrole výstupů, řešení nestandardních situací nebo prostě při budování vztahu s klientem. Možná se ale z osobního kontaktu časem stane placené privilegium – uvidíme. Pro mě osobně je komunikace s chatbotem často vyloženě za trest, to raději zajdu na pobočku. Což tak rozhodně před pár lety nebylo.
Vy se fintechu intenzivně věnujete už deset let. Co vás k němu tehdy přivedlo a co vás na něm po deseti letech stále baví?
Začínala jsem v oblasti banking and finance, firma Bird & Bird, do které jsem nastoupila se vždy zaměřovala na oblasti ovlivněné technologickým vývojem. Fintech se tak stal pro mě zcela přirozeným propojením oblastí, ve kterých jsem se pohybovala. Stále mě na něm baví, že se neustále vyvíjí a mění. Je to zajímavá a různorodá práce.