Buď vydělám, nebo se něco naučím
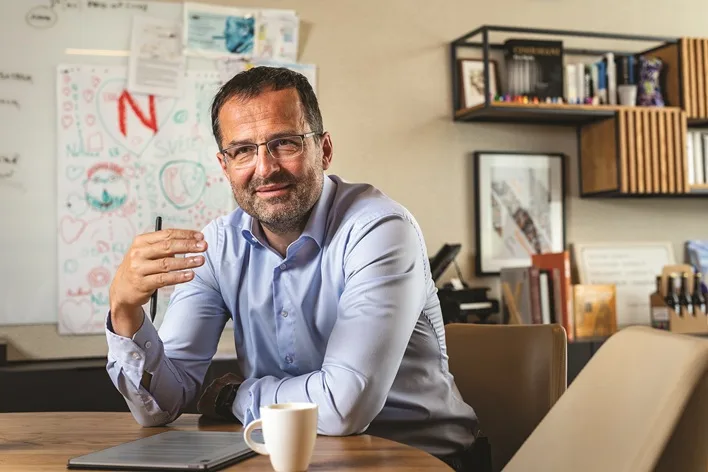
Na stole máme patnáct nových investičních příležitostí. Zajímají nás hlavně energetika, reality i finanční projekty, říká Tomáš Raška, zakladatel a šéf investiční skupiny Natland.
V ředitelské kanceláři Natlandu v pražském Karlíně visí na jedné ze stěn obří plakát Sylvestera Stallonea, který ztvárnil hlavní roli ve filmu Rocky, v mikině s kapucí, se zdvihnutou pravačkou. Postava se ve filmu živí jako druhořadý boxer a vymahač dluhů, projde očistnou etapou života, trénuje na rozhodující zápas, film skončí happyendem. I byznys Natlandu začal před více než 20 lety vymáháním pohledávek, těch korporátních. Za více než dvě dekády firma prošla turbulentním rozvojem, dnes disponuje aktivy v řádech miliard korun a byznys pohledávek ustupuje dalším finančním investicím. „Jsme připraveni investovat, ale na druhé straně je naší výhodou, že nemusíme,“ říká zakladatel a šéf Natlandu Tomáš Raška.
► Jaký jste v Natlandu měli loňský rok a jak se vám daří letos?
Letošní rok je skvělý. Zatím to vypadá, že z hlediska čísel budeme na těch z celého loňského roku už na konci prvního pololetí. A to jsme stále relativně na začátku roku, momentálně jsme ve fázi zvažování patnácti nových investičních příležitostí, které analyzujeme. Je to napříč různými obory od private equity, finančních investic po real estate. Byť v segmentu realit jsme „nakoupeni“ na roky dopředu, zásobník projektů máme v principu na bezmála dvě dekády plný, tak se stále objevují zajímavé projekty. V private equity máme ambici nakupovat, zejména proto, že máme za sebou několik divestic nebo jsou další právě teď v běhu. A standardně dochází k obměně v portfoliu.
► V sektoru realit se specializujete na nějaký konkrétní segment?
Tam jsme poměrně významně rozšířili náš záběr, už to není jen rezidenční development, ale reálně se koukáme i na výnosové nemovitosti, občas se rozhlížíme po segmentu retail parků, ale v tomto má smysl mít nějakou rozumnou velikost, vícero zastoupení se stejnými klienty a úspory z rozsahu. Spíš bych řekl, že jsme se v developmentu významně posunuli za hranice. Dříve jsme v rámci realit byli prakticky jen v Česku, ale teď na Slovensko pohlížíme úplně stejně, jako kdybychom byli doma. Obecně se v rámci diverzifikace díváme na víc zahraničních trhů, aktuálně analyzujeme pro a proti v případě otevření pobočky na třech potenciálních trzích.
► Obáváte se vývoje na českém trhu?
Jde čistě o diverzifikaci. Dorostli jsme do určité velikosti a považuji za přirozené se zamyslet, zda si neotevřít nějakou pozici na některých trzích v zahraničí.
► Zmínil jste divestice. Sedíte na penězích, které jste připraveni investovat?
Musím zaklepat, že v Natlandu krizí likvidity skutečně netrpíme, což je fajn. Vyjma jednoho roku ctíme střídmou dividendovou politiku, v podstatě jsme postaveni na tom, že zisk kumulujeme, vytváříme kapitál na zajímavé investiční situace, které se na trhu objevují. Je příjemné, že zájem dělat s námi byznys mají i investoři, nepociťujeme problém shánět peníze do našich fondů. Ten, který se zaměřuje na pohledávky, zaznamenal v předloňském roce více než dvacetiprocentní nárůst hodnoty. My jsme zrovna tento fond původně nechtěli otevírat, ale paradoxně kvalifikovaní i institucionální investoři o to mají poměrně velký zájem. Pohledávky, restrukturalizace a distress investice jsou něco, co vystihuje DNA Natlandu. Je to obor, který umíme a stojíme si za ním. Není na každém rohu, což evidentně láká i investory.
► Kolik peněz máte aktuálně ve fondech?
Ve třech fondech máme od investorů víc než šest a půl miliardy korun, to je hezké a funguje to poměrně dobře. Navíc od loňska figurujeme v řadě projektů jako koinvestor, v rámci jakéhosi joint venture, což okruh potenciálních investic zase dál zvětšuje.
► Chodíte do joint venture investic jako ten vedoucí partner, který projekt táhne, nebo jako subjekt, jenž přináší peníze a pomáhá investici realizovat?
Cokoli, co nám dává smysl. Hlavní preferencí, kterou v tomto směru mám, je vhodnost a věrohodnost partnera pro daný segment či investiční projekt. Takže v energetice tím partnerem může být velký energetický hráč s kompetenční znalostí a velikostí na daném trhu. Na Slovensku se zase díváme a bavíme v rámci rezidenčního developmentu s několika partnery, kteří by tam dokázali dodat kompetenci, jakou má na českém trhu náš interní developerský tým, jenž se stará o každý projekt.
Jsme připraveni investovat, ale na druhé straně je naší výhodou, že nemusíme. Je v tom velká svoboda principu investičního butiku, jako je Natland. Když v projektu nevidím něco, o čem jsem přesvědčen, tak do toho nebudu tlačit a peníze radši někomu půjčím. Zájemců o bridgeové nebo litigační financování je spousta, takových projektů jsou ročně nižší desítky. Někoho financujeme, pomůžeme finančně a třeba ani žádný podíl nezískáváme. A když se pak objeví nějaká větší investiční příležitost, tak si peníze z půjček stáhneme a jdeme do větších projektů.
► Jak velkou část z peněz, co jste vysbírali do fondů, máte dlouhodobě investovanou?
Třeba ve smíšeném fondu, který investuje do real estate a private equity, máme upsané tři miliardy; z toho je proinvestováno asi 70 procent. Složitě se počítá, jaká je naše kvazi palebná síla. Řadu nákupů můžete kofinancovat s nějakým akvizičním financováním, krátkodobě si půjčit. Ale pokud se bavíme o tom, jaká je naše investiční kapacita, respektive objem peněz, na které se koukáme interně a dovedeme je posbírat od investorů i včetně JV partnerství či si je takzvaně zavolat, je momentálně v nižších stovkách milionů eur. Nechci, aby to znělo nabubřele. Nás spíš vždy limituje přesvědčení, zda jde o projekt, o kterém máme detailní znalost, a jestli máme dostatek lidí, abychom to byli schopni odřídit. Časová a lidská kapacita je kolikrát větší problém, než že na to nemáme peníze. Obecně to u nás v Natlandu funguje tak, že s každým větším projektem se dělá jakási interní arbitráž o lidské a finanční zdroje: z toho, co nám aktuálně dává největší smysl, do toho jdeme. Pořád jsme hráč střední velikosti, ale musel jsem zestárnout do situace, kdy si člověk uvědomí a řekne si: takto je to správně, takto je to dobře.
► Takže stejný dotaz: sedíte na penězích a hromadíte hotovost?
Hotovost je pro investiční skupinu to nejhorší, co můžete mít. Pokud máte firmu v segmentu výroby nebo služeb, tak péče o treasury (správa volných peněz, pokladny – pozn. red.) vypadá jinak, než když jste investiční skupina. Nejhorší situace je, když nám leží peníze na účtu. To zásadním způsobem snižuje finanční výkonnost skupiny, protože čas, kdy pro peníze nemáte umístění, je nejdražší. To fakt nechci.
► Když víte, že výhledově budete potřebovat větší objem vlastních prostředků pro nějaký investiční projekt, jak s hotovostí v mezidobí naložíte? Jak vlastně investiční skupina investuje volné peníze?
Díky tomu, že stojíme na třech nohách – private equity, finančních službách a real estate –, máme poměrně pestré portfolio. V rámci finančních služeb se specializujeme na specifické financování, které běžně neposkytují banky, jako je tollingové, mezaninové či bridgeové financování. Dokážeme klientovi půjčit krátkodobě na akvizici, než mu banka vyřídí standardní úvěr. Pro něj to jsou dražší peníze než klasické bankovní financování, ale zase mu to umožní akvizici zrealizovat. V rámci řízení hotovosti také třeba spravujeme pohledávky pro naše klienty či subjekty třetích stran, což mohou být správci majetku, správci fondů a podobně. Naši likviditu se snažíme aktivně řídit. To, že peníze uložíte do banky, není aktivní správa. Snažíme se umístit peníze do nějakého projektu, buď finanční služby, nebo investice, to, co nejde, je investováno do depozitních produktů či na kapitálových trzích s rozumnou likviditou, abychom si dovedli na peníze sáhnout, až budou potřeba. Obecně kupujeme krátkodobé směnky finančních institucí, pokladniční poukázky a v principu všechny finanční produkty, kde dokážete svou pozici rozumně rychle prodat. Jsou to takové pohotovostní peníze v řádech vyšších desítek milionů korun.
► Je taková činnost o zkušenosti a kontaktech, nebo existuje pro takové objemy nějaký speciální trh, burza atd.?
Čas v tomto směru hodně pomáhá. Jsme na trhu víc než 20 let a sbíráme plusové body za slušně vedený byznys. Zásadní je dodržet slovo. Dnes se nám v dobrém vracejí věci, které jsme dělali před deseti lety. Sklízíme plody za to, co jsme zaseli před půl dekádou. Osobně jsem extrémně konsenzuální člověk, byť si to někdo nemusí myslet. Ale většinou ti, co si to nemyslí, jsou ti, kteří porušili nějaké dohody a nastavení. To, co potřebujeme, je dlouhodobý track record (historická zkušenost – pozn. red.). Nemusíme dělat žádný marketing, někde něco nahánět, je potřeba s trhem komunikovat, bavit se s lidmi, dát jim zpětnou vazbu, i když třeba do projektu nejdeme. Zároveň se nekamarádíme s lidmi, kteří něco naslibují a pak na to zapomenou, taková selektivní ztráta paměti. Ti o nás pak říkají, že jsme tvrdí. Přitom jde jen o to, že držíme princip a pravidla. Bez toho by to nešlo.
► To je poměrně značný posun od původního zaměření Natlandu, kdy jste jeli byznys s pohledávkami a distress assets (aktiva zatížená právními či jinými vadami – pozn. red.). Dnes jste na straně klasických investorů.
Souvisí to s tím, jak člověk stárne a vyvíjí se mu i náhled na byznys. Když začínáte, jste odvážnější a vlastně každý nový subjekt vyvolává otazníky, než dojde k nějaké zkušenosti. Samozřejmě že můj dnešní nadhled determinují i aktuální obchodní případy. Kdybych z deseti finančních transakcí trefil většinu s nespolehlivými partnery, budu muset být mnohem víc principiální v řešení a nebudu mít moc prostoru pro to být pozitivní. Bude to x soubojů, které nebudou těšit nás ani protistranu. Usazeno do roku 2025 s historií, kterou mám za sebou, to samo o sobě pomáhá. Šéfové i mnohem větších investičních skupin mi říkali: „Musíš si tím sám projít.“ A měli pravdu.
► Restrukturalizační projekty s velkou rizikovostí a vysokou marží už neděláte?
Nebráníme se tomu. Mám pochopení, že distress a restrukturalizační projekty nebo nonperforming loans (úvěry se selháním) vyvolávají nějaké emoce. Ale také mám pocit, že vracíme do tohoto systému nějaký řád. Chráníme práva věřitelů, hledáme nějakou smysluplnou cestu, jak situaci vyřešit, a ne ji znovu zkomplikovat. Je to často dost práce, ale když se to podaří, tento segment dává smysl. Distress assets jsou jako nepořádek ve sklepě. Někdo se to bojí otevřít, neví, co s tím dělat. My se v tom orientujeme, víme, co ještě má smysl uklidit, opravit, zachraňovat nebo přetvářet na funkční byznys.
► Pomohlo pozici Natlandu, že jste před lety opustili zahraniční offshore sídlo a stali jste se ryze českou firmou?
Když vidím, jak se vyvíjí Evropa, tak bych se zase do zahraničních struktur klidně vrátil (smích). Ale vážně: důvod, proč jsme historicky na Kypr šli, nebyl kvůli daním, ale kvůli ochraně investic a jednoznačnému právnímu prostředí. V té době jsme rozjížděli energetický startup, jedním z jeho velkých investorů byl britský investiční fond a já si pamatuji, že když jsme jim ukazovali holdingový systém ukotvený v Česku, tak se za břicho popadali a vysvětlili nám, že takto skutečně ne. Tedy jediná varianta byla firmu založit buď podle holandského, nebo kyperského práva. Nakonec padla volba na Kypr, protože má systém podobný britské legislativě. Z hlediska tématu ochrany investic mi to přišlo jako hrozná teorie a hle, máme za sebou desetiletou arbitráž s Českou republikou kvůli změně podpory solárních zdrojů a ukázalo se, jak ta připomínka Britů byla relevantní.
Máme za sebou velkou a extrémně drahou zkušenost; náklady toho sporu se pohybují ve stovkách milionů korun. Tak, jak se vyvíjí Evropa, možná ale nebude Nizozemsko či Kypr stačit, možná bude potřeba pravidla řešit přes Ameriku. Bohužel je to tak, že v určité velikosti a určitých segmentech musíte řešit svou investici i to, jak ochránit svá práva… Jsem Čech, když hraje naše hymna, slzu v oku mám, jsem tu doma. Ale byznys je dnes v řadě ohledů globální a sentiment musí jít stranou. Daně se dnes musejí platit skoro všude, tam se důvod pro offshore výrazně minimalizoval. Jsem přesvědčený, že každý z větších investorů hledá predikovatelný, stabilní a jasný právní řád, stálá pravidla a jednoduchý systém. Toto s radostí vymění za nízké daně. Vy nechcete vést spor se zemí, kde jste se narodil a vyrostl.
► Ze solárního byznysu jste – zřejmě i v duchu této arbitráže – již před časem exitovali, ale nedávno jste se stali majiteli menší fotovoltaické elektrárny. Byla to atraktivní investiční příležitost nebo co vás přimělo k návratu do solárního byznysu?
Jsem přesvědčen, že dotace jsou zlo. Je to hrob, který si kopeme v nárokové a přerozdělovací Evropě. Je to drahé, netržní, složité a většinou nevyhrává ten nejlepší. Tehdy, když jsme stavěli Energy 21, což byl startup s evropským rozměrem, jsme vycházeli z toho, že dotace bude postavena tak, aby podpořila vznik nového segmentu, aby klesla cena technologií a stal se z toho komerčně udržitelný zdroj energie. Jenže „po cestě“ se to zvrátilo, prošlo to mnoha úpravami – a nebudu spekulovat, proč to trvalo tak dlouho –, načež Česko, na rozdíl od jiných států Evropy, se vydalo cestou dotací výkupních cen. Proto jsme po čase z toho vystoupili. Teď po letech mám pocit, a považuji to fakt za důležité, že solární byznys je legitimní součástí energetického sektoru, kterému se Natland dlouhodobě věnuje.
Tranzice energetiky ze staré na novou podle mě přinese prostor pro středně velké hráče, jako je Natland. Nechci se chvástat, že vybudujeme něco jako Daniel Křetínský nebo že budeme stavět páteřní distribuční soustavu. Ale tato změna přinese řadu příležitostí pro „menší, ale šikovné“ a obnovitelné zdroje jsou nezpochybnitelným trendem. Na tržním principu. Ten my preferujeme a chceme. Projekt v Litoměřicích, do něhož jsme vstoupili, je s tím v souladu. V roce 2027 skončí státem garantované výkupní ceny a stavíme to na tržních cenách. I na nedotované ceně to může úspěšně fungovat, proto jsme připraveni do energetiky investovat vysoké stovky milionů.
► Sázíte především na slunce, nebo vás v rámci energetiky zajímají i další obory?
Kdybych to měl vystihnout jedním slovem, je to komplexita. Zajímají nás obnovitelné zdroje, investici máme v klasickém teplárenství a nově se díváme na bateriové systémy a lokální distribuční soustavy. Zajímá nás hospodaření s energií, převážně ve zmiňované lokální distribuční soustavě – jak efektivně energii vytvořit, spotřebovat a řídit. Než tupě postavit elektrárnu, vyžebrat si dotaci a „prdnout“ to do sítě, chceme jít na energetiku chytře. Nehodláme se vézt na vlně dotací. Zároveň říkám, že když stát na začátku slíbí, že bude vykupovat čistou energii za určitých pravidel, má to dodržet.
► Energetika se dnes na aktivech Natlandu podílí sedminou. Překvapilo mě, že finanční aktivity nejsou vaším dominantnějším oborem, tím jsou reality.
Delší dobu vyznáváme strategii tří nohou, vzájemně se segmenty doplňují, jeden byznys rebalancuje druhý, diverzifikujeme rizika… Snažíme se to držet vedle sebe, ale samozřejmě se trh nějak vyvíjí. Faktem je, že máme velmi dobře nakoupeno v nemovitostech, nejvíce v rezidenčním sektoru, kde máme projekty na více než dva tisíce bytů. Je to v různých fázích přípravy či realizace, snažíme se to skládat vedle sebe – přípravu, projektování, realizaci, tak, abychom efektivně vytěžili náš tým. Momentálně máme v oblasti developmentu investiční rámec za víc než čtyři miliardy.
► Ve větším jste se také vydali mimo hlavní město.
Kladno, Mladá Boleslav, Brno, Banská Bystrica, Bratislava. A samozřejmě Praha. Je to mix lokalit a mix oborů. Rezidenční projekty, ale i celá rozvojová území včetně urbanistických řešení.
► Je v realitách vyšší maržovost, že se na tento obor soustředíte, nebo je to spolehlivější byznys?
Kdybychom se bavili o ziskovosti real estate, je na chvostu těch tří nohou, do kterých rozdělujeme náš byznys. Jak restrukturalizační projekty, tak private equity mají vyšší návratnost. Nemovitosti jsou zase bezpečný segment s určitou fundamentální podkladovou hodnotou, která většinou přetrvá a vyvíjí se. Často čteme v novinách, že je tu drahé bydlení kvůli ziskům developerů. Realita je jiná. Developer se pohybuje na trhu a všechny vstupy jsou na něm, po celou dobu příprav a realizace projektu. Víte, jak dlouho trvá povolovací řízení? Je absurdní, že politici říkají, jak je bydlení drahé, vytváří komplikované a drahé systémy podpor, což je zase forma dotací. Přitom by stačilo, kdyby se chovali stejně, jako se chová trh. Z desetiletého povolovacího procesu je třeba udělat roční. To není sci-fi, třeba v Dubaji to trvá 30 až 60 dnů. Rychlost řízení má mnohem vyšší dopad na cenu než třeba marže developera.
► Kdo je typický investor do fondů Natlandu?
Mám utkvělou představu, že majoritně chceme a máme ve fondu investory, které osobně známe. Jenom to nám umožňuje se s nimi potkat, mluvit, vysvětlit, co chystáme. My chceme, aby věděli, proč investují u nás, jinak si mohou vybrat někoho třeba podle abecedy. Tento parametr trochu definuje velikost, takže naši investoři se pohybují od jednotek milionů přes desítky milionů až po family offices. A vy do toho na začátku nainvestujete čas, kdy pak všichni vědí, co nás čeká, a ve finále jsme všichni spokojení. Nebo do toho investujete čas, až když je potřeba řešit následky. Pro mě je informovaný investor partner. My s ním sdílíme rizika i výnos. Spoustu investorů ale klidně přesměrujeme do jiného fondu nebo úplně mimo Natland, pokud mají odlišnou investiční strategii.
► Sedíme v kancelářích Natlandu v pražském Karlíně. Na jednom břehu Vltavy, na pár stovkách metrů, jste tři investiční skupiny: vy, J&T a Creditas. Co přiláká investora zrovna k vám, a ne ke konkurenci?
Dobrá otázka. Musím říct, že zrovna k těmto jménům nebo třeba k Pentě mám velký respekt a troufl bych si tvrdit, že tam mám řadu osobních vztahů. V těch skupinách jsme měli určitou inspiraci, když se náš byznys nastavoval, udělali jsme spolu řadu společných transakcí. Natland je trochu jiný. Jistým způsobem malý. A potkat se s Raškou je pořád jednodušší než s Pavlem Hubáčkem nebo Patrikem Tkáčem, což některým investorům může vyhovovat. Za mě je to zdravé a nepovažuji to za klasickou konkurenci.
► Dlouhodobě se pohybujete v segmentu pohledávek. Dokážete z tohoto pohledu ohodnotit, v jaké kondici se aktuálně nachází česká ekonomika?
Je to trochu komplikovanější. My nikdy nevykupujeme ani nespravujeme pohledávky retailu, tedy jednotlivců. Co se týká B2B segmentu, vidím určitou míru vystřízlivění. Staré pořekadlo říká, že buď vydělám, nebo se aspoň něco naučím. To plně podepisuji. A soudím, že si to říká víc subjektů na trhu. Takže vidím řadu vysoce zadlužených subjektů, které řeší nějakou věc, restrukturalizaci, a snaží se s tím něco udělat. Nálada, kterou vnímám celkově ve společnosti, není nijak valná. Vlastně od covidu-19 se pořád motáme v nějaké situaci, na kterou si stěžujeme. Byť se nás spousta věcí ani úplně nedotýká. To si řekněme na rovinu. Nicméně se pořád něco negativního zvenku objevuje, což je ještě umocněno specifikem Čechů, že si na něco dovedeme stěžovat nonstop.
► Cítíte, že příležitostí pro byznys Natlandu je poslední dobou víc?
Určitě. Ale neumím říct, jestli je to vývojem ekonomiky, nebo jsme pro víc subjektů zajímavějším partnerem, protože je za námi zkušenost, výsledky, historie… To neumím změřit.