Budoucnost je v digiměně
Konec hotovosti se každým dnem blíží. K čemu bankovky v peněžence, když lze všude platit kartou? Ale peníze žijí dál. Přichází digitální měna. Máme se jí bát? A čeho vlastně?
Zemí digitální měně zaslíbené je Švédsko. Už dnes tam naprostá většina transakcí probíhá elektronicky (podle statistik připadá na hotovostní platby jen tři procenta obchodů, podobné je to v Norsku a ve Finsku). Existují lidé, kteří vám řeknou, že hotové peníze neměli v ruce řadu let a vlastně by ani nevěděli, kde si je vybrat. K čemu by je také v kapse nosili, když se i ty nejdrobnější transakce dají provést platební kartou, kterou dnes ke všemu nosíte ve svém mobilním telefonu. Švédští obchodníci navíc dost systematicky tlačili své klienty k placení elektronickými nástroji a lidé si na to rychle zvykli. A tak je Švédsko pochopitelně mezi prvními evropskými zeměmi, které už před mnoha lety rozjely průzkumné práce na cestě k nové digitální měně CBDC, která by nahradila hotové papírové a kovové peníze.
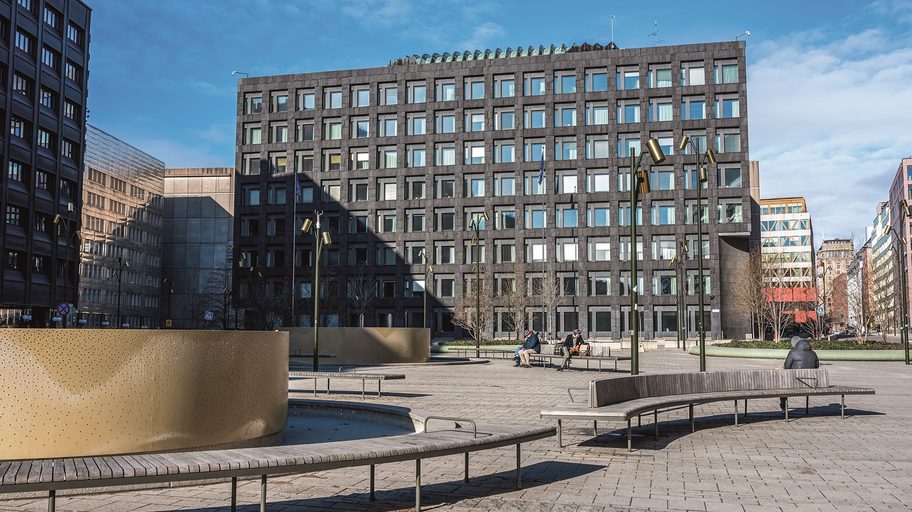
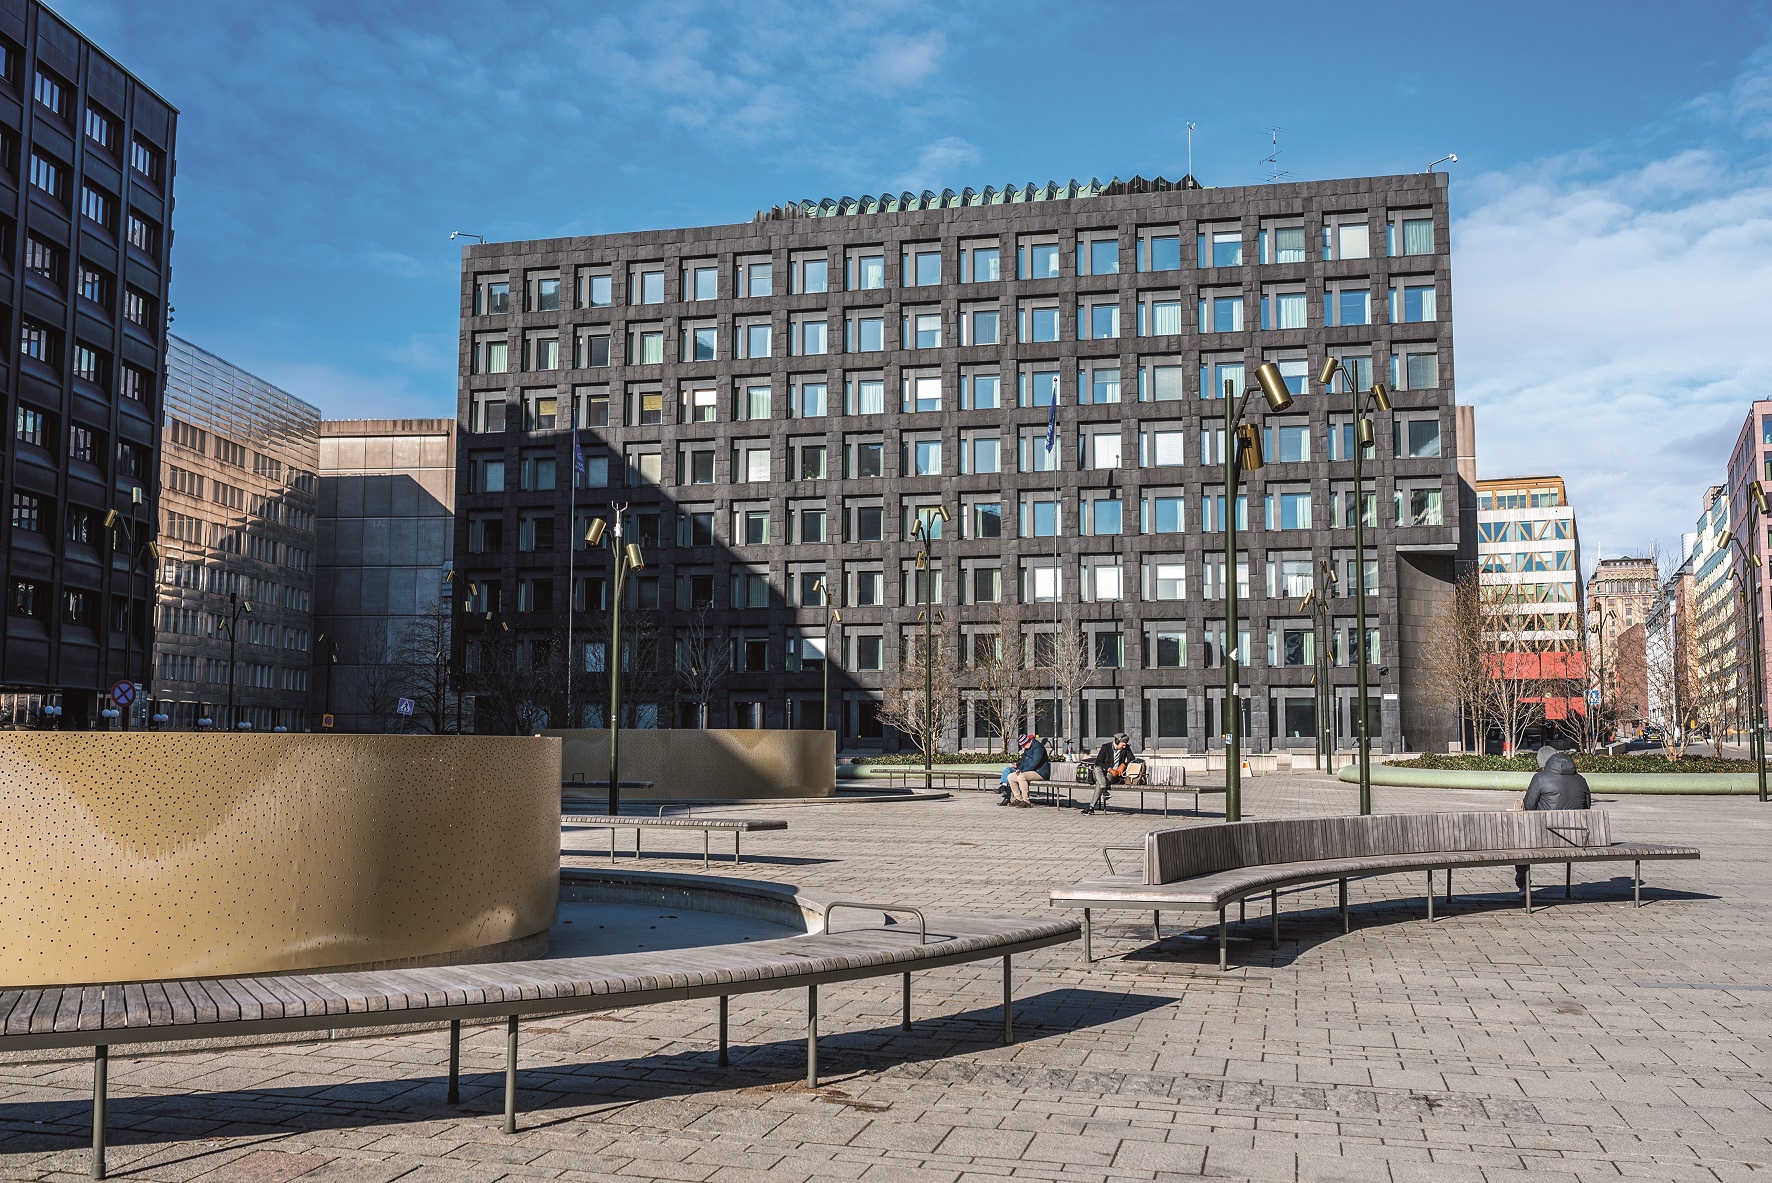
Pod záhadnou zkratkou CBDC se skrývá digitální měna vydávaná jako dnešní hotové peníze centrální bankou příslušné země (Central Bank Digital Currencies). Ve Švédsku se tato banka jmenuje Riksbank a byla vůbec první centrální bankou na světě. Když v roce 1668 vznikla, čekal ještě nejslavnější vzor všech centrálních bank, britská Bank of England, dlouhých šestadvacet let na své založení. Švédští centrální bankéři tak pouze pokračují v dlouhé tradici peněžní stabilizace vlastního obchodního prostředí a jsou v tom v Evropě vždy o krok napřed. Mají to dnes trochu zjednodušené v tom, že nejsou součástí společné měny euro a nemusejí čekat na rozhodnutí dalších zemí, takže jejich příprava na případné zavedení CBDC je o velký kus vepředu. Nejpodstatnější je ale změna mentality.
Švédové už digitální měnu chápou jako peníze v tradičním smyslu a konec hotovosti je nijak nezaskočí, ostatně odcházení hotovosti prožívají už řadu let. Ale ledy se hnuly už i v Evropské centrální bance, která na začátku jara oznámila, že ustavila speciální skupinu, jež bude na projektu digitální měny pracovat. A to nejen koncepčně, ale i prakticky. Jde to rychleji, než se ještě před rokem zdálo. Digitální měna se už zjevuje na obzoru a podle odborníků do konce roku 2030 v nějaké formě bude tak jako tak. Pod tlakem okolí zřejmě i v Česku.
Bezhotovostní přeborníci
To je také důvod, proč má skupinu pro přípravu digitálního platidla od února 2021 i Česká národní banka. Žádný konkrétní projekt, který by modeloval novou situaci, ale zatím v Česku neběží. Banka pouze sleduje, co se kolem digitální měny děje, a shromažďuje všechny teoretické i technické informace. Včetně platebních trendů v Česku, které jsou jednoznačné, i když zatím nikoli takové jako třeba ve Švédsku. Velký příklon k digitálním platbám je však i u nás zřetelný.
Podle studie České bankovní asociace 69 procent lidí preferuje platbu klasickou debetní kartou, sedmnáct procent lidí k tomu využívá kreditní kartu, ale více než polovina také platí hotovostí. Je to jistě dáno i tím, že to někde nejde, hotovost je v Česku považována za jistotu, důvěra v peníze pramení z těch papírových. Stejně silný vztah k hotovosti mají i sousední Němci, kteří ale nejsou takoví hračičkové jako Češi. Mění se to jen u mladé německé generace, která by nejraději platila digitálně. To je také důvod, proč řada letních hudebních festivalů v zahraničí i v Česku už provozuje čistě bezhotovostní prodeje, a to dokonce prostřednictvím vlastních elektronických peněženek vytvořených jen na dobu festivalu.
Fakt, že Češi snadněji podléhají nabídkám moderních technologií a také módním vlnám, sledují sociologové posledních deset let. Po zavedení bezkontaktních bezhotovostních plateb se česká populace stala evropským přeborníkem v těchto platbách. Podobně ve chvíli, kdy se začalo platit kartou nabitou do mobilního telefonu. Dnes už tak platí pětina českých občanů a toto číslo dál rychle roste. Je to rychlé a jednoduché, snadné, bezpečné, smart! V Česku je tak situace vlastně opačná než ve Švédsku.
Zatímco ve skandinávské zemi tlačil zákazníky k bezhotovostním platbám bankovní byznys a maloobchod, v Česku tlačí více zákazníci. Ještě nedávno bylo zcela běžné, že zejména menší obchodníci odmítali platby kartami, protože nechtěli platit poplatky bankám. Dnes už je to výjimečné (pravda, podle ekonomů to byl i efekt povinné elektronické evidence tržeb). Většina obchodníků pochopila, že nemít terminál pro platbu kartou znamená zbytečně přicházet o zákazníky. Dříve také nebylo možné platit jedno pivo nebo acylpyrin kartou, obchodníci vyžadovali minimální nákup od sto korun výše, což už je dávno pryč. I v Česku míříme ke konci hotovosti. Jak rychlý tento proces bude, se teprve ukáže.
Trend digiměn
Způsob práce a náplň aktivit skupiny ČNB pro zavedení digitální měny se proto může už brzy změnit podobně rychle jako platební zvyklosti české populace. Má to i své zahraniční důvody. Mezinárodní měnový fond (MMF) totiž minulý týden oznámil, že začal intenzivně pracovat na vytvoření globální digitální platformy, která by umožňovala snadné obchodování s jednotlivými digitálními měnami světa. Že půjde skutečně o globální podnik, naznačuje už to, že výkonná ředitelka MMF Kristalina Georgievová oznámila zřízení platformy na tiskovce v Maroku.
„Pro efektivnější a spravedlivější transakce potřebujeme systémy, jež propojují jednotlivé země, jinými slovy potřebujeme interoperabilitu, tedy snadné a hladké propojení všech systémů centrálních bank na světě,“ řekla šéfka MMF, která považuje za největší riziko nové měny právě „roztříštěnost nekoordinovaných národních návrhů digitálních měn“. Globální platforma MMF má zabránit takovému rozdrolení společného měnového prostoru ještě dříve, než by mohl vzniknout, věří Georgievová.
MMF ale nepřichází s návrhem jen tak. Zájem o CBDC má stále více zemí. Některé banky se bojí paralelního trhu s kryptoměnami a chápou zavedené CBDC jako jistou regulaci této měnové konkurence, založené na volné produkci bez centrální kontroly. Centrální banky jsou banky emisní, a kdo by měl rád někoho, kdo tu konkuruje vlastní decentralizovanou měnou… Oficiálně na novém projektu CBDC v té které fázi pracuje 114 centrálních bank na světě, které projevují zájem o novou formu oběživa. Mezinárodní měnový fond tak vlastně přichází s mírným zpožděním a snaží se zachytit a nějak spoluřídit trend, který se valí světem.
Čína opět v čele
Nejdále je v této snaze Čína, která už několik let zkouší elektronické peněženky povinně nabíjené centrální bankou ve vybraných kantonech. Patří to k tradici Číny, kde se v sedmém století vůbec poprvé v historii objevily papírové peníze jako modernizační prostředek v obchodním styku a provozu státu jako ekonomické moci. Během posledních olympijských her v Pekingu Číňané loni zkoušeli systém digitálních peněz i v rámci olympijských vesnic a dalších zařízení, kde se povinně platilo z nabízených aplikací. Už tehdy to vyvolalo zlou krev, protože některé výpravy se obávaly, že je čínští pořadatelé tímto způsobem kontrolují a de facto špiclují.
Čínská centrální banka testuje nejrozsáhlejší projekt CBDC v provincii Ťiang-su, kde se od května takto vyplácejí výplaty státním zaměstnancům na úřadech i v podnicích, ale i ve školách, na univerzitách či v nemocnicích.
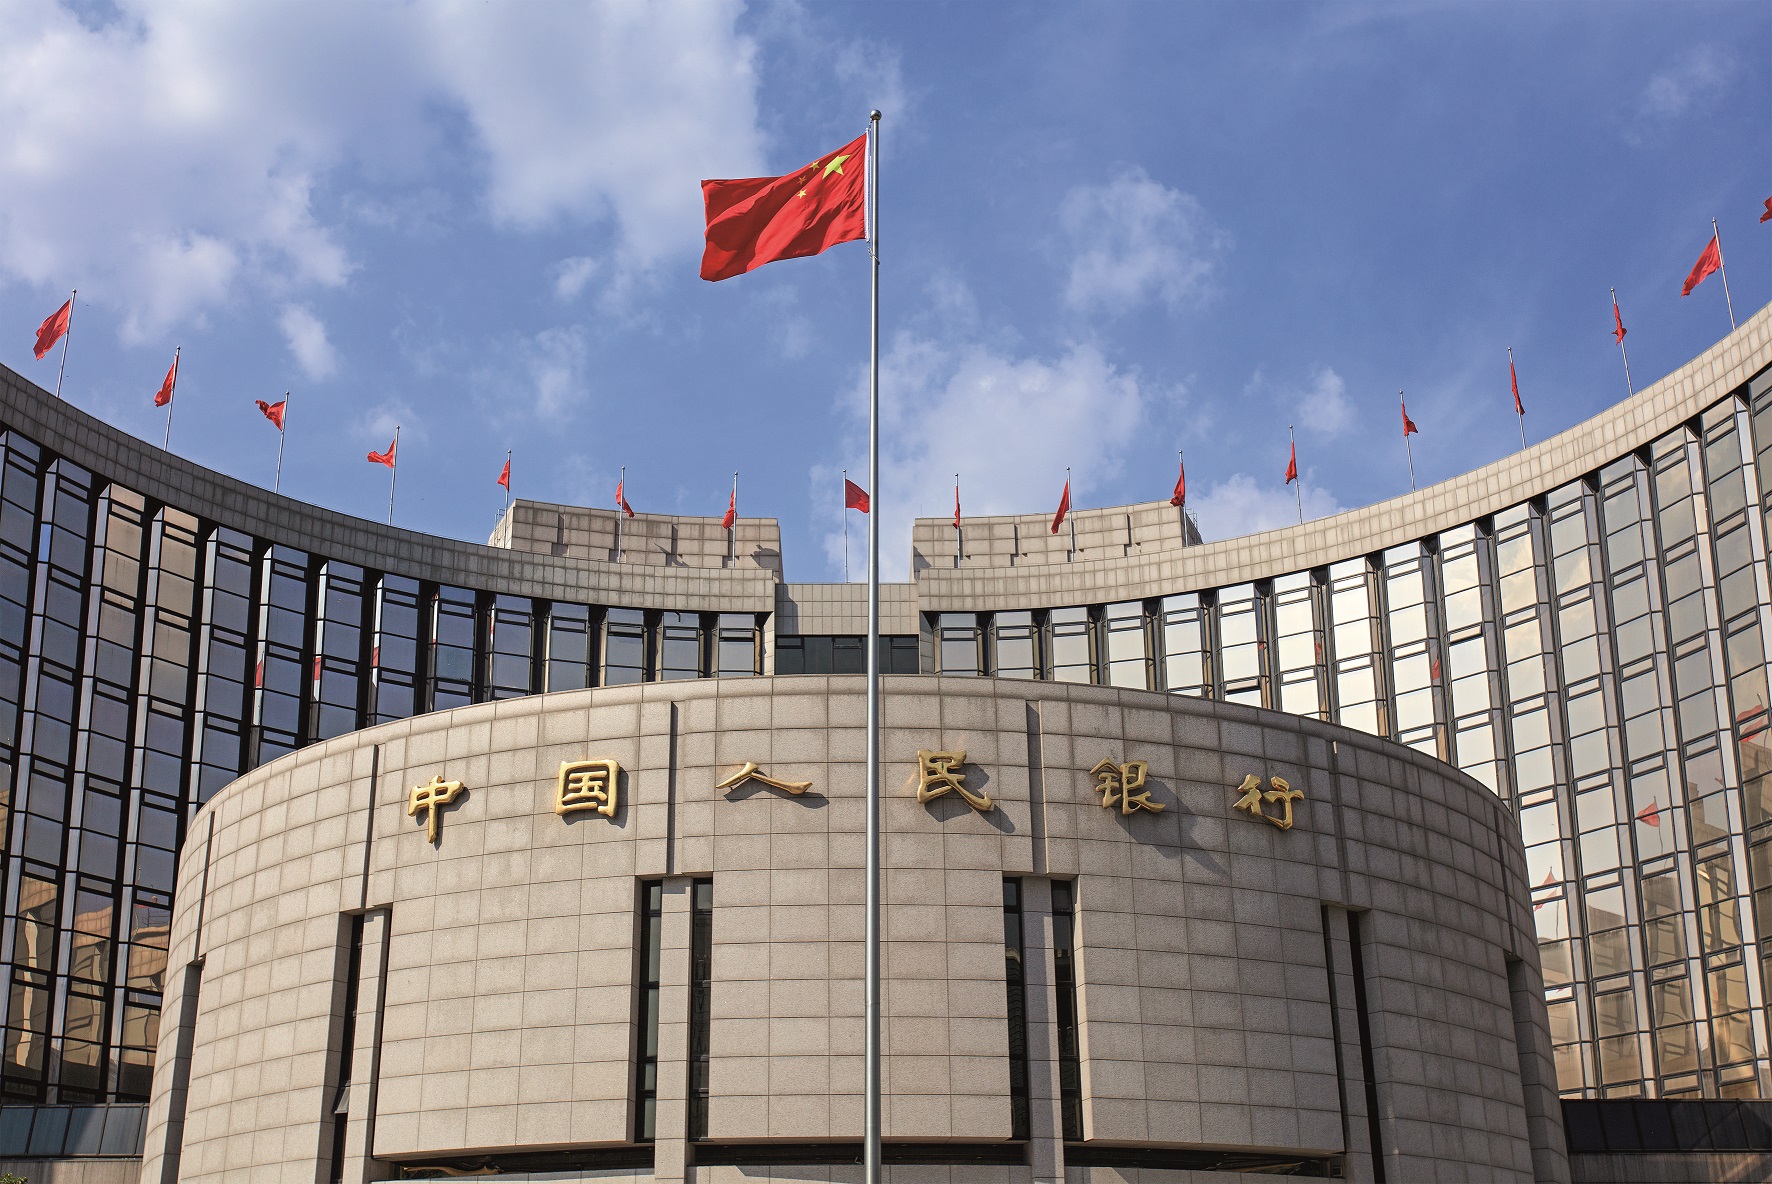
Provincie leží na východním pobřeží Číny a patří k nejvyspělejším v rámci komunistického, státem řízeného kapitalismu. Vytváří objemově druhé největší HDP a je tam také úplně největší HDP na hlavu. Ve městě Čchang-čou, které má samo o sobě 1,7 milionu obyvatel a okolí pod něj spadající pak přes čtyři miliony lidí, zkouší e-jüan už delší dobu. Celkový objem peněz, které se tímto způsobem dostanou do oběhu, se odhaduje na 14 miliard dolarů, tedy asi 100 miliard jüanů. Od letošního roku jde o oficiální platidlo. Na čínském příkladě se také ukazují největší výhody a nevýhody elektronické měny emitované centrální bankou.
„Oběh oběživa je šíleně drahá záležitost, zatěžuje firmy, centrální banky i ty komerční. Myšlenka na snížení nákladů fungováním peněz touto digitální formou CBDC je velmi racionální,“ říká europoslanec (za TOP 09) a bývalý viceguvernér České národní banky Luděk Niedermayer. Podle něho ale velmi záleží na tom, jak se nastaví podmínky tohoto systému zejména ve vztahu ke komerčním bankám.
Podobně to formuluje i ekonom České spořitelny a člen Národní ekonomické rady vlády Petr Zahradník: „Vidím to jako legitimní a velmi prospěšný postup, hlavně pro zjednodušení plateb a snížení nákladů, ale jen tehdy, kdyby byla hotovost nahrazena digitálním systémem vlastně jako pouhá změna formy peněz a nic víc. Tedy při zachování původního smyslu peněz: udržení funkce všeobecného hodnotového a směnného ekvivalentu, oběživa a prostředku usnadňující transakce. Digiměna je samozřejmě flexibilnější a levnější, ale měla by se skrze centrální banky takříkajíc držet svého kopyta a nelézt do zelí komerčním bankám.“
Naprosto stejnou námitku sdílí i Niedermayer, který celou věc vysvětluje poměrně snadno. „Je tam z mého pohledu velká otázka, ne-li riziko, kde nakreslit tu demarkační čáru mezi tím, co dělá centrální banka za své peníze a co dělají komerční banky za své peníze ve vztahu k jejich zisku. Když uděláte zajímavý limit úložek a slušné úroky na digitální měnu, vytvoříte velkou konkurenci komerčním bankám. Pak by ale centrální banky poskytovaly třeba i úvěry, což by bylo velmi vtipné…To si mohou možná dovolit v Číně, ale v Evropě by to neprošlo,“ dodává europoslanec.
K čemu „nové“ peníze?
Jak to ale udělat, když samotné zavedení digitální měny nabízí i centrálním bankám zajímavé obchodní možnosti? Jak nepodlehnout politickému vábení ke zvýšení moci? CBDC se ukazuje možná jako vážnější mocensko-politická záležitost než ryze ekonomická otázka. „Měli jsme o tom v parlamentu diskusi s Bank of Japan (japonská centrální banka) a shodli jsme se, že technologicky to už dnes není žádný problém, ale je to poměrně velká otázka politická,“ potvrzuje toto podezření poslanec Niedermayer a doplňuje i důležitou ekonomickou námitku. Proč raději nezůstat pouze u maximalizace dnešního bezhotovostního styku ve stylu Švédska? „Nejsem si úplně jistý, jestli digitální měna vydávaná centrální bankou přinese lidem, kteří dnes využívají technologické bankovní možnosti komerčních bank, nějakou novou přidanou hodnotu.“
Proti nové digitální měně zajišťované centrální bankami, a ne jako u kryptoměn produkcí znaků a pohyby na trhu, se zvedá ještě jedna vlna kritiky, možná ta úplně největší. Na čínském příkladu, argumentují odpůrci této technologické změny, se ukazuje, k čemu mají „nové“ peníze sloužit. Ke kontrole občanů, kteří budou přímo napojení na informační sítě státu, jenž získá přehled o všem, co občané se svými penězi dělají.
Je to námitka poněkud nedůsledná, ne-li licoměrná: informace o obchodních a jiných zvyklostech občanů dnes mají i komerční banky a provozovatelé sociálních sítí a jsou předmětem informačního byznysu, ať už jsou regulace jakkoli silné. Vytvořit legislativu, která by zajišťovala anonymizaci digitálních účtů u České národní banky, které by měl prakticky každý občan, pokud chce používat peníze, je sice možné, praktické provozování a vymáhání zákona by už bylo složitější. Ani to ale není odlišné od toho, co se děje dnes. Naprostá dominance digitálních plateb znemožňuje anonymizaci operací de facto už teď. Proto je také hotovost tak oblíbenou formou převádění peněz do oblasti více či méně organizovaného zločinu, včetně toho politického.
Lehce absurdní hotovost
Přesto i mezi zákonodárci existuje poměrně silná skupina lidí, kteří prosazují zachování práva na placení hotovostí a chtějí ho dokonce zakotvit do Listiny základních práv a svobod, která je součástí Ústavy České republiky. Konzervativní senátorky Daniela Kovářová a Jitka Chalánková, ale i senátoři Michael Canov či Tomáš Jirsa z ODS a Patrik Kunčar z lidovecké senátní frakce považují možnost platit hotovými penězi za základ občanské svobody stejně jako odmítání povinného očkování.
Hybridně se tu propojují dvě zcela odlišné věci. Civilizační technologická změna, která proměňuje svět, jak jsme ho znali, s čímž se mnoho lidí nechce smířit a staví se na odpor; na druhé straně pak pokus definovat základní rámce přirozené svobody člověka, k nimž by měla patřit i svoboda platit hotovými českými korunami, což už je samo o sobě absurdní. Lidé nejsou jako svobodné bytosti vymezeni tím, že mezi sebou mohou platit papírovými či kovovými penězi. To je jen nástroj směny, který může být klidně plastový nebo dřevěný. Není v tom nic pevného a daného, nic metafyzického, přirozeně věčného. Čirá konvence, která nemá nic společného s tím, jak svobodní se cítíme.
Svět se stal prostorem univerzální směny, jde jen o to, která z forem jejího zaznamenávání a přehodnocování přijde modernímu lidstvu praktičtější. Jistě bychom se klidně mohli vrátit k barterovému výměnnému obchodu, jen by to trvalo strašně dlouho a na některé zboží bychom čekali řadu let. Svoboda je ve směně, případně v jejím odmítnutí, ne ve formě jejího ekvivalentu. Peníze jsou dohodnutým symbolem, ne ceninou, kterou je dobré mít doma pod polštářem. Nakonec to pochopí i milovníci hotovosti, že přikyvování digipenězům není destruktivní progresivismus mířící na tradiční svobody, nýbrž technologické uvolnění cesty ke svobodám, které s fetišizovanou formou peněz už nemají co dělat.