Digitalizace je fajn, empatii ale nenahradí
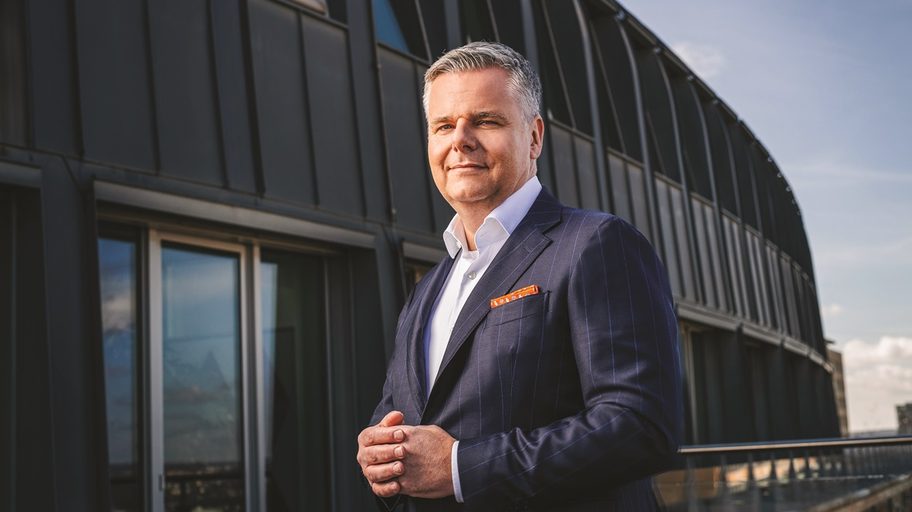
S dramatickým příchodem zářijových povodní jsme měli jasno – chceme poskytnout klientům rychlou a účinnou pomoc. A to se nám povedlo, říká šéf Generali České pojišťovny Roman Juráš.
► Letošní rok byl ve znamení klimatických extrémů: nejdříve jarní mrazy, pak padaly teplotní rekordy, v září přišly povodně. Nakolik se to projeví v hospodaření pojišťovny?
Určitě to byl rok plný mimořádných škod a pojistných událostí. Za těch pět let, kdy stojím v čele Generali České pojišťovny, pro mě osobně nejnáročnější. K těm klimatickým jevům, které jmenujete, bych přidal ještě hodně lokálních bouřek, vichřic či krupobití v průběhu léta, kdy jsme řešili hned několik kalamit. Velkým přelomem byly samozřejmě zářijové povodně a záplavy, které byly z hlediska výše škod třetí největší škodní událostí v novodobé historii Česka. Pojišťovny vyčíslily škody dohromady na 16,3 miliardy korun, z toho téměř šest miliard korun připadá na Generali Českou pojišťovnu. Pro nás je nejdůležitější, že přes 90 procent nahlášených událostí, kterých bylo dohromady přes 35 tisíc, máme vyřízeno. S dramatickým příchodem letošních zářijových povodní jsme měli jasno – chceme poskytnout klientům rychlou a účinnou pomoc. A to se nám povedlo.
► Nakolik vám při likvidaci pojistných událostí pomohla digitalizace?
Oproti rokům 1997 a 2002, které byly také ve znamení katastrofálních povodní, nastal v digitalizaci výrazný posun. Devět z deseti škod, zvláště jde o rodinné domy a domácnosti, jsme byli schopni vyřídit v online režimu – zejména díky webovému hlášení, naší klientské zóně a mobilní aplikaci, která je intuitivní a navede vás, kde a co máte vyfotit a zdokumentovat. Před dvaceti třiceti lety pochopitelně nic takového nebylo. Digitalizace ukázala, že jak nám, tak klientům dokáže šetřit čas a celý proces od nahlášení až po výplatu škod zrychluje. Zbylá desetina škodních událostí se týká firem a obcí, kde je likvidace škod ze své podstaty, a především i kvůli jejich rozsahu náročnější a musí ji provádět naši specialisté přímo na místě.
► V bankách a pojišťovnictví je obecně tlak na vyšší digitalizaci a méně fyzického kontaktu s klientem, ale lidé, kterým voda vezme dům, ocení pomoc na místě, a to i od pojišťovny. Nejsou to protichůdná přání?
Nemyslím si to. V případě zejména retailových klientek a klientů je digitální cesta dnes již opravdu jednodušší a celý proces zrychluje, což je pro ně v takové situaci klíčové. Když vám voda vyplaví firmu a napáchá rozsáhlejší škody nebo si zkrátka nevíte rady, pak jsme samozřejmě k dispozici v terénu. Generali Česká pojišťovna si zakládá na tom, že máme nejhustší síť zastoupení na trhu, což se nám osvědčilo nejen v době covidu-19, ale právě i při řešení škod po extrémních klimatických jevech. Máme krizové scénáře pro kalamitní stavy, víme, jak se při náročných událostech má chovat likvidace, call centrum, jak pobočky, co mají na starost obchodníci. Na mapě Česka nejsou bílá místa, kde bychom neměli zastoupení. Naší výhodou jsou sehrané týmy likvidace, které jsme schopni do pár hodin mobilizovat, sdílet a přesouvat podle potřeby v rámci Česka. V době záplav naši mobilní technici v terénu dokázali prohlédnout pět set škod denně! Nejen oni, ale i likvidátoři a všichni, kdo se podíleli na řešení škod, pracovali řadu týdnů i o víkendech. A chtěl bych zdůraznit, že nejde jen o technickou, ale i psychickou podporu. Plně si uvědomujeme, v jaké situaci klienti jsou a že je pro ně důležitá nejen technická a administrativní pomoc, ale i ujištění, že se o ně pojišťovna dokáže postarat. My jsme celoživotní partneři našich klientů a chceme být v klíčových situacích s nimi, být jim nablízku. V případě zářijových povodní jsme v nejvíce postižených lokalitách postavili téměř okamžitě mobilní stany, kde jsme poskytovali poradenství a registrovali škody. Klienti tento přístup skutečně ocenili. Myslím, že v sehranosti a připravenosti na krizový scénář jsme výjimeční i v rámci celé pojišťovací skupiny Generali. Ne ve všech zemích, kde Generali působí, taková součinnost v případě pojišťoven funguje a inspirací by mohl být právě náš český model. Přesněji řečeno česko-slovenský, protože před dvěma roky jsme pod hlavičkou Generali České pojišťovny oba trhy opět sloučili v jeden.
► Odrazí se zkušenosti ze záplav, ale i lokálních bouří nebo vichřic nějak na vašem produktovém portfoliu?
V prvé řadě se odrazí na chování klientů. Po každé takové mimořádné klimatické události se klienti, ať už soukromé osoby, nebo podnikatelé, sami ozývají a zajímají se, zda mají adekvátně pojištěný svůj majetek, roste i počet nově uzavřených či aktualizovaných pojištění. Co se týče velké vody, u majetkového pojištění se řídíme podle povodňových zón. V té čtvrté, nejrizikovější, se pojištění řeší případ od případu, a to i v závislosti na tom, zda klient učiní preventivní kroky, aby dokázal případně snížit výši škody.
Kromě klimatických jevů jsou tu také nové trendy, které samozřejmě sledujeme a upravujeme podle nich nabídku našeho pojištění. Podnikání stavíme na tom, že jsme extrémně proklientsky orientovaní, což znamená, že si všímáme, co občané nebo firmy využívají, a dokážeme to zahrnout do našeho portfolia v zajímavých souvislostech. Týká se to třeba elektromobility, umíme pojistit zelené střechy a fasády nebo solární elektrárny na střechách domů či firemních hal. Stejně jako umíme pojistit vůbec to nejširší portfolio zařízení na alternativní výrobu energie. Specifickým segmentem je pak zemědělské pojištění, v němž obsluhujeme 70 procent českého trhu. Tam si nejrůznější klimatické jevy žádají i nové uvažování o struktuře a složení pojištění. Kdybych měl dát příklad: v Česku například neexistuje pojištění pro případ sucha. A myslím, že je na pořadu dne o takovém produktu uvažovat. Stejně tak musíme vytvářet produkty, které budou podporovat udržitelné podnikání a snižování uhlíkové stopy. Naším úkolem je v zelené transformaci firmám i podnikatelům pomáhat a motivovat je, a to nejen zemědělce.
► Zmínil jste, že pojištění může ovlivnit i prevence ze strany klienta. Jak důležitá jsou pro vás preventivní opatření, která mohou udělat obce, kraje nebo stát? Třeba budování přehrad, poldrů, meandrů…
Taková opatření významným způsobem snižují rizika vzniku škod. Stát nebo ve- řejná správa by je ale neměly dělat kvůli nám, ale kvůli občanům, protože jsou to právě oni, kdo případné následky pocítí. Samozřejmě plánování protipovodňových opatření sledujeme, poukazujeme na to, dáváme k dispozici naše know-how a zkušenosti za dlouhá desetiletí. Financování klimatických opatření v krajině je záležitostí státu nebo veřejné sféry. Pojišťovny mohou být jedněmi z mnoha subjektů ze soukromého sektoru, které tuto problematiku podpoří vlastními cestami.
► Po každé takto rozsáhlé živelní události zůstanou také velké objemy nasbíraných dat. Využíváte je nějak, pracujete s nimi i zpětně?
V rámci skupiny Generali funguje Data Office, který má právě správu a další využití dat na starost, a to i ve smyslu propojování s jinými databázemi. Určitě jsou pro nás naše interní data důležitá pro cenotvorbu a vyladění portfolia služeb, pomáhají ale vytvořit i produkty, které mohou sdílet všichni ostatní. Jako členové České asociace pojišťoven jsme se například s Fakultou stavební ČVUT podíleli na metodologii výpočtu tržního standardu při stanovení správné pojistné částky u nemovitostí. Výsledkem je veřejně dostupná kalkulačka orientační pojistné hodnoty nemovitostí.
► Trendem nejen v pojišťovnictví je také rychlý nástup umělé inteligence. Využíváte ji nějak třeba pro přesnou predikci počasí?
Pro nás zůstává standardem pro předpovídání škod geoprostorový model Intermap, který se stále vylepšuje a má v sobě moduly umělé inteligence. Také skupina Generali vyvíjí vlastní produkty s využitím AI: sem patří třeba software pro predikci vichřic, který plánujeme využívat i v Česku. Umělá inteligence je každopádně budoucností naší branže: ať už jde o zpřesňování předpovědí v čase i prostoru, nebo schopnosti a ochotu pojišťoven krýt rizika. Pomůže nám vytvářet přesnější modely a předvídat situace, které se z dnešního pohledu mohou jevit jako nečekané nebo nahodilé. Pokud zůstaneme jen u klimatických modelů, pak je jasné, že se každým rokem vylepšují a precizují. Letošní povodně toho byly důkazem: již několik dnů předem se objevilo varování v médiích i pro jednotlivé dílčí lokality, které se nakonec ukázalo jako velmi přesné.
► Umělá inteligence dnes umí v bankách částečně nahradit i bankéře na telefonu a nabídnout nové produkty. Dokážete si představit éru, kdy do celého procesu uzavírání pojistky nebude člověk vůbec vstupovat?
Nemyslím si, že by taková éra v pojišťovnictví nastala. V případě jednoduchého pojištění domácnosti nebo majetku tu je určitě prostor pro automatizaci. Řada pojištění je nicméně natolik sofistikovaných a komplexních, že je budou nadále posuzovat specialisté, kteří mají odhad, zkušenosti a dokážou naplno využívat naše globální know-how. Digitalizace je fajn, umělá inteligence nám v lecčems může pomoct, ale lidský úsudek a někdy i dávku empatie zkrátka nenahradí. V Generali České pojišťovně usilujeme o to, abychom obojí měli perfektně vybalancované.