Euro štěpí Česko, verze 2024
Debata o přijetí společné evropské měny se točí v kruhu. Každý v ní najde to, co hledá.
Ze zběžné návštěvy webových stránek ministerstva financí věnovaných vstupu Česka do eurozóny by se mohlo zdát, že přípravy na tento závažný krok jsou v plném proudu. Prezentace představuje různé scénáře přijetí společné evropské měny, záložka určená pro spotřebitele nabízí vzory eurobankovek a euromincí a uklidňuje veřejnost, že po přijetí eura k výraznému zdražení nedojde. Podnikatelé se mohou poučit o náležitostech dvojího označování cen v korunách i v eurech, zatímco studentům je určen kvíz o euru či čtenářské tipy národního koordinátora pro zavedení eura v ČR Oldřicha Dědka (doporučuje například několik knih o krizi eurozóny z let 2009 a 2010). V záhlaví stránky je uvedeno i číslo bezplatné infolinky. Volající ale uslyší pouze oznámení, že číslo je mimo provoz.
Poslední aktualizace webu zavedenieura.cz z předloňského prosince oznamuje, že vláda se na doporučení ministerstva financí a České národní banky rozhodla zatím nestanovit cílové datum přijetí eura v České republice. Už více než šest let také není obsazena funkce koordinátora pro zavedení evropské měny. „Když jsem koncem roku 2017 rezignoval, protože jsem byl jmenován do bankovní rady ČNB, vláda už nového koordinátora nejmenovala,“ říká zatím poslední vládní koordinátor Oldřich Dědek.
„Nemáme k tomu teď co říct,“ odpovídá mluvčí ministerstva financí Petra Vodstrčilová na žádost týdeníku Euro o zprostředkování rozhovoru s ministrem Zbyňkem Stanjurou. „Není to pro nás v současnosti téma. Možná až vláda v únoru projedná zprávu o plnění kritérií pro přijetí eura,“ dodává. S týdeníkem Euro nakonec nepromluví ani Stanjurův náměstek Marek Mora, který má záležitosti spojené se společnou evropskou měnou na starost.
Do veřejné debaty vrátil euro prezident Petr Pavel, když ve svém novoročním projevu vyzval ke splnění závazku vstupu do evropské měnové unie, který na sebe Česko vstupem do Evropské unie před dvaceti lety vzalo. V rozhovoru pro Radiožurnál koncem ledna pak prezident vysvětlil, co jej k tomu vedlo. „Nebylo to tak, že jsem si to vycucal z prstu,“ prohlásil prezident. „Zřejmě už v tomto roce budeme naplňovat pověstná maastrichtská kritéria. Ale tím hlavním, proč jsem to řekl, je také to, že nechceme hrát druhé housle,“ doplnil Pavel. Česko by podle něj mělo sedět u stolu, kde se rozhoduje.
Inflace, úroky a dluh
Každá země, která chce přijmout společnou evropskou měnu, musí splnit několik základních podmínek stanovených Maastrichtskou smlouvou z roku 1992. Kandidátský stát musí vykazovat dlouhodobě udržitelnou cenovou stabilitu a průměrnou míru inflace (která během jednoho roku nepřekročí o více než 1,5 procentního bodu míry inflace třech členských států s nejnižší inflací). Toto kritérium zatím Česko neplní. V roce 2022, podle kterého by se v případě brzkého zahájení procesu vstupu do eurozóny posuzovala připravenost země, dosáhla inflace v Česku hodnoty 14,8 procenta, zatímco limit byl 8,6 procenta. Jak ale podotýká nejnovější rozbor ČNB, situace se mění k lepšímu. „Rok 2023 byl díky odeznívání šoků ve znamení výrazného zpomalování inflace jak u nás doma, tak i v ostatních zemích EU a eurozóny. I zde se tedy blýská na lepší časy. Inflační cíle jsou již na dohled a centrální banky přecházejí k uvolňování měnových podmínek, úrokové sazby se budou snižovat,“ uvádí centrální banka v materiálu z 19. ledna.
V roce 2022 Česko neplnilo ani kritérium dlouhodobých úrokových sazeb, které nesmějí být o více než dva procentní body vyšší než úroková sazba třech členských států s nejnižší inflací. Tato hranice byla pro rok 2022 na hodnotě 3,6 procenta, české úrokové sazby ale dosáhly 4,3 procenta. V loňském roce ale už Česko toto kritérium plnilo i přesto, že ČNB ještě nějakou dobu ponechala úrokovou sazbu na sedmi procentech. „V eurozóně se vlivem viditelného, byť zpožděně nastartovaného nárůstu úrokových sazeb Evropské centrální banky v boji s nezvykle vysokou inflací následně výrazně zvýšily i dlouhodobé sazby,“ vysvětluje změnu analýza české centrální banky.
Česko plní dluhové kritérium, podle něhož nesmí poměr veřejného dluhu (tedy dluhu vlády spolu s dluhy krajů, obcí a dalších veřejných korporací) přesáhnout 60 procent HDP. V Česku byl tento poměr v roce 2022 na úrovni 44,2 procenta. Naopak v oblasti deficitu veřejných financí, který podle Maastrichtské smlouvy nesmí být vyšší než tři procenta HDP, Česko zatím zaostává, protože předloni dosáhl úrovně 3,2 procenta. I toto kritérium by ale Česko mělo v důsledku vládního konsolidačního programu letos zvládnout. „Česko nyní neplní to jednodušeji splnitelné fiskální kritérium, za rok 2024 by jej však splnit mělo,“ uvádí ČNB.
Poslední maastrichtská podmínka vstupu do eurozóny spočívá v dlouhodobě stabilním kurzu mezi eurem a domácí měnou. To zatím Česko plnit nemůže, protože by muselo vstoupit do Evropského mechanismu směnných kurzů II (ERM II). Ten představuje jakousi dvouletou karanténu, během níž se zmíněný kurz musí držet na předem stanovené hladině (s povolenou patnáctiprocentní odchylkou oběma směry). Podle ČNB by koruna nejspíše v tomto testu obstála. „Koruna je měnou s relativně nízkou, tedy přirozenou volatilitou. Kurz koruny je na parametry naší malé otevřené ekonomiky poměrně stabilní a odpovídající vývoji ekonomických fundamentů,“ tvrdí rozbor centrální banky.
Pokud se bude české hospodářství a rozpočtová a fiskální politika vlády vyvíjet podle předpokladů, Česko by tak mohlo v letošním roce splnit všechna zmíněná konvergenční kritéria. Klíčovou otázkou ale je, jestli by byl brzký vstup do eurozóny pro Česko výhodný. To lze posoudit na základě analýzy takzvané sladěnosti české ekonomiky s hospodářstvím eurozóny. V tomto ohledu už výsledek není tak jednoznačný.
Až to bude výhodné
Na rozdíl od technických maastrichtských kritérií je kategorie sladěnosti poněkud volnější. „Můj osobní názor na tyto úctyhodné analýzy vždycky byl, že je to takový nástroj pro odmítání eura, protože tam vždycky najdete něco, u čeho si můžete říct, že by to mohlo být ještě lepší,“ říká někdejší český „pan euro“ Oldřich Dědek. Analýzy každoročně vypracovává Česká národní banka a po doplnění na ministerstvu financí je projednává vláda.
Analýza sleduje několik klíčových oblastí – sladěnost hospodářských cyklů mezi Českem a eurozónou, strukturální podobnost obou ekonomik, trh práce a další aspekty. Podle analýzy z loňského prosince považuje ČNB za rizikové pouze sedm z jednačtyřiceti sledovaných oblastí, především nedokončený proces ekonomické konvergence Česka k eurozóně, zejména z pohledu cenové a mzdové úrovně, nízkou strukturální podobnost české ekonomiky s eurozónou spočívající v nadprůměrném podílu průmyslu na tuzemském HDP a přetrvávající strukturální nerovnováhu českých veřejných financí.
ČNB však zároveň uvádí, že zhoršení nastalo pouze ve čtyřech oblastech (dlouhodobá udržitelnost veřejných financí, zadlužení sektoru vládních institucí, vlastnická provázanost s eurozónou a podobnost struktury úvěrů na bydlení), zatímco zlepšení centrální banka zaznamenala ve třinácti oblastech. Jednou z těchto rizikových oblastí, která se ale podle ČNB zlepšila, je klíčová konvergence cenové a mzdové hladiny. „Jejich odstup od průměru eurozóny zůstává i přes loňské zrychlení konvergence výrazný, a to nejvíce u mezd a cen některých služeb,“ uvádí analýza.
Má tedy smysl čekat, až se česká ekonomika ještě více přiblíží eurozóně? Podle Pavla Potužáka z pražské VŠE by to bylo rozumné. „Když se podíváme na data a na synchronizaci hospodářských cyklů, tak se zdá, že zkonvergováni ještě plně nejsme. Z mého pohledu bychom mohli několik let či desetiletí počkat, než česká ekonomika reálně zkonverguje s nejvyspělejší částí eurozóny,“ míní ekonom.
Ředitel pražského institutu CERGE-EI Marek Kapička se naopak domnívá, že pro další prodlevu není důvod. „To bychom taky mohli čekat věčně, než někam dokonvergujeme. Řekl bych, že asi nemá smysl čekat, konvergenci a sladěnost bych bral jako druhotný argument,“ tvrdí a Oldřich Dědek přizvukuje: „Já se na to dívám čistě selským rozumem z pohledu reálné připravenosti a říkám si, jsme horší než Slováci? Jsme horší než Chorvaté, než pobaltské republiky?“
Co by bylo potom
V debatě o přijetí společné evropské měny hrají klíčovou roli také případné přínosy a náklady, jež by takový krok přinesl českému hospodářství. Ekonomicky vzato by Česko s eurem mohlo profitovat zejména ze zjednodušení zahraničního obchodu. „Odhady, jak by narostl zahraniční obchod, se velmi liší, to je velká neznámá. Některé studie naznačovaly nárůst až o desítky procent, ale spíše lze počítat se zhruba desetiprocentním růstem obchodní výměny se zahraničím. Je to ale velmi obtížné odhadnout,“ domnívá se Kapička.
Hlavní ekonom J&T Banky Petr Sklenář oproti tomu argumentuje loňskou studií z Journal of International Money and Finance, jehož autoři došli k závěru, že „efekt eura na růst vzájemného obchodu členských zemí měnové unie je v zásadě nulový“, přičemž případný nárůst způsobují jiné faktory než společná měna.
Z praktického hlediska by společná měna ušetřila náklady českým firmám, které se musejí zajišťovat proti výkyvům ve směnném kurzu koruny a eura. Mezi hlavní výhody eura, jak je na zmíněné stránce věnované společné evropské měně vypočítává ministerstvo financí, patří také spolurozhodování o měnové politice eurozóny a zvýšený tlak na rozpočtovou odpovědnost. Ministerský web zmiňuje euro i jako ochranu před kurzovými krizemi, například před spekulativními útoky, jež koruna zažila v 90. letech. Tento aspekt společné měny ale jiní ekonomové naopak považují za negativní důsledek přijetí eura.
„Mezi tuzemskými ekonomy dlouhodobě panuje shoda na tom, že koruna v těžkých situacích obstála a prostřednictvím měnové politiky se daří tlumit dopady některých extrémních událostí ve světové ekonomice,“ říká Sklenář.
Často diskutovanou otázkou je, zda by euro ochránilo Česko před vysokou inflací, kterou země v minulých letech prošla na rozdíl od většiny zemí eurozóny. Ekonomové se ale shodují, že bez zvýšení úrokových sazeb Českou národní bankou by byla inflace ještě vyšší. „Měnová restrikce ČNB byla pomalá a slabá, ale vlastní měnová politika umožnila, že ji vůbec mohla provést. Kdybychom měli euro, tak by byla inflace ještě vyšší,“ domnívá se Potužák z VŠE.
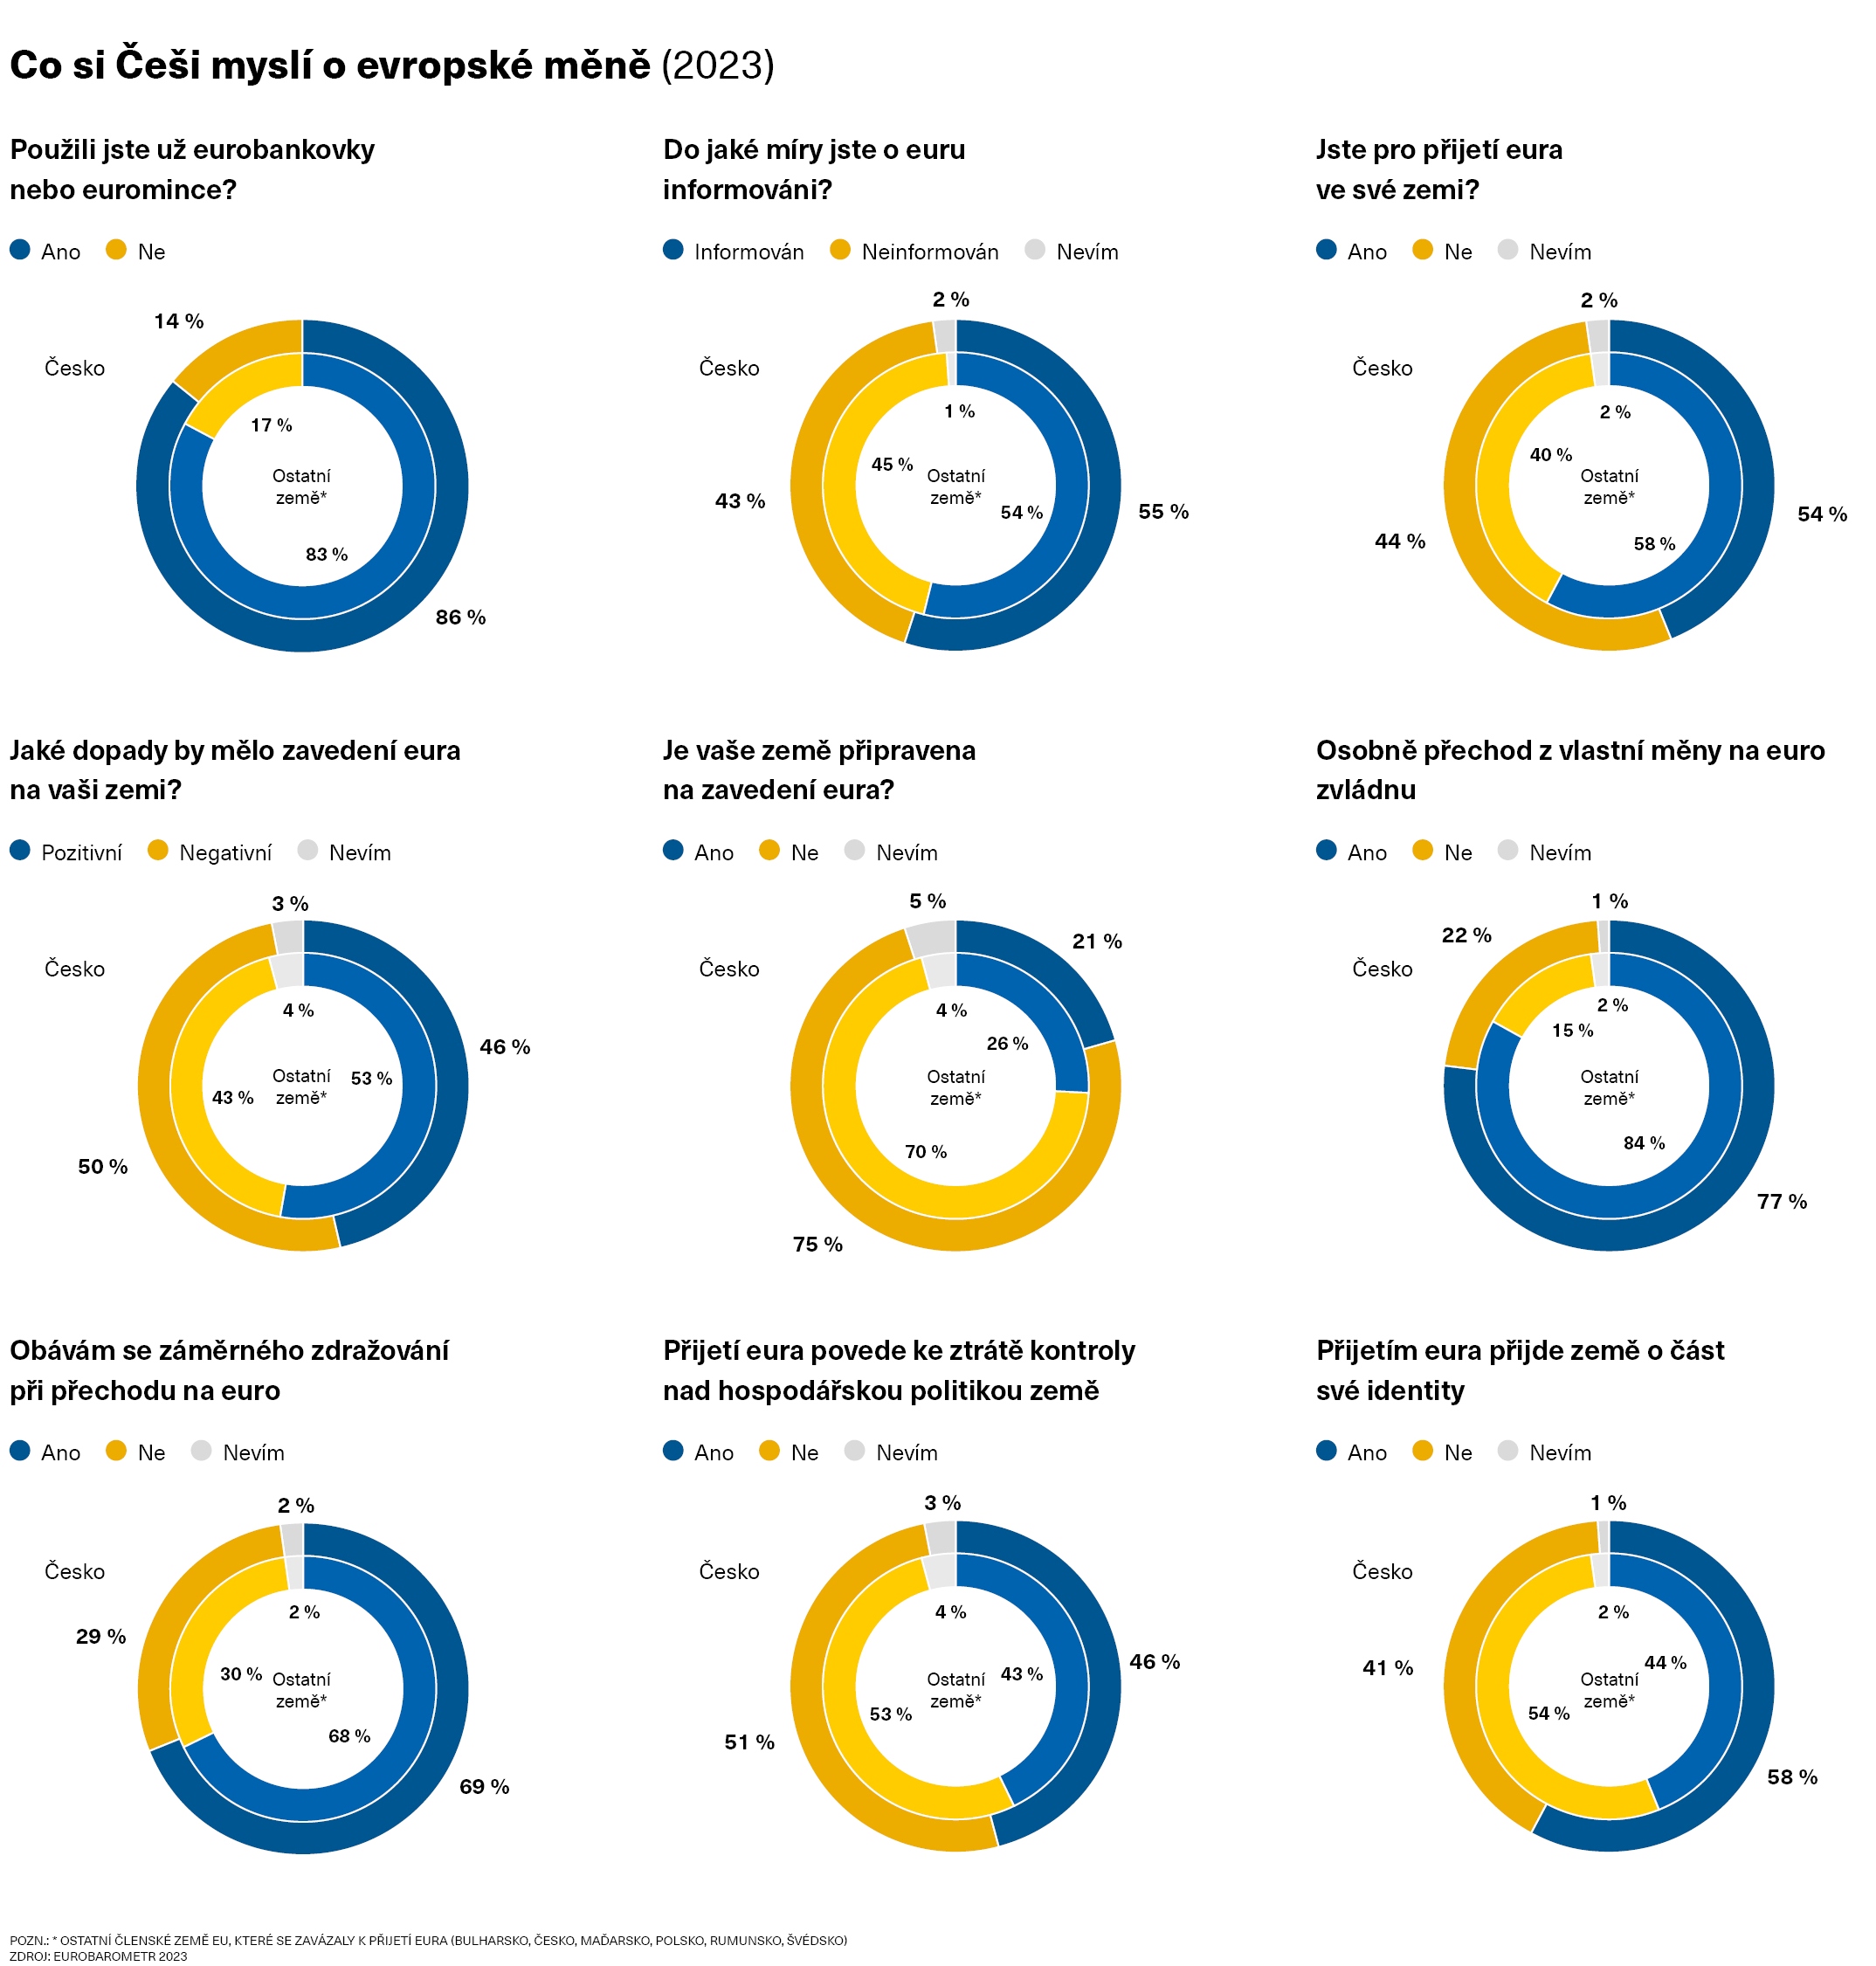
Kromě toho, že by Česko přišlo o vlastní měnovou politiku, se mezi nevýhodami často uvádí svévolné zdražování. Z něho má podle loňského průzkumu Eurobarometru obavy téměř 70 procent českých respondentů. Podle Dědka jde však o mýtus. „Existuje řada studií, jež ukazují, že vliv samotného eura je jednorázový a relativně malý a různé centrální banky jej odhadují na několik desetin procentního bodu. Problém je v tom, že když se euro zavádí v prostředí vysoké inflace, je snaha to všechno na něj svádět,“ tvrdí.
Český byznys hlasuje pro
Pokud se prezidentu Pavlovi podaří udělat ze vstupu Česka do eurozóny dlouhodobé téma pro veřejnou debatu, budou se politici a ekonomové dohadovat o nejvhodnějším okamžiku přijetí eura, o připravenosti českého hospodářství a o optimálním kurzu mezi korunou a eurem. Český byznys má ale zřejmě jasno. Anketa týdeníku Euro (na stranách 22 až 25) mezi českými byznysovými lídry ukázala, že 71 procent z nich podporuje brzký vstup země do eurozóny.
„Existuje jen málo argumentů proč ne a mnoho praktických argumentů pro. Jsme exportní ekonomika a byznys již euro dávno přijal ve všech transakcích, kde to bylo možné, a korunu již nepoužíváme, pokud nemusíme,“ říká ředitel společnosti Linet Tomáš Kolář. To ukazují i data ČNB, podle nichž dosáhl v loňském prvním čtvrtletí podíl eura na financování českých podniků 51 procent, přičemž cizí měny obecně se na financování českých firem podílely 61 procenty.
„V roce 2024 o tom už vůbec neměla probíhat debata a společnou měnu jsme měli podobně jako Slováci již 15 let mít. Nedovedu si představit, že by se do budoucna z Česka stal ostrov se samostatnou měnou, až euro přijmou i v Polsku,“ uvedl v anketě ředitel jedné z českých obchodních společností, který si nepřál zveřejnit své jméno.
Odpůrci vstupu Česka do eurozóny jsou samozřejmě i mezi oslovenými byznysmeny. Například šéf herního studia Bohemia Interactive Marek Španěl se domnívá, že architektům společné měny šlo vedle vytvoření jednotné ekonomické zóny také o vznik jednotné zóny kulturní. „Tento předpoklad se ale nenaplnil a naopak hrozí, že v rámci eurozóny budou narůstat různá pnutí. Česká koruna nám může poskytnout mechanismus, jak případné přicházející ekonomické otřesy utlumit a lépe ustát,“ říká Španěl.
Rozhodnutí o zahájení kroků nutných pro vstup do eurozóny bude v každém případě spočívat na bedrech volených zástupců lidu, kteří se k euru staví opatrně až odmítavě bez ohledu na to, zda jsou ve vládních funkcích, nebo v opozici. Česko čeká série volebních střetnutí a vzhledem k nízké podpoře eura mezi veřejností tak nelze čekat, že by do eura politici investovali víc, než je absolutně nutné. „Já to vidím tak, že se někteří politici bojí jít proti veřejnému mínění. Pokud se ale nebudou snažit veřejnosti vysvětlovat výhody eura, tak se budeme pořád pohybovat v bludném kruhu,“ konstatuje Oldřich Dědek.