
Fenomén Tesla: jak automobilka vládne finančním trhům
Vliv Tesly na kolísavost akciových trhů je větší, než by se při pohledu na reálnou velikost firemních aktiv mohlo zdát.
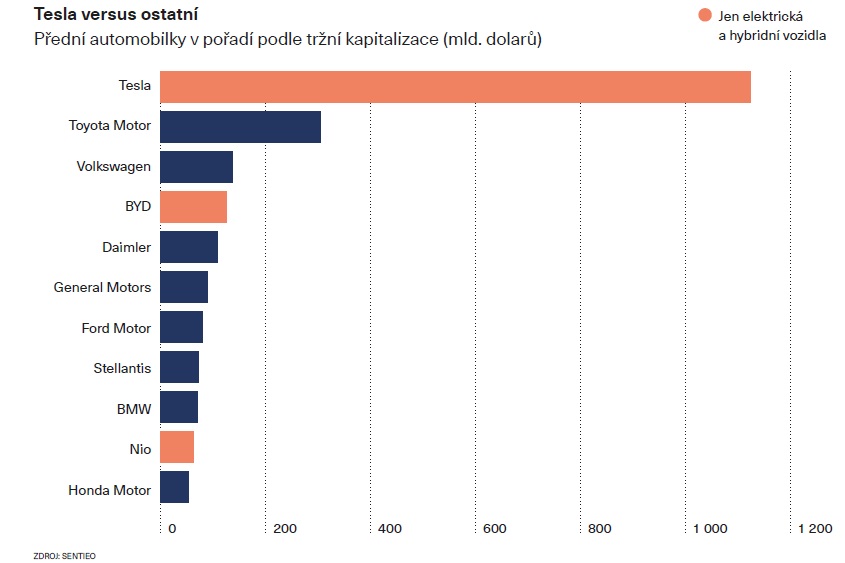
Akcie výrobce elektromobilů amerického podnikatele Elona Muska se těší trvalému růstu. Jejich celková hodnota se letos vyšplhala na 1,1 bilionu dolarů a z Tesly se tak stala jedna z nejcennějších společností světa. Jen za letošek se její tržní kapitalizace zvýšila o 475 miliard dolarů, což je hodnota společností Procter & Gamble, JPMorgan Chase & Co. a dvojnásobek McDonald’s.
Takzvaný „fenomén Tesla“ má však mnohem hlubší význam a dalekosáhlejší důsledky, které se zdaleka netýkají jen tržní kapitalizace. Příčiny pramení ze spletité kombinace faktorů zahrnující závislé investiční instrumenty, chování firem následující Teslu na poli elektromobility a objemný, nebývale rozmanitý, komplexní a aktivní trh s odvozenými finančními deriváty.
Z těchto důvodů je vliv Tesly na vývoj akciových trhů větší, než by se s ohledem na její velikost mohlo zdát. Někteří odborníci tvrdí, že to, jak může Tesla ovlivnit obecnější trendy na finančních trzích, nemá v historii obchodování s akciemi obdoby.
„Když se snažíme popsat, co se s Teslou děje, docházejí nám slova,“ přiznává Michael Green, hlavní stratég investiční skupiny Simplify Asset Management. „Jako byste se snažili někomu ve dvourozměrném světě popsat třetí dimenzi.“
S fenoménem Tesly se řada investorů – ať se jedná o pasivní indexové fondy, tradiční investiční fondy, hedgeové fondy, nebo drobné investory – musí zkrátka nějak vyrovnat, protože působení automobilky na akciové trhy je značné a řídí se vlastními a těžko předvídatelnými pravidly.
„Tesla vyčnívá z davu,“ uvedl Dean Curnutt, výkonný ředitel společnosti Macro Risk Advisors. „Pozornost jí věnovat musíte, i kdybyste nechtěli.“
Nejzvláštnější na úspěchu Tesly je to, díky čemu se její akcie vymrštily do nebeských výšin. Tesla je sice velmi oblíbená u drobných investorů, ale díky rostoucímu objemu a hodnotě obchodovaných opcí – populární forma finančních derivátů umožňující kupujícím vsadit jak na úspěch, tak neúspěch akcie a zvýšit tak případný zisk či ztrátu – si Tesla získala srdce nejednoho investičního veterána.
Podle údajů Goldman Sachs Group se denní hodnota opcí Tesly v posledních týdnech usadila na 241 miliardách dolarů. Na druhém místě je Amazon (s denní hodnotou obchodovaných opcí kolem 138 miliard dolarů) a opce všech ostatních společností z indexu S&P 500 dají dohromady 112 miliard dolarů. Z toho je zřejmé, že akcie Tesly jsou náchylnější k volatilitě v důsledku „pákového efektu“, který se s obchodováním opcí neodmyslitelně pojí.
„Objem opcí od Tesly byl vždy velký, ale teď je naprosto obří,“ uvedl Michael Golding, ředitel tradingových aktivit na americkém trhu společnosti Optiver, jež s opcemi aktivně obchoduje. „Tesla představuje novou generaci investic. Ztělesňuje inovativní přístup v době, kdy trh s opcemi exploduje.“
Díky opčním transakcím Tesly – které jsou více než šedesátinásobné ve srovnání s obchody s opcemi společností z indexu FTSE 100 (sto největších společností obchodovaných na londýnské burze – pozn. redakce) a téměř sedmkrát větší než u firem z indexu eurozóny Euro Stoxx 50 – letos převýšil objem opcí obchodovaných americkými firmami veškeré ostatní akciové transakce.
K tomu přispěla velkou měrou sama Tesla. Z údajů banky Goldman Sachs vyplývá, že v listopadu převýšila nominální hodnota obchodů s opcemi o padesát procent veškeré transakce s akciemi – bez Tesly a Amazonu by přitom transakce s akciemi obchody s opcemi převýšily o dvacet procent. „Díky vysoké tržní kapitalizaci a mimořádně objemným opčním obchodům se z Tesly stal klíčový tahoun akciových trhů,“ stojí ve zprávě Goldman Sachs.
Podle Goldinga bývalo historicky zvykem, že objem obchodů s opcemi jedné z největších společností ve světě býval deset- až dvacetkrát menší než celková hodnota transakcí s opcemi všech amerických firem obchodovaných na burze. V poslední době však byly dny, kdy transakce s opcemi Tesly pětkrát až šestkrát převýšily transakce s opcemi na cenné papíry všech zbývajících společností S&P 500. „Trh s opcemi Tesly je zkrátka ohromný,“ konstatuje Golding.
Hodnota opcí závisí na tom, jak se chovají jednotlivé akcie, na něž jsou tyto tituly vystaveny. Obchodování s nimi je však natolik komplexní, že i odborníci přiznávají, že v případě velmi aktivních transakcí může hodnota opce mnohdy ovlivnit hodnotu původní akcie, a to se může dokonce začít přelévat do chování celého akciového trhu – opce tak rozviřují další faktory ovlivňující prostředí akciových trhů, které se pro investory stává ještě nepřehlednější.
Curnott z Macro Risk Advisors připomíná, že taková situace nemá v historii finančních trhů obdoby – aktuálně se obchoduje s nevídaně velkým objemem extrémně volatilních titulů, jež se navíc řídí vlastní dynamikou. Exploze akcií a opcí Tesly je proto jedním z důvodů, proč se hodnoty indexu VIX, uznávaného měřítka tržní volatility, tak výrazně liší od skutečné situace na americkém akciovém trhu.
„Tesla si žije vlastním životem,“ uvedl Curnott. „Otřásá tím, na základě čeho trhy oceňují riziko.“
Kdo vsadí na pokles Tesly?
Do opcí Tesly začali masivně investovat především drobní investoři, ale někteří z nich disponují většími zdroji, takže na Muskovu společnost mohou ve spekulativních transakcích sázet násobně větší prostředky než ostatní.
Indonésko-americký IT miliardář Leo KoGuan se nedávno nechal slyšet, že k počátku listopadu měl téměř 7,2 milionu akcií Tesly. Z velké míry toho docílil agresivním nakupováním call opcí na akcie Tesly – ty dávají kupujícímu právo získat příslušné množství akcií za předem smluvenou cenu v předem stanovenou dobu – a otevřel si tak dveře k populární cestě, jak znásobit vlastní zisky. Agentura Bloomberg ověřila, že KoGuan skutečně investoval do tak velkého objemu akcií, a jeho tvrzení v září potvrdil i jeden z ředitelů Tesly Martin Viecha zodpovědný za vztahy s investory.
KoGuan by se tak stal třetím největším individuálním akcionářem Tesly hned po Muskovi a spoluzakladateli společnosti Oracle Larrym Ellisonovi. Jeho pozice v Tesle aktuálně šplhá k osmi miliardám dolarů a na internetových fórech fanoušků Tesly a opčního investování se z něj stal hrdina – podle jednoho z uživatelů je KoGuan „Bohem Tesly“.
„Je jedním z těch, kteří se pouštějí do velkých transakcí s opcemi, dozajista tím ovlivňuje tržní sentiment a inspiruje ostatní,“ přiznává Golding. „Jako by hrdě mával vlajkou Tesly, uživatelé sociálních sítí ho vnímají jako nového vůdce, kterého je třeba následovat.“
Díky proslulosti a akciové volatilitě Tesly se s jejími tituly začíná obchodovat i v rámci strukturovanějších investičních produktů, jako jsou takzvané auto-callable instrumenty (umožňující automatický odkup titulu při naplnění předem stanovené podmínky – pozn. redakce). Akcie americké automobilky se tak vplétají do čím dál složitějších sítí ekosystému finančních trhů.
Auto-callable produkty jsou komplexní spořicí instrumenty, které se v poslední době těší velké oblibě zejména asijských investorů. Fungují nejčastěji na principu dluhopisu a bankéři kupujícím nabízejí atraktivní fixní výnos za přeprodej opcí na akcie. Tradičně se tento produkt uplatňoval především na transakce s opcemi z větších indexů jako S&P 500, Hang Seng či Nikkei, ale když se volatilita trhu začala snižovat, někteří bankéři začali auto-callable nástroje nabízet i pro nákup opcí na individuální akcie, které jsou méně stabilní. Oblíbenou volbou se stala právě Tesla.
„Tesla je vnímána jako sázka na jistotu, protože je to velká firma na špici technologického pokroku. Na trzích se ale chová velmi volatilně, a proto je pro investory lukrativní do ní investovat pomocí takovýchto strukturovaných produktů,“ vysvětluje Green ze Simplify.
Z masivního posílení akcií Tesly dokázaly těžit i větší skupiny na správu aktiv jako společnost Ark Investment Management investorky Cathie Woodové či Baillie Gifford, kterým se vyplatilo na výrobce elektromobilů vsadit nemalé prostředky.
Ovšem každá mince má dvě strany. Posílení Tesly citelně a trvale poškozuje výsledky mnoha dalších investorů, kteří v ní mají jen zanedbatelné či skromné pozice – v žargonu v portfoliích snížili její expozici. I když mnozí tvrdí, že valuace Tesly je výrazně nadhodnocena, exploze jejích akcií zásadně ovlivňuje benchmarky jednotlivých akciových fondů.
Že se výkonnost amerických podílových fondů specializujících se na růstové akcie v říjnu propadla na nejnižší úroveň za poslední dvě desetiletí, lze částečně přičítat i Tesle. Podle analytiků z Wells Fargo & Co. se jen kvůli Tesle relativní výkonnost těchto fondů v říjnu snížila o 0,46 procentního bodu. Místo očekávaných obstojných výsledků se tak i letos budou muset smířit s podprůměrným skóre.
„Investiční manažeři, kteří ve svých portfoliích tituly Tesly nezvýšili, si teď mohou rvát vlasy,“ přiznává Drew Dickson, hlavní investiční manažer v Albert Bridge Capital. „Právě toto rozhodnutí přispělo nemalou měrou k jejich neuspokojivým výsledkům. Otázkou je, kolik z nich teď drží pozice jen ze strachu, aby tentokrát nezůstali pozadu.“
Ti, kteří u Tesly sázeli na pokles, teď mohou jen naříkat. Hedgeové fondy, jež během posledních deseti let spekulovaly na sestup cen prostřednictvím takzvané krátké pozice, podle údajů analytické firmy S3 Partners kumulují nerealizovanou ztrátu ve výši šedesáti miliard dolarů. Jen za letošní rok přišly tyto firmy o jedenáct miliard dolarů.
Takzvaný short interest akcií Tesly – tedy procentuální podíl akcií, které si hedgeové fondy zapůjčí od makléře a následně je prodají – byl podle údajů S3 Partners ještě na začátku roku 2020 okolo dvaceti procent a v polovině listopadu se propadl na 3,3 procenta. To podle odborníků značí, že manažerům fondů se přestává chtít riskovat kariéry tím, že podcení vývoj akcií, které dlouhodobě odporují pravidlům finanční gravitace.
Ze hry postupně vypadávají i prominentní investoři, kteří vkládali naděje v návrat medvědího trhu – tedy klesající tendenci cen. Manažer jednoho takového hedgeového fondu Michael Burry – kterého veřejnost zná z knihy Sázka na nejistotu (The Big Short) od Michaela Lewise a stejnojmenného snímku s Christianem Balem – označil loni akcie Tesly za „směšné“ a prozradil svůj plán vstoupit do krátké pozice. V říjnu přiznal, že byl nucen akcie zpětně odkoupit a krátké pozice uzavřít.
„Akcie Tesly jsou klasickým případem takzvané meme akcie (vysoce volatilní titul populární zejména mezi mladšími investory díky sociálním sítím – pozn. redakce),“ tvrdí Green. Ukazuje na příklad společností jako GameStop, jejichž hodnoty akcí raketově vzrostly právě díky krátkodobé euforii na sociálních sítích. „Short selling akcií Tesly je v tuto chvíli především otázkou ega. Tesla je jednou z příčin, proč se v poslední době rozpadá veškerá důvěra ve spolehlivost investičních skupin.“
Bublina elektromobility
Finanční analýza datové společnosti Quant Insight ukazuje, že akcie Tesly odolávají vlivům dalších tržních a ekonomických trendů, což dokazuje, jak jedinečnými a nevysvětlitelnými pravidly se jejich chování řídí a proč se v mnohém podobají bitcoinu.
V současnou chvíli hraje v jejich prospěch pestrá směsice faktorů, jako jsou očekávání vysoké inflace, tlak na dolar a nejistota na úvěrových trzích. Šéf Quant Insight Huw Roberts dodal, že „chování Tesly se vymyká známým makroekonomickým režimům a naproti tomu se řídí vlastními faktory, jako jsou tweety Elona Muska“. Makroekonomickými režimy se v tomto případě míní, jak různé ekonomické okolnosti posilují či oslabují konkrétní akcie a sektory.
Někteří analytici a manažeři fondů tvrdí, že díky úspěchu Tesly se začala vznášet aura vysokých očekávání nad vším, co nějak souvisí s elektromobilitou. Firmy následující příklad Tesly – Rivian Automotive a Lucid Group – sice generují jen nepatrné výnosy a praktické žádné zisky, ale i tak jsou dnes hodnoceny na 110 miliard, respektive 90 miliard dolarů.
Tržní kapitalizace firem z akciového indexu, který pro odvětví elektromobility a elektrických baterií sestavila redakce Financial Times, dosahuje takřka 1,8 bilionu dolarů. Pro srovnání, hodnota tří největších automobilek ve světě je 254 miliard dolarů v případě Toyoty, 135 miliard dolarů u Volkswagenu a 42 miliard dolarů u Hyundaie.
„Díky Tesle je teď vše související s elektromobilitou vychvalováno do nebes,“ dosvědčuje Benjamin Bowler, hlavní stratég oddělení finančních derivátů v Bank of America.
I u společnosti, jako je Nikola – americký startup zaměřený na elektrické kamiony, který musel zaplatit pokutu 125 milionů dolarů, jež mu uložila americká Komise pro burzu a cenné papíry kvůli klamání investorů ohledně technologie –, je hodnota stále okolo 5,4 miliardy dolarů. S takovou valuací by se startup kvalifikoval do indexu S&P 500 – kdyby ovšem generoval nějaký zisk.
Pokud bude hvězda Tesly stoupat i dál, její fanoušci se mohou těšit na další zisky. Těch pár zbývajících, kteří o ní pochybují, se musí připravit na další ztráty a prostředí akciového trhu se bude muset přizpůsobit. Pokud by však akcie Tesly začaly strmě padat, finanční trhy utrpí šrámy nepředstavitelného rozsahu.
I když se v listopadu Tesla propadla o celých 17,6 procenta, rychle se vrátila k růstu a krátkodobé oslabení nezpůsobilo větší výkyvy. Ale i tak: v důsledku tohoto mírného poklesu ceny už nepřekonaly úroveň z října a větší a trvalejší propad by mohl mít dalekosáhlejší důsledky.
„Stalo se novým trendem, že i ty nejmenší podružnosti dokážou zamávat všemi hodnotami,“ uvedl Dickson. „Já si sice stojím za tím, že o úspěchu na akciovém trhu rozhodují skutečně podstatné parametry, ale během posledních let jsme svědky toho, že v krátkodobém a střednědobém horizontu trhu vládnou věci jako dobré načasování, setrvačnost, euforie na sociálních sítích a osobní preference.“
Na závěr připomněl slova ekonoma Benjamina Grahama, který řekl, že z dlouhodobého hlediska dokáže být akciový trh přesný jako váha, ale z krátkodobého se podobá spíš pouhému hlasovacímu zařízení. „Aktuálně mi přijde, že na trzích již dlouho dobu pouze hlasujeme,“ konstatoval Dickson.
Robin Wigglesworth, FT


