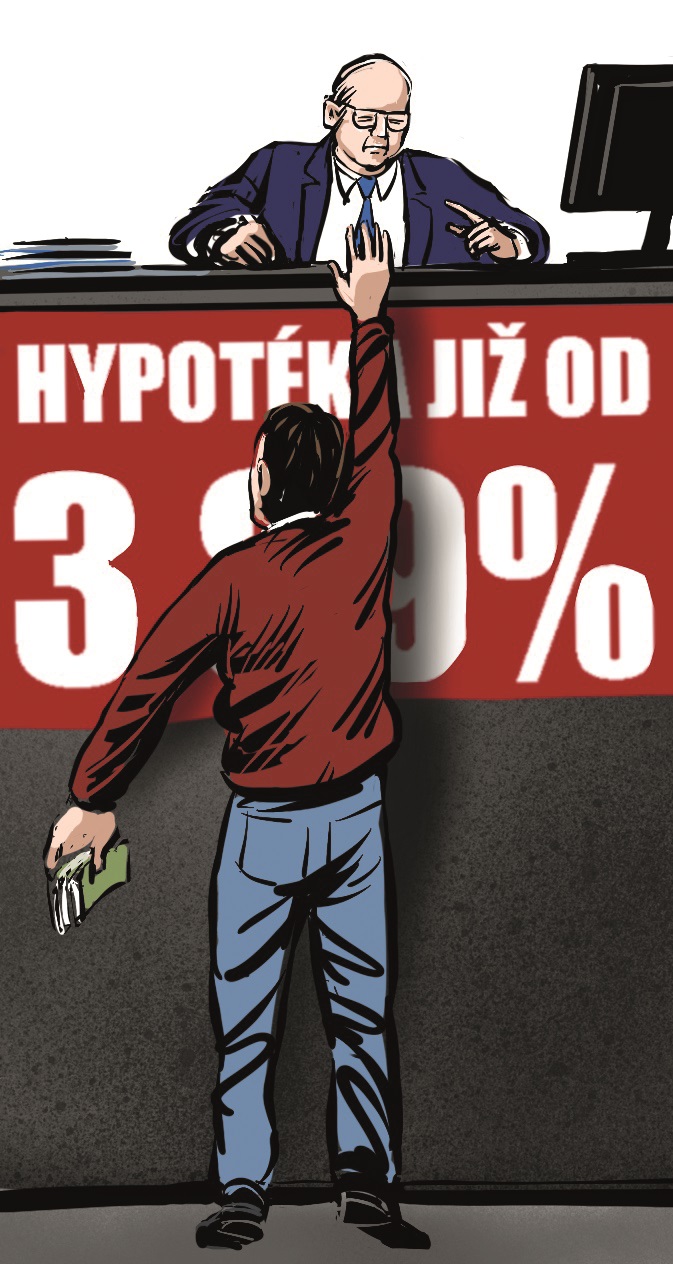
Hej, kámo, nechceš hypotéku?
Jaký bude rok 2022 na trhu hypoték a bydlení? Bouřlivý. Covidový. Drahý. Nespojitý. Nervózní. Dlouhý. Z několika důvodů.
Tím prvním jsou bezpochyby rostoucí úrokové sazby. Zatímco v prosinci 2018 činila průměrná sazba u hypotéky 2,91 procenta, a měsíc na to dokonce atakovala tři procenta, potom docházelo ke zlevňování úvěrů na bydlení až do února letošního roku, kdy sazba padla na průměrných 1,91 procenta. Změna politiky centrální banky nakopla úroky směrem vzhůru. V listopadu činila průměrná sazba hypotéky 2,70 procenta, přičemž v minulém týdnu jsme se u některých reklam na hypotéky mohli setkat s nekompromisním „již od 3,89 procenta“. A to je znát.
U nemovitosti za pět milionů korun a úvěrem 4,5 milionu (splatnost 30 let) činila v lednu 2021 měsíční splátka 16 431 korun, u úvěru se sazbou 3,89 procenta to je ale již 21 199 korun. Hodnoty inflace ani verbální intervence členů bankovní rady nedávají příliš optimismu, že by po Novém roce jely sazby z kopce zase dolů, a tak jsme v prostředí očekávaného růstu sazeb svědky překotného zasmluvňování, což trh nemovitostí žhaví doběla.
Bez ohledu na sazby bude na trhu hypoték významným milníkem duben 2022, kdy vejde v účinnost nastavení limitů úvěrových ukazatelů u poskytovaných hypotečních úvěrů. Tímto opatřením, které se skládá ze třech nástrojů, chtějí centrální bankéři zchladit poptávku na trhu nemovitostí.
Ukazatel LTV (loan to value, tedy výše úvěru k hodnotě nemovitosti) poklesne z 90 procent na 80. Pokud zůstaneme u nemovitosti za pět milionů, na kterou jsme si v předchozím odstavci brali úvěr 4,5 milionu, žadatel nově dostane už jen čtyři miliony korun. Z kapsy tak bude muset vytáhnout celý milion (výjimku budou mít žadatelé do věku 36 let nakupující nemovitost k bydlení, pro které zůstává v platnosti 90procentní LTV).
Ukazatel DTI (debt to income, tedy výše dluhu vyjádřená v násobcích čistého ročního příjmu) zastropuje maximální výši hypotéky na 8,5násobku ročního čistého příjmu (respektive 9,5násobku u žadatelů mladších 36 let). Na čtyřmilionovou hypotéku na byt za pět milionů tak dosáhne žadatel (nebo žadatelé), kteří budou disponovat čistým měsíčním příjmem minimálně 39 215 korun, respektive 35 087 u mladších žadatelů.
Teprve pak přijde skutečné síto, v němž budou hrát významnou úlohu právě rostoucí sazby. Ukazatel DSTI (debt service to income, tedy poměr výše splátky vůči čisté měsíční mzdě) nesmí nově překročit 45 procent (50 procent pro žadatele mladší 36 let). Pokud zůstaneme u našeho čtyřmilionového úvěru, u sazby 3,89 procenta bude muset dlužník v čistém měsíčně vydělat 41 873 korun (dlužník z minulého odstavce by tedy neprošel). Pro ilustraci opět uveďme, jak by se tento ukazatel choval při nejnižší letošní sazbě, tedy 1,91 procenta: pak by žadateli stačil čistý výdělek zhruba 32 455 korun měsíčně.
Když si k těmto faktorům připočtete bezprecedentní růst cen stavebních materiálů a energií, prodlužující se doby dodání materiálů i dodání stavebních prací, klesající počet stavebních povolení i dokončovaných bytů, nedostatek agenturních pracovníků nebo riziko mobilizace ukrajinských pracovníků kvůli vojenskému neklidu na ukrajinsko-ruské hranici, můžete se vsadit, že příští rok bude na trhu s bydlením všechno, jen ne nudný.
Autor je ekonom a vysokoškolský pedagog, ředitel výzkumu v Centru ekonomických a tržních analýz