Hyperinflace zřejmě nehrozí
Zakladatel a šéf Twitteru Jack Dorsey napsal 23. října na svůj twitterový účet: „Hyperinflace změní vše. Je to tady.“ Opravdu hrozí? Inflace je všeobecný růst cen, tedy cenové hladiny v ekonomice. Pokud zdraží jen jeden statek, například rohlíky, o inflaci nejde.
Cenová hladina je poměrně jasný koncept: každý vidí, že cenová hladina (všeobecné ceny) je v Německu o dost vyšší než v Česku. Změřit ji však není triviální. Ekonomičtí statistici používají několik metrik, nejčastěji takzvaný index spotřebitelských cen. Ten u nás měří Český statistický úřad, který má ve spotřebním koši zhruba 450 výrobků, u nichž sleduje pohyb cen − například potravin, snubního prstenu, nájemného, bot, auta, ceny za kadeřníka nebo poplatek za psa. Musí to však být spotřební zboží, takže lokomotivy nikoli.
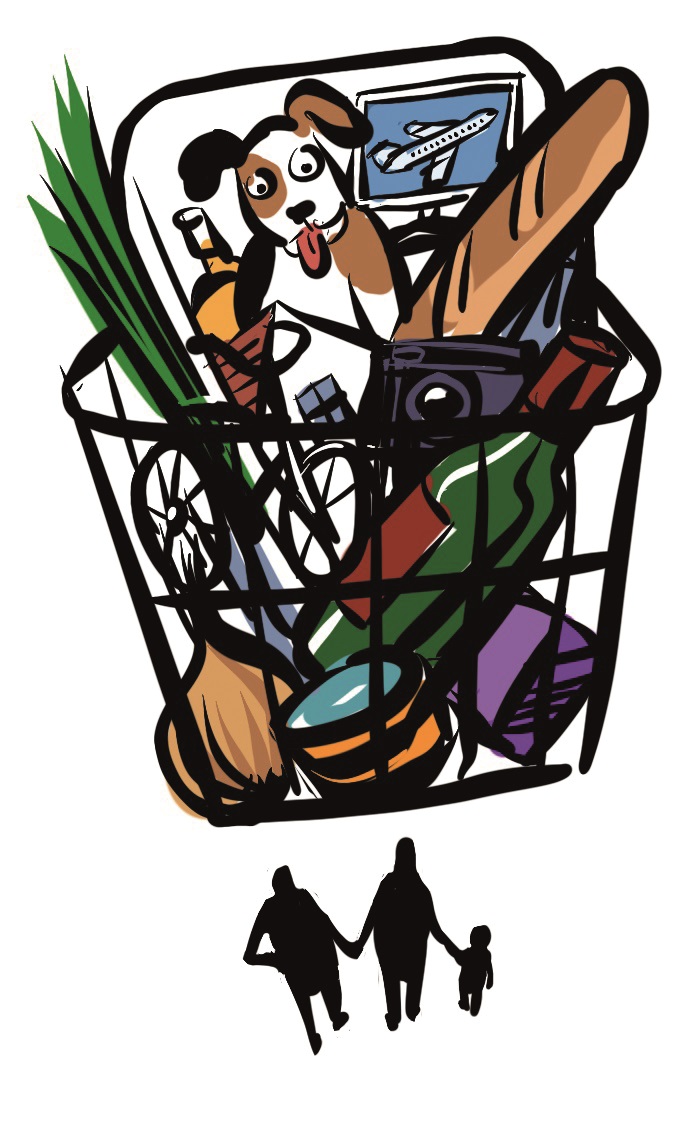
Pokud se zvyšuje celková cena tohoto spotřebního koše, roste index spotřebitelských cen, jde o inflaci. Toto slovo v češtině nic jiného neznamená, ale například v angličtině odpovídá původnímu latinskému významu – „nafukovat“, tedy zvětšování měnové zásoby. Někteří ekonomové to dodnes zpochybňují, ale dle většiny z nich platí takzvaná kvantitativní teorie peněz – jejich větší množství v ekonomice znamená vyšší nominální ceny.
Pokud bychom se jednoho rána probudili a zjistili, že máme dvojnásobek peněz v peněžence i na účtu a totéž i ostatní a prodejci by věděli, že tato změna se dotkla všech, zdvojnásobili by veškeré ceny. Inflace by byla sto procent, ale reálné ceny (co si lze koupit z výplaty) by se nezměnily. Kdyby se odehrávala tak, že všichni k novým penězům přijdou stejně rychle, byla by prakticky bezúhonná. Reálná inflace se však šíří jako vlna, takže ti na jejím začátku mají nové peníze, ale staré ceny a ti na konci už nové ceny, ale ještě ne nové peníze.
Kvůli těmto negativním jevům se centrální banky snaží udržet inflaci nízkou. Proč ne nulovou? Domnívají se, že zvyšuje index spotřebitelských cen a že při příliš nízké inflaci se jim hůř provádí měnová politika. Nyní ji má hned několik ekonomik včetně té české vyšší, než jsme byli v uplynulých letech zvyklí.
Je to dané vynucenými úsporami z lockdownů (byli jsme zavření doma, nemohli jsme utrácet a teď si to nahrazujeme), velkými vládními výdaji (obdobný efekt), uvolněnou měnovou politikou (banky poskytují levné úvěry) a takzvaným negativním nabídkovým šokem ze zahraničí (narostly ceny například elektřiny, plynu či čipů). S tím posledním příliš nenaděláme, aspoň ne krátkodobě. Obtížně lze také přesvědčit lidi, aby nezvyšovali své výdaje, když byli několik měsíců zavření doma. Vláda ale může omezit utrácení a centrální banka utáhnout měnovou politiku, což už dělá.
Krátkodobá inflace podléhá nepeněžním jevům (například změně daní, vládním výdajům či negativním šokům), ale dlouhodobě závisí pouze na přísnosti centrální banky. Nemůže totiž spotřebiteli dramaticky zdražit část spotřebního koše, aby si to nějak nekompenzoval. Jinak by mu došly peníze.
Centrální banky USA, eurozóny, Česka nebo Švýcarska jsou celosvětově považované za důvěryhodné a jejich inflační plnění hodnocená velmi dobře. Je pravdou, jak si asi všiml Jack Dorsey, že nechaly v minulých letech narůst měnovou zásobu. To však automaticky neznamená trvale vysokou inflaci – to by ji centrální banky musely chtít.
Hyperinflace, inflace v desítkách až stovkách procent, hrozí jen při naprostém rozpadu politického systému a zpolitizování centrální banky. Nemyslím, že máme dnes větší důvod než před pandemií obávat se tohoto černého scénáře.
Martin Pánek, ředitel, Liberální institut