Konec doby pobočkové
Evropské bankovní domy do roku 2023 zavřou pod tlakem klesajících výnosů až dvě pětiny svých filiálek.
Tradiční bankovnictví zřejmě čeká nejradikálnější změna za celou jeho historii. Během následujících dvou let může v Evropě zmizet čtyřicet procent filiálek finančních domů. Zjistila to studie poradenské společnosti PwC nazvaná Retail Banking Monitor 2021, jež proběhla mezi padesáti evropskými, americkými a australskými bankami s více než 690 miliony klientů a bilanční sumou přesahující 18 bilionů eur.
Hlavním motivem pro razantní škrty v pobočkové síti je pokles zisku na jednoho klienta, který se meziročně (mezi lety 2019 a 2020) snížil o osm procent na 193 eur. To jsou ovšem jen průměrná čísla, podle studie PwC profitabilita některých evropských finančních domů spadla o celých čtyřicet procent. Důvodem poklesu zisků, ale i celkových výnosů bank byl v pandemickém roce 2020 nižší počet mezinárodních transakcí a plateb kreditními kartami i menší poptávka po spotřebitelských úvěrech.
Nadprůměrní Švýcaři
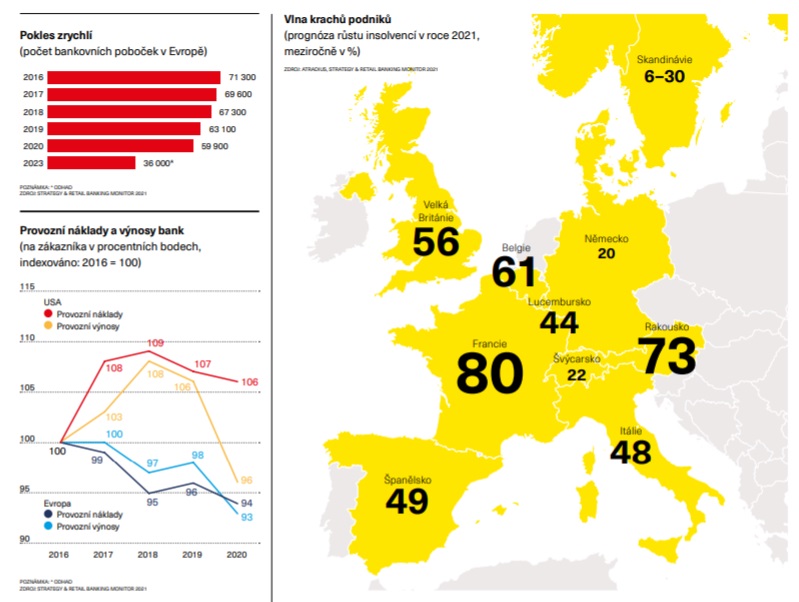
Faktem je, že počet bankovních poboček například v Evropě klesá dlouhodobě – zatímco v roce 2016 jich měli zákazníci k dispozici více než 71 tisíc, loni to bylo již jen necelých 60 tisíc. To je za pět let minus necelých 16 procent. Zamýšlené škrty však budou daleko razantnější. Jen pro příklad: francouzská Société Générale oznámila zavření 600 poboček, italský UniCredit dalších 450 poboček, německá Deutsche Bank hodlá propustit 18 tisíc zaměstnanců a britská HSBC dokonce 35 tisíc zaměstnanců.
Pokud se tyto plány naplní, podle odhadu PwC bude v roce 2023 na starém kontinentu existovat pouze kolem 36 tisíc bankovních poboček. „Dlouhotrvající lockdown ukázal zákazníkům a top manažerům v bankách, že lze provést takto drastické škrty. A přispívá k tomu i přechod na bezhotovostní platby a také skutečnost, že nová skupina zákazníků využívá bankovnictví online a přes mobilní telefony,“ objasňuje studie příčiny zásadního urychlení zavírání poboček.
Studie PwC rovněž odhalila významné rozdíly mezi jednotlivými bankovními trhy. Dobře to ukazuje již zmíněný průměrný zisk na jednoho klienta 193 eur za uplynulý rok. Zatímco švýcarské banky loni dokázaly vydělat 444 eur na zákazníka a rakouské 208 eur, německé pak jen 172 eur. „Nadprůměrné švýcarské výnosy souvisejí s vysokými individuálními hypotečními dluhy klientů. Vzhledem k tomu, že Švýcaři tento dluh z daňových důvodů zřídkakdy plně splatí, zaručuje to švýcarským bankám stálý zdroj příjmů. Pozitivní je také to, že švýcarským retailovým bankám se podařilo brzy digitalizovat své podnikání,“ vysvětlil portálu finews.com autor studie Andreas Pratz, partner německé pobočky PwC.
Změna trendu
Pratzova studie se soustředila mimo jiné i na porovnání tempa poklesu výnosů a nákladů. V celkových číslech se výnosy evropských bank loni propadly o čtyři procenta, ale náklady jen o dvě (tedy klesaly pomaleji než výnosy). Naopak kvůli omezeným možnostem utrácení úspory na účtech evropských finančních domů nabobtnaly o devět procent (v předchozích letech to bylo meziročně v průměru jen plus tři procenta – pozn. red.).
Zároveň rezervy na ztráty z úvěrů vyskočily o vysokých 110 procent. To ukazuje, že banky očekávají po ukončení státních podpor rozsáhlou insolvenční vlnu a s tím i spojenou nezaměstnanost. A nebude to jen „vlnka“, počet krachů podniků podle odhadů studie má letos meziročně vyskočit v Německu sice „jen“ o pětinu, avšak o 48 procent v Itálii, o 56 procent ve Velké Británii, a dokonce o 80 procent ve Francii.
Navíc rostoucí objem depozit podle PwC povede ke zvýšení cen běžných spořicích účtů. „Transformace vkladů do výnosů z poplatků je v podstatě imperativ,“ píše se ve studii. Že se nejedná o teorii, ukazuje situace v Německu. Zdejší banky mají jedny z nejnižších výnosů na klienta, a tak intenzivně hledají způsoby, jak více vydělat. Jasným trendem je růst poplatků za vedení účtu. Ty například Deutsche Bank loni v červnu zvýšila o 20 procent a družstevní banka Sparda West v některých případech i více než o 200 procent. A také stále více německých bank v poslední době začalo účtovat i záporné úrokové sazby ze spořicích vkladů ve výši půl procenta od určité výše zůstatku. Zatímco u řady bank je to až například od padesáti nebo sto tisíc eur, u Degussa Bank od začátku července tato hranice spadla na pouhých pět tisíc eur. Nelze se divit, že německá média píšou o „trestních úrocích“.
Na velikosti záleží
Jaké jsou příčiny rozdílné ziskovosti jednotlivých bankovních domů? „Objemy obchodů jsou jedním z nejsilnějších faktorů ovlivňujících schopnost bank dosahovat zisků. Právě menší finanční domy trpí častěji zvýšením nákladů. Banky v zemích s důrazem na služby spojené s běžnými účty a méně na volatilnější půjčování a karetní produkty pak byly v rámci pandemie covidu-19 odolnější. Relevantní je další kontext trhu, například intenzita konkurence nebo daňové režimy, jako je tomu ve Švýcarsku,“ shrnují hlavní závěry studie její autoři s tím, že právě Německo je příkladem země, kde velký počet subjektů na trhu vede k nízké ziskovosti finančních domů.
Zajímavá je i perspektiva dalšího vývoje, jak ji vidí PwC: „S normalizací obchodních, osobních a cestovních návyků by banky na trzích, jako jsou Velká Británie nebo Švýcarsko, měly zaznamenat dynamičtější vzestup zisků než jejich evropští konkurenti. Obecně očekáváme, že dojde k dalšímu navyšování poplatků za vedení účtů i platebních karet. Banky se také více zaměří na rozvoj stávajících vztahů se zákazníky spíše než na drahé lákání nových klientů.“
Konec bankéřů na čekané
Ovšem aby si banky alespoň udržely současné zisky i přes razantní pokles počtu poboček, bude třeba zásadně změnit způsob obsluhy klientů. „Model, kdy bankovní poradci sedí na pobočkách a čekají, zda se nějaký klient zastaví, je neudržitelný. To znamená, že nyní poradci stráví pouze 15 až 25 procent svého času se zákazníky a podaří se jim v průměru prodat jeden až dva úvěrové produkty denně,“ popisuje Andreas Pratz. Budoucí role poboček podle něj vypadá jinak.
„Digitální banky namísto lákání co největšího počtu zákazníků do poboček budou vyhledávat své klienty a zjišťovat jejich potřeby prostřednictvím cíleného online marketingu,“ tvrdí Pratz s tím, že lidé budou automaticky klasifikováni pro různá následná sledování a aktivní oslovování pomocí elektronické pošty, nabídek do aplikací v mobilních telefonech i telefonických hovorů. Díky tomu bankovní poradci dokážou zvýšit čas věnovaný zákazníkovi až na tři čtvrtiny své pracovní doby a také uskutečnit násobně více skutečných prodejů.