Konec superlevných peněz?
Během pandemie si domácnosti, firmy i vlády napůjčovaly miliardy. Teď ale centrální banky začínají šlapat na brzdu.
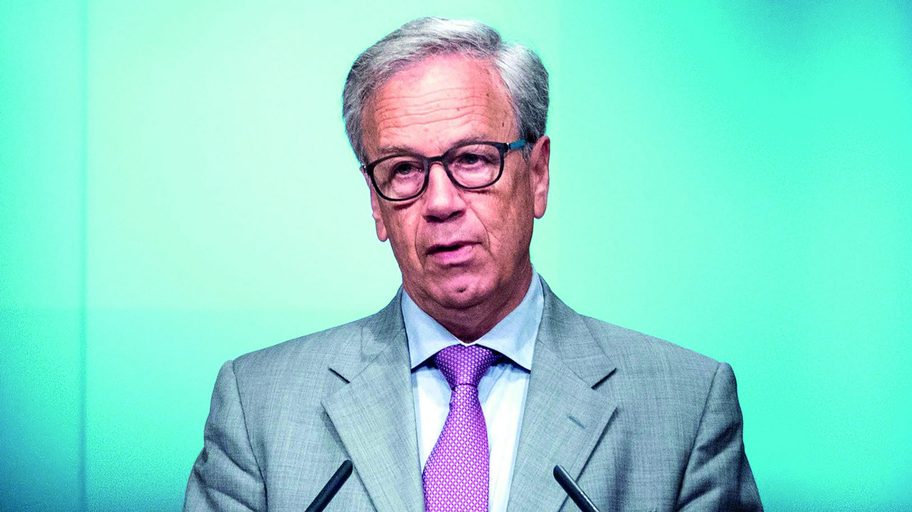
Události, jako je tisková konference konzervativní Norges Bank o budoucím směřování norské měnové politiky, znalci globálních finančních trhů většinou nesledují se zatajeným dechem. Letos v září to ale bylo jinak. Norská centrální banka se rozhodla zvýšit úrokové sazby o 0,25 procenta, čímž jasně stvrdila směr, jímž se začaly ubírat měnové politiky států po celém světě.
Centrální banky začínají všemi možnými prostředky bránit tomu, aby si mohly domácnosti, firmy i vlády půjčovat za výjimečně výhodné sazby (například Česká národní banka předminulý týden zvýšila sazby razantněji než Norové, z 0,75 procenta rovnou na 1,5 procenta – poznámka redakce). Ve stejném týdnu jako Norsko úvěry zdražily i čtyři centrální banky rychle se rozvíjejících ekonomik – v Pákistánu, Maďarsku, Paraguayi a Brazílii. Americký Federální rezervní systém (Fed) i Bank of England naznačily, že mají rovněž v plánu monetární opatření zpřísňovat.
Regulátoři měnových politik obecně hodnotí pozitivně, že se ekonomická obnova odehrává rychleji, než se předpokládalo na začátku roku. Začínají se však obávat, aby peníze nezůstaly příliš levné příliš dlouho. V době, kdy se svět vzpamatovává z koronavirové krize, by to mohlo vést k vyšší inflaci, hromadnému úvěrování a finanční nestabilitě.
„Podle pravidel normalizace ekonomiky je teď ideální doba k tomu začít úrokové sazby postupně vracet k normálu,“ vysvětlil stanovisko Norges Bank její guvernér Oystein Olsen. Dodal, že zvýšení sazeb z nuly na 0,25 procent pravděpodobně nebude poslední. Inflace se totiž začala přibližovat dvouprocentnímu cíli, a banka proto plánuje úrokové sazby dále navyšovat, aby předešla finanční nerovnováze způsobené vysokou zadlužeností domácností a cenami realit.
Ekonomický trend, kterým se vydává Norsko, se objevuje napříč vyspělými ekonomikami světa. Podle předpovědí OECD se budou země G20 z krize zotavovat postupně. Úrovně průmyslové výroby a zaměstnanosti, která jim byla prognózována před propuknutím pandemie, by měly dosáhnout do konce příštího roku.
Ve srovnání s následky finanční krize z let 2008 a 2009, kdy se řada vyspělých států s ničivými dopady recese nedokázala vyrovnat v podstatě doposud, by takový scénář znamenal mimořádný úspěch. Podle hlavní ekonomky OECD Laurence Boonové nejsou však cíle těchto prognóz dostatečně ambiciózní. Řada zemí, zejména evropských, se potýkala s vysokou nezaměstnaností ještě před pandemií a podle Boonové by si státy mohly vést lépe. Tvrdí, že nestačí vrátit ekonomiky „tam, kde byly před pandemií, ale s většími dluhy“.
Vytrvalý růst cen
Takto vysoké požadavky na výkonnost světové ekonomiky v kombinaci s radikální změnou spotřebitelského chování s sebou nesou řadu obtíží, před kterými již nelze zavírat oči. Náklady na přepravu zboží se od začátku roku 2019 téměř zpětinásobily. O něco méně, ale i tak citelně zdražily suroviny a potraviny.
Kvůli celosvětovému nedostatku polovodičů se zpozdily dodávky zboží a průmyslová výroba přestala uspokojovat poptávku spotřebitelů, zejména v automobilovém odvětví. Dodavatelský řetězec se potýkal s pravidelnými výpadky a pandemické lockdowny bránily hladké distribuci zboží. Zvyšování cen na sebe proto nenechalo dlouho čekat a ještě zhoršilo už tak pochmurné vyhlídky na zpomalení ekonomického růstu.
„Poměrně výrazně se odchylujeme od strategie zaměřené na podporu růstu a investic do komodit, jež jsme uplatňovali v posledních měsících,“ napsal na konci září tým mezinárodních expertů z investiční skupiny Citi.
Ve světě neúprosného zvyšování cen a nepředvídatelných komplikací ekonomické obnovy se centrálním bankám funguje těžko. Pro jejich činnost je klíčové mít co nejlepší přehled o zaměstnanosti, výrobě a službách v dané ekonomice. Na základě toho je jejich úkolem regulovat spotřebu občanů tak, aby se inflace držela nízko na stabilní, nejčastěji dvouprocentní úrovni.
Postpandemickou ekonomickou obnovu budou komplikovat rostoucí ceny v energetice a akutní nedostatek zboží. Bude proto mnohem těžší mít cokoliv pod kontrolou a zejména složité bude předpovídat optimální míru spotřeby v zemích, jež se budou s virovou nákazou dál potýkat. Pro nastavování úrokových sazeb budou muset centrální banky odhadovat jak nabídku, tak poptávku.
V posledních týdnech se začaly množit důkazy, že státy trpí nedostatkem pracovníků a spotřebitelé začali více utrácet, proto se regulátoři začali přiklánět k agresivnější úpravě úrokových sazeb. O dalším směřování měnové politiky diskutovali na konci září i členové amerického Fedu, kteří potvrdili, že plánují stáhnout státní kompenzační programy zavedené v prvních měsících pandemie s cílem snížit riziko recese.
Předseda Fedu Jerome Powell rovněž oznámil, že banka plánuje omezit program pravidelného měsíčního odkupu aktiv ve výši 120 miliard dolarů, který měl fungovat do chvíle, než se projeví „citelný pokrok“ při dosahování dvou základních cílů: průměrné dvouprocentní inflace a co nejvyšší zaměstnanosti. Oznámení dalších kroků Powell naplánoval až na další setkání bankovní rady v listopadu, kde se podle očekávání ohlásí začátek „uskromňování“ v podobě postupného snižování spotřeby. Dle Powella se experti z výboru pro volný trh shodli, že stimulační balíčky budou do roku 2022 zcela staženy.
Spolu s Powellovými prohlášeními byly zveřejněny různé prognózy vývoje amerických úrokových sazeb, z nichž vyplývá, že čím dál víc odborníků počítá s jejich navyšováním od příštího roku. O tom, jak budou v roce 2022 přesně upraveny, nepanuje v bankovní radě stoprocentní shoda a členové jsou rozděleni na dva vyrovnané tábory. Podle prognóz by však sazby měly být do roku 2023 navýšeny přinejmenším třikrát.
„Takto se Fed rozhodl, protože inflace se jeví jako trvalý trend. Živit ji očekáváními a vytvořit inflační spirálu je příliš riskantní, proto by měla banka akomodační měnovou politiku omezit co nejdříve,“ uvedl Donadl Kohn, bývalý zástupce předsedy Fedu, který nyní pracuje pro výzkumnou společnost Brookings Institution.
Prudký nárůst cen a nedostatečně rychlý růst ekonomiky je i podle Bank of England důkazem, že vysoká inflace bude trvat déle, než původně předpokládala – po většinu roku 2022 teď očekává více než čtyři procenta. Proto začaly panovat obavy, že nedostatečně dynamický vývoj na trhu práce v kombinací s inflací, byť dočasnou, by mohl firmy motivovat ke zvyšování mezd a cen.
Zakladatel poradenské společnost Heteronomics Philip Rush tvrdí, že ze zápisu setkání bankovní rady Bank of England vyplývá, že se přiklání k takzvané „jestřábí strategii“ (agresivnější zvyšování úrokových sazeb s cílem udržet inflaci pod kontrolou – poznámka redakce). Většina ekonomů si vyjádření londýnské centrální banky vyložila jako signál, že ke zvyšování sazeb přistoupí nejpozději v únoru – případně v listopadu, i když to je méně pravděpodobné. Tímto přístupem se diskurz Fedu i Bank of England proměnil v porovnání s letními měsíci, kdy si obě instituce nastavily nemalé množství podmínek, které musejí být před zpřísněním měnové politiky splněny.
Eurozóna se naopak nachází v jiné situaci. Země platící eurem měly hlubší problém s nízkou inflací a zhruba o milion víc nezaměstnaných než na začátku pandemie. Prezidentka Evropské centrální banky Christine Lagardeová v zářijovém rozhovoru pro server CNBC zopakovala, že zvyšující se inflaci vnímá jako „dočasnou“ a že ohlašované strategie „začnou dávat smysl“, až se vyřeší výpadky v dodavatelském řetězci. Lagardeová ale také zmínila, že vysoké ceny energií budou problematické delší dobu a že inflace začala růst dřív, než ECB předpokládala.
Stejný týden se k situaci vyjádřil jeden z jejích zástupců, Luis de Guindos, který nezněl stejně optimisticky. Na online konferenci pořádané redakcí Financial Times uvedl, že „reálně hrozí, že inflace poroste výrazně rychleji“, zejména pokud se aktuální zvyšování cen, způsobené částečně vyššími cenami energií, projeví silnějším tlakem na zvyšování mezd.
Osamocené Turecko
Rozvíjející se ekonomiky si často nemohou dovolit vyčkávat a až pak začít jednat. Jejich úřady nemají s regulací inflace dlouholeté zkušenosti, investoři na ně vyvíjejí konstantně větší tlak a při prvním náznaku rostoucích cen požadují okamžitou akci. Velkou část spotřeby navíc představují výdaje za potraviny a energie a výhled vývoje v řadě velkých rozvíjejících se ekonomik – jako jsou Argentina, Brazílie, Mexiko, Rusko či Turecko – proto začal znepokojovat OECD. Odborníci se obávají, že inflace v těchto státech „pravděpodobně potrvá déle“.
Ve většině těchto zemí byly úrokové sazby již navýšeny. Brazílie přistoupila 22. září ke zvýšení o jeden procentní bod na 6,25 procenta. Centrální banka ve zdůvodnění zmínila „vyšší vstupní náklady, omezení dodávek a přesun spotřeby z odvětví služeb k nákupu zboží“.
Výjimku v tomto globálním trendu restriktivnější měnové politiky představuje Turecko: místní centrální banka se rozhodla ignorovat ekonomické prognózy, prohlásila, že inflace je jen dočasná a úrokové sazby naopak snížila o jeden procentní bod na 18 procent. A to i přesto, že inflace se zde v srpnu vyšplhala na 19,25 procenta.
Většina odborníků tureckou strategii vnímá jako politicky motivované rozhodnutí guvernéra centrální banky, který se na post dostal v červnu poté, co prezident Recep Tayyip Erdogan sesadil jeho předchůdce kvůli příliš přísné regulaci inflace. Turecká lira po tomto kroku podle očekávání klesla, příjmy se ještě snížily a ceny dováženého zboží zvýšily. Turecko teď bude pod hledáčkem celého světa: ukáže se, zda tento riskantní krok přinese očekávaný efekt, zda na slabší tureckou měnu zareaguje export a inflaci se podaří udržet pod kontrolou.
Na konci září byla ale turecká strategie onou výjimkou potvrzující pravidlo. Ostatní tradičněji smýšlející centrální banky zvolily opačný směr. Všechny zaskočila jak rychlost růstu cen, tak rozsah výpadků dodavatelského řetězce způsobeného mimo jiné tím, že se spotřeba obyvatel přesunula ze služeb k nákupu zboží. Odborníci stále doufají, že inflační problémy budou jen dočasné, ale vzhledem k neustále se zvyšujícím cenám energií je možné, že nárůst cenové hladiny bude státy trápit déle, než ještě před pár týdny předpokládaly.
Inflace se obávají i nejsilnější ekonomiky světa takovým způsobem, který byl ještě na začátku roku nemyslitelný. Situace se však změnila a měnové politiky se začaly dostávat z nejhoršího. Centrální banky se proto začnou houfně přiklánět k restrikcím.