Majetek se dědí snáz než odpovědnost
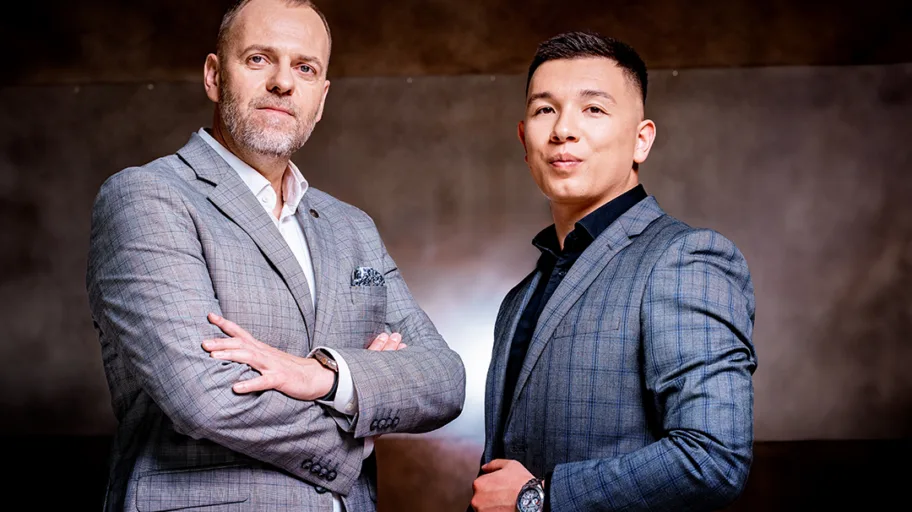
Jak mladší generaci připravit na správu rodinného bohatství? „Svěřte jí část prostředků a dejte prostor samostatně rozhodovat, chybovat, uspět i selhat,“ shodují se Pavel Černík a Dominik Krampla z Multi Family Office Sušánka & partneři.
Akcie, nemovitosti či rozhodovací pravomoci lze na papíře většinou převést poměrně snadno. Mnohem obtížněji se předává zkušenost, odpovědnost a vztah k majetku, který jedna generace desítky let budovala a druhá do něj vstupuje z úplně jiné pozice.
Pavel Černík se na nástupnictví v majetných podnikatelských rodinách dívá především optikou vztahů, rolí a rozhodování uvnitř rodiny. Jeho kolega Dominik Krampla řeší stejnou otázku z investiční stránky. Oběma jde ale při práci s rodinami o totéž: nastavit správu majetku tak, aby jednotlivé generace měly dostatek svobody a zároveň svými rozhodnutími neohrozily kapitál, který má sloužit i těm následujícím.
Začněme tím nejtěžším momentem. V jaké chvíli by si měl zakladatel přiznat, že na správu rodinného majetku už sám nestačí?
Pavel Černík: Z pohledu rodinné dynamiky tento moment nepřichází s konkrétní částkou na účtu, ale s uvědoměním, že rodina a správa rodinného majetku není firma. Pokud na vlastní děti a manželku začnete aplikovat manažerský přístup, nebo ještě hůř firemní KPI, reportovací tabulky a direktivní řízení, riskujete, že se členové rodiny přestanou otevřeně vyjadřovat a budou jen plnit očekávání zakladatele. V horším případě rodinu rozbijete. Od špičkových právníků si zakladatelé často nechávají sepsat neprůstřelnou rodinnou ústavu a myslí si, že mají hotovo. Ale pak přijdou na zasedání rodinné rady a… Vládne tíživé ticho. Mladší generace se bojí cokoliv říct, aby otce nezklamala. Pokud u stolu chybí psychologické bezpečí, ani nejlepší právní dokument nezajistí, že se rodina dokáže domluvit.
Dominik Krampla: Nemyslím si, že si musí přiznat, že na něco nestačí. Spíš potřebuje rozpoznat, že se změnilo zadání. Ve firmě vytvářel hodnotu soustředěním kapitálu do oboru, kterému rozuměl. Při správě majetku pro další generace ale potřebuje řešit, co bude rodinu živit, pokud se tomuto oboru přestane dařit. Problém začíná, když investice přibývají rychleji než představa o celku. Každá může vypadat rozumně, ale dohromady nemusí odpovídat potřebám rodiny. Zakladatel se nemusí vzdát kontroly. Měl by rozhodovat o cílech a pravidlech, ne osobně vybírat každý fond.
Zmínili jste mladší generaci. Jak se liší pohled zakladatelů a jejich dětí na to, co by se s rodinnými penězi mělo dělat?
Dominik Krampla: Často mají jinou zkušenost s tím, jak majetek vzniká. Zakladatel důvěřuje tomu, co zná a může ovlivnit. Děti mohou mít zkušenost ze zahraničí a jinou představu o tom, čemu má majetek sloužit. Nedělal bych z toho ale rozdělení na otce, který chce nemovitosti, a děti, které chtějí startupy. Zájem o technologii ještě neznamená schopnost posoudit její cenu. A opatrnost zakladatele neznamená, že novému světu nerozumí. Potřebujeme oddělit společné potřeby rodiny od individuálních ambicí a dohodnout prostor pro obojí.
Pavel Černík: Předat dětem obrovské impérium, aniž by si k němu postupně vybudovaly zdravý vztah, znamená zavřít je do zlaté klece. Ztratí vnitřní motivaci a majetek je intelektuálně udusí. Proto na rodinných radách facilitujeme konstruktivní debaty a sledujeme udržení společného zájmu. Někdy to vede k vytvoření takzvaného venture pískoviště. Vyčleníme menší zlomek kapitálu, o němž může mladší generace samostatně rozhodovat v rámci předem dohodnutých pravidel. Projekty si mohou řídit sami a co je hlavní — dostanou bezpečný prostor uspět, ale i selhat a přijít o peníze, aniž by tím ohrozili tvrdé jádro rodinného bohatství. Tak se buduje respekt k riziku i dospělá zodpovědnost.
Dominiku, pokud má rodina takto odlišné požadavky na konzervativní ochranu i dynamický globální růst, jak to lze reálně a bezpečně propojit v jednom portfoliu?
Dominik Krampla: Začínáme tím, co rodina od majetku očekává. Co potřebuje na běžný život a jako rezervu, co může investovat na delší dobu a s čím může podstupovat podnikatelské riziko. Díváme se přitom na celý majetek. Pokud většina jeho hodnoty stojí na vlastní firmě a místních nemovitostech, další investice ve stejném regionu nemusí rodině přinést větší odolnost. Rozkládáme proto rizika mezi různé investice, země i měny. A hlídáme, aby peníze, které bude rodina potřebovat, nezůstaly na roky uzamčené tam, odkud je nelze snadno získat zpět.
Jak váš investiční plán vypadá v každodenní praxi?
Dominik Krampla: Musí odpovědět na jednoduchou otázku: Pokud firma přestane na delší dobu vyplácet zisk, z čeho bude rodina žít? Při předávání firmy je to zvlášť důležité. Děti potřebují investovat zisk do jejího rozvoje, zatímco rodiče z něj chtějí financovat svůj život. Podle toho nastavujeme rezervu, dlouhodobé investice i prostor pro nové projekty. Každou další příležitost pak posuzujeme nejen podle možného výnosu, ale také podle toho, co by pro rodinu znamenalo, kdyby nevyšla. Cílem není podnikatele přimět, aby přestal riskovat. Chceme, aby s každým novým projektem znovu nevsázel i finanční zázemí rodiny.
Co je tedy konečným cílem vaší práce jako nezávislé multi family office? Je to co nejvyšší zhodnocení?
Pavel Černík: Výnos je důležitou součástí výsledku naší práce. Sám o sobě ale nestačí. Skutečným cílem naší architektury je svoboda a mezigenerační kontinuita. Jsme nezávislým mediátorem, který tlumí emoce u stolu. Pomáháme převést potřeby rodiny do společných pravidel, aby se investiční rozhodnutí neměnila podle momentálního konfliktu nebo nálady. Zakladateli poskytujeme férovou oponenturu, kterou mu jeho vlastní děti často dát nedokážou a z podstaty věci ani nemohou.
Dominik Krampla: Výnos je důležitý, ale musíme ho posuzovat společně s rizikem a s tím, kdy bude rodina peníze potřebovat. Atraktivní investice může být pro konkrétní rodinu nevhodná. Chceme, aby majetek financoval to, na čem se rodina dohodla, a ponechával jí prostor rozhodovat se i v nepříznivé situaci. Modely pomáhají odhalit slabá místa, nenahrazují ale úsudek. Plán průběžně upravujeme, protože se mění trhy i rodina. Za dobrý výsledek považuji i to, když klient během propadu nemusí pod tlakem měnit životní plány nebo prodávat majetek, který si chtěl ponechat. Samotné procento výnosu na konci roku vám tohle neřekne.