Chcete-li úspěšně investovat, nejdřív poznejte sami sebe. Zní to jako klišé, ale je důležité to mít na paměti. Ponořte se do sebe a posuďte také, co si od investování slibujete. Chcete „honit“ rychlé zisky a výnosy, nebo jste ochotni čekat na zhodnocení pět či deset let?
Není to úplně přímá úměra, ale v zásadě platí, že čím rychlejší zisky chcete úspěšně „honit“, tím víc času musíte investování věnovat. Musíte sledovat a vyhodnocovat kdejaký „šum“ na trhu, umně trh časovat, posuzovat tržní vlny a analyzovat, zda se z nich nestávají trendy. Často taková činnost splývá s takzvaným intradenním obchodováním, které vyžaduje, abyste se investování věnovali na plný úvazek, protože vaším investičním horizontem jsou v takovém případě třeba jen hodiny.
Čím však jsou vaše investiční cíle dlouhodobější, tedy mnohaleté, tím méně času vám investování zabere. Nemusíte se totiž zabývat každou „vlnkou“ trhů a vyhodnocovat kdejaké jejich „zašumění“. Postačí vyhodnocovat trvalejší trendy a náležitě upravovat své portfolio. Samozřejmě i to je těžké, avšak lze tak mít investování stále jen jako „bokovku“.
Když teče krev
Dlouhodobé investování představuje dlouhodobé budování portfolia. Tak, jako se dům staví cihlu po cihle, i portfolio vytvářejte postupně. Třeba v pravidelné měsíční periodě. Stanovte si pevný termín v měsíci, třeba každou třetí středu, a v tento den dokupte dodatečná aktiva do portfolia. Rozložením své investice v čase tlumíte dopad tržních vln a výkyvů. Pokud jste se rozhodli v daném roce investovat třeba 100 tisíc korun do akcií ČEZ, zpravidla neuděláte chybu, když namísto jednorázové investice do nich vložíte každou třetí středu v měsíci 8 333 korun. Proč „zpravidla“? Protože existují okamžiky, kdy se může vyplatit toto pravidlo porušit – nejsou ovšem až tak časté.
Když loni v březnu pandemie propukla celosvětově, trhy se několik dní globálně hroutily. Zároveň se ovšem dalo sázet na to, že centrální banky zakročí a jejich další hroucení jen tak nedopustí. Přesně to se stalo. Jestliže tedy investor své pravidlo porušil a akcie loni v březnu dokupoval nejen třetí středu v měsíci, ale pak ještě třeba 23. března, výtečně takzvaně časoval trh. Nakupoval, když – jak se říká – „na ulicích tekla krev“. Zkušení investoři takové okamžiky milují. Celý trh je totiž „zakrvácený“, topí se v červených číslech ztrát. Rozsáhlá ztráta pro řadu – méně zkušených – investorů znamená děs a pohromu. A výčitky, že se vůbec kdy na investování dali. Pro četné zkušenější investory je ztráta naopak „slevou“, na niž čekali třeba i dlouhé roky.
Ano, pokud je pro vás budování dlouhodobého portfolia „bokovkou“, ve zvláště vypjatých okamžicích se vyplatí věnovat se investování na plný úvazek. Pokud trhy padají kvůli pandemii, která neudeřila předchozích sto let, je jasné, že jde o mimořádný okamžik. Doslova o životní šanci. Vyplatí se tedy si třeba vzít i několik dní dovolené a využít ji k průběžnému vyhodnocování situace a případně i „pohotovostnímu“ investování mimo řádné termíny dokupování.
Kdo loni perfektně načasoval trh a koupil akcie ČEZ 16. března, kdy uzavíraly na ceně 358 korun za kus, zaznamenával letos 9. prosince zhodnocení investice přesahující 125 procent. Kdo do ČEZ investoval později, byť jen o devět dní, kdy uzavírací cena činila necelých 425 korun za kus, ten se do 9. prosince letošního roku dočkal již „jen“ zhruba 90procentního zhodnocení. A kdo investoval až 17. dubna 2020, ten si 9. prosince 2021 připisoval něco málo přes 70 procent.
Ke správnému časování trhu je třeba maximum informací a ty obvykle jinak než na plný úvazek získat nelze. I s maximem informací jde stále o značný risk. Perfektně časovat trh je totiž prakticky nemožné i pro profesionály. Někdy se to povede lépe, jindy hůř. Jde však o to v maximální možné míře zvýšit pravděpodobnost, že se to povede spíše lépe. A to se bez dostatku informací a času na jejich zpracování – tedy bez úvazkového investování na plný úvazek – zkrátka neobejde.
Jakmile se trhy alespoň rámcově uklidní, vraťte se do módu pravidelného dokupování v pevně určeném termínu.
Vrtkavé nálady sociálních sítí
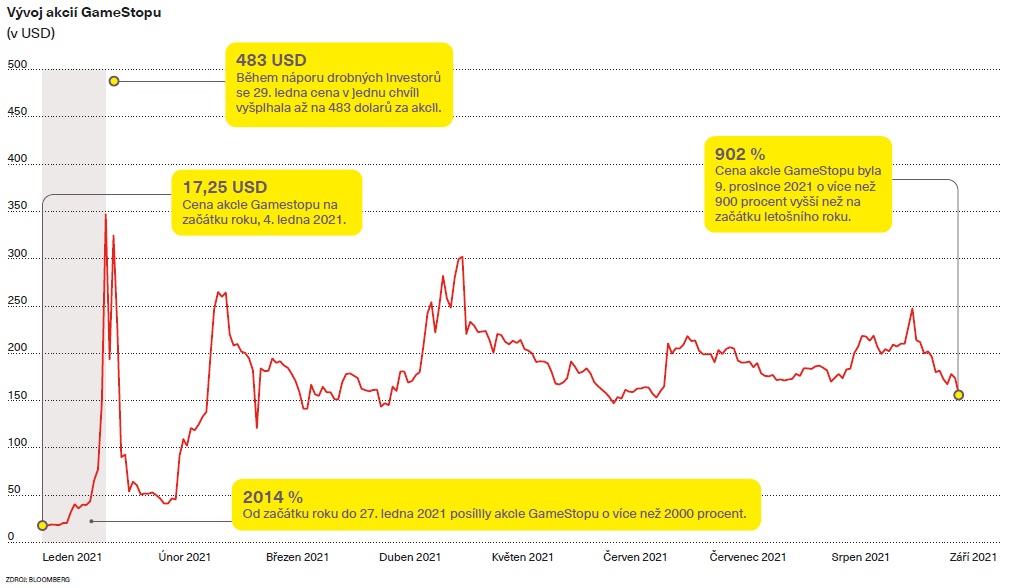
Čas od času se na trhu objevují mimořádné příležitosti i v době relativního celkového klidu. Letos jí byla třeba investice do akcií GameStopu hned zkraje roku nebo do bitcoinu poté, co šéf Tesly Elon Musk krátce nato světu tlumočil, že jich koupil za půldruhé miliardy a že za ně bude svá elektroauta prodávat. Zpětně viděno, šlo o lákavé příležitosti k rychlému zbohatnutí, ale ne nutně o něco, kvůli čemu by si měl dlouhodobý investor brát dovolenou. Nešlo o plošný propad trhu, který skýtá nejlepší příležitost k úspěšnému nákupu, „když teče krev“. Šlo jen o dílčí záležitost, o výkyv konkrétního aktiva.
GameStop je příkladem takzvané „memové akcie“. Za jejich prudkými pohyby stojí nálady šířené sociálními sítěmi. Ty jsou poměrně nevyzpytatelné a z jejich pohybů nelze vyčíst žádné dlouhodobé trendy. Jako dlouhodobý investor investující víceméně ve svém volném čase se jim tudíž vyhněte. Prostě proto, že běžně nemáte čas analyzovat a vyhodnocovat vrtkavé nálady sociálních sítí. Není náhodné, že „memové investování“ se tolik rozjelo během pandemie, v době, kdy byli lidé zavření doma, na home office či (v USA) bez práce, a tak měli spoustu času.
Zato bitcoin může být součástí portfolia i dlouhodobého investora. Jde sice o extrémně kolísavou, a tedy rizikovou investici, stále spíše spekulaci, ovšem výjimečně dobře se zhodnocující právě v dlouhodobém pohledu. Jaké jiné aktivum zhodnocuje od roku 2010 průměrným ročním tempem zhruba 230 procent?
Pochopitelně, minulé výnosy nejsou zárukou budoucích, zvlášť ne v případě spekulativních aktiv. I tak se zdá, že je nyní větším rizikem vůbec žádný bitcoin v portfoliu nemít, než v něm držet přiměřené množství. Rizikem totiž nejsou jen případné pády aktiv, do nichž jste investovali, ale i mohutné vzestupy aktiv, do nichž jste neinvestovali. Jde o dobře známý náklad obětované příležitosti.
I pokud by bitcoin v příštích deseti letech rostl průměrným ročním tempem patnáctkrát nižším než v uplynulé dekádě, stále bude jeho výkonnost vyšší než průměrná roční výkonnost stěžejního amerického burzovního indexu Standard & Poor’s 500 od roku 2010 dodnes. Jistě, bitcoin je spekulací, takže dlouhodobý investor by v něm neměl mít více než (spíše) nižší jednotky procent svého celkového portfolia. Protože spekulace nemohou už z podstaty věci tvořit základ žádného zdravého, dlouhodobě budovaného portfolia.
Strach ze zmeškání
Řada lidí do bitcoinu dává peníze prostě právě proto, že při pohledu na dosavadní výnosy už nechce dál takovou příležitost do budoucna obětovat. Jde o fenomén FOMO – Fear of Missing Out, strach ze zmeškání. Ten je příznačný spíše pro méně zkušené investory. Je třeba počítat s tím, že do bitcoinu jich dal peníze opravdu značný počet. Což je jeden z projevů, že se jedná o spekulativní aktivum. To však dlouhodobého investora nemusí odradit, investuje-li přiměřeně.
Chybou je také podlehnout jinému strachu: že rozhodnutím po letech konečně investovat do bitcoinu daný člověk přizná, že chyboval, když do něj kdysi – když byl mnohem levnější – neinvestoval. Mnozí lidé dnes neinvestují do bitcoinu jen proto, že před lety jej vyhodnotili jako bublinu a dodnes na tomto pohledu lpějí. Nechtějí si připustit, že před lety chybovali a že každoročně proto obětují 230procentní zhodnocení. Dokud však neinvestují, stále mohou s čistým svědomím tvrdit, že jde o bublinu, která „jednou splaskne“.
Při investování jsou vlastní přílišné strachy naším největším nepřítelem. Podobně ovšem nezměrná lačnost. Dlouhodobé budování portfolia, má-li být úspěšné, je vlastně neustálým soubojem s těmito démony. Je třeba je stále tlačit do kouta.