Česká logistika na křižovatce
Celková výměra moderních skladových a výrobních prostor v Česku přesáhla 14 milionů metrů. Přes trvalý růst a výhodnou pozici uprostřed kontinentu nemá česká doprava vyhráno.
Dodavatelské řetězce v Evropě procházejí největší strukturální proměnou od vzniku jednotného vnitřního trhu. Globální šoky uplynulých let, opakované narušení klíčových námořních tras v Rudém moři, přísná ekologická regulace Evropské unie a rostoucí demografická krize donutily evropský průmysl opustit letitou doktrínu slepého tlaku na nejnižší cenu. Místo konceptu just in time nastupuje éra provozní odolnosti, diverzifikace a geografické blízkosti – model just in case.
Česká republika se v tomto novém globálním uspořádání nachází v klíčové, ale trochu paradoxní roli. Na jednu stranu disponuje ideálními předpoklady, aby se stala hlavním vítězem vlny takzvaného nearshoringu ve střední Evropě, na druhou naráží na limity vlastní infrastruktury, zdlouhavé schvalovací procesy a rostoucí nákladový tlak spojený s dekarbonizací dopravy.
Zpátky do EU
Přesouvání výroby a skladovacích kapacit blíže ke spotřebitelským trhům již není pouhou teoretickou myšlenkou v manažerských studiích, ale reálnou alokací kapitálu. Podle dat evropských průmyslových asociací plánuje více než 60 procent výrobních firem v horizontu tří let přemístit část svých dodavatelských řetězců zpět do členských zemí EU nebo do jejich bezprostředního sousedství.
Z tohoto trendu výrazně profituje region střední a východní Evropy, v jehož rámci má Česká republika nezastupitelnou roli, a to nejen díky své poloze uprostřed kontinentu. Klíčovou výhodou Česka zůstává přímé napojení na německý průmyslový ekosystém, vysoká hustota dodavatelských sítí pro automobilový a strojírenský průmysl a vysoká úroveň technické vzdělanosti.
Fakt, že cena logistiky není jediným kritériem zákazníků, potvrzuje Lukáš Novotný, obchodní ředitel Geis pro Česko a Slovensko: „Zejména v posledních letech vidíme, že firmy mnohem více zvažují rizika spojená s výpadky dodavatelského řetězce, nedoručením zásilek nebo nedostatkem kapacit v kritických obdobích. Ve chvíli, kdy logistika přímo ovlivňuje výrobu nebo schopnost zákazníka plnit vlastní závazky, začíná být spolehlivost často cennější než nejnižší cena.“
Dobře je to vidět kupříkladu u zákazníků z průmyslové výroby. „Pokud kvůli zpožděné dodávce stojí výrobní linka, náklady na takový výpadek násobně převýší rozdíl v ceně dopravy. Proto stále častěji hledají partnera, který dokáže nabídnout stabilní síť, transparentní informace o zásilkách a řešení i v nestandardních situacích,“ říká Novotný. A dodává: „Naší rolí není být nejlevnější za každou cenu, ale zajistit, aby logistika fungovala spolehlivě každý den, bez ohledu na sezonní špičky nebo výkyvy na trhu.“
Je třeba zmínit, že důležitým impulsem pro český trh je rozvoj technologických megaprojektů v sousedním Německu, například plánované továrny na polovodiče (gigafactory) v oblasti Drážďan či Magdeburgu vyvolávají přirozenou poptávku po subdodavatelských a logistických kapacitách na severu a západě Čech.
Zprávy a informace, které přicházejí od průmyslových developerů, jako jsou společnosti Panattoni, CTP, Accolade či Prologis, potvrzují, že významná část nové poptávky již nepochází od tradičních e-commerce společností, ale od firem z oblasti lehkého průmyslu, elektroniky a automobilového výzkumu a vývoje, které hledají záložní i primární kapacity v dojezdové vzdálenosti do 24 hodin od západoněmeckých průmyslových center.
Tlak na prémiové lokality
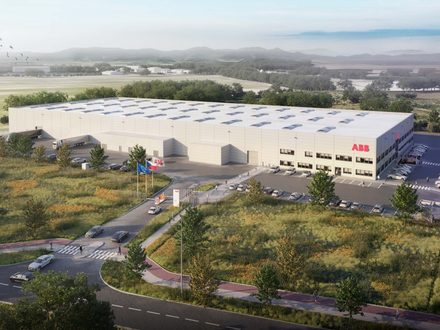
Tlak na rozšiřování kapacit se přímo odráží v číslech českého trhu průmyslových a logistických nemovitostí. Podle aktuálních dat Industrial Research Forum (IRF), sdružujícího přední realitně-poradenské společnosti CBRE, Colliers, Cushman & Wakefield a iO Partners, přesáhla celková výměra moderních „áčkových“ skladových a výrobních prostor v Česku 14 milionů metrů čtverečních.
Ačkoliv celostátní míra neobsazenosti v důsledku dokončení některých spekulativních projektů mírně vzrostla k 5,3 procentům, klíčové logistické uzly zůstávají extrémně vyčerpané. Nejnižší míru neobsazenosti čistě skladových prostor vykazuje dlouhodobě Praha a její nejbližší okolí. Parametr 1,3 až 1,8 procenta se v porovnání se zahraničním ukazuje jako kriticky nízký.
Prémiové základní nájemné za výměru kolem pěti tisíc metrů čtverečních se pohybuje mezi 7 a 7,5 eura za metr čtvereční měsíčně, přičemž u menších jednotek pro takzvanou city logistiku dosahuje 8,5 až 9,5 eura. V logisticky zavedených západočeských uzlech, jako je Plzeňsko a Bor u Tachova, kde se nacházejí jedny z největších logistických parků ve střední Evropě, ale i v Ústeckém kraji podél dálnice D8 dosahuje základní nájemné 5,3 až 6 eur za metr čtvereční měsíčně. Výrazný růst poptávky zaznamenává také Moravskoslezský a Jihomoravský kraj.
Zásadním úzkým hrdlem pro další rozvoj však zůstává infrastrukturní dluh Česka. Zatímco Polsko v uplynulých deseti letech vybudovalo ucelenou síť dálnic a intermodálních terminálů, Česko nadále zápasí s dokončením klíčových tepen, ať už jde o dostavbu D35, či obchvaty velkých měst, stejně jako s velmi pomalým přípravným procesem vysokorychlostních tratí (VRT).
Odhaduje se, že zdlouhavé schvalovací procesy prodlužují přípravu nových logistických parků na neuvěřitelných pět až osm let, což část zahraničních investorů odrazuje, a proto směrují své investice do sousedního Polska či Maďarska.
Nárůst mýta a limity dekarbonizace
Před logistickým odvětvím stojí také zásadní legislativní milníky. Zavedení evropské směrnice CSRD (Corporate Sustainability Reporting Directive) přeneslo povinnost vykazovat emise v rámci celého dodavatelského řetězce z nadnárodních korporací i na jejich středně velké dodavatele logistiky. Informace o uhlíkové stopě přepravy se proto staly standardní součástí výběrových řízení.
Rostoucí tlak na dekarbonizaci má však pro dopravce konkrétní finanční dopady. Zařazení emisní složky do mýtného systému v Česku (kde je provozované společností CzechToll) i v sousedním Německu (Toll Collect) zdražilo dálniční poplatky pro naftová nákladní vozidla o desetinu, v některých případech až o 15 procent. A bude hůř.
Zavedení ekologických limitů pod označením ETS2, s čím souvisí obchodování s emisními povolenkami pro silniční dopravu a budovy, s sebou přinese významný nárůst cen fosilních paliv. Podle analýz dopravních asociací může ETS2 zvýšit celkové provozní náklady nákladní silniční dopravy o dalších 8 až 12 procent.
Dekarbonizace těžké nákladní dopravy, a to nejen v Česku, však naráží na tvrdou realitu. Podle profesního sdružení Česmad Bohemia tvoří bateriová elektrická nákladní vozidla, takzvané e-trucky, na českých silnicích stále jen zlomky procenta vozového parku. Důvody jsou zřejmé: vysoká pořizovací cena e-tahačů (reálně se pohybuje na 2,5- až trojnásobku moderního dieselu Euro VI), a především velmi slabé pokrytí vysokovýkonnými nabíječkami ve standardu MCS na hlavních tranzitních koridorech D1, D5 a D8.
Infrastrukturní problém se týká i železnice. Ačkoliv Evropská komise prosazuje přesun nákladu ze silnice na kolej, kapacita české železniční sítě Správy železnic je na hlavních koridorech, například Kolín – Praha – Ústí nad Labem, dlouhodobě vyčerpaná osobní dopravou, což výrazně limituje rozvoj kombinované přepravy a provoz ucelených nákladních vlaků.
Deficit 25 tisíc řidičů
Kromě ekologických regulací čelí česká i evropská logistika velké demografické krizi. Podle odhadů sdružení Česmad Bohemia chybí na českém trhu dlouhodobě 20 tisíc, možná až 25 tisíc profesionálních řidičů nákladních automobilů a autobusů.
Podobně napjatá situace panuje v oblasti skladových operátorů, kde vysoká fluktuace a růst mezd výrazně zvyšují osobní náklady firem. Tento strukturální deficit zároveň silně akceleruje investice do automatizace, robotizace a umělé inteligence.
Zvyšující se cena práce posunula návratnost investic do pokročilých skladových technologií z původních sedmi až deseti let na dnešní zhruba polovinu. Místo tradičního skladování s vysokým podílem manuální práce tak na českém trhu vznikají logistická centra nové generace, kde hrají prim autonomní mobilní roboti, prediktivní software pro optimalizaci tras a algoritmy pro vytížení kamionů, které snižují dojezdové kilometry prázdných kamionů a náklaďáků o 12 až 18 procent.
Sklad Evropy, nebo uzel s vysokou přidanou hodnotou?
Česká logistika se nachází na křižovatce. Doba, kdy naše ekonomika těžila pouze z levné práce a výhodné polohy uprostřed kontinentu, definitivně skončila. Má-li si Česká republika udržet pozici klíčového logistického hráče a nezůstat pouhým „průchozím skladem Evropy“, musí se soustředit na tři priority.
Za prvé, na rychlou modernizaci dopravní infrastruktury: zrychlení dostavby dálniční sítě, zvýšení kapacity železničních koridorů a podporu výstavby multimodálních terminálů. Za druhé, na podporu logistiky s vysokou přidanou hodnotou: přitahování projektů, které propojují skladování s lehkou montáží, testováním, výzkumem a vývojem. Za třetí, na předvídatelnou energetickou a dekarbonizační politiku: zajištění stabilních cen energií a podporu výstavby nabíjecí i vodíkové infrastruktury pro komerční dopravu.
Právě schopnost skloubit vysokou úroveň automatizace s udržitelností a rychlým napojením na evropské výrobní řetězce rozhodne, zda bude Česká republika v následujících deseti letech udávat tón evropské logistice.