Další vládní rána rodinným rozpočtům
Ministr financí Zbyněk Stanjura má pravdu, že sjednocení snížených sazeb daně z přidané hodnoty by se hodilo, jde na to však špatným směrem.
Český ministr financí Zbyněk Stanjura prohlásil, že vláda hodlá sjednotit snížené sazby daně z přidané hodnoty (DPH), jež má Česko nyní dvě, deset a 15 procent, a to dle něj na 13 nebo 14 procent. Ministerstvo financí přitom říká, že očekává zvýšení výběru DPH, což pro spotřebitele znamená zvýšení daní. Je to dobrý nápad ministra Stanjury?
Až do zániku Československa daň z přidané hodnoty neexistovala, namísto ní byla daň z obratu, která se dodnes používá například v USA (sales tax). Daň z obratu, aspoň tedy v USA, se platí při prodeji koncovému zákazníkovi, oproti tomu DPH na každém článku výrobního řetězce – pořizovací cena je náklad, prodejní cena výnos a rozdíl mezi nimi přidaná hodnota daného článku, která se daní.
Od prvního ledna 1993 se společně se vznikem samostatného Česka začala také uplatňovat daň z přidané hodnoty. Tehdy, v devadesátých letech, byl rozpočet víceméně vyrovnaný a základní sazba DPH činila v prvních dvou letech (1993 až 1994) 23 a posléze 22 procent, přičemž snížená sazba činila pět procent. Tyto „devadesátkové“ sazby vydržely do roku 2004 v případě základní sazby, kdy se tehdejší ministr financí Bohuslav Sobotka nechal přesvědčit ke snížení daně z přidané hodnoty a daně z příjmu právnických osob; a do roku 2008 v případě snížené sazby. Od té doby obě sazby plíživě rostly, přičemž ta snížená rychleji (graf Vývoj sazeb DPH v Česku). V roce 2013 dosáhla snížená sazba 15 procent. O dva roky později byla zavedena druhá snížená sazba ve výši deset procent.
Útok na českého spotřebitele
Z historie se zdá, že situace s příliš velkými sazbami je nestabilní, proto zřejmě nakonec bude zavedena třetí sazba, neboť je pro politiky lákavá a legislativa Evropské unie to umožňuje. Jak je na tom Česko, pokud jde o DPH, ve srovnání s ostatními zeměmi? Od chvíle, kdy Lucembursko v roce 2015 zvýšilo základní sazbu z 15 na 17 procent, žádná členská země EU nemá základní sazbu na minimální hranici, již Unie stanovila 15 procent. Mediánová sazba v EU činí 21 procent, mírně pod průměrnou sazbou 21,52 procenta.
Pokud jde o snížené sazby, jak již bylo uvedeno, Česko má dvě: deset a 15 procent, zatímco mediánová a průměrná sazba v EU jsou nižší, šest a 6,94 procenta v případě nižší sazby, respektive 12 a 11,58 procenta u vyšší. Tyto údaje jsou však spočítány pouze na základě členských zemí, které tyto snížené sazby mají. V Dánsku, s jednotnou sazbou DPH 25 procent, snížená sazba neexistuje a ve třetině členských států pak není druhá snížená sazba. Pokud se do výpočtu zahrnou vyšší sazby tam, kde žádné snížené sazby neexistují, vychází medián první snížené sazby šest procent (průměr 7,61 procenta) a medián druhé snížené sazby deset procent (průměr 11,37 procenta).
Evropská komise (EK) rovněž vypočítává efektivní sazbu DPH: česká činí 12,6 procenta, zatímco medián v EU je 12 a průměr 12,17 procenta (údaje zveřejňuje EK v reportu EU VAT Gap, poslední dostupné údaje jsou za rok 2019, tabulka Sazby DPH v EU a v Česku). Vzhledem k tomu, že snížené sazby a efektivní sazba DPH jsou v Česku vyšší, než je průměr EU, jsou Češi zdaněni na DPH více, než je průměr EU, a to u všech položek, kterých se to týká, například hotely a restaurace, knihy, dětské plenky či léky.
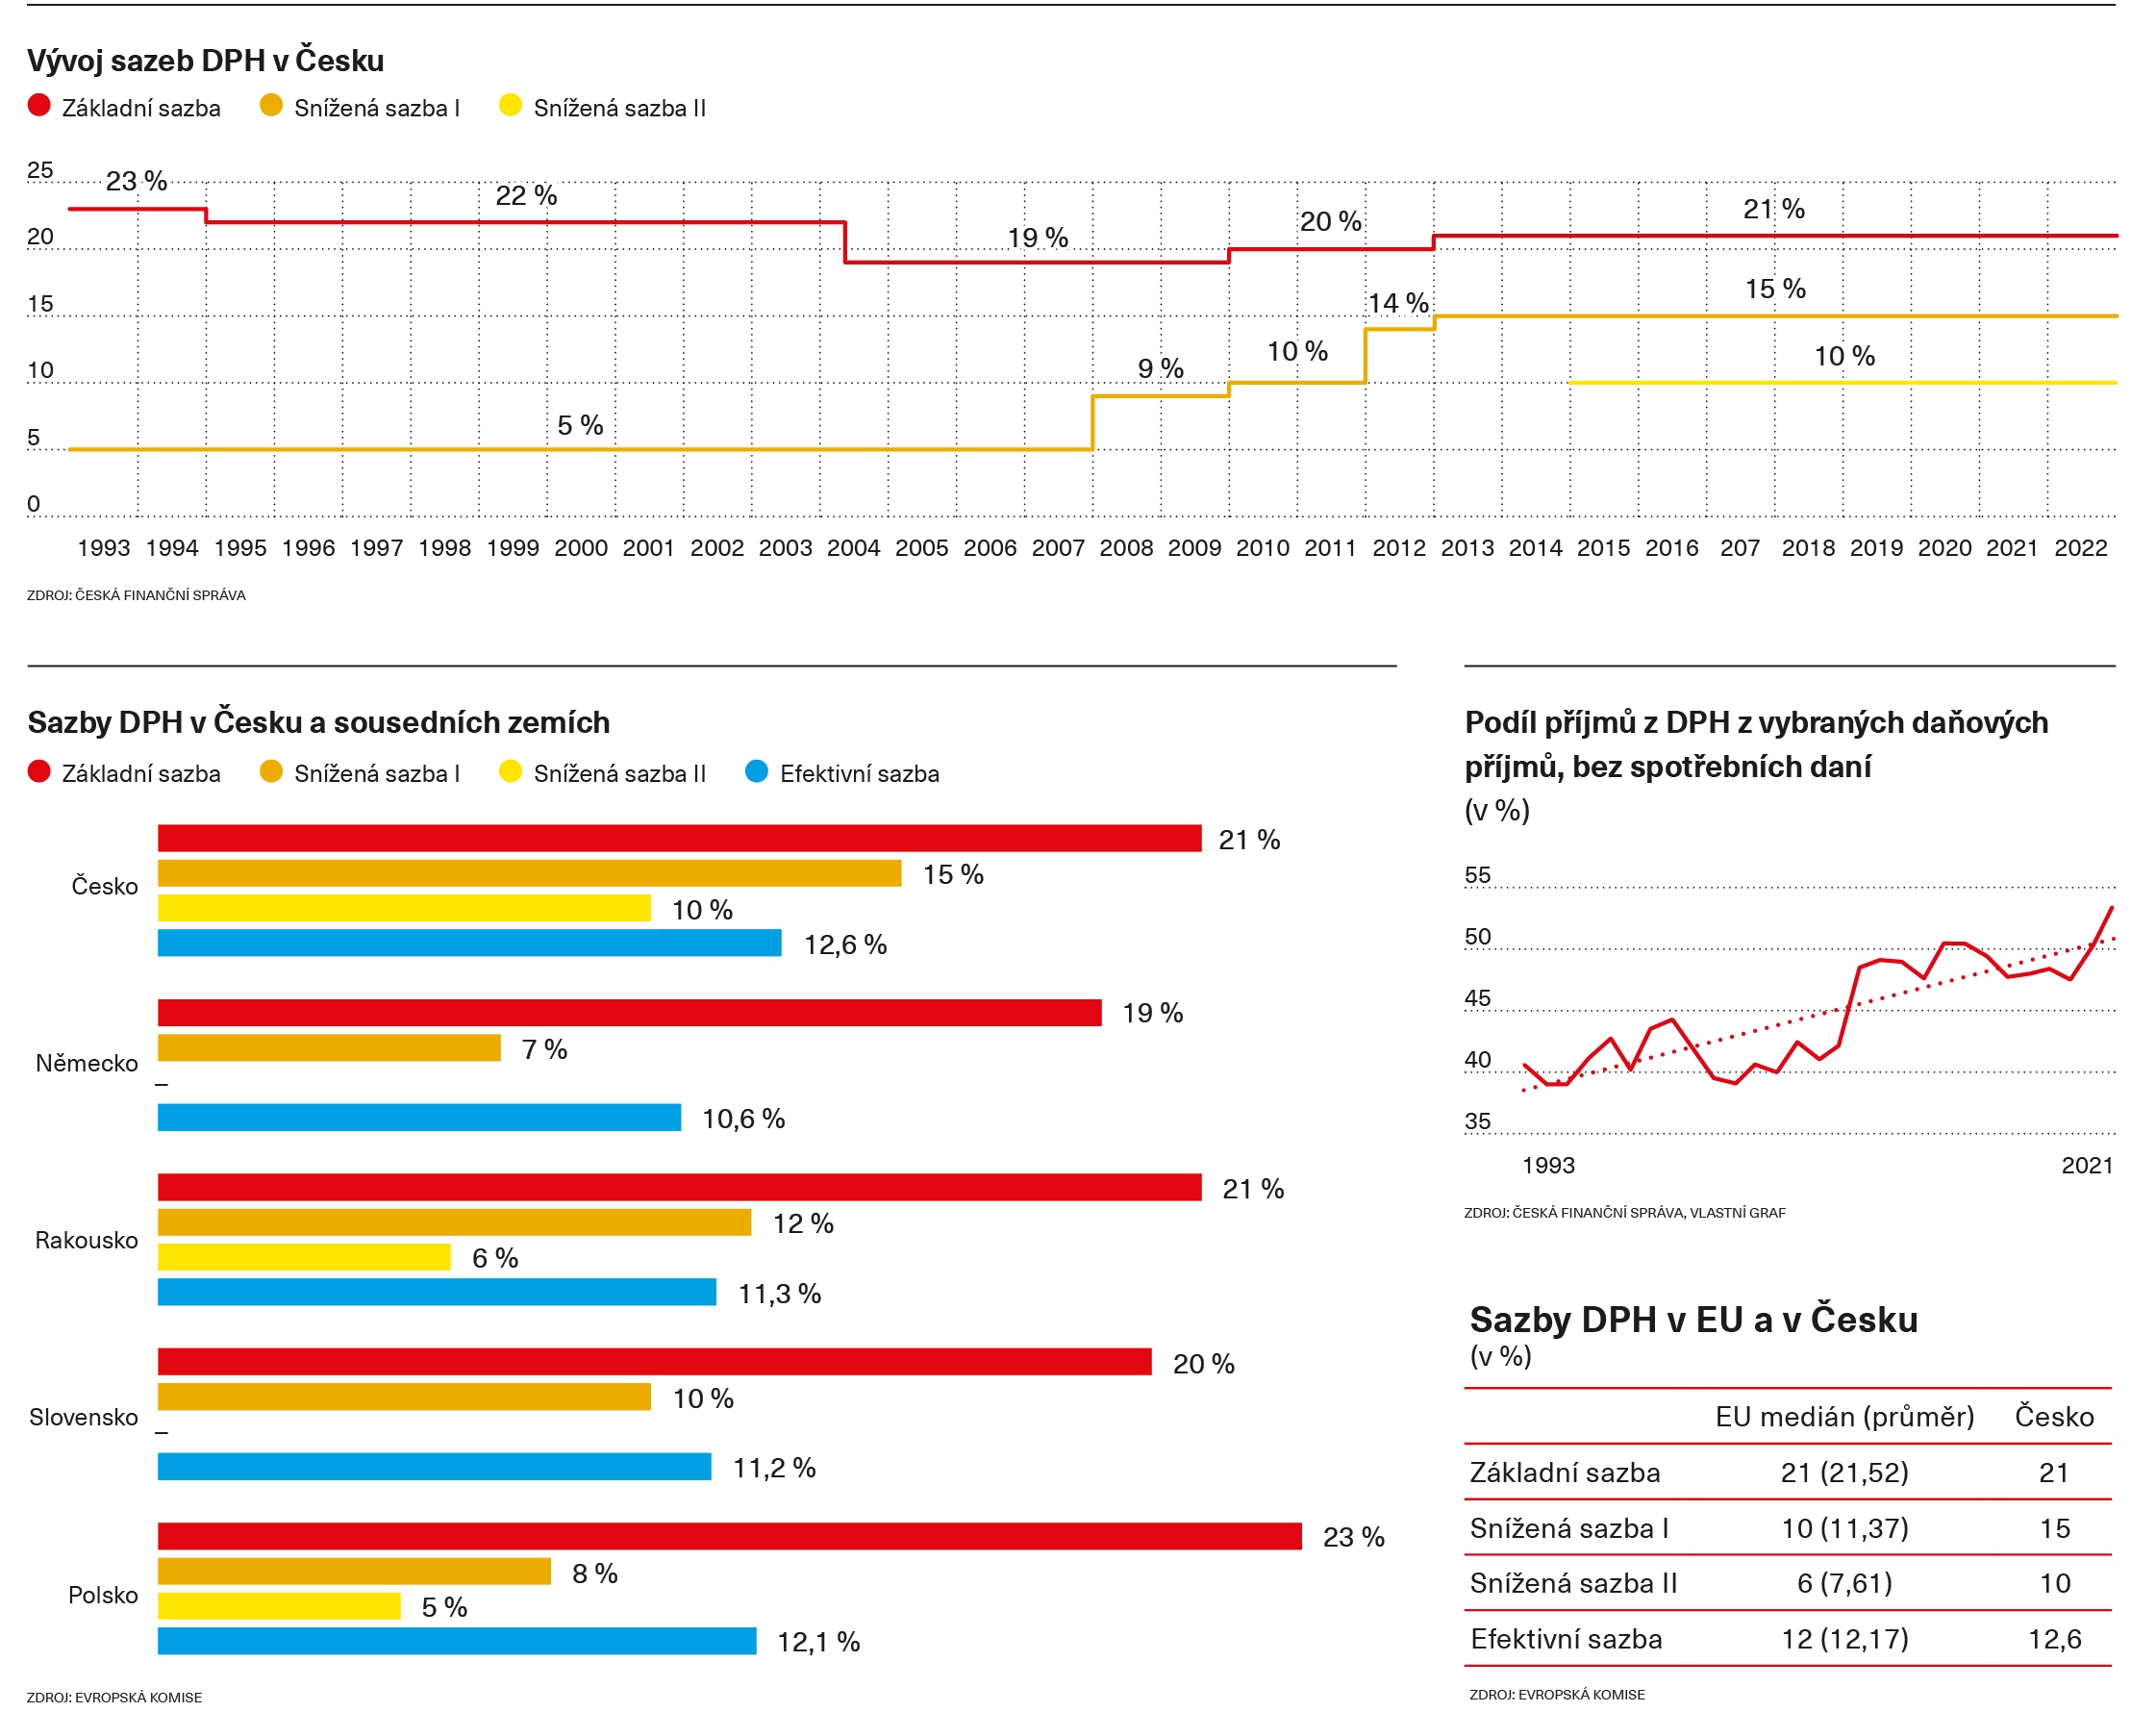
Z údajů sousedních zemí Česka vyplývá, že sazby jsou pro českého spotřebitele nevýhodné (graf Sazby DPH v Česku a sousedních zemích). Pouze jedna sazba v jedné zemi (základní sazba v Polsku) je vyšší než kterákoliv ze tří sazeb v Česku. Efektivní sazba je v Česku nejvyšší. Pokud se v něm tedy navýší DPH, budou o to víc čeští spotřebitelé biti. A lze u nich také očekávat zesílení pocitu, že na nákupy se vyplatí jezdit do zahraničí.
Neefektivitu složitosti systému ukazuje například přetrvávající situace u objednávek rychlého občerstvení. Podle některých médií lobbovaly loni fast foody u české vlády za převedení objednávek s doručením domů z 15- na desetiprocentní sazbu, která se uplatňuje při konzumaci jídla přímo v provozovnách těchto restaurací s rychlým občerstvením. Standardem v oboru je, že ceny jsou stejné pro dovoz domů, objednávky s sebou i v provozovně. Sazby DPH však nejsou stejné, proto je zisková marže fast foodů nižší, pokud je sazba DPH vyšší jako v případě jídla doručeného domů prostřednictvím objednávky přes smart aplikace. Pozoruhodné také je, že donedávna byla situace opačná.
Lákavý zdroj
Tabulky a diagramy ohledně toho, která ze tří sazeb se má uplatnit na pivo, obletěly nedávno celé Česko. Ministr financí Stanjura má tedy pravdu, že zjednodušení na dvě sazby by se hodilo, jde na to však špatným směrem. V době, kdy se domácnosti potýkají se zvýšenými cenami energií, rostoucích nájmů a cen obecně, se vláda chystá zasadit další ránu rodinným rozpočtům. Jak však ukazují data ministerstva financí, je DPH příliš lákavým zdrojem.
České vlády, i když se měnily jejich ideologie a voličská základna, se spoléhaly na DPH jako na jeden z hlavních pilířů, který podpíral jejich rozpočet. DPH tvoří asi pětinu příjmů státního rozpočtu, ale její význam mezi daňovými příjmy neustále roste a nyní přesahuje 50 procent (graf Podíl příjmů z DPH z vybraných daňových příjmů, bez spotřebních daní). Druhá největší daň, z příjmů právnických osob, přináší do státní pokladny necelých 23 procent všech daňových příjmů. (V tomto údaji nejsou zahrnuty spotřební daně, které přinášejí téměř polovinu toho co DPH.)
Pro českou vládu je proto stále obtížnější snížit sazby DPH, aniž by to narušilo fiskální situaci. Pokud by však ke snížení DPH přece jen našla odvahu, existuje teoreticky velký prostor pro toto snížení. Musela by však také odvážně ořezávat výdaje, aby neohrozila státní rozpočet. Pokud mohl být v lepším stavu s pětiprocentní sazbou DPH, existuje prostor pro fiskální zlepšení a zároveň pro snížení sazeb DPH. Sjednocení snížených sazeb z DPH by tedy mohlo být směrem dolů, na desetiprocentní sazbu jako jedinou sníženou.
Při snížení sazby DPH o pět procent by se mohly snížit dotčené ceny o 4,35 procenta (odborná literatura naznačuje, že snížení DPH se do cen pro spotřebitele promítá pouze s poloviční intenzitou, což znamená snížení cen přibližně o dvě procenta u produktů a služeb, jichž se to týká). Odhadovaná ztráta příjmů pro vládu v důsledku této změny politiky činí 40 miliard korun, což odpovídá 12,3 procenta příjmů z DPH v roce 2022 nebo 2,5 procenta celkových příjmů státního rozpočtu v roce 2022. Je potřeba si uvědomit, že tyto peníze „nezmizí“, jak by si mohli někteří politici myslet, pouze je utratí spotřebitelé, nikoliv vláda. Pokud by tedy byla zrušena „střední“ sazba DPH, znamenalo by to roční úsporu
3 800 korun na jednoho obyvatele.