Dekarbonizace chce více rozvahy a kontextu
Ještě se neobjevil žádný způsob, jak získávat železo efektivněji než za pomoci metalurgického uhlí, říká Alan Svoboda, generální ředitel Sev.en Global Investments.
Řídí zahraniční aktivity skupiny Sev.en, která je v tuzemsku vnímaná jako uhelná. Přesto nepochybuje o nutnosti ekologizace a ochrany životního prostředí. Alan Svoboda stojí v čele společnosti Sev.en Global Investments, která před pár týdny ohlásila velkou akvizici v Austrálii. Od společnosti Coca-Cola koupila těžební práva týkající se pozemků o rozloze téměř osm tisíc hektarů, jež se táhnou přes území dvou povrchových uhelných dolů Rolleston a Meteor Downs South ve státě Queensland. Po loňském převzetí elektrárny Delty Electricity a dolů v Novém Jižním Walesu a firmy na těžbu prémiového hnojiva Australian Salt Lake Potash v Západní Austrálii je to třetí investice skupiny u protinožců.
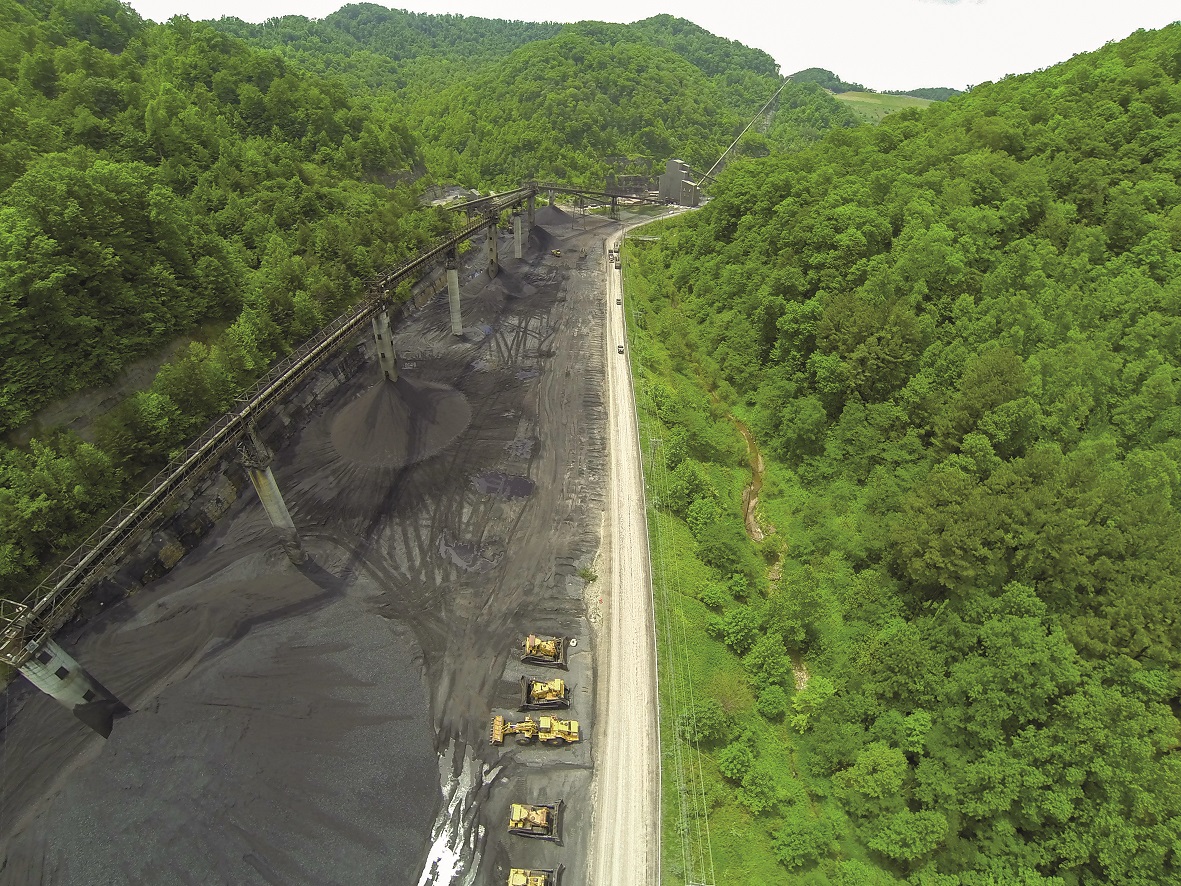
K investicím skupiny Sev.en, jež patří Pavlu Tykačovi, patří také americká firma Golden Eagle Land Company, jež spravuje pozemková a těžební práva k více než 22 tisícům hektarů pozemků a k 248 tisícům hektarů minerálních práv ve Wyomingu, Ohiu, Illinois a Západní Virginii.
Investovali jste v USA do těžebních práv v uhelných lokalitách. Takže tam budete provozovat doly?
Z pozůstalosti amerického miliardáře jsme nakoupili těžební práva, což znamená, že těžit budou jiné společnosti, které pak uhlí i prodávají, a my z vlastnictví práv máme rentu. Samotný nákup dvou miliard tun uhelných zásob představuje významný přírůstek do našeho tamního portfolia. I díky němu patříme ve Spojených státech k jedněm z největších držitelů těžebních práv.
Co to znamená, když to vyjádříte třeba v tunách nebo dolarech?
Celkově tam držíme práva k 2,2 miliardy tun prokázaných zásob metalurgického a termálního uhlí. Finančně to představuje vyšší stamiliony dolarů.
O tom, že byste těžili sami, tedy neuvažujete?
V tomto případě jsou již těžební práva pronajata jiným těžařům. Nakupovat práva je blízké tomu, co děláme. A co si budeme povídat, je to také jednodušší podnikání, protože starosti má především těžař. I když naše pozice jako pronajímatele s sebou nese zase další rizika.
Jaká například?
Například, že těžaři postupují podle svého těžebního plánu, který nemůžeme ovlivnit. To znamená, že nějakou dobu nemusejí vůbec těžit na našich pozemcích nebo tam mohou těžit mnohem méně, než s čím na začátku počítáme.
Nakupujete v USA těžební práva k uhlí, přitom se USA pod prezidentem Bidenem také pustily do zelené transformace. Tam neprobíhá uhelný útlum jako v prostoru EU?
K útlumu uhlí se směřuje asi všude, ale v USA jsou na to jiné mechanismy. Tam jde spíš o ekonomické stimuly než o nějaké zákazy. A zároveň si tam nechávají dostatek času na transformaci. Nicméně postupně se tam zavírá také.
Američané se vzdají i těžby metalurgického uhlí?
Metalurgické uhlí je jiný příběh. Má stále dlouhou budoucnost. A proto nás hodně zajímá.
V Evropské unii to tak úplně nevypadá…
Ale dopadne to stejně jako ve Spojených státech, protože provozovat hutě na elektřinu je velmi komplikované. V Košických železárnách svého času například uvažovali o tom, že by je převedli na elektřinu. Zvažovali postavení dvou velkých obloukových pecí. Jenže se ukázalo, že provoz těch dvou pecí by spolykal třetinu slovenské produkce elektřiny a byly by to obrovské investice, které by vyžadovaly evropskou podporu. Nakonec kvůli válce se od nápadu ustoupilo. Zatím se neobjevil žádný způsob, jak získávat železo efektivněji než za pomoci metalurgického uhlí. Všechny ostatní možnosti jsou zatím finančně nedosažitelné.
Aktivity vaší firmy jsou rozprostřeny po světě. Jak se – podle vašich zkušeností – přistupuje k útlumu uhlí ve státech, kde působíte?
Ve Velké Británii jsou hlavním modelem řešení přechodu kapacitní platby. Čili fosilní zdroje, zejména plynové, jsou v záloze a jsou připravené dodávat, jakmile to bude potřeba. V Austrálii je velká podpora obnovitelných zdrojů (OZE). Jenže současně mají velmi poddimenzovanou přenosovou síť, a tak mají s OZE problémy. Odpovědní lidé vidí, že ta přeměna nepůjde tak rychle, a počítají s tím, že fosilní zdroje budou muset fungovat déle, než by chtěli. Přesouvají je do záloh, ale nezavírají je předčasně, protože vědí, že to by byla cesta do pekel. Je to logické, protože baterie nebo přečerpávací elektrárny, i když se o nich stále hodně mluví, jsou vhodné pouze k vyrovnávání krátkodobých výkyvů v síti, mohou fungovat maximálně hodiny, za určitých podmínek možná dny, ale to je vše.
Co Čína?
V Číně je všechno jinak, protože tam jsou úplně jiné podmínky. Je to plánovaná ekonomika, vše patří státu, a tím pádem si stát může dělat, co chce. Takže donedávna stavěli obrovské množství fosilních zdrojů (Čína chce jen letos spustit uhelné elektrárny o výkonu 70 gigawattů, pozn. red.), teď se soustředí hlavně na jádro a obnovitelné zdroje. Zajistit elektřinu pro jeden a čtvrt miliardy lidí bez konvenčních zdrojů ještě dlouho nebude možné. Ale pozor, oni OZE nestaví pro dobro světa, jak si možná někdo myslí, ale pro dobro Číny. Aby se v ní lépe dýchalo a aby tyto technologie mohla Čína exportovat do světa.
Jste šéfem firmy, která vlastní doly i fosilní elektrárny. Je podle vás ekologizace správný směr, nebo je to slepá ulička?
Tak o tom snad není sporu, ne? Ekologizace je jistě správná, životní prostředí máme jen jedno. Ale třeba v případě nynější dekarbonizace je potřeba postupovat s větší rozvahou a zasazovat tyto plány i do širšího geopolitického kontextu.
Proč?
Obnovitelné zdroje dávají smysl, když se nasazují v souladu s fyzikálními zákony a reálnými podmínkami. Jenže místo toho se rozhoduje bez znalosti problematiky. Na Německu je to výborně vidět. Nejdražší ze všeho je odpis fungujících zdrojů. Čím jsou novější, tím je to dražší. Ale Němci si bourají v Hamburku nejmodernější uhelnou elektrárnu a nechávají v provozu ty starší. Kdyby se postupovalo s rozumem a s respektem k přírodním zákonům a ekonomickým zákonitostem, ani elektřina by nebyla tak drahá. Nebo z jiného soudku: běžně se počítá s nasazením technologií, které ještě nejsou k dispozici. Nebo nejsou k dispozici pro nasazení ve velkém. Precizní plány na to, co a jak dělat, ještě nikdo nemá. Jde jen o politiku…
V téhle souvislosti by mě zajímalo, jak se díváte na zemní plyn?
Myslím, že globálně by se plyn používat měl, že se tak dá zrychlit přechod od uhlí k zeleným technologiím. Velmi důležitý je u něj však faktor soběstačnosti nebo alespoň bezpečnosti dodávek.
Vrátím se ještě do Spojených států. Říkal jste, že k útlumu těžby uhlí tam přistupují jinak než v EU. Platí to i pro další oblasti spojené se snahou o „uhlíkovou neutralitu“?
Spojené státy se už začaly chovat velmi podobně jako Unie. Takže i tam je to s rozumem poněkud nahnuté. Už i tam poskytují obrovské dotace do věcí či oblastí, které by bez těch dotací nebyly životaschopné, a přitom by stejné prostředky investované jinde přinesly mnohem větší užitek.
Ale ne…
Ale ano. Dotacemi třeba podporují zachytávání oxidu uhličitého volně ze vzduchu, nikoli přímo na komíně. To je nesmyslné. Technologie na to sice jsou a ani nejsou složité, jen jejich provoz je energeticky nesmírně náročný. Takže nakonec máte technologii na zachytávání oxidu uhličitého, kterou napájí stávající elektrárna, a i když bude plynová a ne uhelná, tak současně vyprodukuje pětkrát více oxidu uhličitého, než samotná technologie ze vzduchu využitím této energie dokáže odsát.
Nebo ESG, ze kterého se bere především to E. (ESG je zkratka pro environmental, social, governance). Jenže tenhle přístup úplně mění tržní prostředí. Řada investičních fondů nebo penzijních fondů proto například odchází ze sektorů, které jsou z tohoto pohledu nežádoucí. Což způsobuje problémy s financováním v těch sektorech, které jsou podle ESG ošklivé, ale pro společnost jsou zároveň ještě stále nepostradatelné. Třeba těžba, konvenční energetika nebo metalurgie. Na druhé straně to otevírá možnosti pro nás.
Jak to?
Protože poslední výspou kapitálu se stává ten ryze soukromý. Do oblastí, jako jsou těžba nebo energetika, nemůže vstoupit
finanční investor, který chce svou akvizici po čase prodat dál, a tím ji zhodnotit. V těchto sektorech je potřeba, aby šlo o strategického investora, který je odpovědný a má dlouhodobé cíle. Ale nejen odpovědný ve smyslu ESG, ale odpovědný vůči své investici a vůči lidem, kteří v té konkrétní firmě pracují. To je odpovědnost, na niž se ke škodě věci poněkud zapomíná. V každém případě právě tohle vytváří šance pro naši skupinu.
Takže vaše expanze nekončí, spíše naopak?
Příležitostí bude zcela jistě přibývat. Protože to, co se na nás pod jednotným zeleným praporem valí, je něco jako valící se tma v Nekonečném příběhu, jestli ten film znáte. Ta také halila všechno bez výjimky. Vezměte si třeba jen sektor dopravy nerostných surovin. Uhlí tepelné i metalurgické se bez přepravy neobejde. Jenže ti, kteří uhlí dopravují, už začínají mít problém získat od bank peníze, protože podle ESG si je nezaslouží. Takže budou potřebovat odpovědné soukromé investory. Mimochodem, banky přitom vůbec neberou v potaz, kolik je toho na světě na uhlí a oceli závislé, a přitom není možné to jen tak nahradit. Zelené zdroje elektřiny, zelená auta, to vše potřebuje nové suroviny a nové doly a nové lodě a přístavy a nové továrny.
Podnikáte v Americe a Austrálii. Pustíte se i na další kontinenty? Příležitosti by se tam asi našly, ne?
Spojené státy, Kanada a Austrálie jsou země, ve kterých nám dává smysl investovat. Jsou tam jednodušší a jasné podmínky pro byznys. Navíc se tam můžeme ucházet o příležitosti, jež jsou pro velké investiční fondy příliš složité, třeba právě kvůli ESG nebo potřebě finančně restrukturalizovat, dále investovat, zkrátka jít do rizika.
V čem je to v Americe a Austrálii lepší?
Například v tom, že v těchto zemích probíhají daleko rychleji insolvence. Což je jedna z oblastí, které jsou pro velké fondy složité. Kdežto pro nás jako flexibilního investora připraveného brát na sebe rizika jsou naopak velmi vhodné. A lákavé, samozřejmě. Koupit firmu ve fázi restrukturalizace je výhodné, protože je tam už spousta věcí hotových. Tím pádem takový podnik stojí méně než začínat na „zelené louce“. Ona totiž rychlost insolvenčního řízení v Austrálii nebo Americe chrání investice; na rozdíl od rozvleklého řízení, které známe třeba z Česka. Když je na jednání málo času, zvyšuje to snahu obou stran se domluvit.
Nehledáme přitom „sexy“ investice, tam bychom neuspěli. Hledáme ty, kterým rozumíme, kde má smysl se dlouhodobě angažovat. Vybíráme si příležitosti, o které již dnes není velký zájem, ale přitom jejich ekonomická realita je stále zajímavá. Logicky se proto zajímáme především o příležitosti v energetice, v metalurgii nebo třeba v těžbě. Tam se díky našim znalostem můžeme pouštět i do jiných surovin, než je uhlí.
Například?
Nejblíže našemu stávajícímu zaměření je uran, který bude zapotřebí do vznikajících jaderných elektráren nové generace. Dále potom takzvané suroviny 21. století, které mají uplatnění ve výrobě baterií, solárních panelů, elektromotorů a podobně. Možnosti jsou široké a těžba slibuje stále mnohem vyšší návratnost než řada jiných oborů, ale samozřejmě s sebou přináší i vyšší riziko.
Afrika a Asie vás nelákají?
V Americe a Austrálii vládne anglosaské právo a obchodní kultura. Takže je to čitelné prostředí. Což není v Asii a Africe. Ale i mezi USA a Austrálií jsou rozdíly. Třeba v Austrálii se snadněji stanete velkým hráčem, což nám může přinést i problémy, protože jsme zahraniční firma. Kdežto v Americe se velkým hráčem opravdu jen tak nestanete. My tam sice máme práva téměř ke dvěma procentům uhelných zásob, což je významné množství, bereme-li v úvahu, že Spojené státy mají největší uhelné zásoby na světě, ale velkým hráčem nejsme ani zdaleka.
V posledních letech se v Austrálii objevil ještě jeden rozdíl oproti USA. V obou státech jsme očekávali volný obchod a nejdřív tomu tak skutečně bylo. V Austrálii se ale od těchto hodnot začali odklánět. Ceny elektřiny i uhlí a plynu loni prudce vzrostly a stát se je začal snažit regulovat opatřeními, jež jsou nepřehledná a pro zahraniční investory demotivující. Poněkud ztrácíme důvěru v tamní liberální přístup.
Jak jste vlastně spokojeni se svými zahraničními investicemi? Daří se, nebo jste zaznamenali i neúspěchy?
Díváme se na hodně investičních příležitostí. Ročně nám jich rukama projde kolem 200 po celém světě. Vybíráme ale jen ty, kde máme šanci investovat za zajímavých podmínek a vidíme velký potenciál dalšího zlepšení. I díky tomuto přísnému výběru nám naše akvizice dělají velkou radost a generují významný kapitál pro další růst.
Zatím nás trochu zklamala jen jedna investice. Sice ne v rovině byznysu, tam máme skvělé výsledky, ale v rovině spolupráce s druhým akcionářem. Mluvím o britském InterGenu. Od spolupráce s čínskými partnery jsme měli velká očekávání, jenže jsme narazili na úplně odlišný přístup, než na který jsme zvyklí. Lidsky jsme si sedli, ale oni mají všechno politicky sevřené, musejí si nechávat každou drobnost schvalovat a bojí se říkat své názory a postoje. To je jednoduše moc pomalé a vedlo to i k rozdílnému pohledu na další společné investice. Nakonec jsme usoudili, že pro obě strany bude lepší se rozejít.
Když se bavíme o zahraničních aktivitách Sev.en Global Investments, jak jsou důležité pro fungování celé skupiny Sev.en?
Zásadní. Naprostá většina zisku skupiny pochází ze zahraničí, myslím, že je to přes 80 procent.
V tuzemsku se pouštíte i do „zelených projektů“, jdete do nich i v zahraničí?
Všude, kde působíme, klademe důraz na odpovědné chování a ekologii. V Austrálii se angažujeme v pilotním projektu na zachytávání oxidu uhličitého „na komíně“, naše Delta Electricity je připojena na solární panely a část energie do sítě bere ze slunce a část kromě spalování uhlí i z biomasy. A když zůstanu ještě v Austrálii, náš projekt na produkci prémiového hnojiva SO4 je plně organický. Veškerá těžba a zpracování se odehrává bez chemických procesů, jen s minimální potřebou energie. Ve Velké Británii jsme v InterGenu investovali do obrovského projektu bateriových úložišť. A když se podíváme do USA, tak americký Blackhawk Mining patří ke špičce v rekultivacích a získal za ně už řadu prestižních ocenění. Zcela přirozeně chceme, aby se naše společnosti chovaly odpovědně.
Jak vás vlastně v Americe a Austrálii lidé berou? Vždyť spousta z nich ani netuší, kde Česká republika leží…
Zdá se mi, že se tam lidé moc nezabývají tím, odkud nový majitel je. Důležité je, co děláte pro komunitu, pro okolí, jak přistupujete k ekologii, k emisím, i to, jak dbáte na pomoc zaměstnancům a jejich rodinám. A my se snažíme, protože nám to dává smysl. Zřejmě to děláme dobře, protože místní lidé nejdou proti nám, naopak u nás chtějí pracovat. Tohle my považujeme za správné ESG.
Čili to, odkud jste, nehraje roli?
Lidem je jedno, že jejich firmu najednou vlastní nějací Češi. Důležité pro ně je, že to zachránilo jejich pracovní místa, jejich byznys, který předchozí majitelé – například investiční fondy – škrtili. Důležité je myslím i to, že sázíme na lokální management. Že tam neházíme nějaké naše lidi jen tak, jak se říká „z vrtulníku“. Jasně deklarujeme, proč jsme investovali a co přinášíme a lidi to vítají nebo se ptají, aby nám lépe porozuměli. Místní managementy si cení důvěry a samostatnosti, kterou jim dáváme. Ukazuje se, že daleko vítanější vlastník je soukromý investor s jasnou vizí a podporou než nějaký anonymní investiční fond.