
Deset hlavních trendů roku 2025
Podle prognóz pro nový rok bude změny na trzích diktovat Donald Trump, který se právě chopil moci. Globální ekonomika se však pravděpodobně nebude točit kolem USA.
Svět je čím dál fragmentovanější a komplexnější, ale všichni se zdají být posedlí jediným člověkem: Donaldem Trumpem, minulý týden inaugurovaným prezidentem USA. Podle veškerých prognóz se letos očekává, že bude diktovat globální ekonomické a tržní trendy.
Jediný faktor však nikdy netvoří solidní základ pro prognózování. Svět není unipolární a netočí se kolem jediné osobnosti, a to ani tak výrazné, jakou je Trump. Z historického pohledu měli američtí prezidenti na trhy často překvapivý, někdy dokonce minimální dopad. Když se Trump ujímal poprvé moci v roce 2017, chystali se investoři na negativní šok, ale nakonec byl onen rok pro americké akcie jedním z nejméně volatilních vůbec. Trump sice neustále vyhrožoval, že Čínu oslabí cly, přesto byla během jeho prvního funkčního období nejvýkonnějším hlavním trhem na světě a předčila také USA. Pokud má být minulost předzvěstí budoucnosti, pak se éra Trump 2.0 nebude vyvíjet tak, jak většina investorů očekává. Paradoxní je, že přetrvávající víra ve „výjimečnost Ameriky“ předpokládá, že za Trumpa budeme svědky týchž trendů jako za Joea Bidena: že bude pokračovat dominance USA v globální ekonomice a na trzích v čele s velkými technologickými společnostmi. Ale tyto trendy jsou v již velmi rozvinutém stadiu, a jsou tedy zranitelné vůči silám větším než nově zvolený americký prezident. Z různých důvodů se v roce 2025 může na globální trhy vrátit konkurenční dynamika, která povede k seismickým změnám.
1. Návrat takzvaných kontrariánů
Historie nám ukazuje, že globální ekonomika a trhy se točí v cyklech a nekráčejí po trendových přímkách. Na této úvaze je založeno investování proti hlavnímu proudu, jímž se zabývají kontrariáni. Investiční téma populární během určitého desetiletí se obvykle vyčerpá, zaseje semeno vlastního zániku a v následující dekádě na oblibě ztratí. Nyní se však nacházíme v polovině dvacátých let, ale populární sázka minulé dekády – velké americké technologické firmy – stále vynáší. V minulosti se seznam globálních top deseti společností podle tržní kapitalizace s každou novou dekádou dramaticky měnil. Dnešních sedm firem z první desítky – jako Apple, Microsoft a Amazon – však figurovalo už na tehdejším seznamu. Trendy posledních patnácti let se stále drží, přičemž jsou živeny sílící posedlostí Amerikou a umělou inteligencí (AI), to vše podporují nadměrné americké stimuly, gamifikace investování a vzestup algoritmického obchodování i pasivní správci peněz. Kreativní destrukce byla definujícím a vskutku nezbytným rysem kapitalismu už od jeho kořenů v 18. století; buď je dnes mrtvá, nebo spí a čeká. To by znamenalo (opožděný) návrat investování proti trendu a začátek odklonu od USA a jejich špičkových technologických společností.
2. Pád trendového obchodování
Trendoví obchodníci jsou pravým opakem kontrariánů. Věří totiž, že vítězové a poražení posledních měsíců budou pokračovat ve stejném duchu i v nadcházejících měsících. Loňský rok se této třídě aktiv vyvedl: mánie „trendového obchodování“ se přelila přes hranice velkých amerických technologických firem a pozvedla také akcie ve finančním sektoru a v dalších oborech.
Blíží se však bod obratu. Už od padesátých let 20. století platí, že akcie, které byly na čele trhu po dobu devíti měsíců, v následujících dvanácti měsících překonávají průměr o tři procenta, konstatuje brokerská společnost Empirical Research Partners. Zřídkakdy překonají trh o více než dvacet procent, jak se stalo v minulém roce. A po takto silném růstu trendové akcie v následujících dvanácti měsících v průměru zaostávají o téměř deset procent.
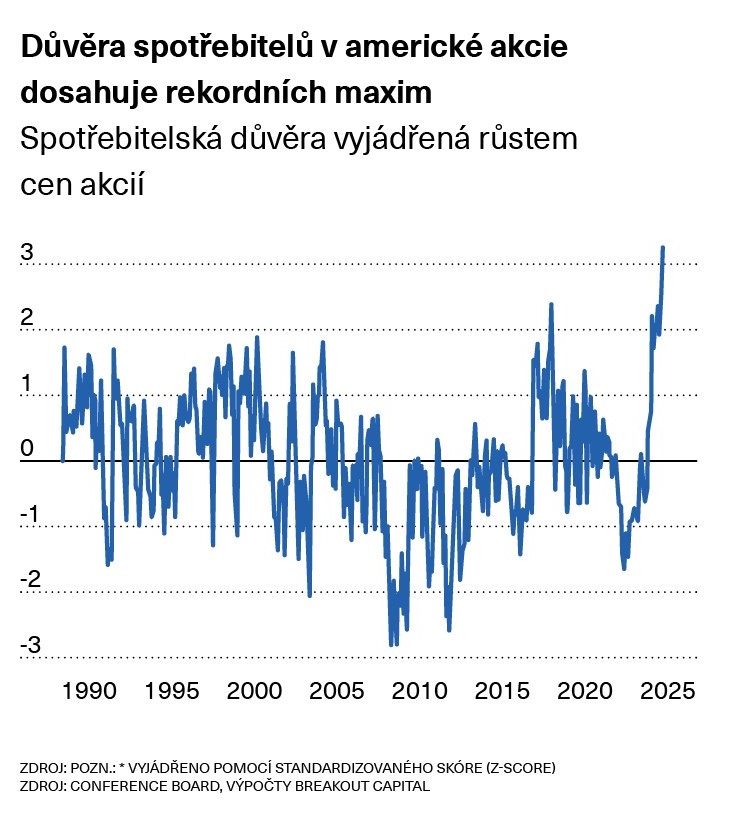
Během růstu se obvykle posiluje očekávání, že dobré časy budou pokračovat, a v jeho pozdních fázích na trh vstupují drobní investoři. To se děje právě teď. Co se týče amerických akcií, jsou tamní spotřebitelé dnes nejoptimističtější od začátku sledování jejich nálad. Vypadá to tedy, že trendové investování čeká pád, který může řadu investorů tvrdě a bolestivě postihnout.
3. Trestání za deficity
Podle všeobecně rozšířeného názoru vyšle Trumpovo snížení daní a oslabení regulací americkou ekonomiku k novým výšinám. Ač pandemie covidu skončila a pracovní trh se zotavil, zůstává americký deficit nadále nápadně vysoký, okolo šesti procent HDP. Ve skutečnosti je deficit, upravený o nízkou míru nezaměstnanosti, pětkrát vyšší než předchozí poválečné rekordní maximum z období oživení. A hrozí, že Trumpova agenda jej posune z extrémní úrovně na ještě extrémnější… Zastánci růstu trhů budou ignorovat varování, že fiskální nezodpovědnost vyvolá krizi, protože podobné předpovědi slýchávají už dlouhá desetiletí a zjevná pohroma nepřišla. Přehlížejí však fakt, že ve srovnání s ostatními rozvinutými zeměmi se americký státní dluh v této dekádě zvýšil ve smyslu podílu na HDP více než dvakrát rychleji a úrokové platby z dluhu jsou třikrát vyšší.
Vzhledem k množství nových dlouhodobých amerických státních dluhopisů, které mají v příštích měsících zaplavit trhy, by počínající rok 2025 mohl být momentem, kdy si toho strážci dluhopisového trhu všimnou. V posledních letech obchodníci ztrestali rozhazovačné vlády Brazílie či Velké Británie, ale také – byť méně agresivně – Francie. Řada pozorovatelů předpokládá, že Spojené státy jako přední ekonomická mocnost jsou vůči takovým útokům imunní, ovšem stále křehčí americké finance by mohly tento předpoklad brzy vyvrátit.
4. Konec výjimečnosti USA
V bující mánii ohledně „výjimečnosti Ameriky“ se přehlíží umělá podpora tamní ekonomiky ze strany státu. Po pandemii prudce vzrostl podíl státních výdajů na HDP. Vláda nyní vytváří více než dvacet procent nových pracovních míst – oproti jednomu procentu mezi lety 2010 a 2019. Veřejné transfery včetně sociálního zabezpečení tvoří více než čtvrtinu příjmů obyvatel ve více než padesáti procentech okresů – jde o nárůst z pouhých deseti procent v roce 2000.
Přestimulovaná americká ekonomika roste tempem blízkým třem procentům, ale fiskální stimuly se mají v roce 2025 snížit, stejně jako tempo měnového uvolňování. Pokud se nová administrativa pokusí ekonomiku dále stimulovat, již tak zvýšená hladina inflace může prudce vzrůst a donutit centrální banku Fed a dluhopisový trh ke zvýšení úrokových sazeb. Tlak dluhopisového trhu by si pak konečně vynutil omezení výdajů, což by alespoň na určitou dobu srazilo ekonomický růst a zisky firem. Očekávání ohledně amerického růstu jsou nyní tak optimistická, že ekonomové vidí pouze dvacetiprocentní pravděpodobnost recese, oproti téměř sedmdesáti procentům před rokem. Na obzoru sice není žádný její zřejmý katalyzátor, slábnoucí účinky stimulů však naznačují, že americká ekonomika nejspíše zpomalí na tempo bližší svému dlouhodobému potenciálu okolo dvou procent, možná i níže. Amerika už nebude tak výjimečná.
5. Hvězdy zítřka v rozletu
Řada zemí se dnes nachází mimo záři reflektorů – ale právě tam se obvykle rodí zítřejší hvězdy! Vzpomeňme, že před deseti lety investoři odepisovali řadu zemí jižní Evropy, ale krize je pak přinutila k reformám. Státy dříve označované jako PIGS (podle počátečních písmen anglických výrazů pro Portugalsko, Itálii, Řecko a Španělsko) nyní patří k těm nejjasněji zářícím na kontinentu v čele právě s Portugalskem, Řeckem a Španělskem. Nynější potemnělá místa – Německo a Francie – mohou být kvůli svým slabým ekonomikám rovněž nečekaně přinucena k obratu k lepšímu.
Globální investoři dnes také ignorují většinu takzvaně rozvojového světa. V uplynulých pěti letech nezaznamenala ani polovina velkých rozvíjejících se ekonomik rychlejší růst HDP na obyvatele než USA. V příštích letech se však očekává, že tento podíl vzroste na více než čtyři pětiny, a to díky velkému posílení investic do továren a vybavení a výrazným spotřebitelským výdajům. Optimismus ratingových agentur ohledně rozvojových zemí lze vysvětlit disciplinovanými vládními výdaji. Víc než kdy dříve jsme svědky spíše vyšších než nižších ratingů a také pozitivních obratů nedávno problémových států, konkrétně jde o příklady oživené Argentiny nebo Turecka.
Globální investoři na tuto změnu z velké části ještě nezareagovali, ale ti místní už ano. Domácí akciové scény podporují trhy od Saúdské Arábie po Jižní Afriku. Indie je celá jakýmsi jednorožcem – jako jediná globální tržní hvězda mimo USA –, ale koncem roku 2025 už nemusí být osamocena.
6. Už investovatelná Čína
Argumentu o očekávaném propadu čínských trhů je těžké oponovat. Žádná země se snižující se populací a těžkým břemenem dluhu nedokázala růst ani polovičním tempem, jaké si plánoval Peking, tedy pět procent. Většina globálních investorů nyní čínský trh odmítá jako „neinvestovatelný“, přestože je druhým největším na světě, a to by mělo každého investorského kontrariána zajímat.
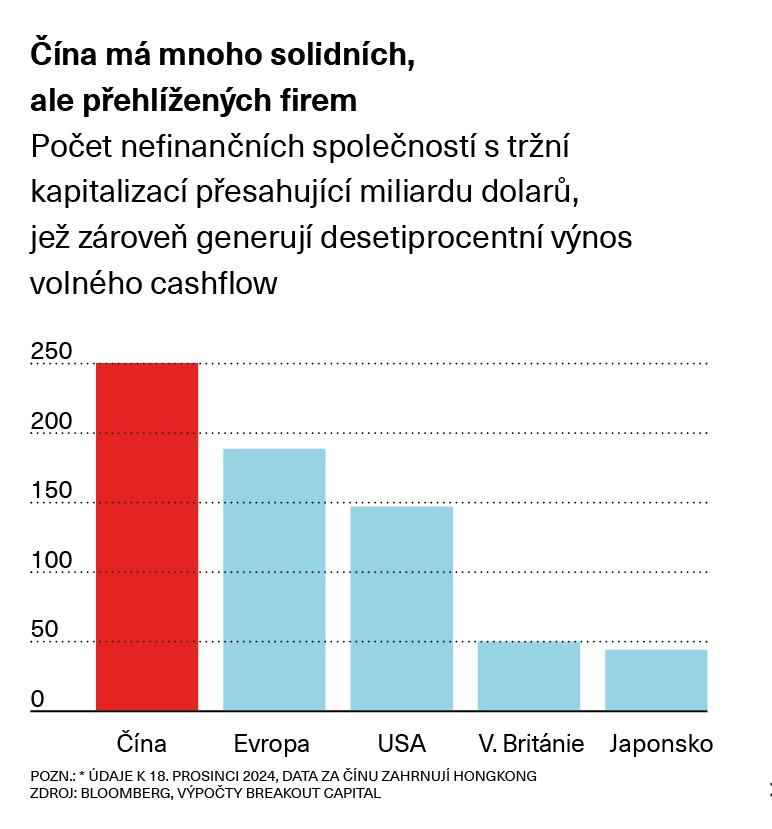
V té hromadě lze najít i zářící „diamanty“, například když se podíváme na ziskové veřejně obchodované společnosti s vysokým cashflow. V Číně je nyní asi 250 firem s tržní kapitalizací převyšující jednu miliardu dolarů (čili 24,5 miliardy korun) a výnosem z volného cash flow nad deset procent – tedy zhruba o sto více než v USA a o šedesát více než v celé Evropě. A přesto: tak jako se v Americe očekává růst, čeká se stejnou měrou čínský propad…
Srovnejte přední výrobce elektromobilů: BYD a Teslu. Oba vykazují podobné tržby a nabízejí podobnou návratnost vlastního kapitálu, ale objem prodeje roste u BYD dvakrát rychleji (!), přičemž firma rychle rozšiřuje podíl na globálním trhu. Přesto se její akcie prodávají za poměr ceny k zisku s hodnotou 15, ve srovnání se 120 u Tesly. Tržní kapitalizace BYD je něco přes 100 miliard dolarů (2,4 bilionu korun), u Tesly je to více než 1,2 bilionu dolarů (29 bilionů korun). V novém roce mohou investoři začít vnímat Čínu opět jako investovatelnou, minimálně v ziskových sektorech.
7. AI dopadne na tech-firmy
Nebývalé zisky a masivní cashflow velkých technologických firem už dlouho lákají investory. Ale tato výhoda rychle slábne. Apple, Microsoft, Google, Meta a Tesla se letos chystají investovat do umělé inteligence dohromady 280 miliard dolarů (6,9 bilionu korun), přitom ještě před pěti lety to bylo 80 miliard (1,9 bilionu korun). Závod o dominanci v AI jede na plný plyn a v důsledku toho se růst volného cashflow největších technologických společností dostává do záporných čísel.
Mánie kolem umělé inteligence možná příliš předbíhá dobu. Denně ji používá sotva dvacetina zaměstnanců a do svého provozu ji zařadila ani ne desetina amerických společností. To neznamená, že tak jednou neučiní, jen zatím není jasné, jak se bude tato technologie využívat – natož jak přísně bude regulována nebo které velké firmy na ní vydělají. Pamatujte, jen málo zavedených firem, pokud nějaké, se ukázalo být vítězi internetové revoluce nebo nástupu těžby břidlicového plynu.
Ačkoli je těžké si představit, co by mohlo velké technologické firmy vykolejit, klidně to mohou být právě nadměrné výdaje na datová centra či další AI infrastrukturu. Jeden z největších investičních boomů, jaký Amerika od druhé světové války zaznamenala, je možná přínosem pro spotřebitele, ale může se ukázat jako poslední kapka, jež srazí nadprůměrné zisky velkých technologických společností a přiměje investory zapochybovat o oprávněnosti jejich nabobtnalých tržních hodnot.
8. Obchodování bez Ameriky
Pokud jsou Trumpovy hrozby zavedením cel jen vyjednávací taktikou, jak říkají jeho poradci, fungují už dnes v tom smyslu, že přivádějí ostatní země k jednacímu stolu – jenže bez USA. Po pětadvaceti letech jednání se minulý měsíc zástupci jednatřiceti zemí dohodli na největší obchodní unii světa spojující EU s latinskoamerickou skupinou Mercosur. Pokud bude ratifikována, sníží se cla mezi členskými státy, které představují 25 procent globálního HDP, o devadesát procent.
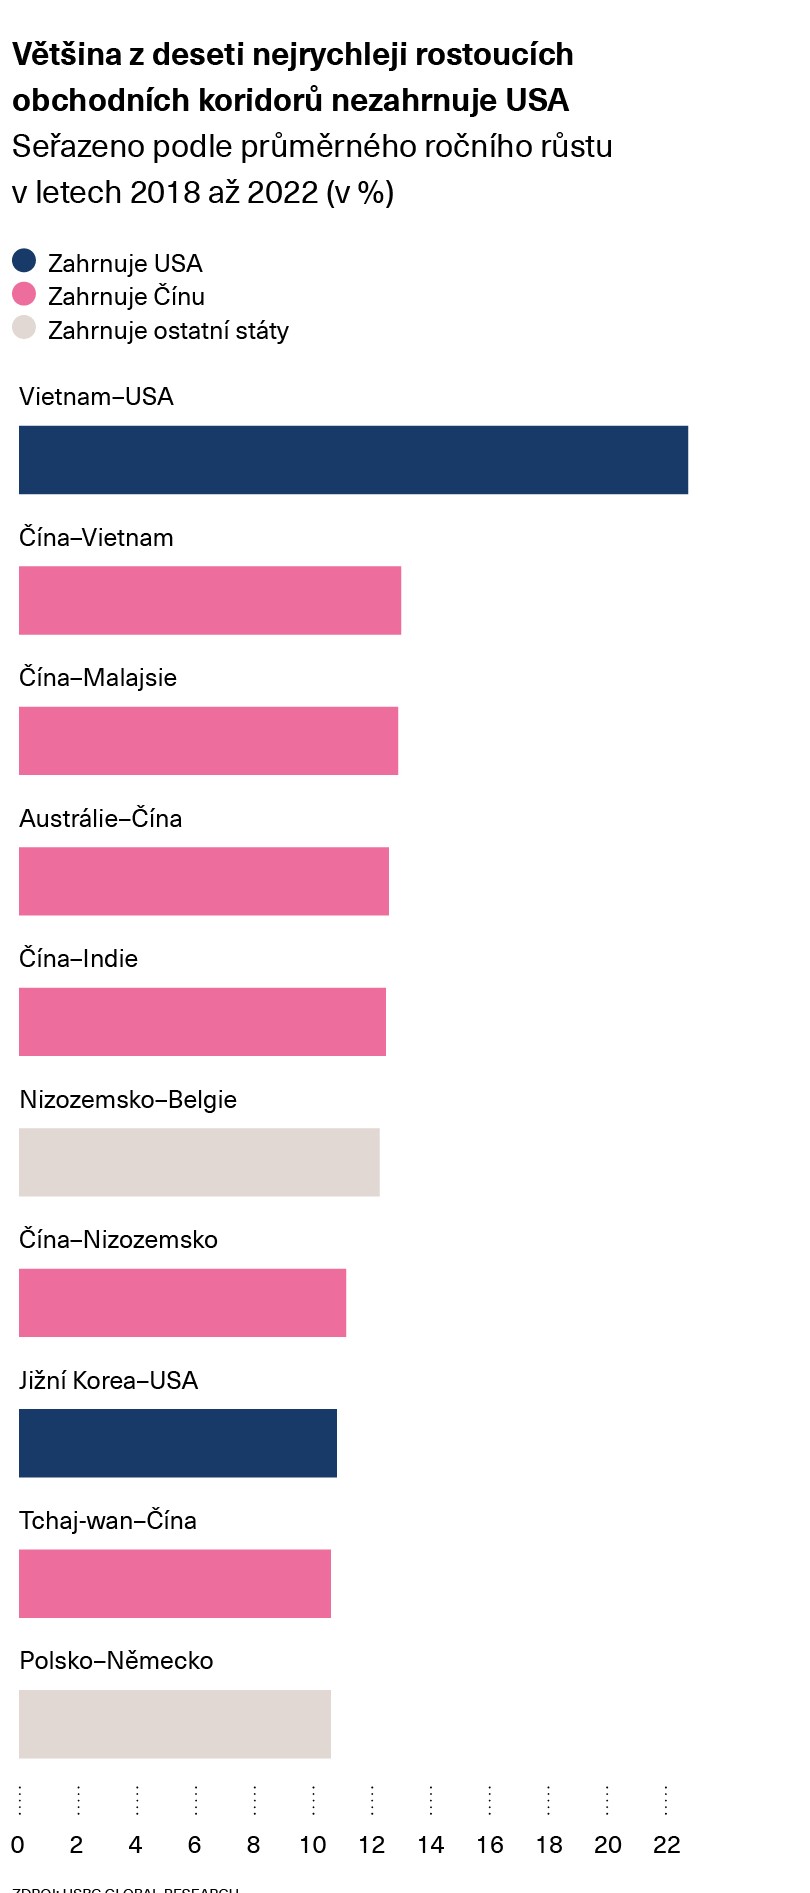
Řada zemí se obává, že Amerika bude využívat sankce k odříznutí rivalů od mezinárodního finančního systému založeného na americkém dolaru, a tak uzavírá dohody na podporu obchodu s regionálními sousedy nebo bez dolaru. Indie má dohody s dvaadvaceti státy o obchodování v rupiích; devadesát procent obchodu mezi Indií a Ruskem probíhá v jejich měnách. Ropné státy včetně Saúdské Arábie uzavřely dohody o prodeji ropy také v jiných měnách než v dolaru. V posledních letech došlo v globálním obchodování k posunu a dnes jeho největší kanály obhospodařují rozvojové země. Osm z deseti nejrychleji rostoucích obchodních koridorů frčí mimo USA, zato se jeden z konců mnoha z nich nachází v Číně. Čím více Spojené státy vyhrožují cly a používají dolar jako zbraň, tím usilovněji budou expartneři Ameriky podporovat obchod bez ní.
9. Přebytek na neveřejných trzích
Růst trhů se soukromě obchodovanými aktivy přestává být pro investory prchající před regulátory pouze nějakým okrajovým útočištěm. Od roku 2000 klesl počet veřejně obchodovaných amerických společností o téměř polovinu na přibližně čtyři tisícovky, zatímco počet těch soukromých se téměř zpětinásobil na přibližně deset tisíc.
Pro firmy usilující o nové investory se soukromé, neveřejně obchodované trhy již stávají tou první volbou. Soukromé půjčky rostou dvakrát rychleji než bankovní úvěry. Objem kapitálu získaného na soukromých trzích nedávno celosvětově překonal objem na veřejných trzích.
Sílí však i málo prozkoumaná rizika. Klesající kvalita některých poskytovatelů soukromých úvěrů se projevuje ve vysoké míře nesplácených půjček. Další poskytovatelé prodejem určitých produktů „testují hranice“ ochranných opatření proti rizikům. A několik velkých firem například zvažuje plán, kdy nabídne soukromé úvěry ve fondech obchodovaných na burze (ETF) – jako by snad široká veřejnost byla schopna posoudit riziko aktiv, která musí vykazovat výsledky až jednou za čtvrtletí, pokud vůbec. Vstup soukromých trhů na výsluní a výsledné excesy se v roce 2025 možná dostanou dokonce i do hledáčku vyšetřovatelů.
10. Kouzelná injekce se nekoná
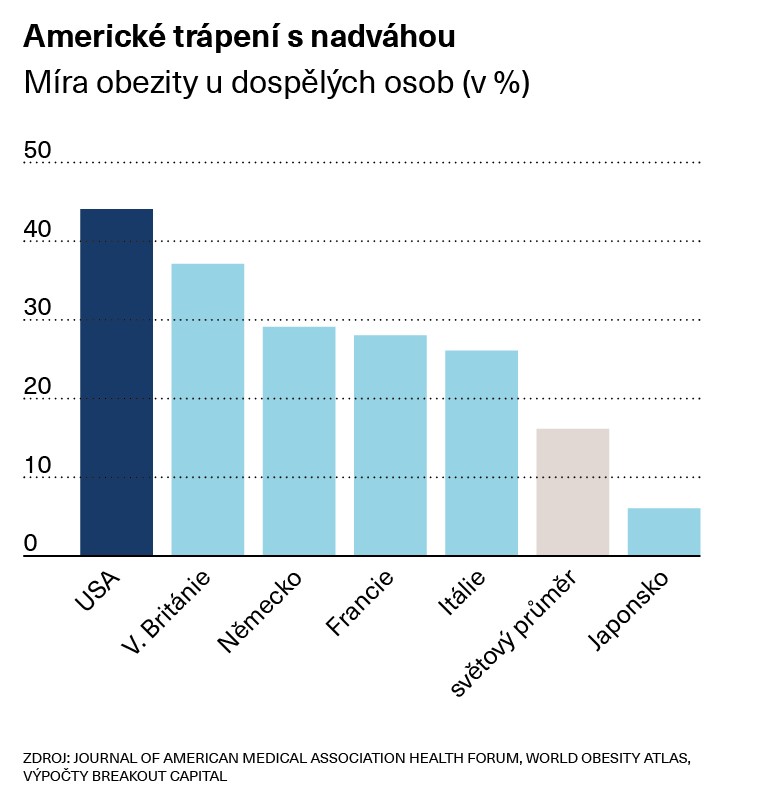
Amerika je nakonec opravdu výjimečná, ovšem trochu jinak – vysokou mírou obezity dosahující u dospělých lidí 44 procent, tedy nejvyšší hodnoty v rozvinutém světě (jak tu nedávno připomínal i komentátor FT Martin Wolf). Není překvapením, že americká televize je plná reklam na relativně novou třídu léků na hubnutí s „GLP-1“, které mají nabízet přímou a snadnou cestu ke zhubnutí. Koncem minulého roku vyšla nová studie oznamující nepatrný pokles míry obezity ve Spojených státech amerických. Její autoři naznačují, že za tento nečekaný obrat z velké části vděčíme právě lékům GLP-1, jako je například známý Ozempic, což pravděpodobně vyvolá ještě větší rozruch kolem těchto mimořádně populárních prostředků na hubnutí. V rámci čím dál pokročilejšího výzkumu GLP-1 však není vše tak růžové. Jakmile lidé injekce vysadí, kilogramy zase nabírají… Kromě potlačování chuti k jídlu tyto léky možná také ničí svaly, paralyzují žaludek a zhoršují zrak. Rychlá ztráta tuku může vést k povislé kůži na viditelných místech, a proto stabilně roste internetové vyhledávání výrazů a série slov jako „Ozempic a zadek“ či „Ozempic a nohy“.
Není pochyb, že tyto léky mají určité užitečné přínosy, navíc investoři-kontrariáni nejsou lékaři. Vědí však, že pokud něco zní až příliš dobře na to, aby to byla pravda, nejspíš to tak i bude. Rychlé „řešení“ obezity by se mohlo ukázat jen jako další módní dieta – nikoliv lék na zdraví země.
Ruchir Sharma, FT


