Digitální euro. Řešení, které zadělává na problém
Evropská centrální banka pokračuje ve vývoji elektronické měny, přestože politici zpochybňují její smysl.
Začátkem února pochodovala ulicemi Amsterdamu více než tisícovka demonstrantů, kteří chtěli vyjádřit své znepokojení nad něčím, co ještě ani neexistuje. Nad digitálním eurem.
Účastníci protestní akce vidí v plánu Evropské centrální banky (ECB) na zavedení elektronické verze jednotné měny řadu potíží. Někteří z nich se obávají, že ji státy budou využívat ke sledování a ovládání jejich útrat, zatímco jiní ECB podezřívají, že usiluje o zrušení hotovosti. Jedna demonstrantka se podle nizozemských médií bojí, že jí úřady zakážou nakupovat maso a alkohol.
Svolavatel protestu Willem Engel stál už v čele nizozemské opozice vůči vakcinaci na onemocnění covid-19 a toho únorového dne si vysloužil hřmotný potlesk za radu: „Vyhýbejte se podnikům, které nepřijímají hotovost.“
Tato směs nedůvěry a konspiračních teorií kolem digitálního eura sílí v době, která je pro ECB i politiky eurozóny mimořádně citlivá. Na jedné straně jsou v příštích několika měsících připraveni zintenzivnit přípravy na digitální měnu v naději, že ji bude možné spustit už do tří let. Zároveň se jim však nedaří veřejnosti předkládat přesvědčivé argumenty, proč v projektu pokračovat, což jen celou zmatečnou situaci zhoršuje.
Z velkých ekonomik je s plány na zavedení centrální bankou posvěcené digitální měny nejdále Čína a ze západních zemí právě ECB. Její šéfka Christine Lagardeová totiž po svém nástupu do funkce v roce 2019 přijala projekt za svůj, zatímco její předchůdce Mario Draghi se o něm sotva zmiňoval. Už v říjnu má ECB sídlící ve Frankfurtu oznámit, že vstupuje do fáze implementace a spouští pilotní program. Lagardeová uvedla, že konečné rozhodnutí o spuštění digitálního eura přijme banka v roce 2026 nebo 2027. Výrazný milník na cestě k tomuto cíli uvidíme už letos v létě, kdy má Evropská komise formulovat návrhy zákonů vytyčujících klíčové aspekty chystané měny.
Zastánci projektu říkají, že zmodernizuje evropský platební systém a poskytne lidem elektronickou alternativu k hotovosti, která bude bez rizika, a navíc ji budou přijímat všichni obchodníci.
„Potřebujeme nějaké bezrizikové aktivum, a tím jediným je měna centrální banky,“ říká Fabio Panetta, člen výkonného výboru ECB zodpovědný za projekt digitálního eura.
Ve hře o digitální euro jde o to, že Evropa vždy záviděla dolaru jeho dominantní pozici v mezinárodním finančním systému, proto se snaží najít způsob, jak posílit postavení své jednotné měny. Je si rovněž vědoma, že čínská digitální měna umožní Pekingu ještě rozšířit jeho již tak významný vliv ve světě. A stejně jako ostatní banky se i ECB obává, že s postupným odklonem spotřebitelů od hotovosti budou na významu nabývat digitální měny provozované soukromými subjekty.
Spotřebitelé, finančníci a politici však vznášejí stále více otázek ohledně cíle celého projektu a toho, zda potenciální rizika nepřevyšují výhody. S klesající hodnotou bitcoinu a dalších konkurenčních forem peněz navíc pochyby nabývají na síle a zákonodárcům se nedaří vysvětlovat technické jemnosti měn vydávaných centrálními bankami — mnozí se domnívají, že už digitální peníze vlastně používají, neboť místo hotovosti využívají bezkontaktních plateb a bankovních aplikací v mobilních telefonech.
Někteří evropští zákonodárci se obávají, že pokud se jim nepodaří digitální euro patřičně vysvětlit, skončí celý projekt ještě dříve, než začal. A lidé se budou domnívat, že politici řeší problém, který nikoho vlastně ani nepálí.
„Má vůbec taková reforma nějaký pádný důvod? Na tuto otázku nám zatím nikdo nedal odpověď,“ říká Ignazio Angeloni, bývalý představitel ECB a nyní profesor na European University Institute ve Florencii. „Na trhu nevidím žádné závažné selhání, které by vyžadovalo, aby zasáhla veřejná sféra a digitální euro zavedla.“
Boj s Facebookem
První nápady na spuštění digitálního eura se objevily před několika lety jako součást obrany proti Facebooku, který si pohrával s myšlenkou na zavedení vlastní digitální měny, která se měla původně jmenovat libra a pak diem.
Zákonodárci se tehdy obávali, že by kvůli tomu mohla ECB přijít o kontrolu nad oběživem. Mezitím plány americké skupiny provozující sociální sítě vyšuměly, jenže ECB se těch svých držela dál.
Klíčovou motivací jí bylo stále menší používání hotovosti, které kleslo ze 79 procent všech transakcí eurozóny v roce 2016 na loňských 59 procent, jak uvádí nedávný výzkum centrální banky. Podíl lidí preferujících hotovostní platby v zemích se společnou měnou v uplynulých šesti letech spadl z 32 procent na 22 procent.
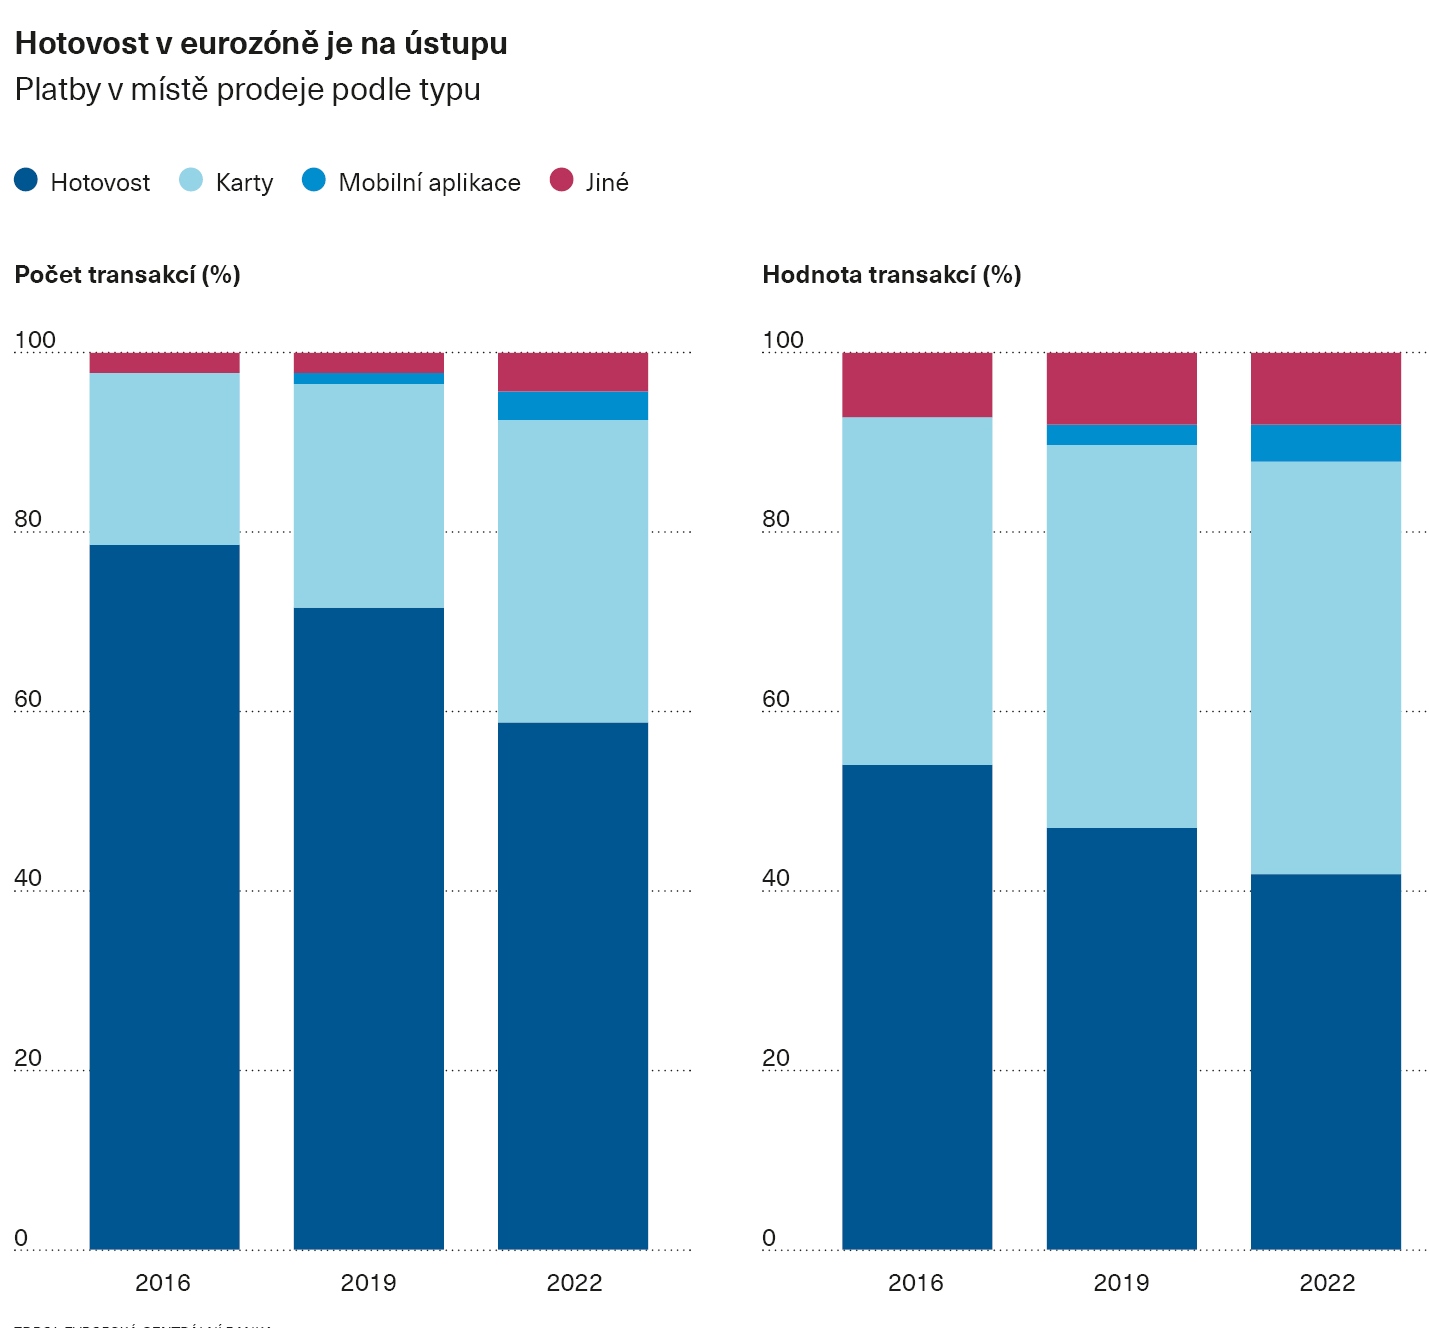
Vládní představitelé tvrdí, že hotovost ve finančním systému nadále plní stabilizující roli, neboť umožňuje lidem přístup k bezrizikovému platebnímu nástroji, za nímž stojí centrální banka. Spotřebitelé si rádi ukládají peníze u komerčních bank částečně i proto, že vědí, že si je mohou kdykoli v hotovosti vybrat, říkají vládní úředníci. A s pokračujícím poklesem fyzických peněz má podle nich tuto úlohu přebírat digitální euro.
„Digitalizace společnosti znamená, že všichni chtějí platit digitálně,“ říká Panetta. „Ale neexistuje jeden digitální platební nástroj, který by bylo možné použít v celé eurozóně. Visa a Mastercard ovládají společnosti sídlící mimo Evropu, jsou široce rozšířené, ale stále jsou obchody, které je nepřijímají. Ani hotovost není přijímána všude.“
Zákonodárci se bojí, že Evropě chybí její univerzální platební nástroj, proto je odkázána na využívání těch s visačkou Visa, Mastercard, PayPal, nebo dokonce Apple, který ve spolupráci s bankou Goldman Sachs začal nedávno nabízet běžné účty a kreditní karty.
Panují rovněž obavy, že s poklesem využívání hotovosti se lidé přikloní k jiným podobám placení, jako jsou stablecoins, tedy digitální tokeny kryté takzvanými měnami s nuceným oběhem, nebo digitální měny dalších zemí, třeba plánovaný čínský digitální jüan.
„Pokud to vlády nenabídnou, přijde s tím někdo jiný,“ říká Panetta. „Chceme vytvořit aplikaci, která zajistí, že budete moci platit digitálním eurem ve všech regionech eurozóny stejně.“
ECB jedním dechem zdůrazňuje, že digitální euro vnímá jako doplněk hotovosti, kterou ovšem nemá nahradit. Chystá se proto vybudovat infrastrukturu pro vydání tokenů fungujících v novém systému, ale každodenní provoz už nechá na komerčních bankách.
U nich budou mít spotřebitelé nejspíš možnost nakoupit si digitální eura, místo aby si je pořizovali přímo od ECB. U nových tokenů zřejmě nebudou nabíhat úroky a budou uloženy v oddělené aplikaci poskytované bankou, ale jinak se od běžné bankovní úložky nebudou nijak lišit.
Reakce bankovního odvětví je však vlažná. Finančníci se obávají, že s digitálním eurem bude run na banku mnohem pravděpodobnější, protože e-měna bude sloužit jako bezpečné útočiště, do kterého si lidé budou moci během krizí převádět peníze. Evropská bankovní federace (EBF) varuje před „závažným rizikem pro banky kvůli potenciálním převodům značných prostředků z bankovních účtů do digitálních peněženek/účtů s digitálním eurem“.
ECB tomu chce předejít tím, že stanoví strop na objem digitálních eur držených v peněžence na zhruba tři tisíce, případně na peníze převyšující určitou hranici uvalí úroky.
Někteří finančníci se však bojí, že má projekt mnohem závažnější chyby a že jím ECB posílí neefektivnost a složitost finančních trhů, protože vlastně vytvoří druhý platební systém určený výhradně pro digitální euro.
„Paralelní platební systémy mohou zablokovat kapitál a likviditu a tento nový systém není výjimkou, navíc bude drahý,“ říká Tim Adams, generální ředitel bankovní lobbistické skupiny Institute of International Finance.
Bankéřům se navíc nelíbí, že by museli nést část nákladů na tak rozsáhlý projekt, a přitom by jim z toho neplynuly žádné výhody, zejména když ECB říká, že by základní platby digitálním eurem měly být zdarma. EBF tvrdí, že „na podporu potřebných investic by měly být k dispozici veřejné zdroje“, a navrhuje, aby obchodníci odváděli poplatky za přijímání plateb digitálním eurem.
O tématu už od roku 2021 intenzivně debatuje i skupina sdružující ministry financí zemí platících eurem, takzvaná Eurogroup. Jednáním na politické úrovni však dominují technikálie, neboť ministři natolik složitému projektu zcela nerozumějí. Navíc si teprve nedávno začali uvědomovat, že budou muset předstoupit před veřejnost a začít ho aktivně vysvětlovat. Připouštějí však, že to vzhledem ke komplexnosti ekonomických aspektů není snadný úkol, neboť si spotřebitelé už zvykli na snadné používání mobilních aplikací a platebních karet.
Nizozemská ministryně financí Sigrid Kaagová na březnovém jednání kolegům soukromě sdělila, že se občanům jen těžko vysvětluje, proč je digitální euro potřeba. Podle lidí obeznámených s jednáním tvrdila, že spotřebitelé mají současný platební systém eurozóny za spolehlivý a dostatečně inovativní. Zdůraznila také, že politici budou muset začít veřejně vystupovat a vysvětlovat výhody digitální měny – hmatatelné výhody. Bez toho prý nový projekt lidé nejspíš nepřijmou.
„Připouštím, že jsme spotřebitelům dosud dostatečně jasně nevysvětlili výhody digitálního eura,“ říká předseda skupiny Eurogroup Paschal Donohoe. „Hodnotu takových pojmů, jako je finanční stabilita, někdy pochopíme až ve chvíli, kde už je nemáme… Pokud dospějeme k rozhodnutí pokročit do fáze uskutečnění, pak bude třeba udělat pro osvětu mnohem víc.“
Evropská komise připravuje návrh legislativy, jež má za cíl poskytnout digitálnímu euru právní rámec. Mezi otázkami, s nimiž se zákonodárci ještě potýkají, je způsob, jímž má být u digitálních účtů zaveden strop, a jak rozptýlit obavy o soukromí, jež projekt provázejí – na což ministryně Kaagová také důrazně upozorňovala.
Evropská komisařka pro finanční služby Mairead McGuinnessová si však stojí za tím, že digitální euro nebude projekt typu „velký bratr“. Unijní představitelé říkají, že už nyní domácnosti prostřednictvím mobilních telefonů a aplikací odhalují část svého soukromí gigantům soukromé sféry. Ministři jsou si však vědomi rizika, že by projekt mohl být vnímán jako nástroj, s jehož pomocí bude vláda sledovat, jak a za co utrácejí.
ECB se obavami o soukromí, jež jsou podle jejího předběžného průzkumu důležité pro 40 procent respondentů, hodlá vážně zabývat a chce přísně oddělovat identitu od údajů o platbách – s výjimkou podezření z trestné činnosti.
„Systém navrhneme tak, že nebude možné sledovat, jestli jste si zašli do pekárny, nebo kamkoli jinam,“ řekla v nedávném podcastu Evelien Witloxová, šéfka projektu digitálního eura při ECB.
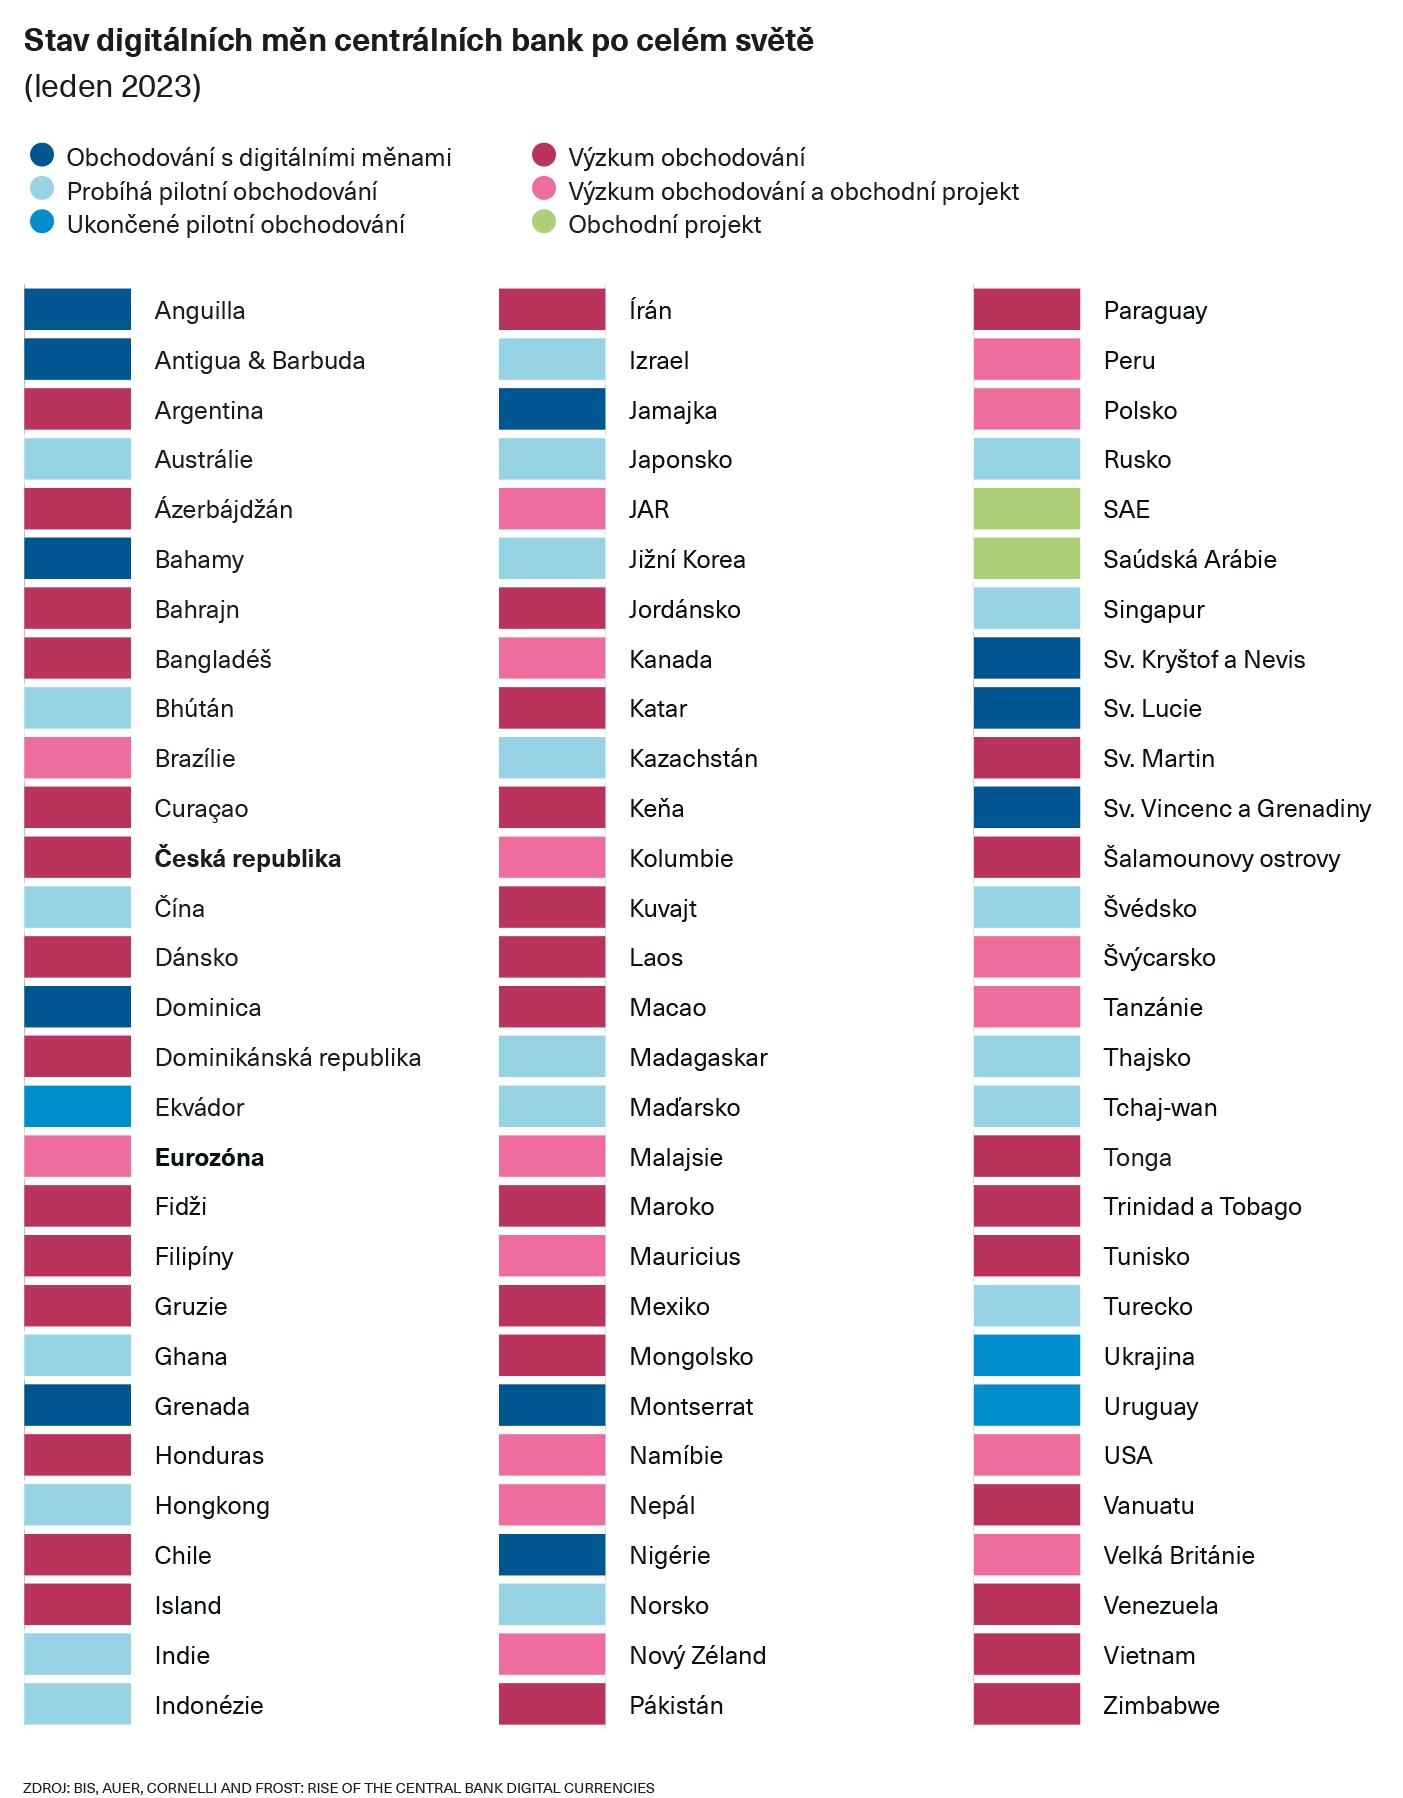
Vzhledem k rostoucímu počtu digitálním měn zřizovaných vládami různých zemí celého světa mají představitelé EU pocit, že nemají na výběr a musejí v projektu pokračovat, jinak hrozí oslabení globální pozice společné měny. Podle Banky pro mezinárodní vypořádání je aktuálně jen několik plně funkčních digitálních měn spravovaných centrální bankou, například v Nigérii nebo na Jamajce či Bahamách, ale k tomu je třeba připočítat 43 pilotních projektů zahrnujících velkoobchodní i maloobchodní digitální měny centrálních bank.
Jednou z prvních byla švédská Riksbank, která svou e-korunu spustila už v roce 2017. Její bývalý guvernér Stefan Ingves říká, že s odklonem lidí od hotovosti v technologicky rozvinutých zemích bude veřejná sféra nucena vyvíjet vlastní digitální měnu. „Má to určitou spojitost s tím, jak se definujete jako stát a jak ve vaší zemi funguje měnový systém – vůbec to není jen nějaká technická záležitost,“ říká. „Pokud chcete držet něco opravdu bezpečného, pak jsou to peníze centrální banky.“
Domácnosti přitom nemusejí nakupovat velké objemy digitální měny centrální banky, dodává. „Stačí s tím jen začít.“
Úpadek hotovosti však v žádném případě neznamená, že si spotřebitelé oficiální digitální měnu hned zamilují. Zřejmě nejsledovanějším podobným projektem je čínský digitální jüan – zatímco však tamní centrální banka rozšiřuje počet pilotních aplikací a vláda platí stále více úředníků v digitální měně, přijetí novinky spotřebiteli je spíše vlažné. Čínská lidová banka uvádí, že v digitální měně bylo koncem loňského roku pouze 13,61 bilionu jüanů (zhruba 42 miliard korun), tedy 0,13 procenta veškerých peněz v oběhu.
I v Evropě zaznamenala jedna digitální měna centrální banky zklamání. Švédsko se řadí mezi země s nejnižší oblibou hotovosti na světě – pravidelně ji používá jen třetina tamních obyvatel, přičemž ještě v roce 2016 to bylo 80 procent. To znamená, že by tato skandinávská země měla být horkým kandidátem na zavedení digitální měny centrální banky, jenže vládou iniciovaný průzkum v březnu zjistil, že „ve společnosti neregistruje dostatečně silnou potřebu“ e-koruny.
Pokud by měl projekt pokračovat, pak by to bylo jen z obranných důvodů. Silné vazby Švédska na eurozónu „vyvolávají otázky, zda povede digitální euro v dlouhodobém horizontu k tomu, že se ve Švédsku bude používat k platbám ve větší míře euro“, uvádí se v průzkumu. To by „mohlo snížit efektivitu měnové politiky“ a také přinést nová rizika pro finanční stabilitu země. Proto bylo Riksbank řečeno, aby se touto otázkou dále zabývala a příští rok předložila návrh, zda e-korunu zavést, či nikoli.
ECB nyní stojí před velkou výzvou a musí se rozhodnout, jak úspěšné digitální euro chce mít. Huw van Steenis, bývalý poradce Bank of England, který nyní působí v poradenské společnosti OliverWyman, této situaci říká „dilema princezny Zlatovlásky“ – ECB musí zabránit propadáku, ale zároveň nechce vytvořit tak populární projekt, že poškodí komerční banky. „Chodí se kolem toho jako kolem horké kaše – zrovna jsme viděli, jak vypadá takový run na banku v digitálním tempu. Pro zhruba sto centrálních bank, které o své měně uvažují, to znamená, že bychom si měli dát pauzu a pečlivě zvážit, než se rozhodneme vydávat digitální měnu centrální banky,“ říká.
Panetta se domnívá, že stanovením limitu na úložku ve výši zhruba tři tisíce eur může ECB dosáhnout té správné rovnováhy. „Cílem není získat velký podíl na trhu,“ říká. „Nechceme se stát dominantní bankou nebo konkurovat těm komerčním. Stačí, když bude digitální euro všeobecně známou platební metodou.“
Někteří finančníci však tvrdí, že přísný strop na objem digitálních eur ubírá měně na atraktivitě. „Bylo by to jako nealkoholické víno,“ říká Peter Bofinger, profesor ekonomie na Univerzitě ve Würzburgu, který s kolegou nedávno o digitálním euru napsal studii. Vynucená abstinence uvalená na digitální euro lidem naznačí, že se jím nemá cenu vůbec zabývat, tvrdí.
„Neumím si představit nic jiného než krach takového projektu.“
Zda bude ECB v zavádění digitálního eura pokračovat, může nakonec záviset na tom, co udělají ostatní. Na rozdíl od USA, které těží z dominantního postavení dolaru v mezinárodním obchodě a rezervách, se euro nachází v horší situaci. S rostoucím geopolitickým napětím jsou představitelé ECB již nyní znepokojeni tím, nakolik Evropa spoléhá na zahraniční společnosti při zajištění velké části jejího platebního systému – ačkoli mají mnohé z nich sídlo v USA.
„Pro eurozónu existuje riziko, že by stablecoin založený na dolaru mohl začít dominovat přeshraničním platbám,“ říká Eswar Prasad, profesor obchodní politiky na Cornellově univerzitě a autor knihy The Future of Money (Budoucnost peněz). Euro podle něj již ztratilo výsadní pozici v mezinárodním obchodě, kde kraluje jüan a dolar, takže politici nyní usilují o zvrácení tohoto trendu.
Zajištění dostupnosti měny v digitální podobě by podle něj proto mohlo být pro Evropu „jasnou nutností“.
Martin Arnold, Sam Fleming, FT