Globální stagflační šok v roce 2022: bude hůř?
Kombinace pandemie a války způsobila prudký vzestup inflace a zpomalení hospodářského růstu po celém světě. Odborníci však neočekávají návrat do sedmdesátých let.
Ještě loni mnozí ekonomové očekávali, že se rok 2022 stane obdobím silného hospodářského oživení. Podniky se měly po skončení covidu-19 vrátit k plnému provozu. Spotřebitelé měli začít rozhazovat nahromaděné úspory za všechny dovolené a aktivity, které si v průběhu pandemie nemohli dopřát. Měla se psát nová „bouřlivá dvacátá léta“, tvrdili někteří s odkazem na desetiletí konzumu, které následovalo po španělské chřipce v letech 1918 až 1921.
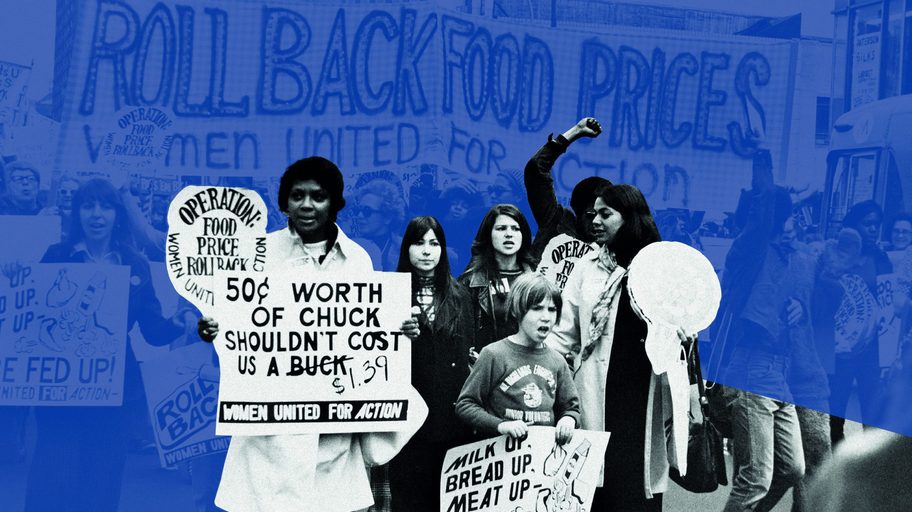
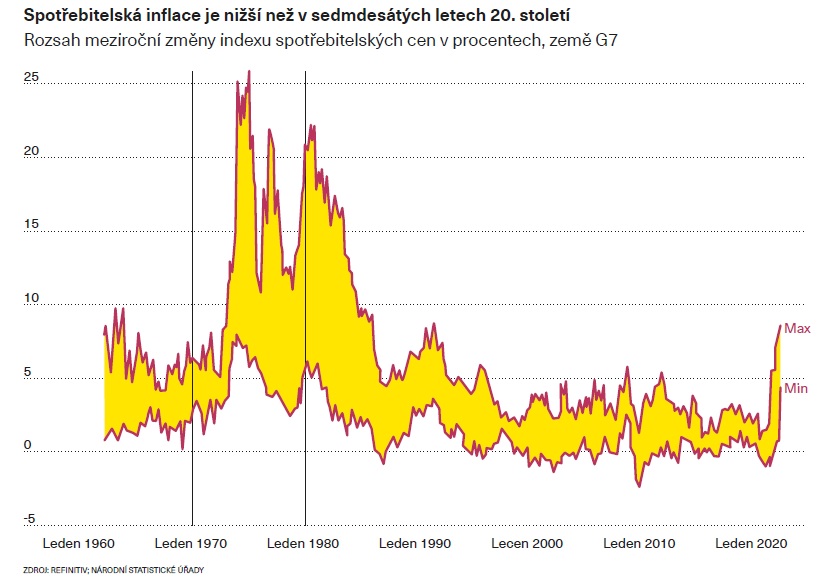
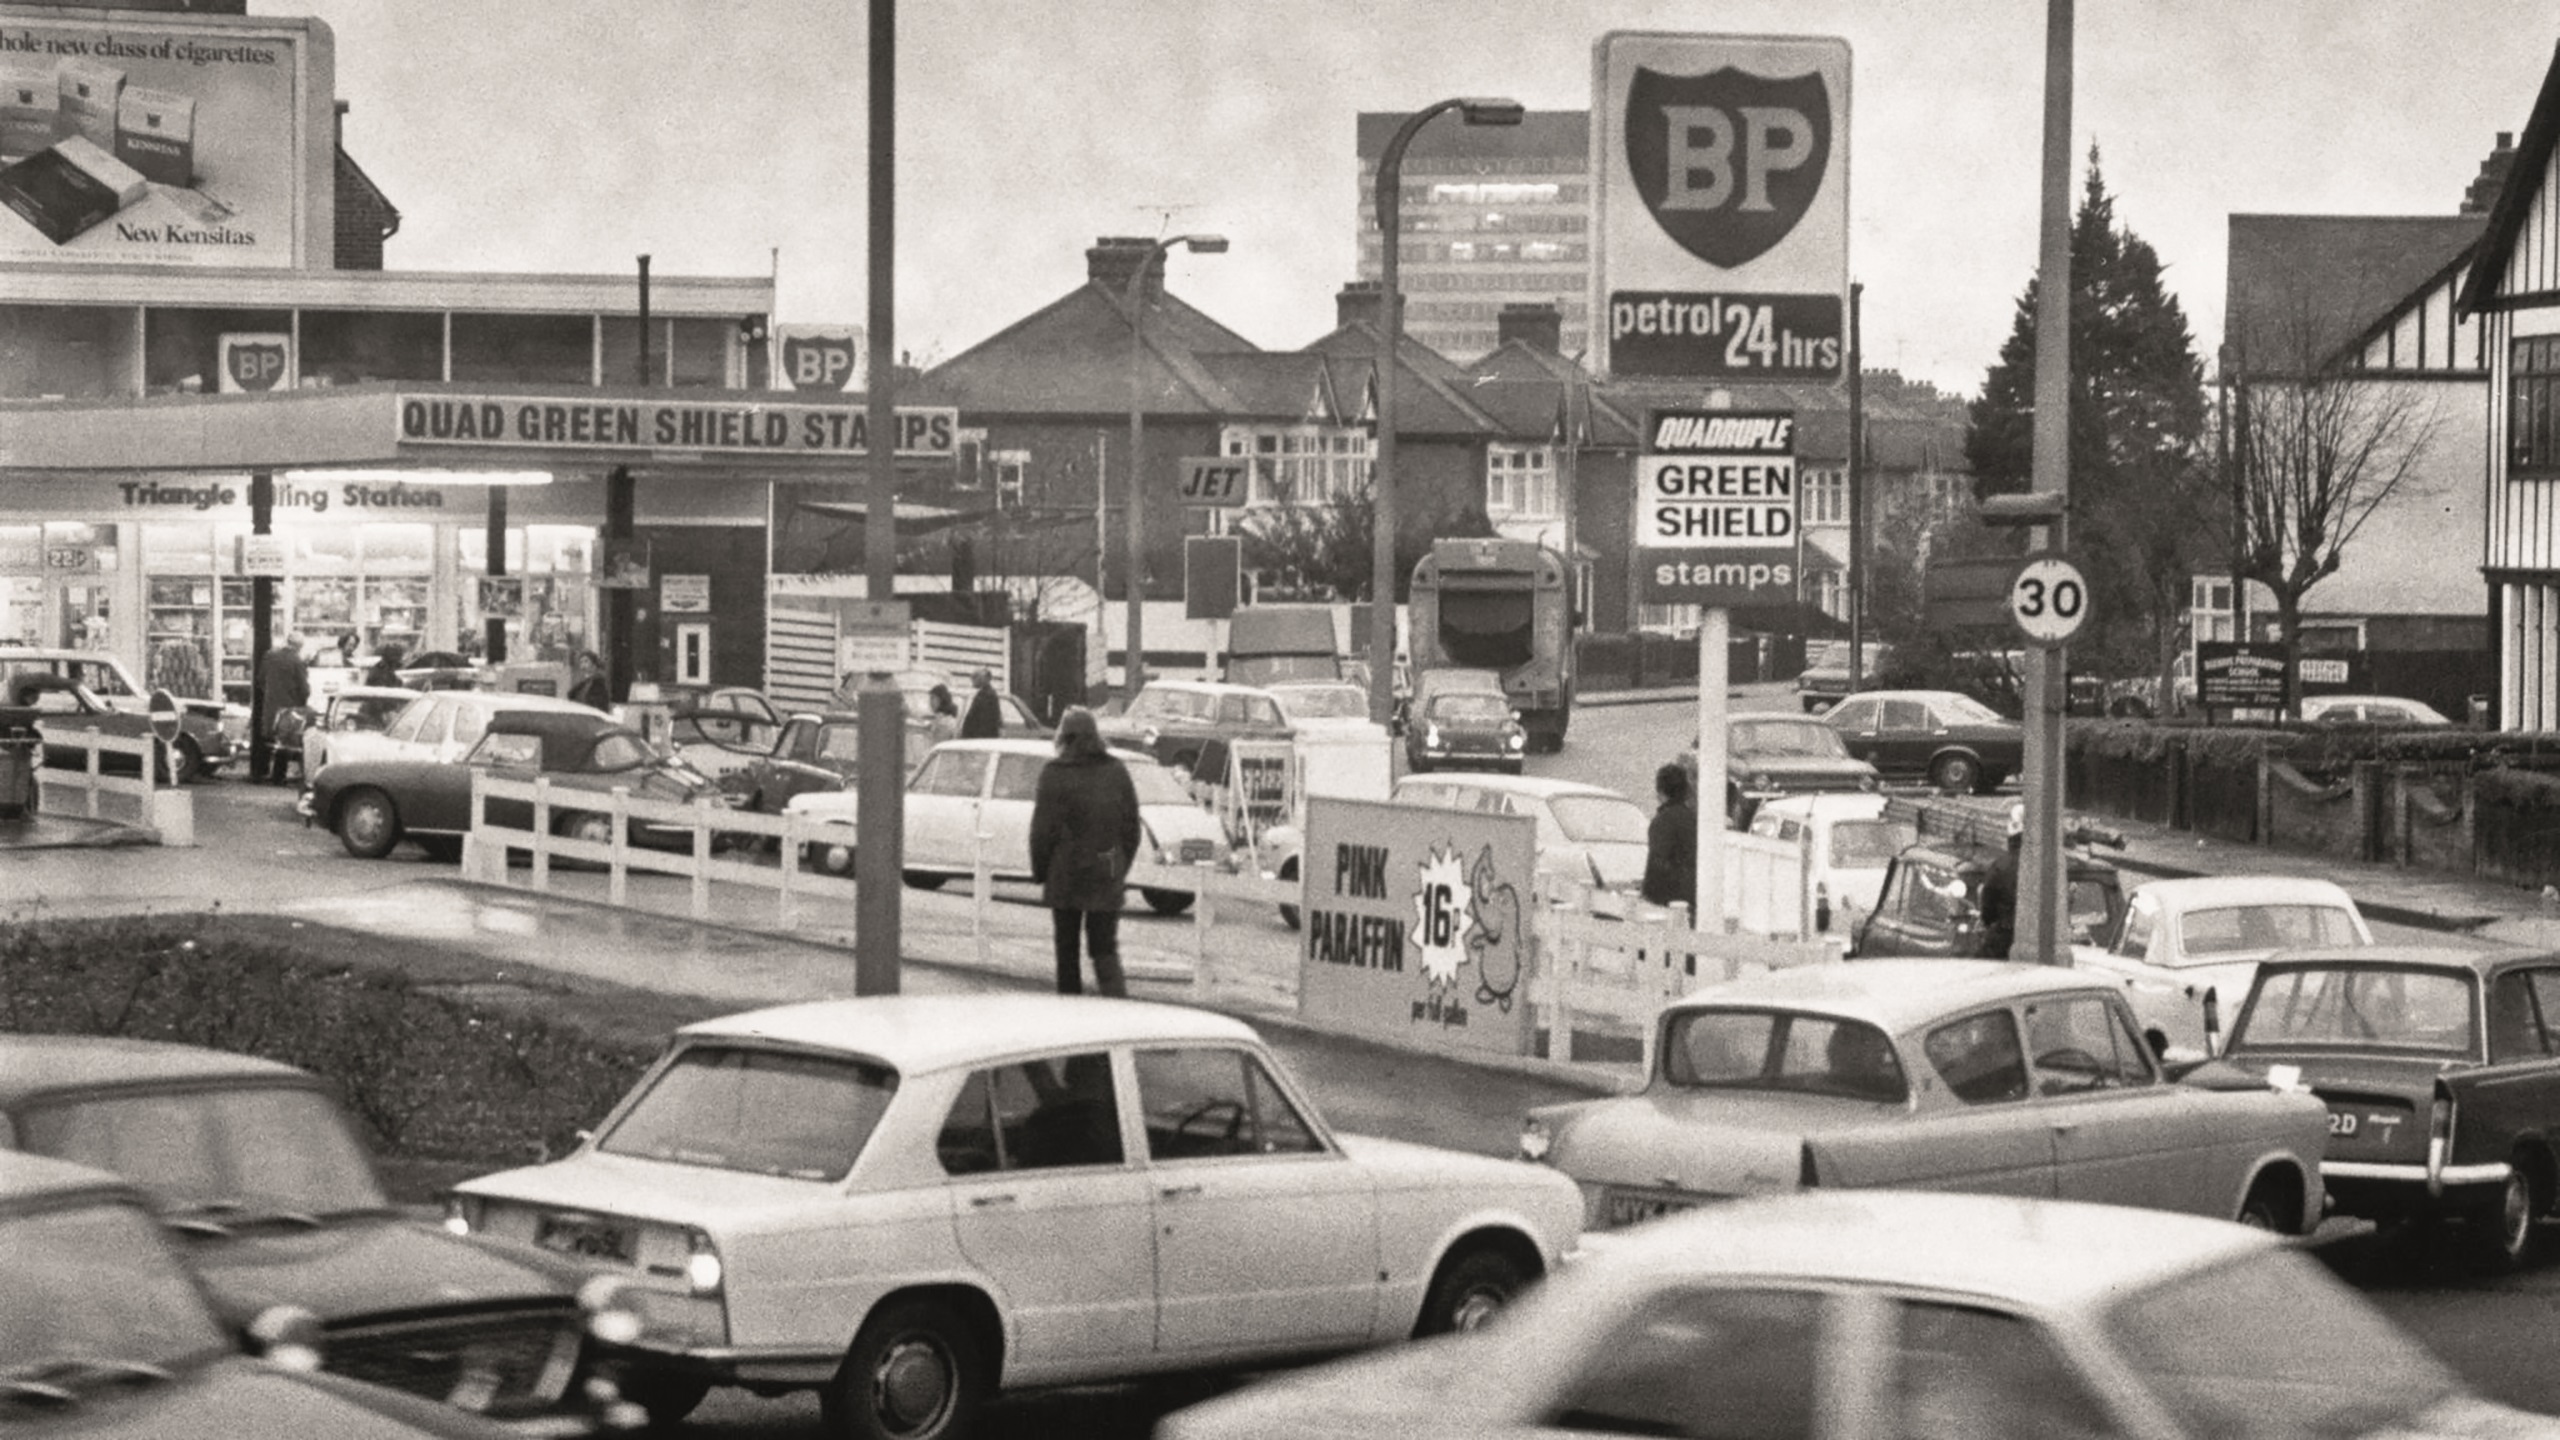
Stačilo několik měsíců a do popředí se dostala spíše paralela se sedmdesátými léty, kdy arabské ropné embargo přispělo k dlouhému období ekonomického strádání. Inflace se tehdy vyšplhala na dvouciferné hodnoty, přičemž ekonomiky po celém světě stagnovaly – nastala bolestivá kombinace vysokých cen a nízkého hospodářského růstu známá jako stagflace.
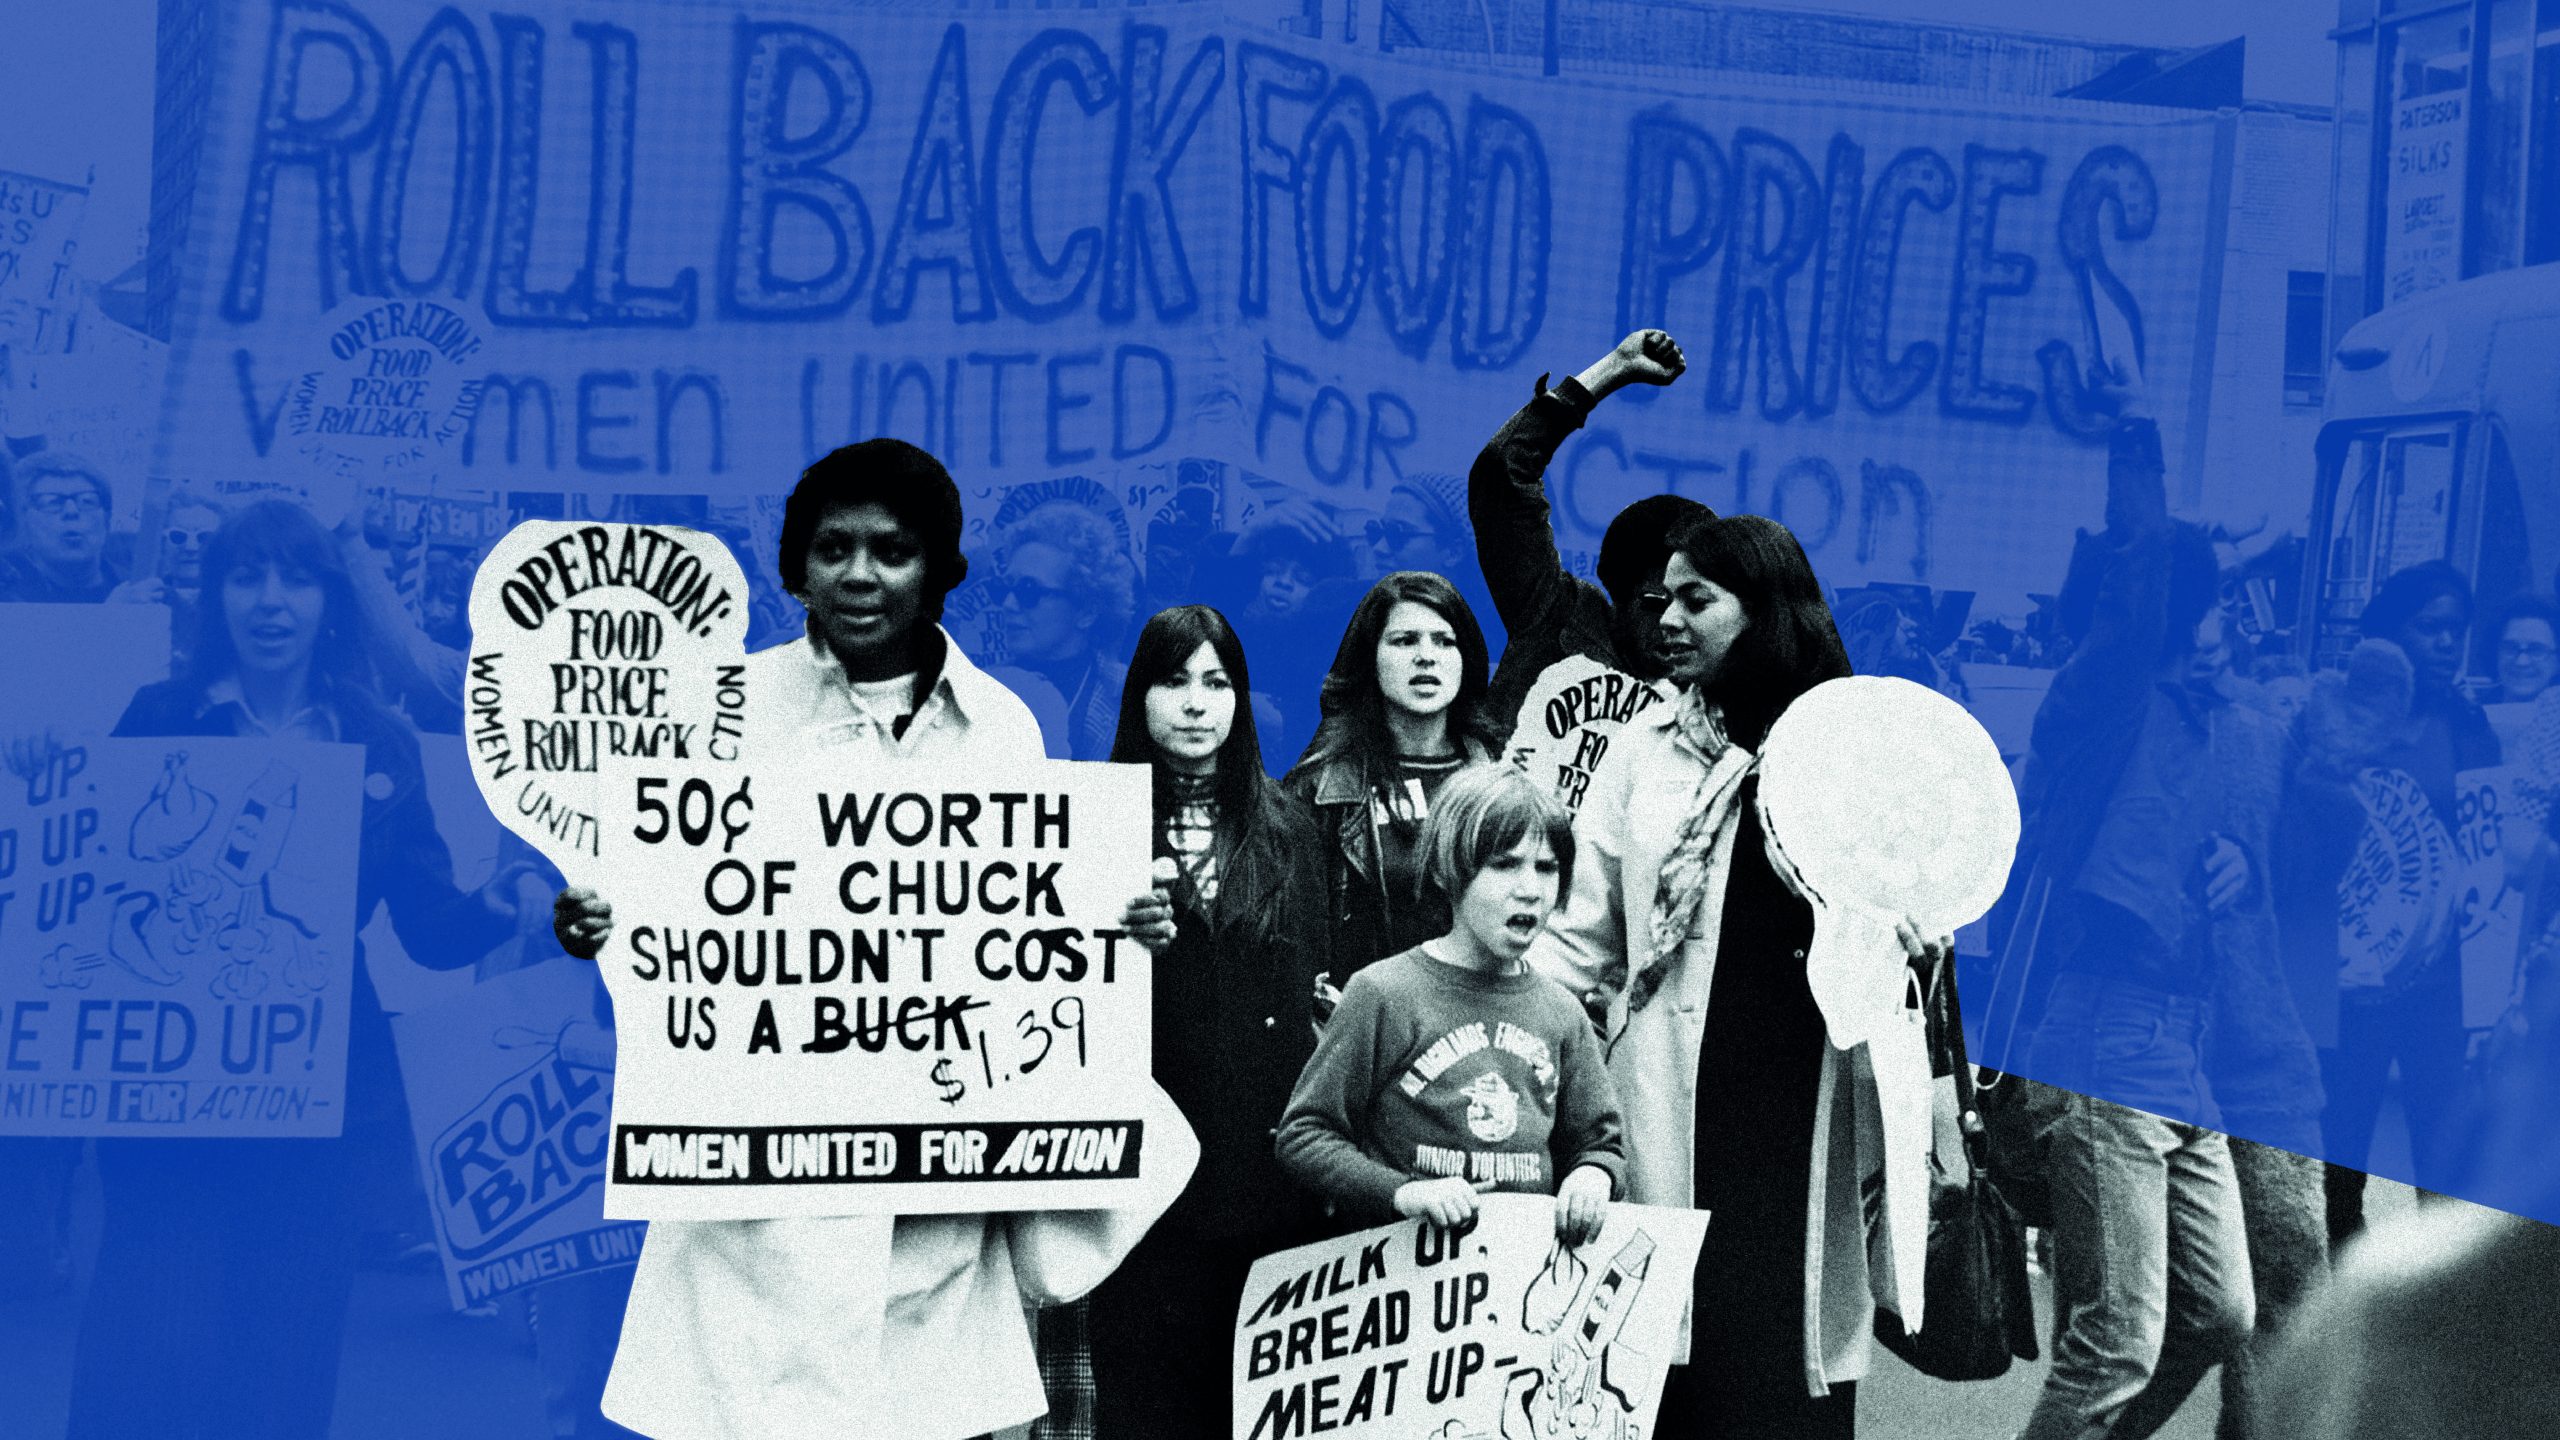
Dnes je opět na obzoru. Po dvojím šoku v podobě covidu-19 a ruské invaze na Ukrajinu překonala inflace očekávání a v mnoha zemích se vyšplhala na nejvyšší úroveň za několik desetiletí, zatímco prognózy hospodářského růstu se rychle zhoršují.
Vyhlídka na návrat stagflace nahání politickým představitelům strach, protože ji nelze řešit téměř žádnými měnovými nástroji. Zvýšení úrokových sazeb může pomoci snížit inflaci, ale zvýšené náklady na půjčky by dále utlumily růst. Při udržování uvolněné měnové politiky zase hrozí zvýšení cen.
Většina analytiků a ekonomů včetně Mezinárodního měnového fondu (MMF) neočekává, že se budou opakovat staré špatné časy ze sedmdesátých let – desetiletí ekonomické zhouby, která tvrdě zasáhla domácnosti i firmy. Inflace zatím není stejně vysoká jako tehdy, více centrálních bank je nezávislých a ty nejzranitelnější chrání fiskální podpora.
Podobnosti tu však jsou: stejně jako se na globální ekonomice v sedmdesátých letech 20. století podepsala ropná krize, kombinace pandemie a války nyní vyvolala nebývalý tlak na nabídku zboží a služeb po celém světě.
Ještě před vypuknutím války na Ukrajině ceny v mnoha zemích včetně USA, Velké Británie a eurozóny vystoupaly na nejvyšší úroveň za několik desetiletí, protože pandemie narušila dodavatelské řetězce, zvýšila poptávku po zboží a vedla k uvolněné měnové politice a expanzivním fiskálním pobídkám.
Válka tyto problémy jen prohloubila. Rusko a Ukrajina zajišťují velké množství světových dodávek plynu, ropy, pšenice, hnojiv a dalších surovin, proto nyní ceny energií a potravin zejména v Evropě rostou.
„Jde o největší komoditní šok od sedmdesátých let 20. století,“ upozorňuje Indermit Gill, viceprezident Světové banky pro spravedlivý růst, finance a instituce. V případě prodloužení války nebo dalších sankcí vůči Rusku by ceny mohly vystoupat ještě výš, než se v současnosti předpokládá, dodává.
Předpovědi vypadají chmurně. Panuje shoda, že globální hospodářský růst letos dosáhne v průměru pouze 3,3 procenta, tedy méně než 4,1 procenta, očekávaná ještě v lednu před vypuknutím války. Globální inflace má podle odhadů dosáhnout 6,2 procenta, tedy o 2,25 procentního bodu více oproti lednové prognóze. Mezinárodní měnový fond rovněž snížil prognózu na letošní rok pro 143 ekonomik, které v součtu představují 86 procent světového hrubého domácího produktu.
Stagflaci není radno podceňovat, protože jen málo ekonomů se shoduje, jak ji zastavit, jakmile jednou začne. Může výrazně a potenciálně dlouhodobě potrápit firmy, domácnosti střední třídy a domácnosti s nižšími platy. „Z ekonomického hlediska nastává nižší hospodářský růst a vyšší inflace,“ popisuje Kristalina Georgievová, výkonná ředitelka MMF. „Z lidského hlediska se snižují příjmy a roste strádání.“
Trpí celý svět
Letošní stagflační šok je skutečně globální, protichůdné křivky růstu a inflace se očekávají ve většině zemí, přičemž tento trend zhoršuje řada spolupůsobících faktorů.
V jedné zemi za druhou lze v uplynulých měsících pozorovat podobný vývoj – překvapivý nárůst cen a pokles hospodářské aktivity. Ekonomické odhady pro letošní rok se mezitím zhoršují.
V některých latinskoamerických zemích, zejména v Brazílii, agresivní zpřísňování měnové politiky kvůli zkrocení prudce rostoucí inflace rychle zhoršilo ekonomické vyhlídky. Hospodářská komise Organizace spojených národů pro Latinskou Ameriku a Karibik koncem dubna revidovala vyhlídky hospodářského růstu pro tento region směrem dolů a varovala před komplexním souběhem problémů souvisejících s válkou na Ukrajině.
Ta se sice omezuje na Evropu, ale její důsledky „se projevují po celém světě, protože rostoucí ceny energií a potravin dopadají na nejzranitelnější skupiny obyvatel, zejména v Africe a na Blízkém východě,“ vysvětluje David Malpass, prezident Světové banky.
Nepřekvapuje však, že ekonomický šok způsobený válkou nejsilněji pociťuje právě Evropa, zejména státy, které silně závisejí na ruské ropě a plynu. Evropský region je v případě přerušení dodávek energie celkově velmi zranitelný, protože 40 procent plynu v Evropské unii pochází z Ruska.
Spotřebitelské ceny energií už v březnu prudce vzrostly, což zhoršilo podnikatelskou a spotřebitelskou náladu. Mnozí odborníci varují, že zákaz ruského plynu v EU by v Německu a eurozóně vyvolal jednu z nejhlubších recesí v uplynulých desetiletích.
Hrozbou pro ekonomické vyhlídky regionu jsou také ruská odvetná opatření v oblasti vývozu energií. Ta se částečně uskutečnila v posledním dubnovém týdnu, kdy státní energetický gigant Gazprom oznámil, že přeruší dodávky plynu do Polska a Bulharska.
„Pokud Moskva náhle zastaví tok ruského zemního plynu do Německa a dalších evropských ekonomik, bude se unie potýkat s novou hospodářskou krizí, která by podobně jako krize eura v letech 2011 a 2012 nebo covidová krize v roce 2020 mohla opět existenčně ohrozit přežití jednotné měny,“ obává se Tom Holland ze společnosti Gavekal Research.
I bez zastavení dodávek plynu se hospodářský růst eurozóny v prvním čtvrtletí zpomalil na pouhých 0,2 procenta, zatímco inflace vzrostla na rekordních 7,5 procenta. „Letošní rok bude v eurozóně rokem stagflace,“ tvrdí Andrew Kenningham, hlavní ekonom pro Evropu ve společnosti Capital Economics. „Vyšší ceny energií udrží inflaci vysokou, sníží příjmy domácností a podlomí sebevědomí firem.“
Mezi nejhůře postižené země patří Německo, jehož ekonomika je energeticky náročná, má rozsáhlou výrobní sféru a je orientovaná na vývoz. Za uplynulých šest měsíců ekonomové snížili prognózu hospodářského růstu Německa pro rok 2022 na polovinu, zatímco inflační očekávání vzrostla trojnásobně.
Spojené království sice již není součástí EU, navzdory tomu jeho ekonomika letos trpí podobným tlakem na ceny energií a přibrzděním hospodářského růstu v návaznosti na očekávaný největší pokles reálných příjmů od padesátých let 20. století, kdy začalo jejich zaznamenávání.
Ve Velké Británii jsou však vysoké ceny dováženého zboží spojené s napjatou situací na trhu práce, která zvyšuje vyhlídky na trvalejší vysokou inflaci. Míra nezaměstnanosti je zde nejnižší od počátku sedmdesátých let a počet volných pracovních míst naopak nejvyšší v historii. To představuje riziko „mzdově-inflační spirály“, při níž vyšší mzdové požadavky tlačí ceny stále výše.
„Taková kombinace nabídkových šoků a napjatého trhu práce zpravidla zadělává na větší problémy s přetrvávající inflací,“ řekl v rozhovoru pro Financial Times Andrew Bailey, guvernér britské centrální banky Bank of England.
Jsou to však USA, které čelí „zdaleka největšímu riziku dramatické inflace a mzdově-cenové spirály“, zdůrazňuje Anatole Kaletsky, ekonom investiční výzkumné společnosti Gavekal. Inflace zde v březnu dosáhla 8,5 procenta a investoři očekávají, že se ještě zvýší. Ekonomika v prvním čtvrtletí v rozporu s prognózami nečekaně klesla.
Podle Daana Struyvena, ekonoma společnosti Goldman Sachs, zažívá americký trh práce největší přehřátí v poválečné historii a množství volných pracovních míst o více než pět milionů přesahuje počet nezaměstnaných.
Přehřátí trhu práce podle nedávné analýzy bývalého amerického ministra financí Laryho Summerse naznačuje „velmi malou pravděpodobnost, že Federální rezervní systém dokáže snížit inflaci, aniž by výrazně zpomalil ekonomickou aktivitu“.
Struyven poznamenává, že trh práce vykazuje známky napětí ve většině anglicky mluvících zemí G10 včetně Velké Británie, Kanady a Austrálie. Kondice trhu práce ovlivňuje to, co se očekává od politiků v souvislosti s vysokou inflací, což má zase dopad na náklady na půjčky a životní úroveň.
V Británii a USA v souvislosti s růstem mezd a vyšší jádrovou inflací mimo potraviny a energie posilují domácí cenové tlaky, což vedlo k očekávání několikanásobného zvýšení úrokových sazeb.
Podle nástroje FedWatch společnosti CME termínové trhy nyní odrážejí 80procentní pravděpodobnost, že sazba federálních fondů v USA bude v červnu na úrovni 1,5 procenta. Už v březnu přitom byly sazby poprvé od roku 2018 navýšeny o 25 a v květnu o dalších 50 bazických bodů.
Bank of England na zasedání začátkem května už počtvrté v řadě zvýšila úrokové sazby na jedno procento, protože země čelí nejrychlejšímu tempu inflace za uplynulých 30 let. Trhy do konce roku očekávají další zvýšení sazeb na dvě procenta.
Oproti tomu Evropská centrální banka (ECB) už více než deset let nezvýšila sazby ze současného minus 0,5 procenta, přestože celková inflace je podobná jako ve Velké Británii a USA a je také nejvyšší v historii měnové unie. Šéfka ECB Christine Lagardeová se nedávno nechala slyšet, že USA a Evropa „zápasí s jinou obludou“. V Americe tlačí ceny nahoru napjatý trh práce, zatímco v Evropě prudce rostoucí náklady na energie.
„Pokud dnes zvednu úrokové sazby, cenu energií to nesníží,“ uvedla Lagardeová. Nicméně i v eurozóně výjimečný nárůst inflace přiměl trh, aby odhadl zvýšení sazeb ECB do konce roku o 80 bazických bodů.
„Globální vyhlídky na zpřísnění měnové politiky výrazně vzrostly, stejně jako potenciál stagflace,“ shrnuje ratingová společnost Fitch.
Zpátky do minulosti
Otázkou nyní je, jak dlouho bude tento stagflační šok trvat – a zda se obávat dlouhodobého propadu ve stylu sedmdesátých let 20. století. Tehdy se inflace téměř deset let držela na dvouciferných hodnotách v důsledku velkého nárůstu cen ropy, protože arabské země zastavily její vývoz do mnoha západních zemí jako trest za poskytnutí pomoci Izraeli v Jomkipurské válce. V řadě vyspělých ekonomik kvůli dlouhodobě vysoké inflaci narostla nezaměstnanost a léta konjunktury po druhé světové válce skončila.
Dnešní prudký růst cen komodit se situaci ze sedmdesátých let sice podobá, ale v řadě ohledů se od ní liší. Mnozí ekonomové očekávají, že inflace v příštím roce zpomalí, a poukazují na to, že závislost světa na fosilních palivech je nyní nižší.
Domácnosti navíc mohou zmírnit bolestivost vyšších nákladů na energie díky úsporám v průběhu pandemie. Mnohé ekonomiky, především ty bohaté, se snaží ochránit nejzranitelnější skupiny před dopadem rostoucích cen různými opatřeními, například dotováním nákladů na paliva a energie.
Jsou tu však i jiné trendy, které vyvolávají obavy, co se týče růstu i inflace, a přispívají k velmi nejistým vyhlídkám. Zatímco ceny ropy možná nešplhají stejně rychle jako v sedmdesátých letech, zvýšení cen plynu bylo bleskové a stačilo k tomu, aby březnový meziroční růst cen německých výrobců dosáhl nejvyššího tempa od počátku sledování tohoto ukazatele v roce 1949 a dvojnásobku tempa ze sedmdesátých let.
Mzdy se sice již neindexují podle inflace jako v sedmdesátých letech, ale historicky rekordně napjaté trhy práce v USA a Evropě zvyšují riziko, že se inflace v ekonomice pevněji zakoření. Ať už se ceny komodit a zboží v nejbližší době vyvinou jakkoli, „klíčové je, že dlouhodobě vysoká inflace jako v sedmdesátých letech se pravděpodobně projeví pouze v případě, že se roztočí mzdově-inflační spirála“, vysvětluje ekonomka společnosti Capital Economics Vicky Redwoodová.
Možná jsou ale prognózy příliš optimistické. Realita hospodářských dat očekáváním často neodpovídá a „letošní hospodářský růst by mohl zpomalit dramatičtěji, než se předpokládalo, a inflace může také předčit odhady“, prohlašuje Mezinárodní měnový fond.
Stále více centrálních bank je nezávislých a důvěryhodnost měnové politiky za uplynulá desetiletí celkově vzrostla, ale zvyšování sazeb poškozuje podniky a domácnosti ve chvíli, kdy jim rostoucí ceny snižují reálné příjmy.
Vzhledem k tomu, že soukromý a veřejný dluh v poměru k HDP dosahuje historických maxim, „mohou centrální bankéři normalizovat politiku jen do určité míry, jinak začnou riskovat finanční kolaps na dluhových a akciových trzích“, varuje Nouriel Roubini, profesor ekonomie a mezinárodního obchodu na Stern School of Business Newyorské univerzity.
Jak dodává Silvia Dall’Angelová, ekonomka společnosti pro správu investic Federated Hermes, je také možné, že pandemie a válka na Ukrajině urychlily některé strukturální změny, které zvrátily faktory, jež v předchozích desetiletích způsobovaly dezinflaci – včetně globalizace.
Ve výsledku to vede k tomu, že prognózy globální inflace na příští rok se revidují směrem nahoru, zatímco očekávání hospodářského růstu se zhoršují. Pokud se tyto odhady naplní, bude to znamenat dlouhodobější zásah do zisků firem a kupní síly domácností, přičemž vysoká inflace nejsilněji postihne domácnosti s nižšími příjmy.
„Sice se nejspíš nebudou do puntíku opakovat sedmdesátá léta 20. století,“ domnívá se Luigi Speranza, hlavní globální ekonom BNP Paribas Markets 360, „ale i tak to budeme pociťovat jako stagflaci.“
Valentina Romeiová a Alan Smith, FT