Holubovy vrásky z holubic
Proč česká měna není silnější, i když rozdíl mezi klíčovým úrokem na koruně a na euru je největší v historii eurozóny?
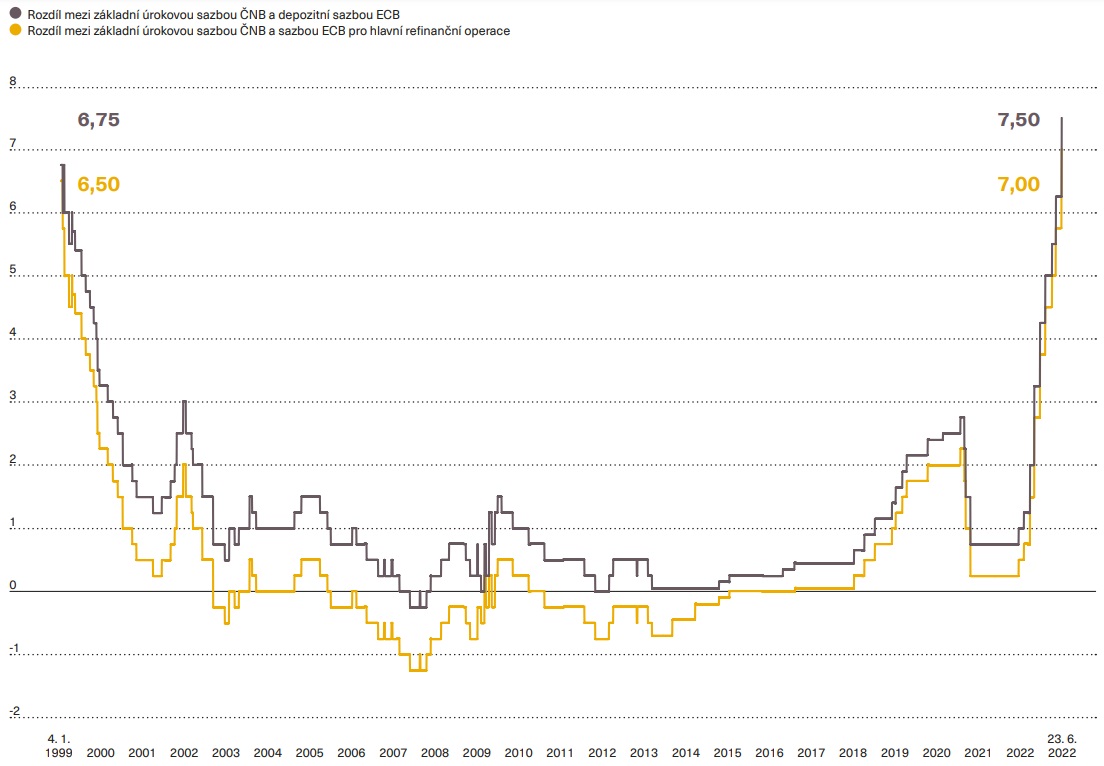
V minulém týdnu se nůžky mezi klíčovým úrokem na koruně a na euru rozevřely do největší šíře v historii eurozóny, psané od roku 1999. Po zvýšení základní sazby České národní banky – tedy čtrnáctidenní repo sazby – na rovných sedm procent se totiž rozdíl mezi touto sazbou a depozitní sazbou Evropské centrální banky zvedl na 7,5 procentního bodu. Překonal tak dosavadní rekord 6,75 procentního bodu ze začátku roku 1999. Rekordní za období od začátku zmíněného roku 1999 je nyní také rozdíl mezi základní sazbou ČNB a další z klíčových sazeb ECB, tedy sazbou pro hlavní refinanční operace. Tento rozdíl činí rovných sedm procent.
Za běžných podmínek by rekordní rozdíl v úrocích – rekordní náskok koruny před eurem – vedl k citelnému posilování české měny. Protože by si investoři, jako jsou mezinárodní banky a fondy, prostě řekli, že přesunou další porci svých volných peněz z eur do korun, respektive do korunových aktiv, jako jsou dluhopisy české vlády. Proč je nepřesunout, když česká měna nabízí o tolik vyšší úročení?
Tlak na oslabování
Jenže podmínky běžné nejsou. Válka na Ukrajině je z hlediska mezinárodních investorů poměrně blízko Česku a střední Evropě vůbec, což vytváří mocný tlak na oslabování nejen koruny, ale také polského zlotého a maďarského forintu. A k tomu se v Česku obměňuje bankovní rada.
Další vývoj základní úrokové sazby ČNB je nyní právě kvůli obměně bankovní rady a novému guvernérovi poměrně nejistý. Což společně s válkou „za humny“ a jejími ekonomickými dopady brání výraznějšímu posílení koruny. Euro se tak prodává kolem úrovně 24,75 koruny. Před jmenováním Aleše Michla guvernérem to přitom bylo kolem 24,40 koruny. V důsledku jmenování pak koruna oslabila až nad 25,40 a bankovní radní Tomáš Holub prohlásil, že tím světové finanční trhy daly nově jmenovanému guvernérovi „žlutou kartu“. Na poměry centrálního bankovnictví nebývalé ostrý výrok radního na adresu (nově jmenovaného) guvernéra.
„Žlutá karta“ přiměla Českou národní banku k poměrně masivním intervencím za posílení koruny, které trvají dodnes. Od 11. května do nynějška tak ČNB vydala část svých devizových rezerv v objemu kolem 200 miliard korun. Právě tyto masivní nákupy koruny mocně pomáhají držet kurz kolem uvedené úrovně 24,75 koruny za euro. Bez nich by spadl znatelně nad 25 korun.
Mimochodem, suma 200 miliard odpovídá částce, za niž by již česká vláda zřejmě mohla zestátnit energetickou společnost ČEZ, respektive vykoupit podíl menšinových akcionářů, pokud by chtěla pod státní křídla začlenit jak výrobu elektřiny, tak i jádro a distribuci. A tato suma nyní „padla“ prakticky jen v důsledku výběru (staro)nových čtyř tváří do křesla guvernéra ČNB, respektive její bankovní rady.
V praxi ovšem nelze obě oblasti příliš míchat dohromady. Zásah ČNB, tedy intervence za silnější korunu, probíhá v oblasti monetární. Případné zestátnění části ČEZ po jeho rozdělení, které minulý týden v mimořádném projevu k národu naznačil premiér Petr Fiala, by pochopitelně probíhalo v oblasti rozpočtové, tedy fiskální. Obě oblasti jsou v každé vyspělé ekonomice striktně oddělené, neboť jinak by vážně hrozilo potenciálně hyperinflační látání dluhových děr veřejných rozpočtů tiskem nových peněz. Tudíž finanční sumy, které padají v oblasti monetární a zdají se být tak obrovské, nejsou zcela srovnatelné se sumami v oblasti fiskální.
Ostatně ani „vytištění“ více než dvou bilionů korun během intervencí České národní banky z let 2013 až 2017 – tehdy intervenovala za slabší, nikoli silnější korunu – nebylo přímo inflační, neboť ty peníze končily v mezibankovním systému, jenž je doménou monetární politiky. A přímo nešly do reálné ekonomiky, mezi firmy a lidi, jež je spjata s politikou fiskální.
Nevyzpytatelný krok
Nový guvernér ČNB Aleš Michl při svém květnovém jmenování signalizoval, že bude prosazovat stabilizaci základní úrokové sazby. To by tedy znamenalo, že nyní třeba dva až tři měsíce by základní úrok ČNB mohl setrvat na úrovni právě sedmi procent, než se bankovní rada rozhodne, jak bude postupovat dále. Právě toto naznačení stabilizace úroků je tím, co ekonomové ve své hantýrce označují za projev „holubičího“ postoje. Ten vede k tlaku na oslabování koruny, proti němuž musí ČNB intervenčně zasahovat. A musí intervenovat i přesto, že nůžky mezi úrokem na koruně a na euru se rozevřely do rekordní šíře.
Přitom ČNB v souvislosti se jmenováním nové bankovní rady intervenuje za silnější korunu teprve podruhé za celé období od roku 2000. Poprvé to bylo rovněž letos, v důsledku ruské invaze na Ukrajinu. Takže jde o krok zcela mimořádný. A také poměrně nevyzpytatelný. Intervence za posílení měny se v obecné rovině fundamentálně liší od intervence za oslabení měny. Za oslabení měny lze intervenovat tak dlouho, jak dlouho je příslušná centrální banka ochotna tisknout nové peníze na intervenování. Za posílení měny ovšem centrální banka intervenuje prodejem z devizových rezerv, tedy za měnu jiných centrálních bank, takže je v takovém případě omezená. Omezená právě výší svých devizových rezerv. Třeba ČNB si může tisknout podle libosti koruny, ale již ne eura nebo dolary, takže v intervenci za silnější korunu je z tohoto důvodu mnohem více limitována.
Vzhledem k dalšímu stupňování inflačního vývoje nelze vyloučit, že se inflace v Česku v příštích měsících přiblíží k úrovni dvaceti procent. Pokud dojde k výraznějšímu narušení dodávek ruského plynu do Evropské unie, tak i výše. To by znamenalo, že i bankovní rada v novém, holubičím složení bude nakonec ještě letos muset zvýšit základní úrokovou sazbu k úrovni osmi procent.
Podstatou problému současné světové ekonomiky ale není válka na Ukrajině. Jde o to, že centrální banky v uplynulých letech vytvářením „bilionů z ničeho“ roztočily kolotoč inflace a spekulace, který teď neumí zastavit. A ČNB není výjimkou. Vždyť v letech 2013 až 2017, při zmíněné intervenci za slabší českou měnu, vytvářela nové biliony korun, aby lidem uměle zdražila ledničky, auta i byty. Historicky nepříliš opodstatněně se totiž bála deflace. V obavě z deflace – tedy třeba i z poklesu cenové hladiny meziročně byť jen o 0,2 procenta – tak zadělala na inflaci, jež může dosáhnout třeba i dvaceti a více procent.
Centrální banka se tak teď snaží s velkou vervou alespoň přibrzdit inflační kolotoč, jejž po léta pomáhala roztáčet. Nejen během zmíněné intervence za slabší korunu, leč také pak během pandemie. Intervence centrální banku připravila o zábrany, které jí pak chyběly během pandemie. Ztratila zábrany, protože inflace se v důsledku intervence tak úplně nedostavila, jak ČNB zamýšlela, tedy alespoň ne v oblasti spotřebitelských cen. Takže během pandemie, na jaře 2020, srazila úroky hlouběji, než měla. A ještě více roztočila kolotoč.
Ten se nyní snaží zastavit s takovou vehemencí, že rozdíl na úroku koruny a eura vystřelil na rekordní maximum. Pevnější koruna by měla působit protiinflačně. Protože třeba zlevní zboží z dovozu, včetně ropy a ropných produktů v čele s pohonnými hmotami. Jenže jmenování holubičí bankovní rady tuto snahu o zastavení kolotoče do značné míry hatí. Takže je pravděpodobné, že nůžky mezi úrokem na koruně a euru se budou muset ještě o něco rozevřít, a to přesto, že ECB již příští měsíc zvedne svůj klíčový úrok – poprvé po jedenácti letech – a na tato zvýšení naváže dalšími v druhé polovině letošního roku.