Hon na jednorožce
Českých startupů s raketovým růstem nepřibývá. Investoři proto čím dál častěji míří do zahraničí.
Původem rumunská softwarová společnost UI Path dnes sídlí v newyorském ikonickém mrakodrapu One Vanderbilt, odkud má management perfektní výhled na Manhattan. Ještě před deseti lety to přitom byla desetičlenná partička lidí, která se z pronajatého bytu na východním okraji Bukurešti snažila investory přesvědčit, že automatizace administrativních úkonů ve firmách bude jednou vynášet mil iardy dolarů a že investovat do rumunského startupu o tři řády méně není marný nápad. Jedním ze tří fondů, který tehdy vyslyšel rumunské vábení, byl i Credo Ventures podnikatele Ondřeje Bartoše. V srpnu 2015 se společně s Američany složil na 1,6 milionu dolarů, které do UI Path putovaly v kategorii seed určené pro úplné nováčky.
Investice, kterou vedl fond Earlybird, dostála svému jménu, protože rumunské ranní ptáče doskákalo opravdu daleko. Credo Ventures se připojily ještě v několika kolech a v rumunském skokanovi postupně navyšovaly kapitál. V roce 2018 se z UI Path stal takzvaný jednorožec, tedy společnost s hodnotou nad miliardu amerických dolarů. O tři roky později rumunský softwarový skokan vstoupil na newyorskou burzu a Credo Ventures, který už dnes v UI Path podíly nedrží, svůj vklad nakonec zhodnotil o řádově desítky tisíc procent. Ondřej Bartoš tak odlovil svého prvního jednorožce dřív, než by možná sám doufal.
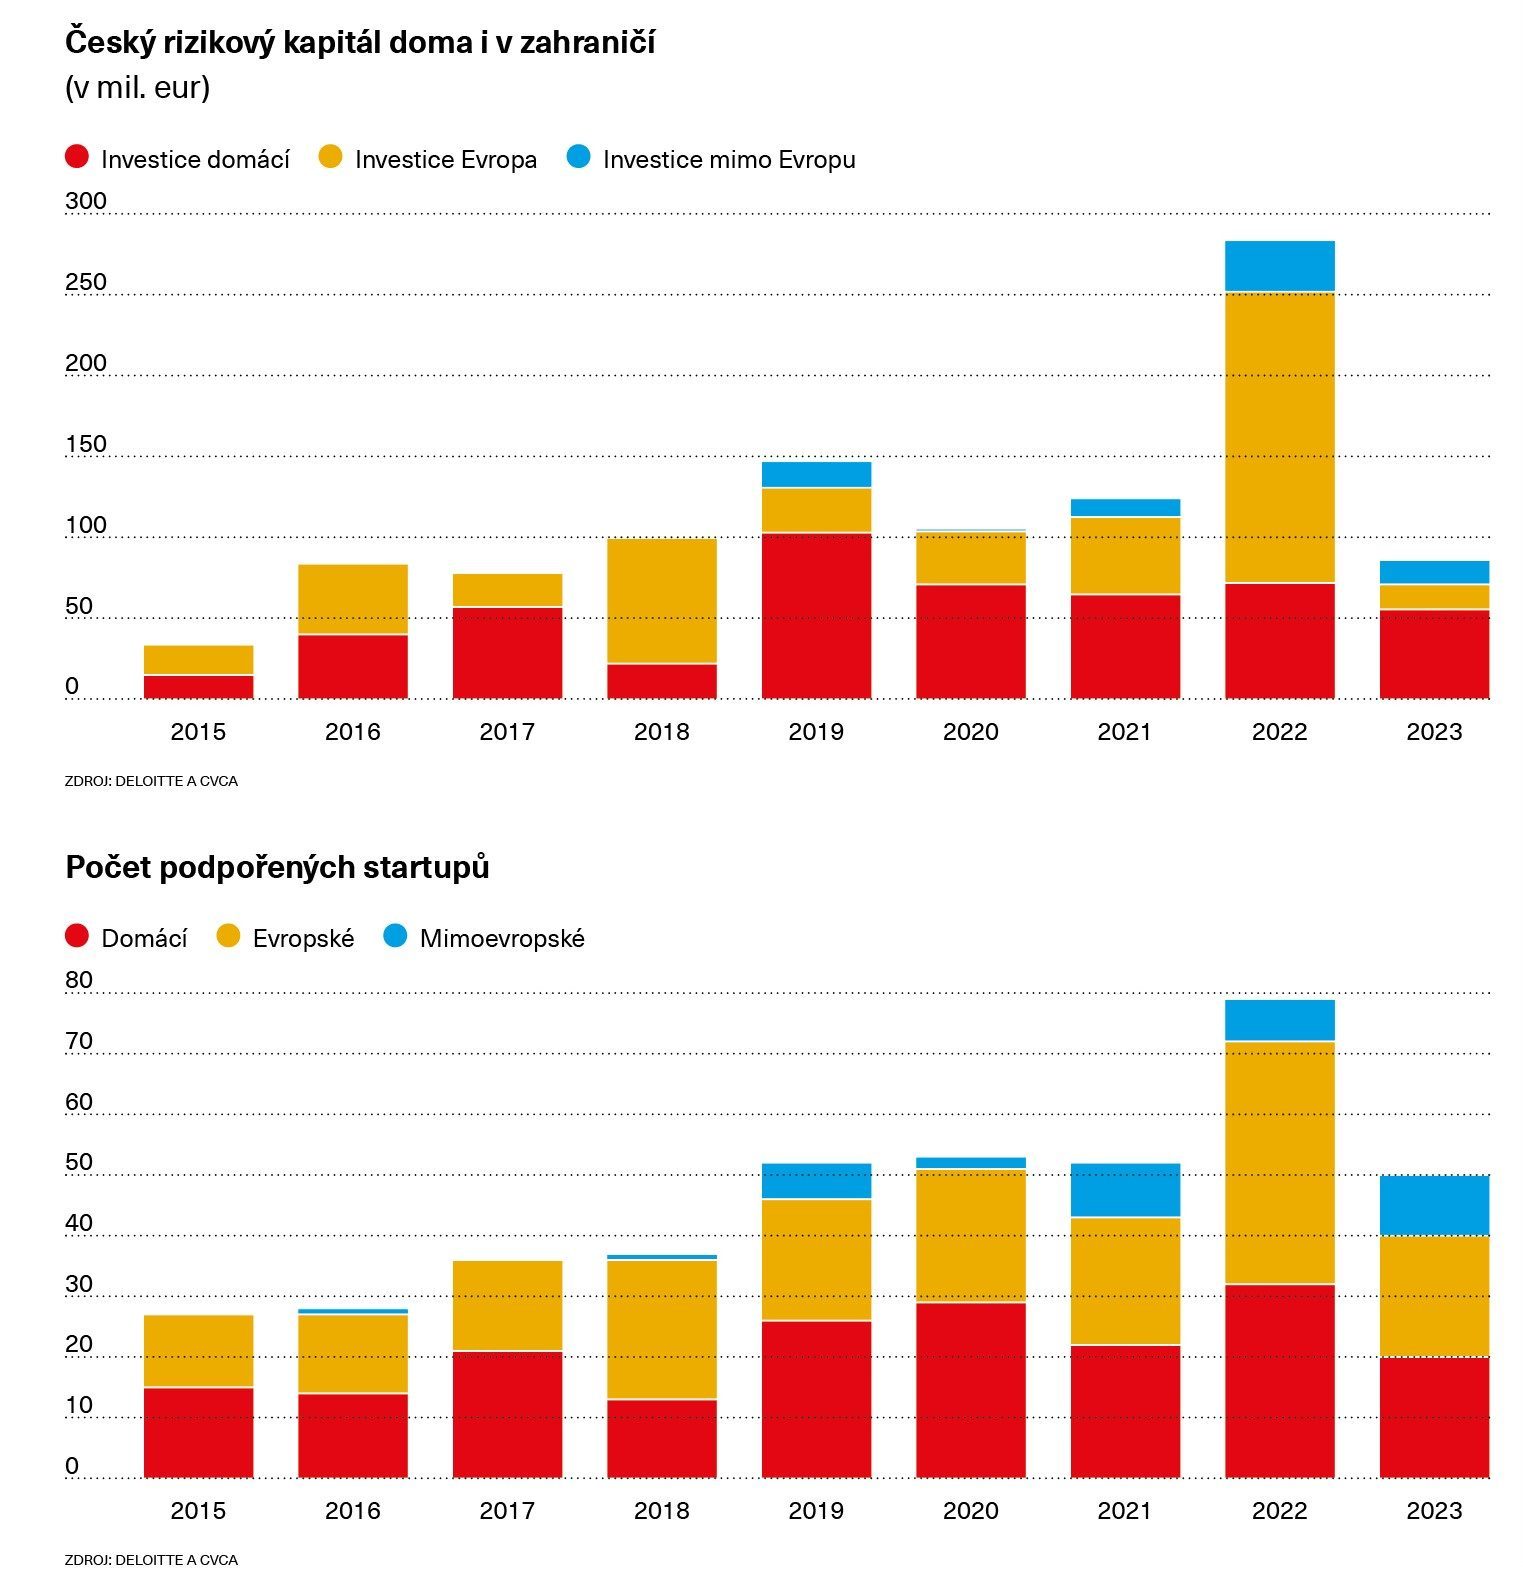
Od doby, kdy jako jeden z prvních v Česku vložil rizikový kapitál do ciziny, se startupový trh hodně proměnil. Po covidovém vzepětí, kdy investoři hledali zajímavé příležitosti na trhu, po němž putovalo i dost peněz, přišlo prudké ochlazení: loni investice na rozjezd firem (tedy ty v kategorii rizikové) dosáhly podle České asociace soukromého a rizikového kapitálu (CVCA) a společnosti Deloitte 86 milionů eur, což je jen třetina toho, co investoři vložili do začínajících firem v rekordním roce 2022.
Trend vydávat se do ciziny a zkoušet tam odlovit chytré nápady a knowhow, které dokážou stvořit dalšího jednorožce, nicméně zůstává. Třicet z padesáti firem, do nichž loni rizikový kapitál z Česka putoval, sídlí v cizině. Co do počtu jednotlivých investic se ty do zahraničí přes české přehouply v roce 2017 a od té doby je domácí trh až dvojkou.
Pouze tři kusy
Zásadním důvodem je velikost trhu. „Našim“ startupistům investoři sice rozumějí, často jsou to navíc jejich spolužáci ze školy nebo se v malém českém rybníčku znají ze společných akcí, ale faktem je, že skutečně velký byznys se podaří jen výjimečně. Pomyslná ohrada s odlovenými jednorožci čítá v Česku pouhé tři kusy.
První firmou, která se přehoupla přes miliar du dolarů, byl online prodejce potravin Rohlík.cz. Před dvěma lety k jednorožcům přibyl Productboard, který se snaží propojit svět managementu a zákazníků. A konečně třetí trofejí investorů je českoamerický Mews, který cílí na hotelový software. Ten ovšem sídlí v Amsterdamu, a proto ho třeba britský deník Financial Times ve svých statistikách jednorožců připisuje Nizozemsku. V tamní ohradě mimochodem pobíhá takových miliardových kusů devět, což je pořád ještě skromné stádo oproti Velké Británii (53), Německu (30) nebo Francii (26).
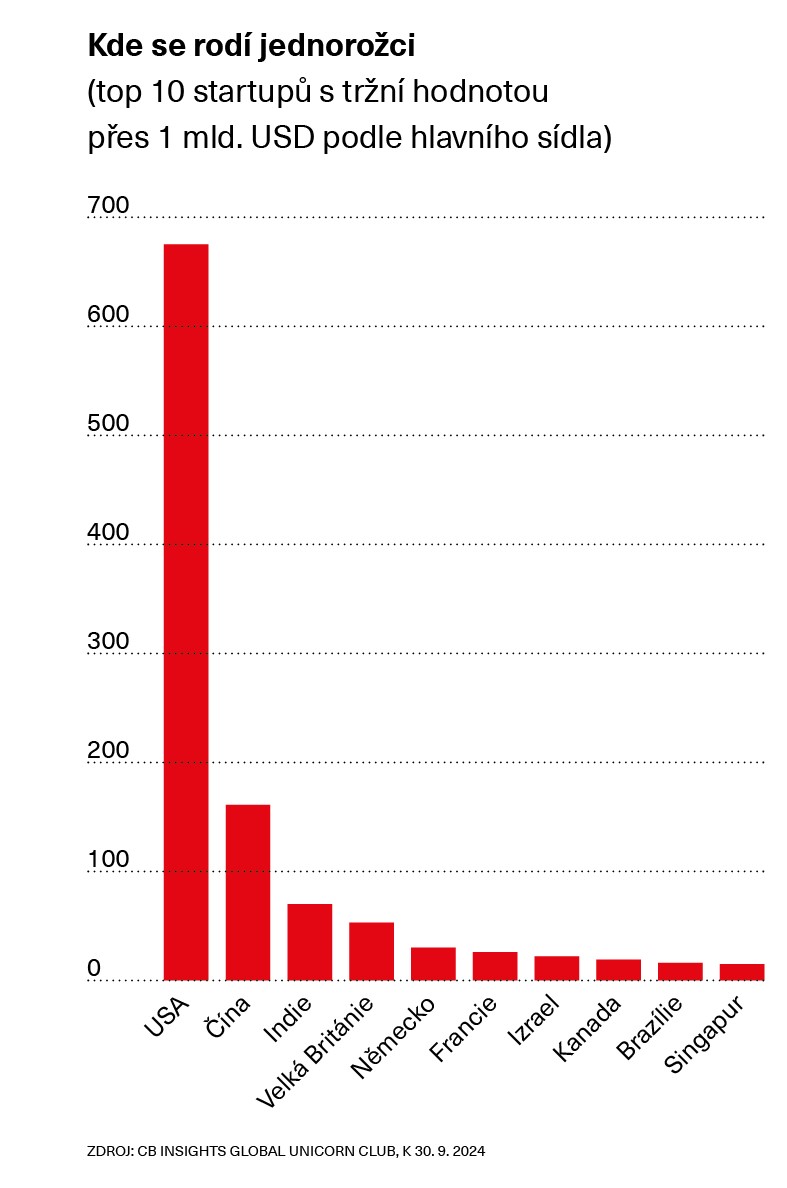
A pouhý zlomek toho, jaký potenciál skýtá vůbec největší startupový trh světa, ten americký. Jen v USA je na 700 začínajících firem s valuací přes miliardu dolarů a Spojené státy také jasně vedou statistiky nejhodnotnějších společností. Na druhé straně je ale právě v USA v kategorii rizikového kapitálu oproti Evropě peněz relativně dost a dostat se k zajímavé příležitosti přes oceán je spíše výjimečná záležitost. Nicméně i v USA se tu a tam česká stopa ve startupech vyskytne. Asi největší úlovek se tu povedl fondu RSJ Gradus, který shodou okolností ve stejném roce jako Credo Ventures investoval do biomedicínské firmy BioXcel.
Také čeští investoři z RSJ, mezi nimiž jsou třeba Michal Votruba nebo Libor Winkler, vydělali na tom, že získali ve společnosti vyvíjející nové léky podíly ještě předtím, než vstoupila na technologickou burzu Nasdaq. Systematicky se americkému trhu věnuje i Reflex Capital s poměrně pestrým portfoliem, mezi které spadá třeba Wild Zora, startup na sušenou outdoorovou stravu, nebo Alice Technologies, firma, která chce racionalizovat stavební byznys pomocí umělé inteligence. Tam ostatně najdeme další českou stopu: část technologie, která by měla zjednodušit a urychlit výstavbu mrakodrapů, dodává karlínský Filuta AI. Tabulkově na druhém místě co do počtu jednorožců mezi startupy je Čína. Ta je ovšem nejen pro české, ale i evrop ské investory prakticky nedostupná. Stejně jako například Indie, která je co do počtu jednorožců (70) podle agentury CB Insight třikrát větší než „startupový národ“ Izrael. Zatímco z veřejných zdrojů český rizikový kapitál v Indii dohledatelný není, v Izraeli Češi investují, a to především do biomedicínských startupů a společností specializujících se na správu dat a kyberbezpečnost.
Řadu českých rizikových investic najdeme i v západní Evropě, která je v kategorii jednorožců coby celý region hned po USA největším trhem, byť na něm orien tace může být složitější.
U našich západních sousedů „loví“ například fond Rockaway Ventures, který předloni poslal startovní kapitál německému startupu FreewayCamper, jenž zprostředkovává pronájem karavanů. V portfoliu má Rockaway, ale i další firmy z německojazyčných zemí. Třeba startup Raus, který sází na mobilní chatky. Podle Dušana Zábrodského, hlavního partnera fondu, v Rockaway Ventures těží z dlouhol etých kontaktů a jsou dnes už do investičních kol zváni. Výhodou západoevropských startupů je, že operují na větším trhu. „Nabízí se příležitost rychleji škálovat a potažmo přinést rychlejší zhodnocení pro investory,“ upozorňuje Zábrodský. A často roli hraje i více zkušeností. Mezi startupisty se pohybují lidé, kteří mají za sebou již úspěšné exity dřívějších společností a s dalším startu pem vědí, do čeho jdou. „Zdají se být více profesionální, vyspělí a je s nimi pragmatičtější diskuse,“ dodává Zábrodský.
Tenkrát na východě
USA i západní Evropa sice lákají velikostí trhu a zajímavějším zhodnocením investic, ale historicky to nebyl první region, který by investoři měli v hledáčku. Tím se stala střední a východní Evropa. Hrála v tom roli i touha uchytit se v cizině, a přitom se vyhnout Západu, kde se pohybovali mnohem větší dravci. Byl to i případ UI Path a Credo Ventures. „Nechtěli jsme se omezovat jen na český a slovenský trh, měli jsme kontakty v Polsku, Maďarsku nebo Rumunsku. A navíc oproti Západu bylo ve východní a jihovýchodní Evropě výrazně méně kapitálu, a tím i méně konkurence a větší šance na úspěch,“ vzpomíná coby investiční veterán Ondřej Bartoš. Credo Ventures jsou na „východě“ ostatně pořád aktivní, v Krakově má vlastní kancelář a mezi jeho úlovky na polském startupovém trhu patří například ElevenLabs, který vyvíjí software spojující deep learning s dabingem. Loni zveřejnil beta verzi, která si dokázala poradit i s Dobrým vojákem Švejkem. Polský software několik scén předaboval do angličtiny, a to se slušným výsledkem.
Šance ve východní a střední Evropě vyzdvihuje také Petr Vítek, spoluzakladatel a partner Tilia Impact Ventures, fondu rizikového kapitálu, který se zaměřuje na nápady, jež mají pozitivní dopady na životní prostředí, vzdělávání, zdraví a kvalitu života nebo sociální inkluzi. Řadu zajímavých investic udělal v Pobaltí, celkově se angažuje ve dvanácti zemích střední a východní Evropy a nově se rozhlíží mimo jiné na Ukrajině. „Existuje mnoho mýtů o regionu střední a východní Evropy, které už nejsou pravda. Pochází odsud každý čtvrtý evropský jednorožec. Ekosystém rizikového kapitálu tu vyrostl dvakrát rychleji než ve zbytku kontinentu. Kombinace nižších vstupních valuací, největšího počtu lidí s technickým vzděláním na hlavu a zakladateli hladovými po úspěchu dělá z regionu střední a východní Evropy obrovskou investiční příležitost,“ vyjmenovává Vítek. Ochotu vydat se hledat investiční příležitosti v Evropě zvyšuje kromě většího trhu, odlišné dynamiky a startupové mentality také racionální úvaha, jak mít ve fondu více „nabito“. Významným institucionálním investorem u nás je totiž Evropský investiční fond (EIF), který za uplynulých 20 let poslal do českých fondů rizikového kapitálu více než 330 milionů eur. Nejde jen o podporu startupů, do této částky se započítává i rozvojový kapitál pro inovativní firmy. Významnou injekci z EIF, mezi jehož podílníky je Evropská komise, Evropská investiční banka i soukromníci, u nás dostal třeba již zmíněný Tilia Impact Ventures nebo i&i Biotech Fund, v němž spojily síly Ústav organické chemie a biochemie AV ČR, Česká spořitelna i řada soukromých investorů. Specializuje se výhradně na investice do akademických spin-off společností a ve svém portfoliu má biotechnologické a lékařské startupy z Česka, Německa, Rakouska nebo Nizozemska.
O tom, že si čeští investoři Evropu oblíbili, svědčí i to, že v tradičních investorských kolečkách neživoří na konci řady, ale často stojí v čele pelotonu. Třeba Inven Capital, který se specializuje na životní prostředí, byl vedoucím investorem v podpoře rakouské firmy Hydrogrid, jež navrhuje optimalizace pro vodní elektrárny. Lídrem investorské skupiny se loni stal i fond Credo Ventures, a to v případě maďarského datového startupu Axoflow. Ve prospěch systematického a dlouhodobého investování v Evropě nakonec svědčí i velké srovnání, které letos v létě nabídl portál Invest Europe. Za uplynulých deset let vynášely evropské rizikové investice přes 20 procent, což je více než v USA.
Každý fond rizikového kapitálu především zhodnocuje vklady investorů, a tak by se mohlo zdát, že statistiky a grafy hrají v rozhodování nejdůležitější roli. Většina z těch, kdo jezdí po světě, si sice nechává od zakladatelů různých startupů vykládat jejich příběhy a vize, ale dá také na intuici a schopnost nadchnout se pro věc. Protože odchovat si svého jednorožce může být nakonec i docela dobrodružství. „Věřím, že UI Path není jediný takový příběh velkého úspěchu a že se dá i ve střední Evropě zopakovat. Kdy? To ukáže čas,“ dodává Ondřej Bartoš.