Už dlouho koluje vtip, že zkratka MMF ve skutečnosti neznamená Mezinárodní měnový fond, ale výraz „musíš myslet na fiskál“. Nějakou dobu se tento přídomek nejevil příliš výstižným. Fond samozřejmě nadále upozorňoval na fiskální inkontinenci zemí zasažených krizí, jako jsou Řecko nebo Argentina, ale v rámci širšího dohledu byl od dob finanční krize ve vztahu k fiskální politice poměrně uvolněný. Jenže to jsme ještě žili ve světě „dlouhodobě nízkých úroků“, či dokonce „ještě nižších na ještě delší dobu“. Dnes jsme někde jinde – a fond se správně přizpůsobil.
První náměstkyně výkonného ředitele MMF Gita Gopinathová tak bije na poplach a vyzývá k „nutnosti opět věnovat pozornost fiskální politice a s tím souvisejícímu přenastavení našeho uvažování“. A MMF se opět stává zkratkou pro výraz „musíš myslet na fiskál“.
Katastrofické scénáře
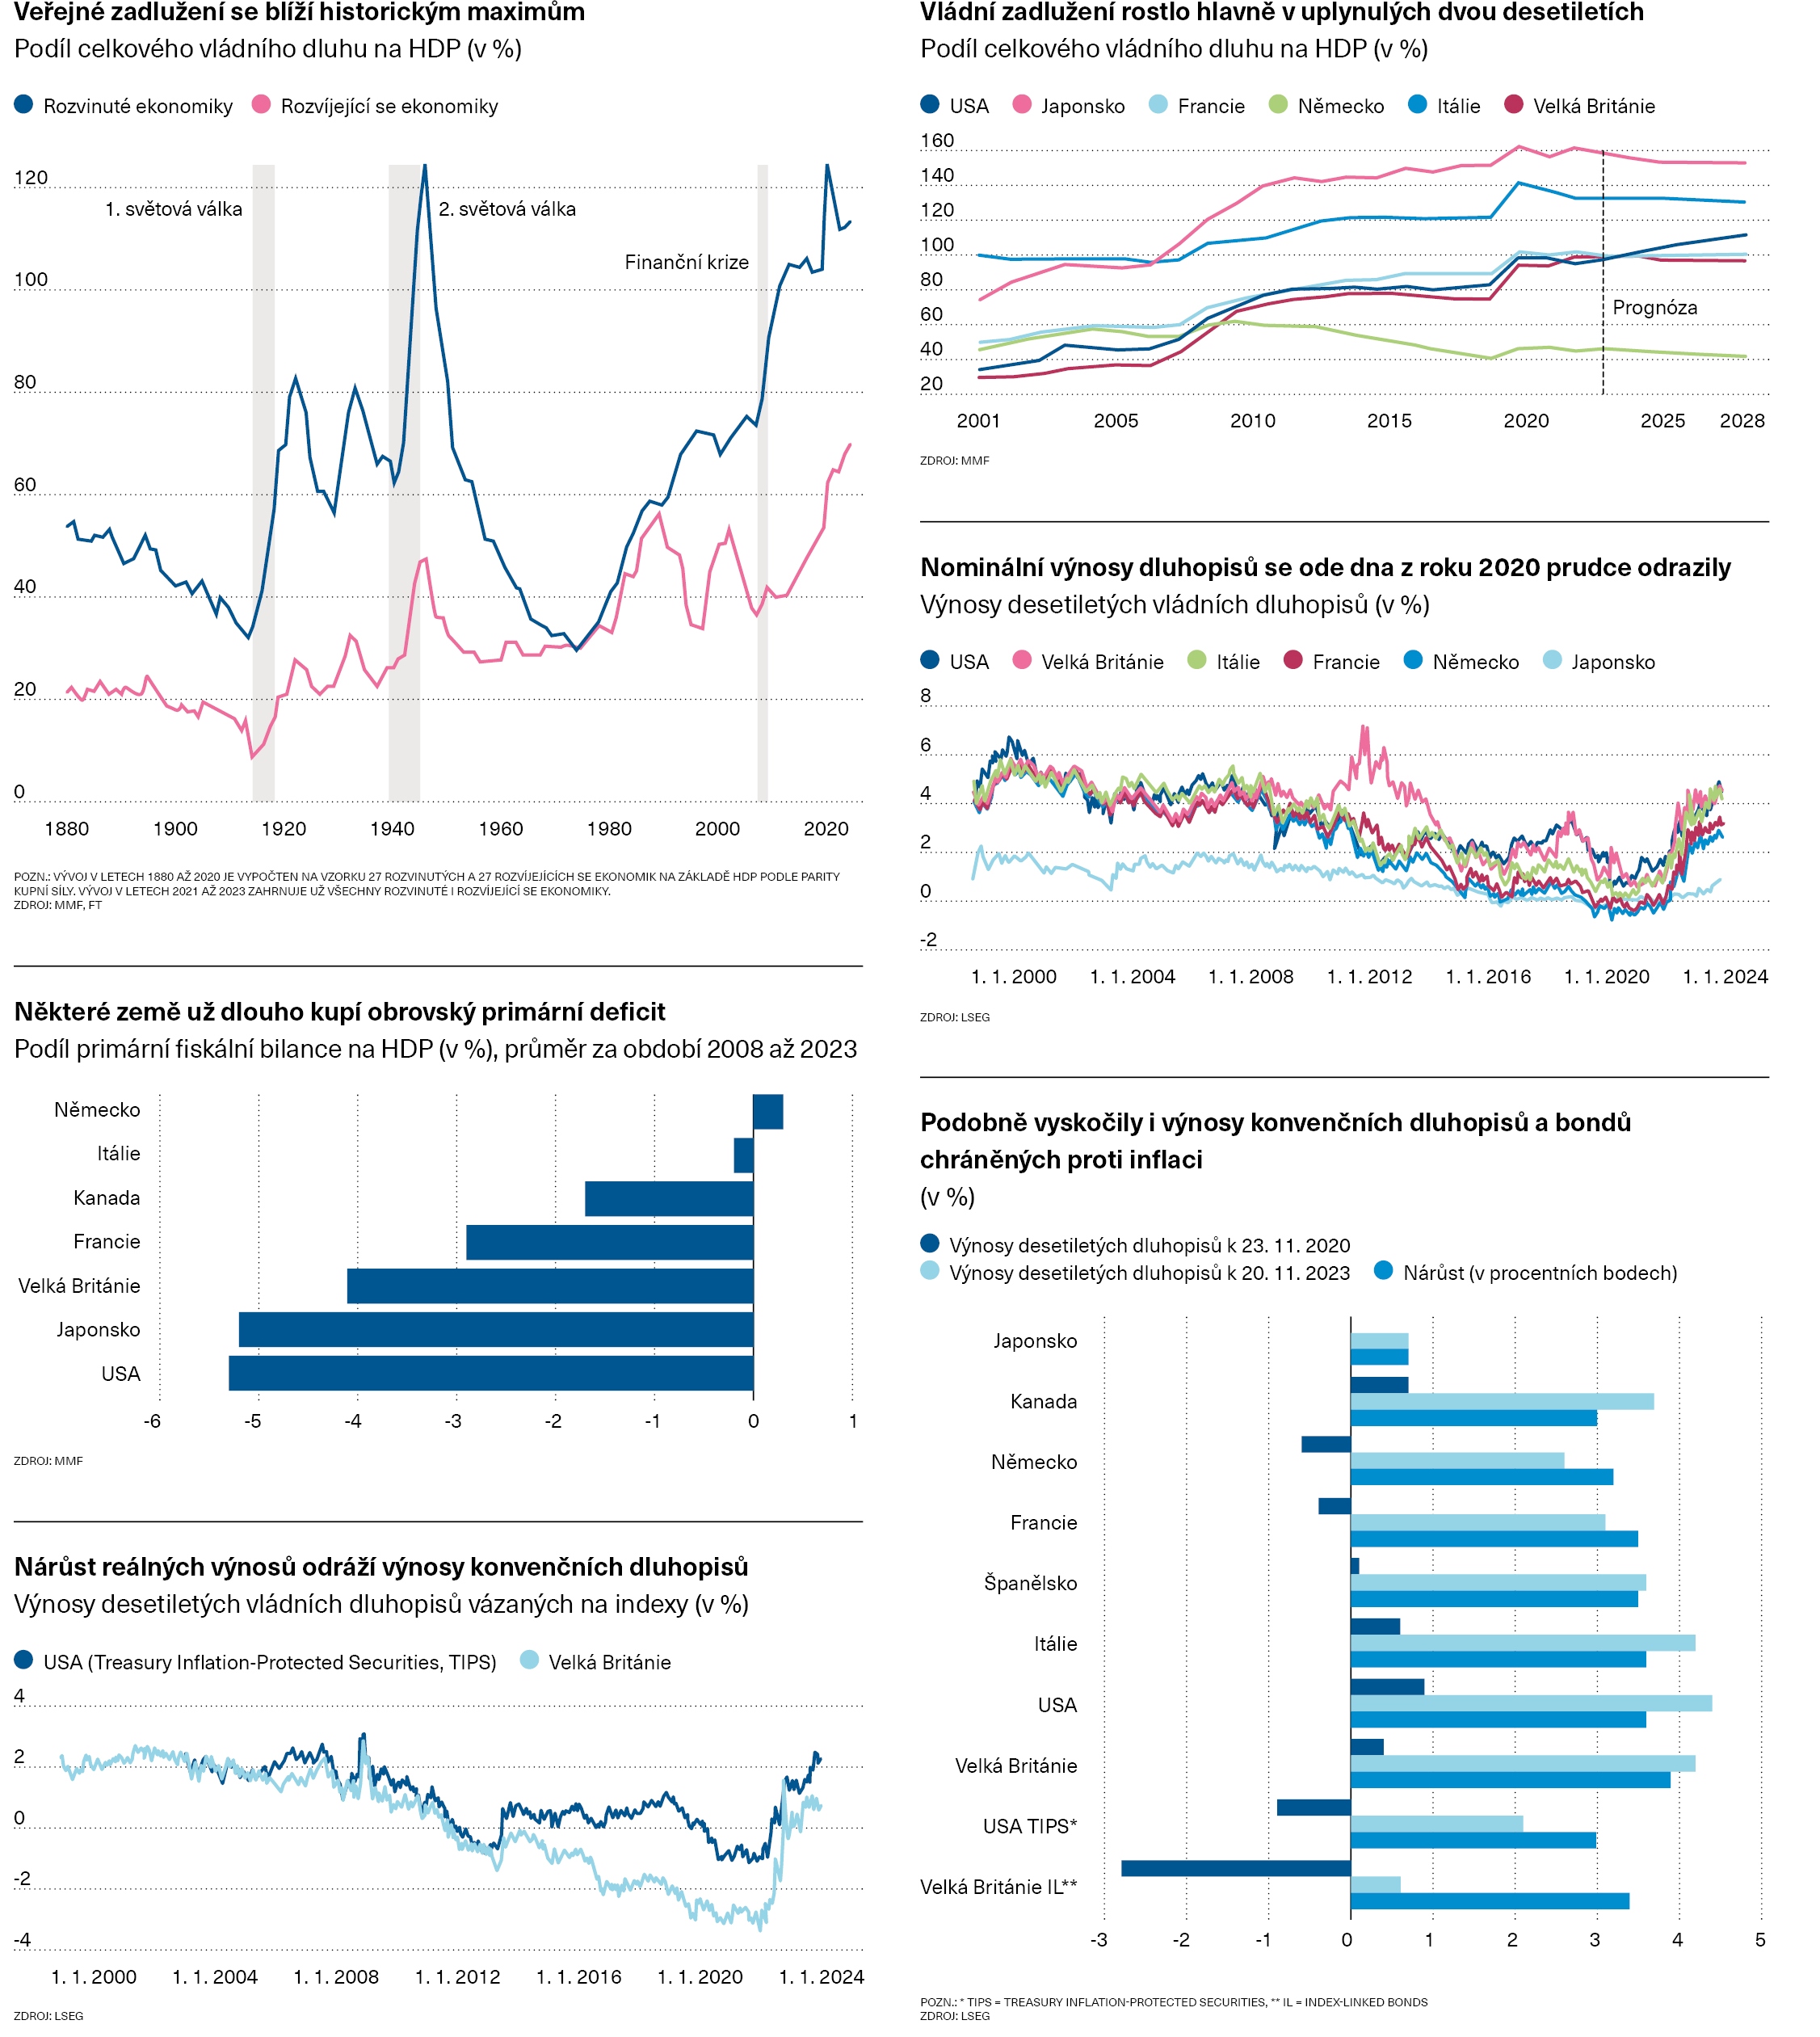
Je nesporné, že veřejný dluh dosáhl z hlediska minulých hodnot vysoké úrovně. Aktualizace grafu MMF zveřejněného v roce 2020 ukazuje, že poměr veřejného dluhu k hrubému domácímu produktu bohatých zemí bude v roce 2023 činit 112 procent. Maxima přitom dosáhl roku 2020, kdy atakoval 124 procent a vyrovnal dosavadní rekord z roku 1946. Pozoruhodné je, že dřívější vrchol nastal po druhé světové válce, zatímco k tomuto poslednímu došlo v době míru. Poměr u rozvíjejících se ekonomik navíc dosáhl 69 procent HDP, což je v případě těchto států také rekord (jak ukazují grafy).
Hrozí tedy veřejnému dluhu katastrofický scénář? A pokud ano, dojde na nesplacení dluhu, inflaci, finanční represe (násilné snaze udržet dluh levný) nebo na kombinaci všech tří jevů? Pokud se nic z toho nemá stát, co je třeba podniknout?
Bývalý hlavní ekonom MMF Olivier Blanchard, který nyní působí v Petersonově institutu pro mezinárodní ekonomiku ve Washingtonu, připomněl v nedávném blogovém příspěvku mechanismy a rizika zadlužování. Co se mechanismu týče, je určující jednak vztah mezi úrokovou sazbou a tempem růstu ekonomiky a jednak poměr primárního fiskálního deficitu (schodek před splátkami úroků) k HDP. U druhého z těchto ukazatelů je nejpodstatnější fakt, že dluh nesmí růst explozivně. Ačkoli určitou míru zadlužení nelze na základě empirických nebo teoretických důvodů definovat jako neudržitelnou, platí, že čím vyšší je počáteční poměr a čím rychleji poroste, tím méně udržitelný nejspíše bude. Blanchard tvrdí, že „vyspělé ekonomiky mohou udržet vyšší míru zadlužení v případě, že nedojde k jeho explozivnímu nárůstu“. Existuje však pravděpodobnost (i když nikoliv jistota), že s hladinou zadlužení porostou i úrokové sazby. V takovém případě bude mít dynamika zadlužení tendenci stát se explozivní. Má-li zůstat podíl dluhu stabilní, musí se tempo hospodářského růstu rovnat průměrné úrokové míře, kdy je primární saldo nulové. Čím více převyšuje úroková hladina míru růstu, tím větší musí být primární fiskální přebytek a naopak.
Jak si kdo vede
Kde jsou dnes fiskální dluhy a deficity velkých bohatých ekonomik? Jejich čistý dluh je mnohem vyšší než před dvaceti lety. MMF předpovídá, že v roce 2024 bude poměr dluhu k HDP ve Velké Británii, Francii a USA činit téměř sto procent, v Itálii 133 a v Japonsku 156 procent. Naproti tomu v roce 2001 byl tento podíl ve Velké Británii, Francii a USA nižší než 50 procent, v Japonsku 75 a v Itálii 100 procent. K tomu skokovému zvýšení došlo navzdory nízkým úrokovým sazbám.
Není tedy divu, že primární deficity byly vysoké: v letech 2008 až 2023 činily v průměru 5,3 procenta HDP v USA, 5,2 v Japonsku, 4,1 ve Velké Británii a 2,9 procenta ve Francii. Itálie vykázala průměrný primární deficit pouze 0,2 procenta HDP. To však nestačilo k úplnému omezení růstu zadlužení, neboť úrokové sazby byly během krize v eurozóně velmi vysoké. Byl to trest za dřívější rozhazovačnost. Německu se však podařilo dosáhnout malého primárního přebytku v průměrné výši 0,3 procenta HDP.
Jaké tedy budou úrokové sazby a hospodářský růst? Sazby výrazně vyskočily. Výnosy desetiletých státních nominálních dluhopisů vzrostly za poslední tři roky v Kanadě o tři procentní body a ve Velké Británii o 3,9 procentního bodu. Japonsko je, jak známo, výjimkou. Je však zarážející, že růst reálných výnosů v USA a Velké Británii, které již dlouhou dobu nabízejí indexované dluhopisy, téměř odpovídá růstu nominálních výnosů: v případě amerických cenných papírů chráněných proti inflaci to byly tři procentní body oproti 3,6 procentního bodu u konvenčních dluhopisů a 3,4 procentního bodu u britských indexovaných vládních dluhopisů oproti 3,9 procentního bodu u konvenčních vládních dluhopisů. Příčinou skokového nárůstu nominálních výnosů nemohou být jen vyšší dlouhodobá inflační očekávání. Vysvětlením tak bude posun rovnovážných reálných sazeb nahoru nebo přísnější měnová politika. V prvním případě by reálné sazby mohly zůstat poměrně vysoké. A ve druhém by měly po normalizaci měnové politiky (ať už to značí cokoli) opět klesnout. Celkově by reálné úrokové sazby mohly být trvale vyšší než dříve, i když to zatím není jisté.
A jaký je výhled pro hospodářský růst? Prognózy MMF pro období 2024 až 2028 uvádějí průměrný reálný růst ve výši 1,9 procenta v USA a 1,8 procenta v Kanadě. Ve Velké Británii a Francii je to 1,6 procenta, v Německu 1,4 procenta, v Itálii 0,9 a v Japonsku 0,6 procenta. V porovnání s dnešními reálnými úrokovými sazbami jde o rozhodně nízké hodnoty.
Pokud se vlády chtějí vyhnout riziku dluhové exploze a zároveň překvapivé inflaci nebo finanční represi, budou muset zpřísnit stále ještě velmi uvolněnou fiskální politiku. Odváží se však k takovému kroku tváří v tvář stárnoucí populaci, pomalu rostoucí ekonomice a zvyšujícím se výdajům na obranu? Pomohl by rychlejší růst. Ten však, jak ukázala vláda premiérky Trussové ve Velké Británii, jen tak přičarovat nelze. Zdá se, že nás čekají bolestivá fiskální rozhodnutí.
Martin Wolf, FT