Inflace roste. Přišel čas dělat si starosti?
Odborníci se nemohou shodnout, zda je zvyšování cen dočasný, nebo trvalý trend. Nesprávná reakce ale může zhatit plány na postpandemické zotavení ekonomiky.
V půlce listopadu vystoupil guvernér Bank of England Andrew Bailey v historických prostorách dřevem obloženého sálu britského parlamentu, aby promluvil o aktuální situaci. Odpovídal na otázky poslanců, které znepokojuje vidina, že by se měla Británie vrátit do nelehkých dob vysoké inflace. „Do stavu ze sedmdesátých let máme ještě daleko,“ namítal Bailey a poukazoval na rozdíly mezi současnou situací a rokem 1975, kdy se inflace vyšplhala na 24,2 procenta.
Guvernér britské centrální banky měl štěstí, že se nikdo z poslanců nezeptal, zda by se země neměla poučit z konce šedesátých let, kdy se ceny poprvé v poválečné době začaly Británii vymykat z rukou. Někteří ekonomové totiž současnost přirovnávají právě k tomuto období.
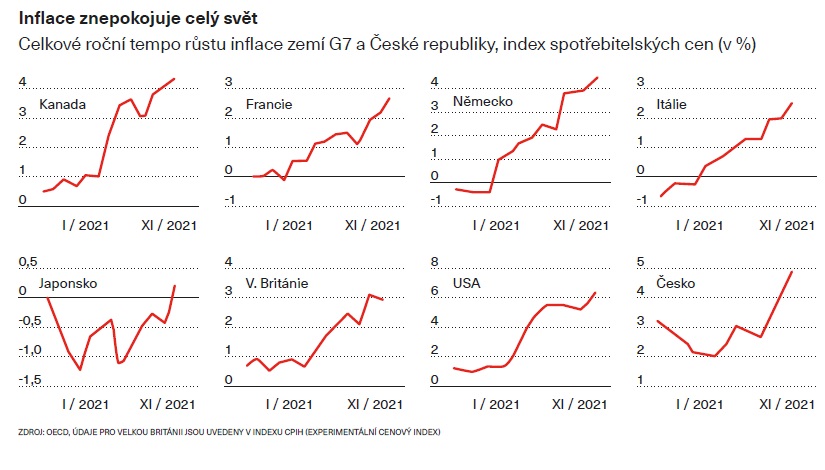
Pár dnů po Baileyho vystoupení se tato historická paralela začala zdát ještě trefnější ve světle nových, závratně vysokých údajů o inflaci, které poněkolikáté zaskočily i samotnou centrální banku. Ceny se v Británii v říjnu meziročně zvýšily o 4,2 procenta, což je nejrychlejší nárůst inflace za uplynulých deset let, více než dvojnásobek inflačního cíle a téměř dvakrát více, než bankéři předpovídali před půl rokem.
Británie zdaleka není sama. V kontextu minulých desetiletí dosáhla inflace rekordních čísel v Německu, USA i dalších vyspělých ekonomikách. Stala se z ní priorita ekonomických úvah a její regulace se z původně okrajové pozice ocitla v samém středu politických diskusí. „Politickým tématem číslo jedna se inflace stala poprvé za uplynulých 30 let,“ řekl Randy Kroszner, proděkan univerzity Chicago Booth School of Business a bývalý guvernér americké centrální banky Fed.
Centrální bankéři čelí kritice, že nad situací ztrácejí kontrolu, politici jsou obviňovaní ze zvýšených životních nákladů. A domácnosti se ocitají ve finanční tísni, protože se musejí vyrovnat s rostoucími cenami jídla, paliva, energií, bydlení a dalšího zboží a služeb v kontextu velké ekonomické nejistoty.
Jen hrstka zemí na světě si aktuálně s inflací nemusí lámat hlavu, tvrdí Janet Henryová, hlavní ekonomka banky HSBC. „Ceny celosvětově vyletěly nahoru, protože se silně zvedla poptávka v době omezené nabídky,“ vysvětluje.
Tento argument nerozporuje v podstatě nikdo. Henryová ale zároveň přiznává, že z diagnózy loňské neuspokojené poptávky nelze určit, zda bude tlak na ceny přetrvávat, či postupně oslabí, jak tomu bylo v roce 2011, kdy se globálně zvýšily ceny potravin.
V tomto bodě se názory expertů rozcházejí. Jak centrální bankéři, tak politici a ekonomové jsou proto nuceni se přiklonit buď k jednomu, nebo druhému scénáři. Oba se sice vzájemně nevylučují, ale v současných diskusích o inflaci vidíme, že názory „týmu přechodné inflace“ se začínají čím dál ostřeji střetávat s argumenty oponentů z „týmu trvalé inflace“.
Lawrence Summers, bývalý ředitel Národní ekonomické rady za Obamovy vlády, nedávno prohlásil, že „je nejvyšší čas, aby lidé od přesvědčení o dočasném charakteru inflace odstoupili“.
Přechodné období?
V sázce je totiž mnoho. Pokud je obava regulátorů, že se inflace natrvalo usadí v našich životech, mylná, hrozí, že příliš tvrdě omezí spotřebu – tím oslabí ekonomiku sotva se vzpamatovávající z pandemie –, sníží mzdy a zruší pracovní místa. Pokud naopak riziko dlouhodobé inflace podcení, budou muset později přistoupit k ještě přísnější regulaci. Přesně to se stalo na konci šedesátých let s těžkými ekonomickými důsledky.
Ve vyspělých státech ekonomové zvyšují původní prognózy průměrné inflace pro roky 2021 a 2022, protože je zaskočilo, jak rychle ceny rostou.
V USA se odhady průměrné inflace pro rok 2021 sestavené agenturou Consensus Economics začaly prudce zvyšovat z dvou procent v lednu na nynější 4,5 procenta. Pro rok 2022 se odhady zvýšily z více než dvou na 3,7 procenta. Stejným způsobem zvedají odhady inflace centrální banky ve všech zemích skupiny G7 s výjimkou Japonska, i když se stejný trend už plíživě objevuje i tam.
Zastánci přechodného scénáře argumentují, že tyto strmé nárůsty začnou slábnout, protože je způsobily jednorázové výpadky v dodávkách zboží a další výjimečné okolnosti, jejichž účinky postupně opadnou. Z vysoké inflace se tak stane jen další epizoda v příběhu politováníhodného, ale jen dočasného tlaku na rozpočty domácností.
V listopadové studii Banky pro mezinárodní vypořádání stojí, že „nedostatky ve výrobě byly zjevně zapříčiněny výpadky dodávek vyvolaných pandemií“. V jejich důsledku se vyprázdnily přístavy, vznikly akutní nedostatky klíčových komponent v řadě výrobních odvětví a kvůli karanténám a izolacím zaměstnanců se podniky potýkaly s nedostatkem pracovní síly. Autoři studie Daniel Rees a Phurichai Rungcharoenkitkul dodávají, že situaci na trzích zhoršil takzvaný efekt biče (bullwhip efect) způsobený tím, že některé firmy nakoupily velké množství součástek ve chvíli, kdy k nim získaly přístup, a proto se nedostalo na ostatní.
Ve studii ale také tvrdí, že jakmile se problémy s nedostatkem zboží vyřeší, růst cen se zastaví, a dokonce možná změní v pokles, čímž období vysoké inflace skončí. Regulátoři se proto musejí mít na pozoru a obrnit trpělivostí, aby z jejich kroků domácnosti a firmy neusuzovaly, že je čeká období dlouhé inflace, a toto přesvědčení se neodráželo ve mzdové a cenové politice. Zastánci přechodného scénáře tvrdí, že důkazů pro očekávání vyšší inflace je málo. Podle nich by mírný nárůst cen ekonomice navíc jen prospěl, protože před pandemií byla inflační očekávání na finančních trzích příliš nízká.
Hlavní ekonomka Mezinárodního měnového fondu Gita Gopinathová tvrdí, že je správné, že v nakládání s inflací byly centrální banky opatrné. „Snažíme se vyřešit i jiný problém, s nímž se potýkáme posledních deset let, a tím je příliš nízká inflace,“ uvedla.
Centrální banky evropských států upozorňují, že za energie si budeme připlácet s velkou pravděpodobností delší dobu, protože jejich ceny rostou v důsledku nedostatku naskladněného zemního plynu, slabých povětrnostních podmínek v podzimních měsících a geopolitického napětí mezi Ruskem a Ukrajinou, které bude ohrožovat dodávky v zimním období. Tyto faktory jsou zcela mimo kontrolu centrálního bankovnictví, těžce dopadnou na příjmy, a tím sníží poptávku.
Kvůli těmto dočasným okolnostem, které tlačí na ceny, prezidentka Evropské centrální banky Christine Lagardeová tvrdí, že vyšší inflaci nelze vyřešit zvyšováním úrokových sazeb: „Ve chvíli, kdy inflaci ovlivňují přechodné a nabídkou hnané faktory, bychom se neměli vrhat do předčasného zpřísňování měnové politiky.“
Americká ekonomka analytické společnosti Oxford Economics Lydia Boussourová uvedla, že i v USA se očekává zlepšení na trhu práce a v oblasti dodávek zboží, v důsledku čehož by se měla inflace od příštího roku začít snižovat. „Věříme, že tři základní faktory – přirozená dynamika tvorby cen, produktivita práce a návrat lidí na pracovní trh – sníží riziko inflační spirály.“
Trvalá obava
Většina ekonomů přiklánějící se ke scénáři dlouhodobé inflace tyto argumenty nevyvrací a uznává, že v některých případech je nárůst cen skutečně jen dočasnou záležitostí. Varují však, že na inflaci nemají vliv pouze tyto přechodné faktory.
Podle Thomase Philippona, profesora financí na newyorské univerzitě Stern School of Business, je zcela přirozené, že se lidé nejprve zaměřují na zdražování jednotlivých komodit a služeb, ale při analýze obecnějších inflačních trendů „nejsou tyto závěry správné“, obzvlášť ne v USA, protože nereflektují převis poptávky nad nabídkou.
„Když slýchávám názory typu ,Proč by měl Fed nějak zasahovat?‘, ,Jak by to zlepšilo stav dodavatelských řetězců?‘, uvědomuji si, proč se situace v sedmdesátých letech natolik vymkla kontrole,“ odkazuje na chybné kroky regulátorů v době, kdy se vlády téměř po celém světě chybně domnívaly, že změny cen způsobené ropnými šoky byly dočasné, a vyšší ceny se proto dle očekávání staly normou.
Lidé přesvědčení o trvalém charakteru inflace tvrdí, že pravděpodobnost tohoto scénáře sílí, když vezmeme v úvahu prudký nárůst spotřeby domácností, kterou vlády podpořily silnými daňovými pobídkami pro rychlejší ekonomické zotavení z pandemie. Nárůst poptávky se však stále nedaří dostat pod kontrolu, protože není dostatečná nabídka zboží a pracovních sil a netlumí ho ani změny měnové politiky.
Když odhlédneme od dočasných výpadků dodávek, celosvětová poptávka po zboží a součástkách je rekordně vysoká zejména tam, kde je jich nedostatek. Příkladem jsou polovodiče, jejichž akutní nedostatek trápí mnohé firmy a jejichž nabídka je přitom výrazně vyšší než v roce 2019.
„Například u mikročipů je příčinou nedostatku problém v dodavatelském řetězci. Ve většině jiných situací, kde problémy přičítáme dodavatelským řetězcům, je ale hlavní příčinou ohromný nárůst poptávky, který nedoprovodil přiměřeně velký nárůst nabídky. To tlačí ceny nahoru. A přesně to je zdrojem potíží v námořní přepravě a logistice: poptávka po ní sice explodovala, ale současně se nezvýšil počet lidí, kteří ji by uspokojovali,“ vysvětluje.
Zároveň se zdá, že bezprecedentně velký počet starších lidí nadobro opouští trh práce v kontextu nově vznikajícího trendu „hromadného odchodu pracovní síly“. Tím spíš vytváří zvýšená poptávka v řadě zemí tlak na ceny, který z jeho podstaty nelze označit za dočasný.
Ekonomové hlásající dlouhodobost inflace si berou na mušku centrální bankéře. Tvrdí, že se dopustili velké strategické chyby, když měnové politiky ponechali v nezměněném stavu i na začátku roku, kdy už bylo jasné, že je spotřeba výrazně vyšší než původní prognózy.
„V USA se spotřeba domácností už vrátila na úroveň před propuknutím pandemie, což se po světové finanční krizi v roce 2008 nikdy nestalo,“ dosvědčuje Robin Brooks, hlavní ekonom Institutu pro mezinárodní finance. Toto ekonomické zotavení přisuzuje „nevídaně rychlým a rozsáhlým“ zásahům do daňové a měnové politiky.
Zároveň uznává, že stejný scénář se neodehrává ve všech zemích. Pozornost ekonomů se ale nejvíce upírá právě k USA, které mají největší spotřebu jednotlivců, a také k Japonsku, jehož ekonomiku pandemie postihla ze všech zemí nejméně.
Ale i tam, kde se spotřeba nezvýšila stejně rychle jako v USA, ekonomové tvrdí, že centrální banky stále podceňují míru a dobu trvání inflačních tlaků, a vyzývají ke zpřísnění monetárních opatření – je třeba omezit programy nákupu aktiv, přistoupit k rychlejšímu zvyšování úrokových sazeb, sundat nohu z plynu přehřívající ekonomiky a tím mírně potlačit spotřebu.
Taková obezřetnost je podle nich na místě, protože důvěra v centrální bankovnictví a jeho schopnost ovládat cenovou stabilitu je křehká – vybudovat ji trvá roky a ztratit ji lze nepříjemně rychle.
Profesor Ricardo Reis z London School of Economics říká, že důležitým testem centrálního bankovnictví bude, „nakolik se bude dát důvěřovat jeho schopnosti stáhnout inflaci na vytyčený cíl“. A dodává, že budoucnost je sice nejistá, ale centrální bankéři by se neměli zdráhat přikročit k důležitým rozhodnutím, která jim náleží. S trochou štěstí a fundovanosti se situace může zlepšit a důvěryhodnost jejich analýz a schopnost udržet cenovou stabilitu nebude zpochybněna. Ale doba je nelehká a jen na štěstí se spoléhat nelze.
„S trochu smůly budou centrální banky pokračovat v letošní strategii: dají přednost zaměstnanosti a finanční stabilitě před omezením inflace, veřejnost ztratí důvěru v to, že regulaci inflace berou vážně, zvýší se tlak na mzdy, tím se začnou zvyšovat životní náklady a společnosti se přesunou do režimu vysokých cen.“
To by poškodilo celkovou důvěru v hodnotu peněz, což je jedna z jistot, o niž se v uplynulých 30 letech opíraly stovky milionů lidí ve vyspělých ekonomikách po celém světě.
Chris Giles, FT