Jak alespoň zmírnit ztrátu
Spořicí účty ani termínované vklady inflaci neporazí, přesto banky hlásí zvýšený zájem.
Otevření spořicího nebo termínovaného účtu v bance představuje nejjednodušší cestu, jak se (alespoň částečně) bránit znehodnocení našich úspor. Úroky blížící se nule jsou minulostí – na razantní zvýšení základní úrokové sazby ČNB už zareagovaly všechny známé tuzemské banky a štědřejší odměny za spoření tak dnes představují hlavní lákadlo pro nové klienty.
Jeden z nejvyšších úroků na spořicím účtu aktuálně nabízí Trinity Bank, zájemců má mnoho. „Náš spořicí účet Dobrý klient nabízí úrokovou sazbu 3,08 procenta za rok bez omezení na výši vkladu i bez výpovědní lhůty. Počet nových klientů nám za poslední týdny narostl o více než deset tisíc,“ říká mluvčí banky Eva Čerešňáková. Rostoucí atraktivitu spoření registrují i ve Sberbank: „Úložky na depozitních účtech se postupně zvyšují, průměrně u nás lidé navýšili své úspory na spořicích účtech na 250 tisíc korun,“ hlásí PR manažerka české pobočky Radka Černá.
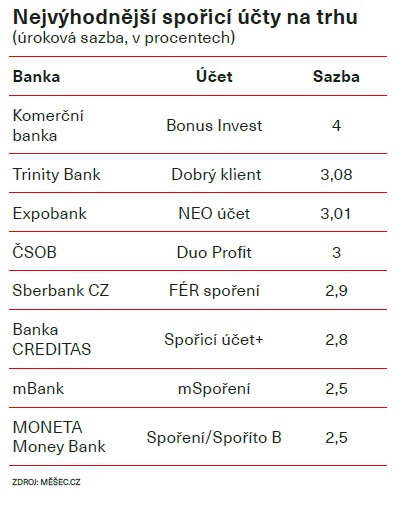
Za růstem úrokových sazeb stojí právě zvýšení základní sazby centrální banky. „Každé navýšení úrokových sazeb ze strany ČNB samozřejmě sledujeme. Pro banky to znamená propočet, jakou nabídku pro klienty připravit tak, aby byla konkurenceschopná a samozřejmě i zajímavá pro klienty,“ osvětluje mluvčí Equa bank Kateřina Petko. Některé bankovní domy s reakcí na změny sazeb ČNB otálely. Jako poslední se ke zvýšení úroků od ledna rozhoupala Komerční banka. Ale zato jejich spořicí účet Bonus Invest nabízí až čtyřprocentní zhodnocení vkladu.
Neřekly poslední slovo
Mezi další možnosti garantovaného zhodnocení úspor patří termínovaný vklad. Ten se oproti spořicímu účtu liší v tom, že peníze z něj nejdou vybrat okamžitě, ale až po uplynutí zvolené doby vázanosti, která se pohybuje v řádu měsíců až let. Také není možné ho sjednat online, pokud nejste klientem dané banky. Na druhé straně nabízí o něco vyšší zhodnocení.
Pomyslný souboj mezi těmito dvěma způsoby konvenčního spoření zatím vyhrávají spořicí účty. Nevýhoda v podobě nemožnosti peníze okamžitě získat přebíjí lepší zhodnocení termínovaných vkladů. Stejný trend hlásí i Fio banka: „Oblíbenější jsou u našich klientů spořicí účty, zejména kvůli tomu, že si z nich kdykoli a zdarma mohou klienti přeposlat peníze zpátky na svůj běžný účet a libovolně mezi účty peníze ,přelévat‘,“ vysvětluje její mluvčí Jakub Heřmánek. Termínované vklady však ještě neřekly poslední slovo – rozvířené debaty o možnostech obrany proti inflaci a výhodnější sazby jejich popularitu postupně zvyšují.
„Poté, co jsme od 6. prosince zvýšili i roční termínovaný vklad na 2,7 procenta ročně, roste zájem i o tuto formu spoření,“ doplňuje Černá ze Sberbank. Nejen tuto tendenci potvrzuje Patrik Madle z ČSOB: „Pozorujeme zvýšený zájem o zhodnocení peněz obecně. Klienti už začínají vedle spořicích účtů využívat ve větší míře také termínované vklady a investice.“
Vkládat peníze jinam
Sazby na spořicích účtech bank se aktuálně pohybují mezi jedním a půl až třemi procenty, zatímco inflace podle prognóz ČNB může příští rok vyšplhat nad sedm procent. Přinejlepším tedy skončíme se čtyřprocentním znehodnocením našich úspor. Ačkoli však spořicí účty inflaci neporazí, Češi o ně mají zájem. Nenechají tím inflaci působit na svoje úspory „v plné síle“, což by nastalo, kdyby peníze ponechali na běžném účtu. Činí tak velká část Čechů: z průzkumu provedeného agenturou NMS Market Research na konci srpna 2021 vyplynulo, že pokud lidem na konci měsíce zbydou nějaké volné peníze, až 52 procent z nich je nechá ležet na běžném účtu. Vysoká inflace by tedy mohla přinést i jeden pozitivní efekt – naučit Čechy zhodnocovat jejich volné finanční prostředky.
Některé banky se však se zvýšeným zájmem o spořicí a termínované účty nespokojí a zdůrazňují nutnost dodatečného investování při boji s inflací. „Je důležité říct, že spořicí účet neslouží primárně ke zhodnocování úspor nebo zvládání inflace, pro tento účel se hodí spíše jiné investiční nástroje,“ upozorňuje Jana Pokorná z Air Bank. Tato banka svým klientům nabízí investování do podílových fondů a od minulého roku také možnost investovat prostřednictvím služby Zonky Rentiér nebo přes moderní online investiční službu Portu.
Investiční produkty má dnes v nabídce již drtivá většina bank – nezavedly je zatím pouze mBank a Hello Bank, pro klienty s méně než milionem volných korun ještě Trinity Bank. Typicky se v bankách jedná o možnost investovat peníze do podílových fondů. Ty se Češi v poslední době rovněž učí využívat. „Nabízíme široký výběr podílových fondů, kde mohou i pravidelně měsíčně investovat od 500 korun měsíčně, což je nejlepší způsob dlouhodobého investování, které snižuje riziko,“ radí případným zájemcům Radka Černá. „Spořicí účty jsou nyní už pouze jednou z možností. Ani nejlepší sazby na trhu neochrání střadatelům prostředky před současnou inflací,“ dodává Patrik Madle z ČSOB.