Jak dlouho vydrží Japonci vzdorovat silám globálního trhu?
Guvernér japonské centrální banky Haruhiko Kuroda sází na dokonalou kombinaci makroekonomických výsledků. Náklady a rizika ale mezitím rostou.
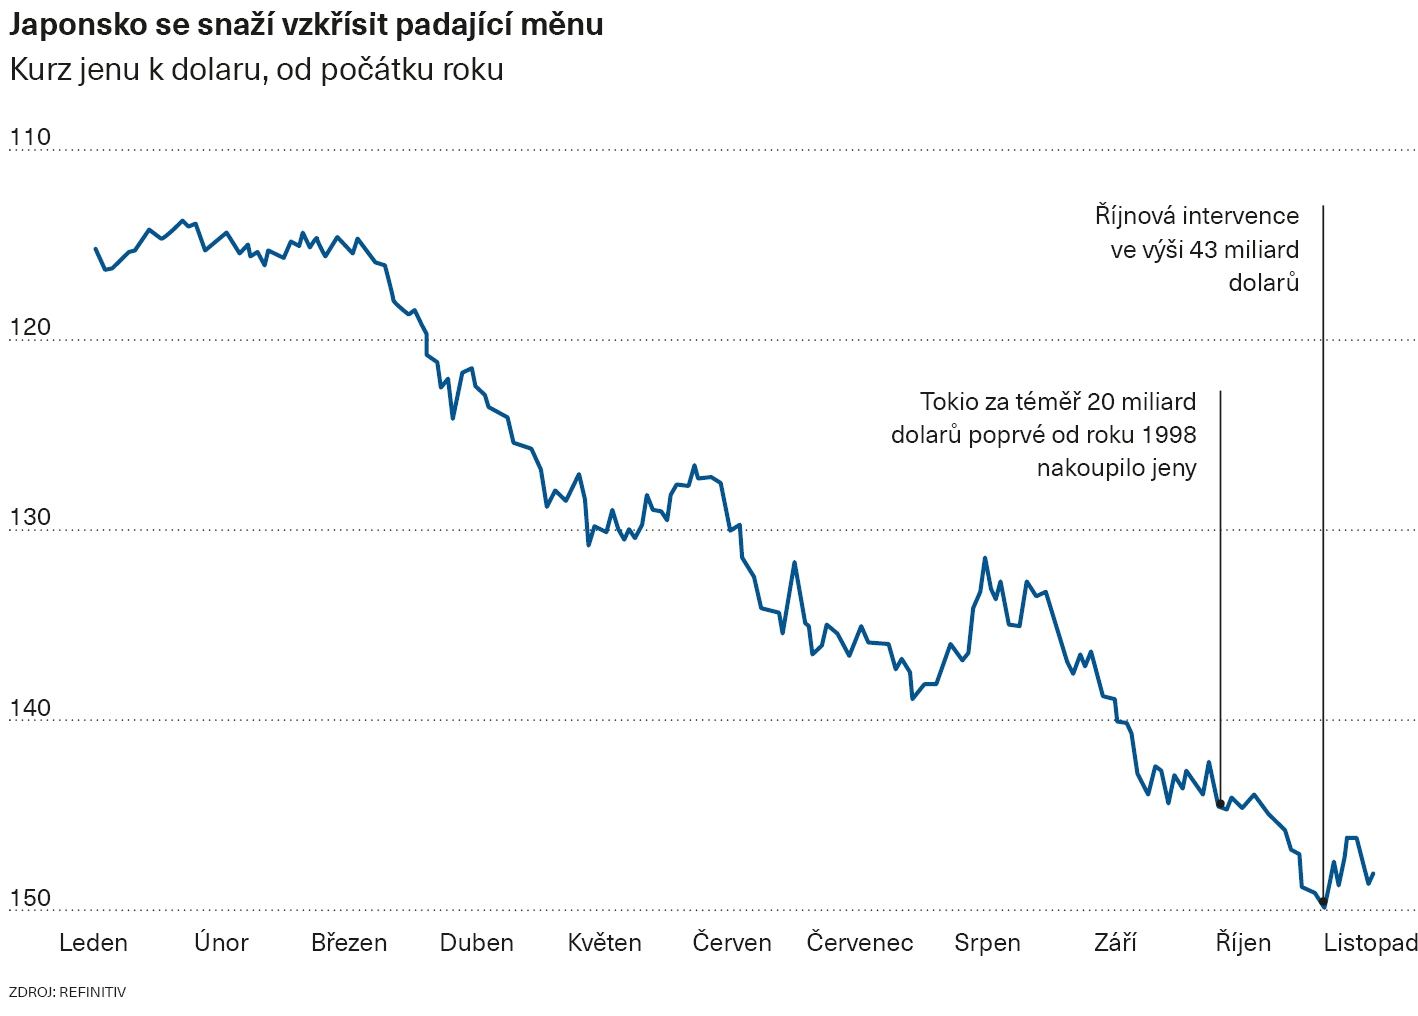
Staré čínské přísloví praví, že před bitvou je lepší naplánovat ústup než 36 různých cest za vítězstvím. Tuto odvěkou pravdu si letos na podzim připomíná tokijská burza poté, co se japonský jen propadl pod třicetileté minimum, a Japonsko od září ve čtyřech různých intervencích vynaložilo rekordních 62 miliard dolarů, aby nepříznivý vývoj zastavilo.
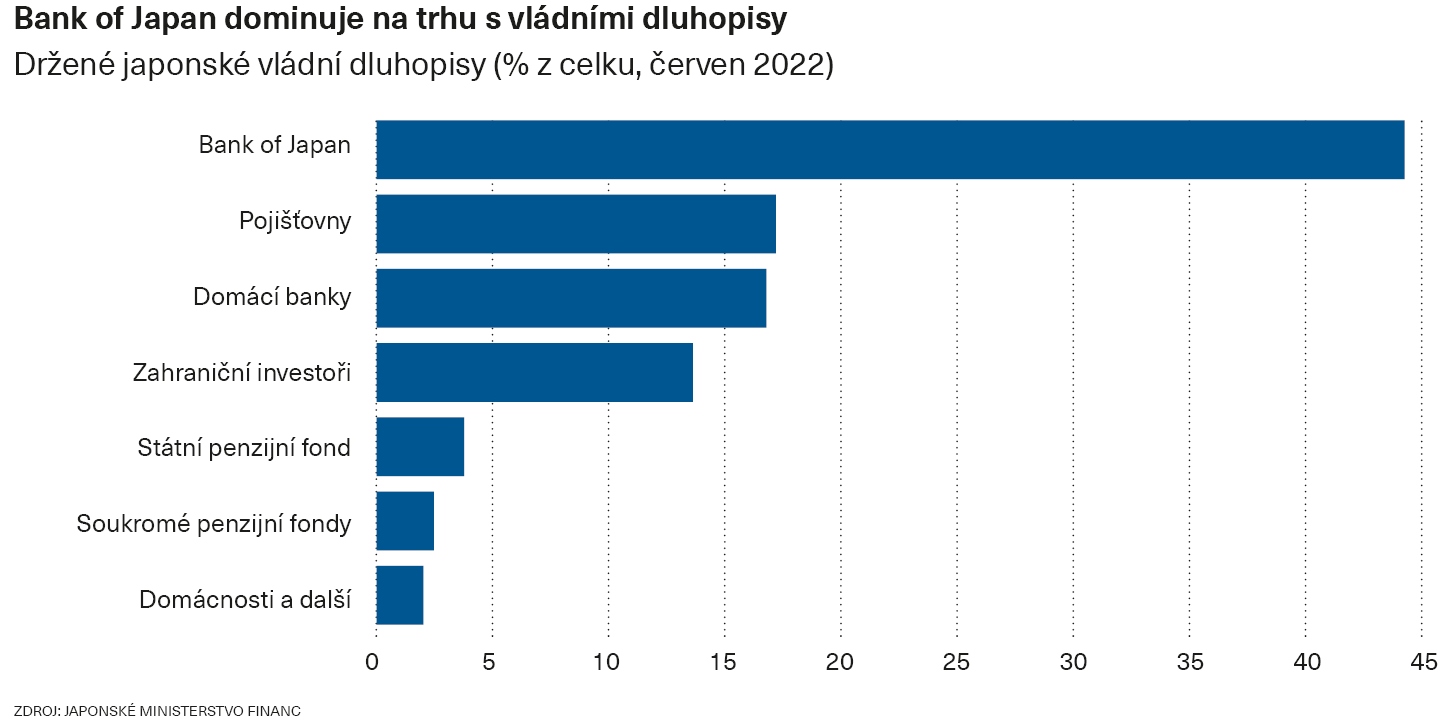
A to je pouze jedna z front, na nichž země zápolí se silami globálního trhu. Po několikaměsíční bitvě o kontrolu výnosové křivky vlastnila centrální Bank of Japan koncem června japonské vládní dluhopisy v hodnotě přes 500 bilionů jenů (3,6 bilionu dolarů). Na konci října pak vláda v rámci boje s negativními dopady inflace představila stimulační balíček za 200 miliard dolarů.
Rostou však obavy, že hladký ústup od intervenčních opatření už není reálný. Japonská centrální banka místo toho sází vše na další strategii, která má vést k vítězství. Velmi riskantně se rozhodla spoléhat na to, že její nejpalčivější problémy vyřeší dokonalá kombinace domácích a mezinárodních ekonomických výsledků: výrazné zvýšení mezd v japonských firmách, nástup „dobré“ inflace, viditelné uklidnění jenu, mírná recese ve Spojených státech a obrat v úrokové politice americké centrální banky. Radary investorů po celém světě ale bijí na poplach a oznamují, že se možná blíží vážná japonská krize.
Stratég Deutsche Bank George Saravelos v říjnovém blogovém příspěvku, který obletěl svět, označil japonskou politiku kontroly výnosové křivky – tedy snahu držet na uzdě úrokovou sazbu krátkodobých i dlouhodobých státních dluhopisů – za „nefunkční ve všech ohledech“. Napsal, že výnosová křivka ukazuje nejen míru zkreslení, které má na svědomí úroková politika banky, ale zřejmě také limity této strategie. Japonská centrální banka už „vlastní téměř všechny“ dluhopisy ze tří kategorií, na které se zaměřila, což podle něj znamená, že se „blížíme do bodu, kdy se s těmito dluhopisy úplně přestane obchodovat a trh s nimi zkrátka zanikne“.
Situace na trhu s japonskými vládními dluhopisy je však podle analytiků a obchodníků jen jedním z příznaků hlubšího narušení ekonomiky. Zdá se, že současný mix japonských opatření a jejich vliv na trh je z velké části neudržitelný, jak FT řekl šéf jednoho globálního fondu, a čekání na výsledek japonské sázky by mohlo překročit únosnou mez.
Navzdory intervencím japonská měna klesá k novým minimům okolo 150 jenů za dolar. Mezi japonskou a americkou úrokovou sazbou se rozevírají nůžky a málokdo tuší, kam až se jen může propadnout. Japonsko je v současnosti jediná ekonomická velmoc, která úrokovou sazbu drží stále na nule, a tamní centrální banka se tak ocitá v čím dál větší izolaci.
„Kroky japonské centrální banky mají určitou logiku a strategii, ale je to riskantní plán. Všechno by mohlo dopadnout docela dobře, pokud příští rok nastane scénář, kdy bude jasně vidět, že americká inflace klesá,“ domnívá se Derek Halpenny, šéf výzkumu globálních trhů ve společnosti Mitsubishi UFJ Financial Group.
„Dojít k tomu ale nemusí a to je velká hrozba. Chtějí od kontroly výnosové křivky ustupovat ve chvíli, kdy budou výnosy světových dluhopisů klesat. Pokud k tomu ale nedojde, pak bude konec intervence tím chaotičtější, čím déle u provedených opatření zůstanou,“ dodává Halpenny.
Mansoor Mohi-uddin, hlavní ekonom Bank of Singapore, přirovnává možné důsledky k tomu, co způsobil krok Švýcarské národní banky, která v roce 2015 náhle zrušila strop stanovený pro kurz švýcarského franku vůči euru. To následně otřáslo evropskými kapitálovými trhy.
„Jenže švýcarská ekonomika je ve srovnání s japonskou malá,“ dodává Mohi-uddin s tím, že chaotický konec intervence centrální banky by vyvolal obrovský nárůst výnosů desetiletých japonských vládních dluhopisů. Japonský akciový index Nikkei by se podle něj propadl, což by pocítily akciové trhy po celém světě.
Očekávaná inflace
Vzhledem k tomu, jak ostatní země zuby nehty krotí inflaci, neústupnost japonské centrální banky a pokračování jejího experimentu se pozorovatelům zdají nebezpečné. Jenže pro Haruhiko Kurodu nadešla chvíle, na kterou čekal od března 2013, kdy se stal guvernérem a slíbil, že udělá, „co bude nutné“, aby skoncoval s vracející se mírnou, ale škodlivou deflací.
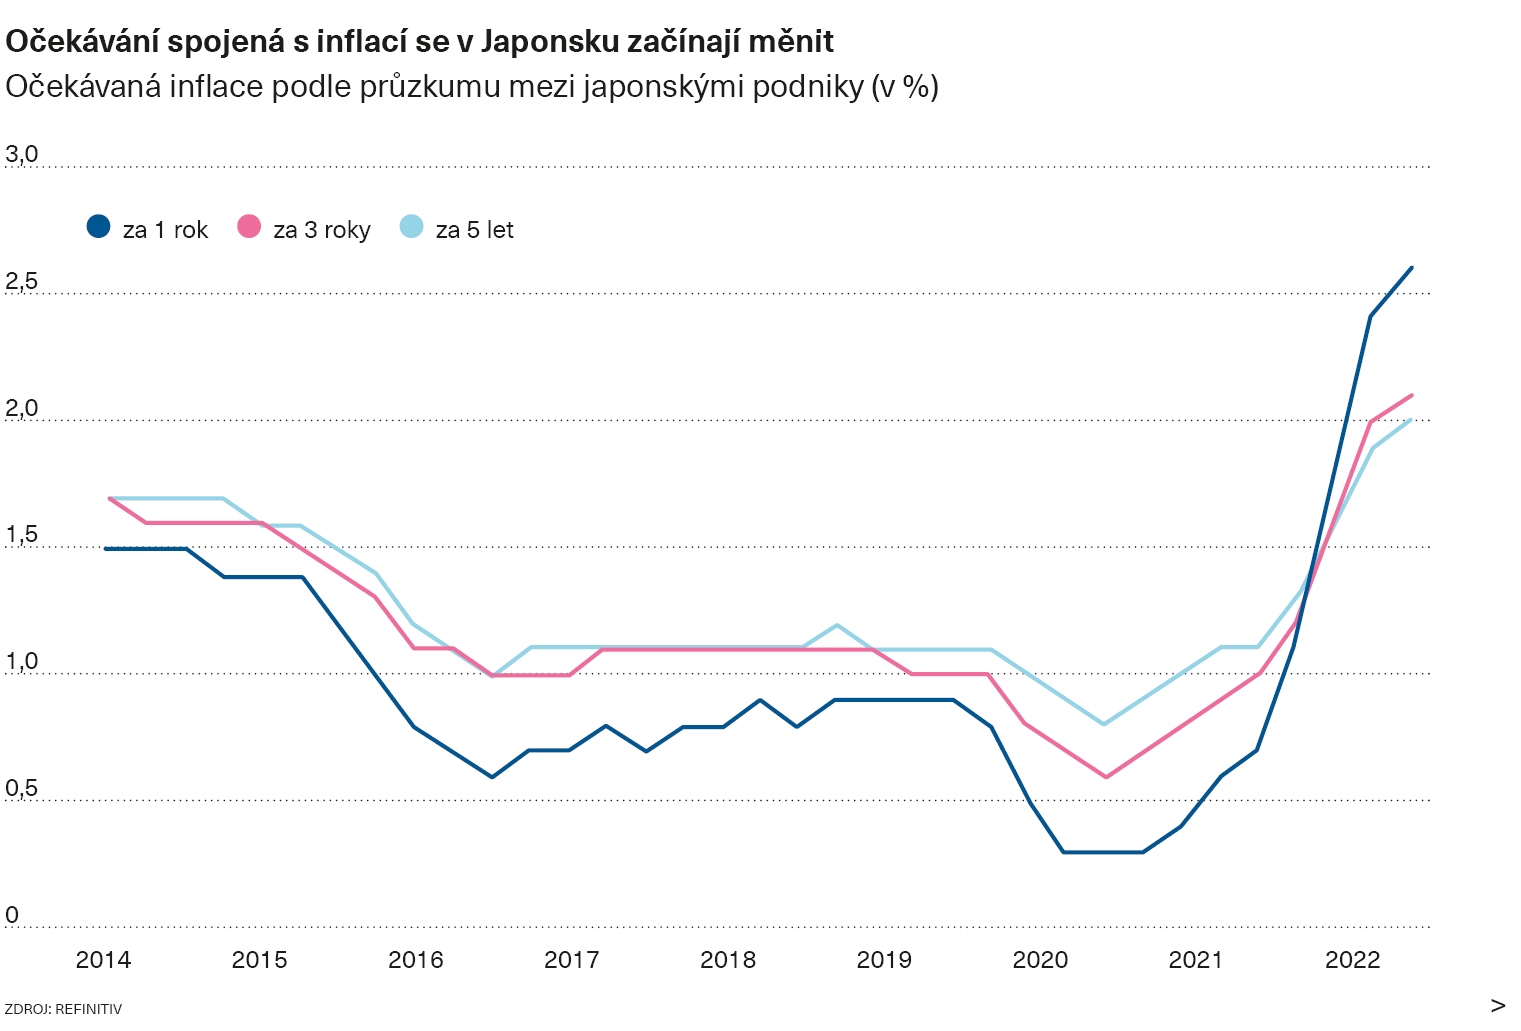
Kvůli celosvětově rostoucím cenám komodit, jež má na svědomí zejména válka na Ukrajině, se zvyšují i ceny zboží v Japonsku a inflace vystoupala ke třem procentům, o jeden procentní bod nad cíl, který si stanovila Bank of Japan. Ještě důležitější je, že podniky i domácnosti nyní v několika následujících letech očekávají růst cen poté, co je téměř dvacet let vídaly jen stagnovat či klesat.
Dlouhotrvající předpoklad, že se ceny v Japonsku nezmění, konečně bere za své, říká Kentaro Kojama z Tokia, hlavní ekonom Deutsche Bank pro Japonsko. „Abychom této vzácné příležitosti využili, měnová politika musí změnu cen podpořit, a proto dává smysl, že se centrální banka přiklání k zachování svých současných opatření,“ říká zcela odlišným tónem než jeho kolega Saravelos.
V nejnovějším průzkumu důvěry spotřebitelů, který japonský úřad vlády vydal začátkem listopadu, uvedlo 63 procent dotázaných, že v příštím roce očekávají minimálně pětiprocentní nárůst cen. Ostře sledovaný průzkum podnikatelských nálad (takzvaný Tankan), který Bank of Japan vydala v září, ukázal, že japonské firmy čekají v následujících pěti letech inflaci na úrovni dvou procent, což je nejvíc od roku 2014, kdy banka tyto nálady začala měřit.
Navodit očekávání budoucí inflace je v Japonsku zcela zásadní, protože dosud zde předpoklady formovala patnáctiletá zkušenost s vracející se deflací mezi lety 1998 a 2013. Tento zažitý způsob uvažování je také největší překážkou pro to, aby se rostoucí ceny promítly do výdělku zaměstnanců.
Japonská centrální banka se na rozdíl od USA a Evropy nemusí obávat spirály rostoucích mezd, která by vedla k vleklému období vysoké inflace. Právě naopak – hrozbou je absence jejich výraznějšího růstu, který by ekonomiku ochránil před pádem zpět do deflační spirály.
Rozdmýchat růst mezd může pomoct také slabší jen. Ačkoli přesun výroby do ciziny má své nevýhody, korporátní zisky plynoucí do Japonska ze zahraničí díky oslabené měně přesto rostou a naděje se upínají k tomu, že solidní příjmy podnikům usnadní zvyšování mezd.
„Aby zemi zbavili deflačního uvažování, nechali měnu slábnout. Velice si přáli, aby se současná tříprocentní inflace odrazila v růstu mezd. To je teď v Japonsku nejdůležitější,“ říká bývalý vysoký představitel Bank of Japan.
Potřebný růst mezd
Esem v rukávu japonské centrální banky by podle analytiků nemusel být ani tak potenciální obrat americké centrální banky jako spíš tradiční jarní vyjednávání o mzdách. Každoroční dialog mezi odbory a zaměstnavateli vzbuzuje očekávání mezi zaměstnanci z celé země, ale už řadu let jim přináší především zklamání. Tentokrát ale japonská konfederace odborových svazů Rengo bude na jaře požadovat meziroční nárůst mezd o pět procent (základní mzdu chce zvýšit o tři procenta), což je nejvíc od roku 1995.
Případné zvýšení mezd by se časově rovněž shodovalo se změnou ve vedení Bank of Japan, protože Kurodovi v dubnu vyprší mandát. Pokud se trend pozvolného růstu mezd potvrdí, mohl by příštímu guvernérovi centrální banky dodat jistotu k tomu, aby zvážil omezení kvantitativního a kvalitativního uvolňování.
Kuroda tvrdí, že jakékoli utahování měnové politiky by bylo předčasné, protože jádrová inflace má v zemi příští rok klesnout zpět pod kýžená dvě procenta. Jenže současný odhad Bank of Japan nebere v potaz možné jarní zvýšení mezd. „Velké zvýšení mezd je považováno za jakýsi ‚dokonalý amulet‘, který Japonsko ochrání před návratem deflace,“ říká David Bowers, spoluzakladatel společnosti Absolute Strategy Research. „Pokud budou jednání úspěšná, japonská centrální banka – pod vedením Kurodova nástupce – možná bude moct zavelet k ústupu od kvantitativního a kvalitativního uvolňování, což bude mít důsledky pro japonskou měnu i výnosy z dluhopisů nejen v Japonsku, ale po celém světě.“
Ekonomové se ovšem neshodnou, jak ochotně budou společnosti mzdy zvedat poté, co se tomu tak dlouho bránily. Některé už sice opatrně zdražují své výrobky, ale ostatní se stále obávají, že si na vyšší ceny budou stěžovat spotřebitelé. Japonské firmy tak čelí obdobě známého problému se slepicí a vejcem.
„Pokud společnosti vygenerují zisky a zvýší mzdy, mohla by se zvednout poptávka. Jenže co bude dřív? Firmy nemohou zvýšit mzdy, pokud nevydělávají, a spotřebitelé zase bez vyšších mezd nemůžou nakupovat zdražené zboží,“ vysvětluje Masahiro Okafudži, výkonný ředitel Itochu, jedné z pěti největších obchodních společností v Japonsku. „Kritizovat centrální banku není tak jednoduché, protože případné špatné rozhodnutí by uškodilo i firmám,“ dodává.
Čas nakupovat na japonském trhu?
Letošní propad jenu vůči dolaru o dosavadních 28 procent oživil širší debatu o tom, jak dobře lze investovat na japonských trzích. Před deseti lety ekonomické a regulační reformy premiéra Šinzó Abeho probudily tokijský akciový index Topix k několikaletému vzestupu a nárůstu hodnoty o téměř sto procent. V poslední době se však japonské akcie staly do určité míry dalším dobře viditelným symptomem toho, že politika Bank of Japan dalece překročila původní plán.
Za dva a půl roku od usednutí Abeho do premiérského křesla v roce 2012 a jmenování Kurody guvernérem centrální banky narostl objem japonských akcií v rukách zahraničních investorů o 25 bilionů jenů. Situace se však obrátila a od roku 2015 došlo k poklesu o 25,6 bilionu jenů. Objem investic japonské centrální banky, nakupující převážně skrze burzovně obchodované fondy (ETF), naopak v posledních deseti letech dosáhl 36 bilionů jenů.
Mohlo by se zdát, že na obzoru je další oživení. Japonské společnosti vypadají relativně stabilně a vzhledem k hodnotě jenu jsou jejich akcie velmi levné. Výraznější příliv zahraničních investic by měl teoreticky posílit kurz jenu a vyvolat přirozený vztlak, který by japonské úřady zachránil před tím, aby musely sahat ještě hlouběji do národních zásob amerických státních dluhopisů, jejichž prodejem by dál uměle podporovaly domácí měnu.
Ve skutečnosti se však japonský jen ocitl ve vleku rozkolísaného trhu, jehož volatilita je způsobena obrovským odlivem peněz japonských společností a správců aktiv. Vzhledem k nestabilitě se pak zahraničním investorům nemusí chtít na japonském trhu nakupovat.
Bruce Kirk, hlavní akciový stratég v tokijské pobočce banky Goldman Sachs, se domnívá, že stabilita měny je klíčová proto, aby se do Japonska zase vrátily investice. „Zahraniční investoři se o Japonsko hodně zajímají, ale drží se zpátky, protože jim zatím není jasné, jak hluboko se může ještě propadnout – jestli skončí na 150 jenech za dolar, nebo půjde až k 175 nebo 200.“
Situaci navíc podle analytiků znejasňují i poslední reakce japonských úřadů na kolísání jenu. Ministr financí Šuniči Suzuki a další představitelé opakovaně hovoří o spekulantech, čímž ale roli hedgeových fondů a dalších hráčů investujících za vypůjčené peníze značně přeceňují.
Podle Šusuke Jamady, hlavního forexového a akciového stratéga pro Japonsko v Bank of America, mají letošní propad jenu na svědomí „skutečné peníze“ – ať už jde o reakci japonských poboček nadnárodních firem a domácích správců aktiv na rozdíl v úrokových sazbách, obchodní deficit Japonska, nebo schodek přímých zahraničních investic.
Na rozdíl od období těsně před světovou finanční krizí z roku 2008, kdy si domácí i zahraniční spekulanti půjčovali japonský jen a v zemích s vyšším úrokem za něj nakupovali výnosnější aktiva (takzvaná strategie „carry trade“), nyní o podobné investice není podle Jamady takový zájem. Centrální bance teď nezbývá než čekat, dokud se bouře nepřežene, dodává Jamada. „Banka se pokouší získat čas. Doufá, že úrokové sazby v USA dosáhnou svého vrcholu, a mezitím vyvažuje, co se dá,“ říká. „Jak to dopadne, to v konečném důsledku závisí na Spojených státech.“
Cesta za koncem intervence
Jen málo ekonomů očekává, že by Kuroda, jemuž příští rok končí guvernérský mandát, ještě měnil strategii. Ale až tak Japonsko nakonec učiní (a zaznívají názory, že je to nevyhnutelné), přinese to s sebou velké nebezpečí. Experti se shodují, že sebemenší náznak normalizace ze strany Bank of Japan bude vyžadovat důkladnou komunikaci s trhy, aby nedošlo k mylnému výkladu jejích kroků. „Centrální banka bude muset předestřít nějaký základní plán, aby trh věděl, co čekat,“ říká bývalý představitel Bank of Japan.
Kuroda ve stejném duchu promluvil začátkem listopadu na tiskové konferenci. „Ačkoli v nejbližší době neuvažujeme o zvýšení úrokové sazby ani o ukončení intervence, takže až bude dvouprocentní inflační cíl dosažitelný, výbor pro měnovou politiku bude muset probrat strategii ukončení intervence a řádná komunikace s trhem bude důležitá,“ prohlásil.
Masamiči Adači, hlavní ekonom švýcarské banky UBS v Tokiu, se domnívá, že Bank of Japan nejspíš někdy v průběhu roku 2023 zveřejní vyhodnocení dopadů své měnové politiky a bude tím avizovat blížící se změnu. Něco podobného, jak připomíná, udělala před začátkem intervence.
Podle Adačiho by nejprve mohla přijít změna v signalizaci měnové politiky a navýšení současného 0,25procentního tolerančního pásma výnosu desetiletých státních dluhopisů. „Takový proces bychom mohli považovat za začátek normalizace naší politiky, která by si kladla za cíl zlepšit fungování trhu s dluhopisy. Díky tomu by se vše mohlo rozjet bez nepříjemného tlaku trhů.“
Na začátku listopadu Kuroda dosud nejvýrazněji naznačil, že obrat už je možná na obzoru. „Pokud se přiblížíme ke kýžené dvouprocentní inflaci a začnou se zvyšovat mzdy, bude samozřejmě nutné přehodnotit měnovou politiku,“ prohlásil v parlamentu.
Jakákoli změna, jež by byla vnímána jako příliš rychlá nebo nečekaná, by se však vzápětí mohla neblaze projevit na trzích. Když ve Velké Británii prudce stouply výnosy po ohlášení zářijového „minirozpočtu“, Bank of England musela zakročit, aby ochránila důchodový systém, který náhle čelil nečekaným problémům s likviditou. Pokud by podobná pomoc byla nutná v Japonsku, vyžadovalo by to mnohem rozsáhlejší intervenci – s podstatně větším rizikem, že se potíže rozšíří i do zahraničí.
Proto není divu, že se krize na britském dluhopisovém trhu stala pro Bank of Japan a japonskou vládu odstrašujícím případem. „Pro trhy i ekonomické stratégy z toho plyne ponaučení, že Japonsko nesmí následovat příklad Británie a způsobit si doma takové zemětřesení,“ říká Mari Iwašitová, hlavní ekonomka ve společnosti Daiwa Securities.
Chaotický konec intervence zatím není na stole. Kuroda však bude bedlivě sledovat přicházející karty a doufat, že svůj mandát zakončí s rukou plnou es.
Leo Lewis, Kana Inagakiová a Tommy Stubbington, FT