
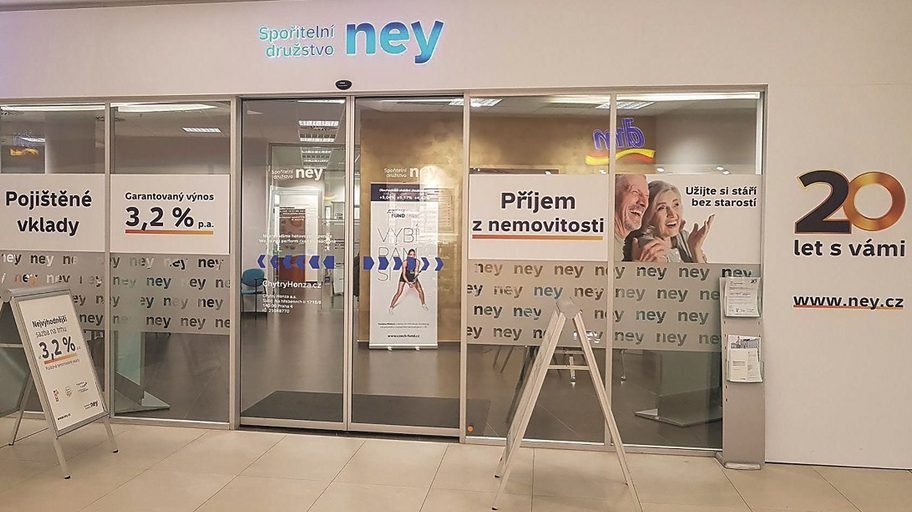
Kampeličky lákají na vysoké úroky
I přes výhodnější nabídky spoření v době rostoucí inflace analytici zatím renesanci družstevních záložen neočekávají.
Zvyšují úroky na termínovaných účtech, mají pojištěné vklady, internetové bankovnictví i kamenné pobočky, ale banky to nejsou – řeč je o družstevních záložnách neboli lidově kampeličkách, které v současnosti nabízejí jedny z nejvyšších úroků z termínovaných vkladů na trhu. Jejich sazby dosahují až čtyř procent za rok, což u bank k vidění není. Kampeličky přistoupily k úpravě sazebníku v souvislosti s listopadovým rozhodnutím ČNB zvýšit její úrokové sazby, od nichž se odvíjejí úroky u finančních institucí.
Aktuálně je v Česku aktivních sedm společností s licencí družstevní záložny, celkem čítají zhruba 11 tisíc členů. Lídrem na trhu termínovaných vkladů je v současnosti záložna Artesa se zhodnocením čtyři procenta.
Spořitelní družstvo NEY, dříve spořitelní družstvo NEY, dříve známé jako spořitelní družstvo ANO a co do počtu členů jedno z největších v tuzemsku nedávno zvýšilo úrokové sazby u všech krátkodobých termínovaných vkladů. K tomuto kroku přistoupilo v tomto roce již podruhé a hlásí pozitivní odezvu. „Od jara evidujeme zvýšený zájem o všechny naše produkty – jak depozitní, tak úvěrové. Každý rok máme pravidelný sezonní vrchol na jaře a na podzim. Letošní rok se nám ale vyvíjí ve vyšších číslech,“ říká mluvčí záložny NEY Karolina Řezníčková. Zájem se projevuje hlavně navýšením objemu vkladů a poptávkou po půjčkách stávajícími členy. Zprávu o zintenzivněném spoření určitě vítá ČNB, která právě za účelem zbrzdění akcelerující inflace usiluje o zvýšení úrokových sazeb, jež mají donutit lidi více spořit a méně utrácet.
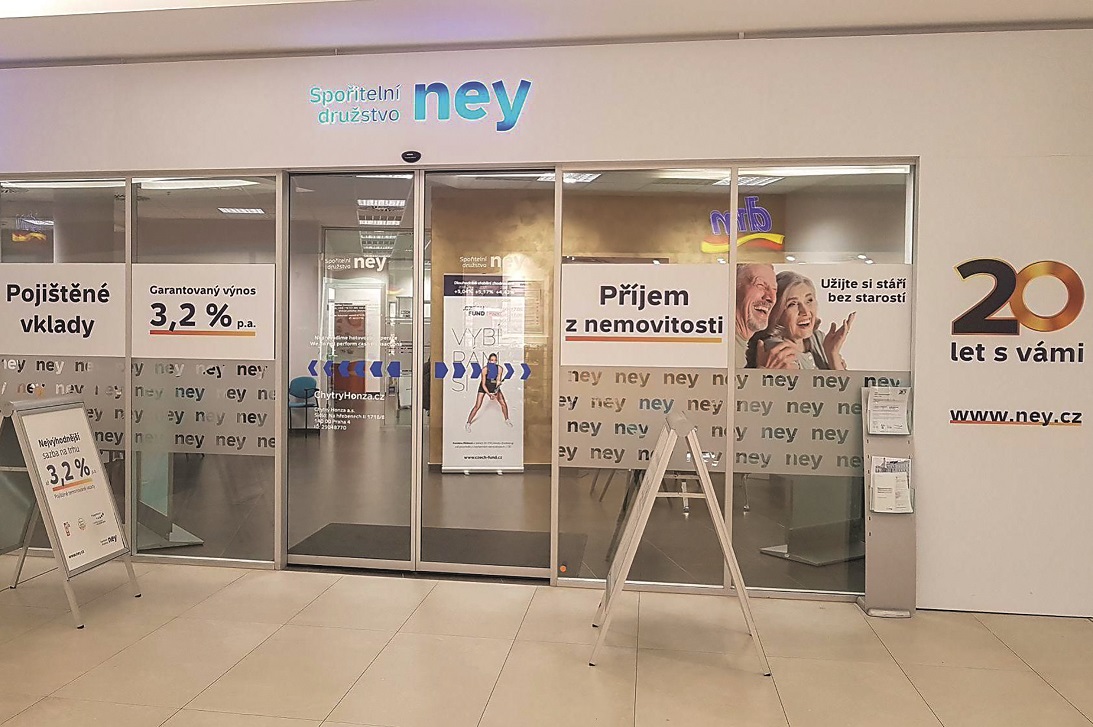
Členské vklady kampeličky investují hlavně do poskytování vlastních úvěrů, a to je právě důvodem pro jejich zpravidla lepší úročení za dlouhodobé spoření. Půjčit si peníze u záložny totiž vyjde dráž než v bance. Družstva jsou ochotna poskytnout úvěr i rizikovějším klientům (například nevyžadují vždy doklad o příjmech či se neohlížejí na negativní záznamy v registrech), výměnou za to však požadují vyšší úroky. Největší odměny tak záložny nabízejí zájemcům ochotným uložit k nim úspory na několik let, kdy se jim otevírají větší možnosti, co se týče „rozpůjčování“ členských peněz. U spořicích účtů, z nichž je možné depozita kdykoli vybrat, už zhodnocení tolik výhodné není a na nabídky některých bank naopak nedosahuje.
Služby jen pro členy
Čím se vlastně liší uložení peněz do kampeličky oproti uložení do banky? V současné době prakticky ničím kromě toho, že na rozdíl od bank spořitelní družstva fungují na členském principu, a tedy kdokoli chce čerpat jejich služby, musí se nejprve stát členem. To obnáší mimo jiné i splnění vkladové povinnosti. Od roku 2015, v reakci na časté krachy českých kampeliček, pak platí takzvané pravidlo 1 : 10, podle kterého se členům družstva může úročit jen desetinásobek členského vkladu. V praxi to znamená, že kdo si bude chtít nechat úročit například 100 tisíc korun, bude muset vedle toho složit povinný vklad deset tisíc. A zde nastává drobný háček – členský vklad nejenže není úročen, ale ačkoli prostředky na termínovaných či jiných účtech u záložen jsou stejně jako v bankách ze zákona pojištěny do výše 100 tisíc eur (zhruba 2,5 milionu korun), členský vklad do systému pojištění vkladů nespadá. Při případném krachu spořitelního družstva tak hrozí, že o tuto část vložených peněz, tedy deset tisíc z modelového příkladu, střadatel přijde.
Ačkoli kampeličky a banky nabízejí obdobné služby – založení běžného či spořicího účtu, zřízení platební karty či získání úvěru – rivalita mezi nimi nepanuje. Záložny nepokrývají vždy celé produktové portfolio najednou a rozměr jejich byznysu je odlišný. „Objem souhrnných úvěrů a vkladů u kampeliček se aktuálně pohybuje v jednotkách miliard korun, zatímco u bank se jedná o jednotky bilionů,“ konstatuje ekonom UniCredit Bank Patrik Rožumberský.
Ke konci loňského roku měli Češi u kampeliček uloženo něco málo přes osm miliard korun. Vzájemný rozdíl jen podtrhuje srovnání počtu klientů. Zatímco všechny záložny dohromady měly k pololetí letošního roku 11 642 členů, banky počítají klienty na miliony.
„Družstevnictví je spíše alternativa některým bankovním produktům,“ dokresluje Řezníčková z NEY. Konkurování záložen bankám navíc ani nedává velký smysl s ohledem na další zákonné omezení, podle něhož se od roku 2018 všechny kampeličky spravující aktiva nad pět miliard korun musejí přeměnit na banky. „Z úspěšných družstevních záložen se stávají banky, takže se nejedná o dva úplně oddělené světy,“ vysvětluje Štěpán Křeček, hlavní ekonom společnosti BH Securities.
Kampeličky přežijí
I přes výhodnější nabídky spoření v době rostoucí inflace analytici zatím renesanci kampeliček neočekávají. „V roce 2013, kdy se sektor kampeliček v novodobé historii země nacházel na vrcholu, byl v porovnání se současností objem jeho členských úvěrů a vkladů téměř šestinásobný a počet jeho institucí bezmála dvojnásobný. Ani aktuální situace s vysokou inflací v tomto ohledu moc nezmění,“ domnívá se Rožumberský. Podle něj se sektor družstevních záložen potýká s dlouhodobým útlumem, jenž souvisí především s pošramocenou reputací kvůli krachu mnoha z nich v minulosti a následným zpřísňováním nároků na jejich činnost ze strany ČNB.
Štěpán Křeček vidí pozici kampeliček o něco optimističtěji: „Kampeličky již zažily lepší i horší časy, vždy jich však na trhu alespoň několik přežilo. Podobný vývoj můžeme pozorovat i ve světě, kde rovněž existují menší alternativy vůči bankám. Zdá se, že naštvaných klientů bank vždy bylo a zřejmě i bude dostatek, a záložny tak mohou představovat zajímavou možnost volby se zpravidla vyšším úročením vkladů.“

