Vysoké úroky ničí technologické investování
Nehroutí se jen obři, padá celý technologický sektor. Jeho souhrnný celosvětový ukazatel MSCI World Information Technology letos ztrácí zhruba 26 procent.
Akcie technologických obrů jsou letos obřím propadákem. Propadákem, který trvá. I příští rok se jeví jako pořádně perný. Klíčovým důvodem bude pokračování jestřábí měnové politiky americké centrální banky. Fed zkrátka své měnověpolitické šrouby jen tak povolit nemíní, protože inflaci stále ani zdaleka nezkrotil tak, jak by si představoval.
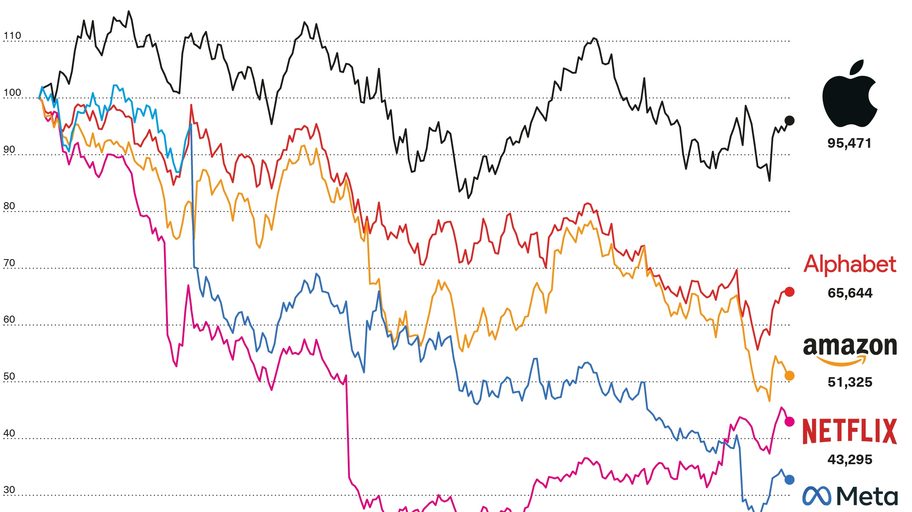
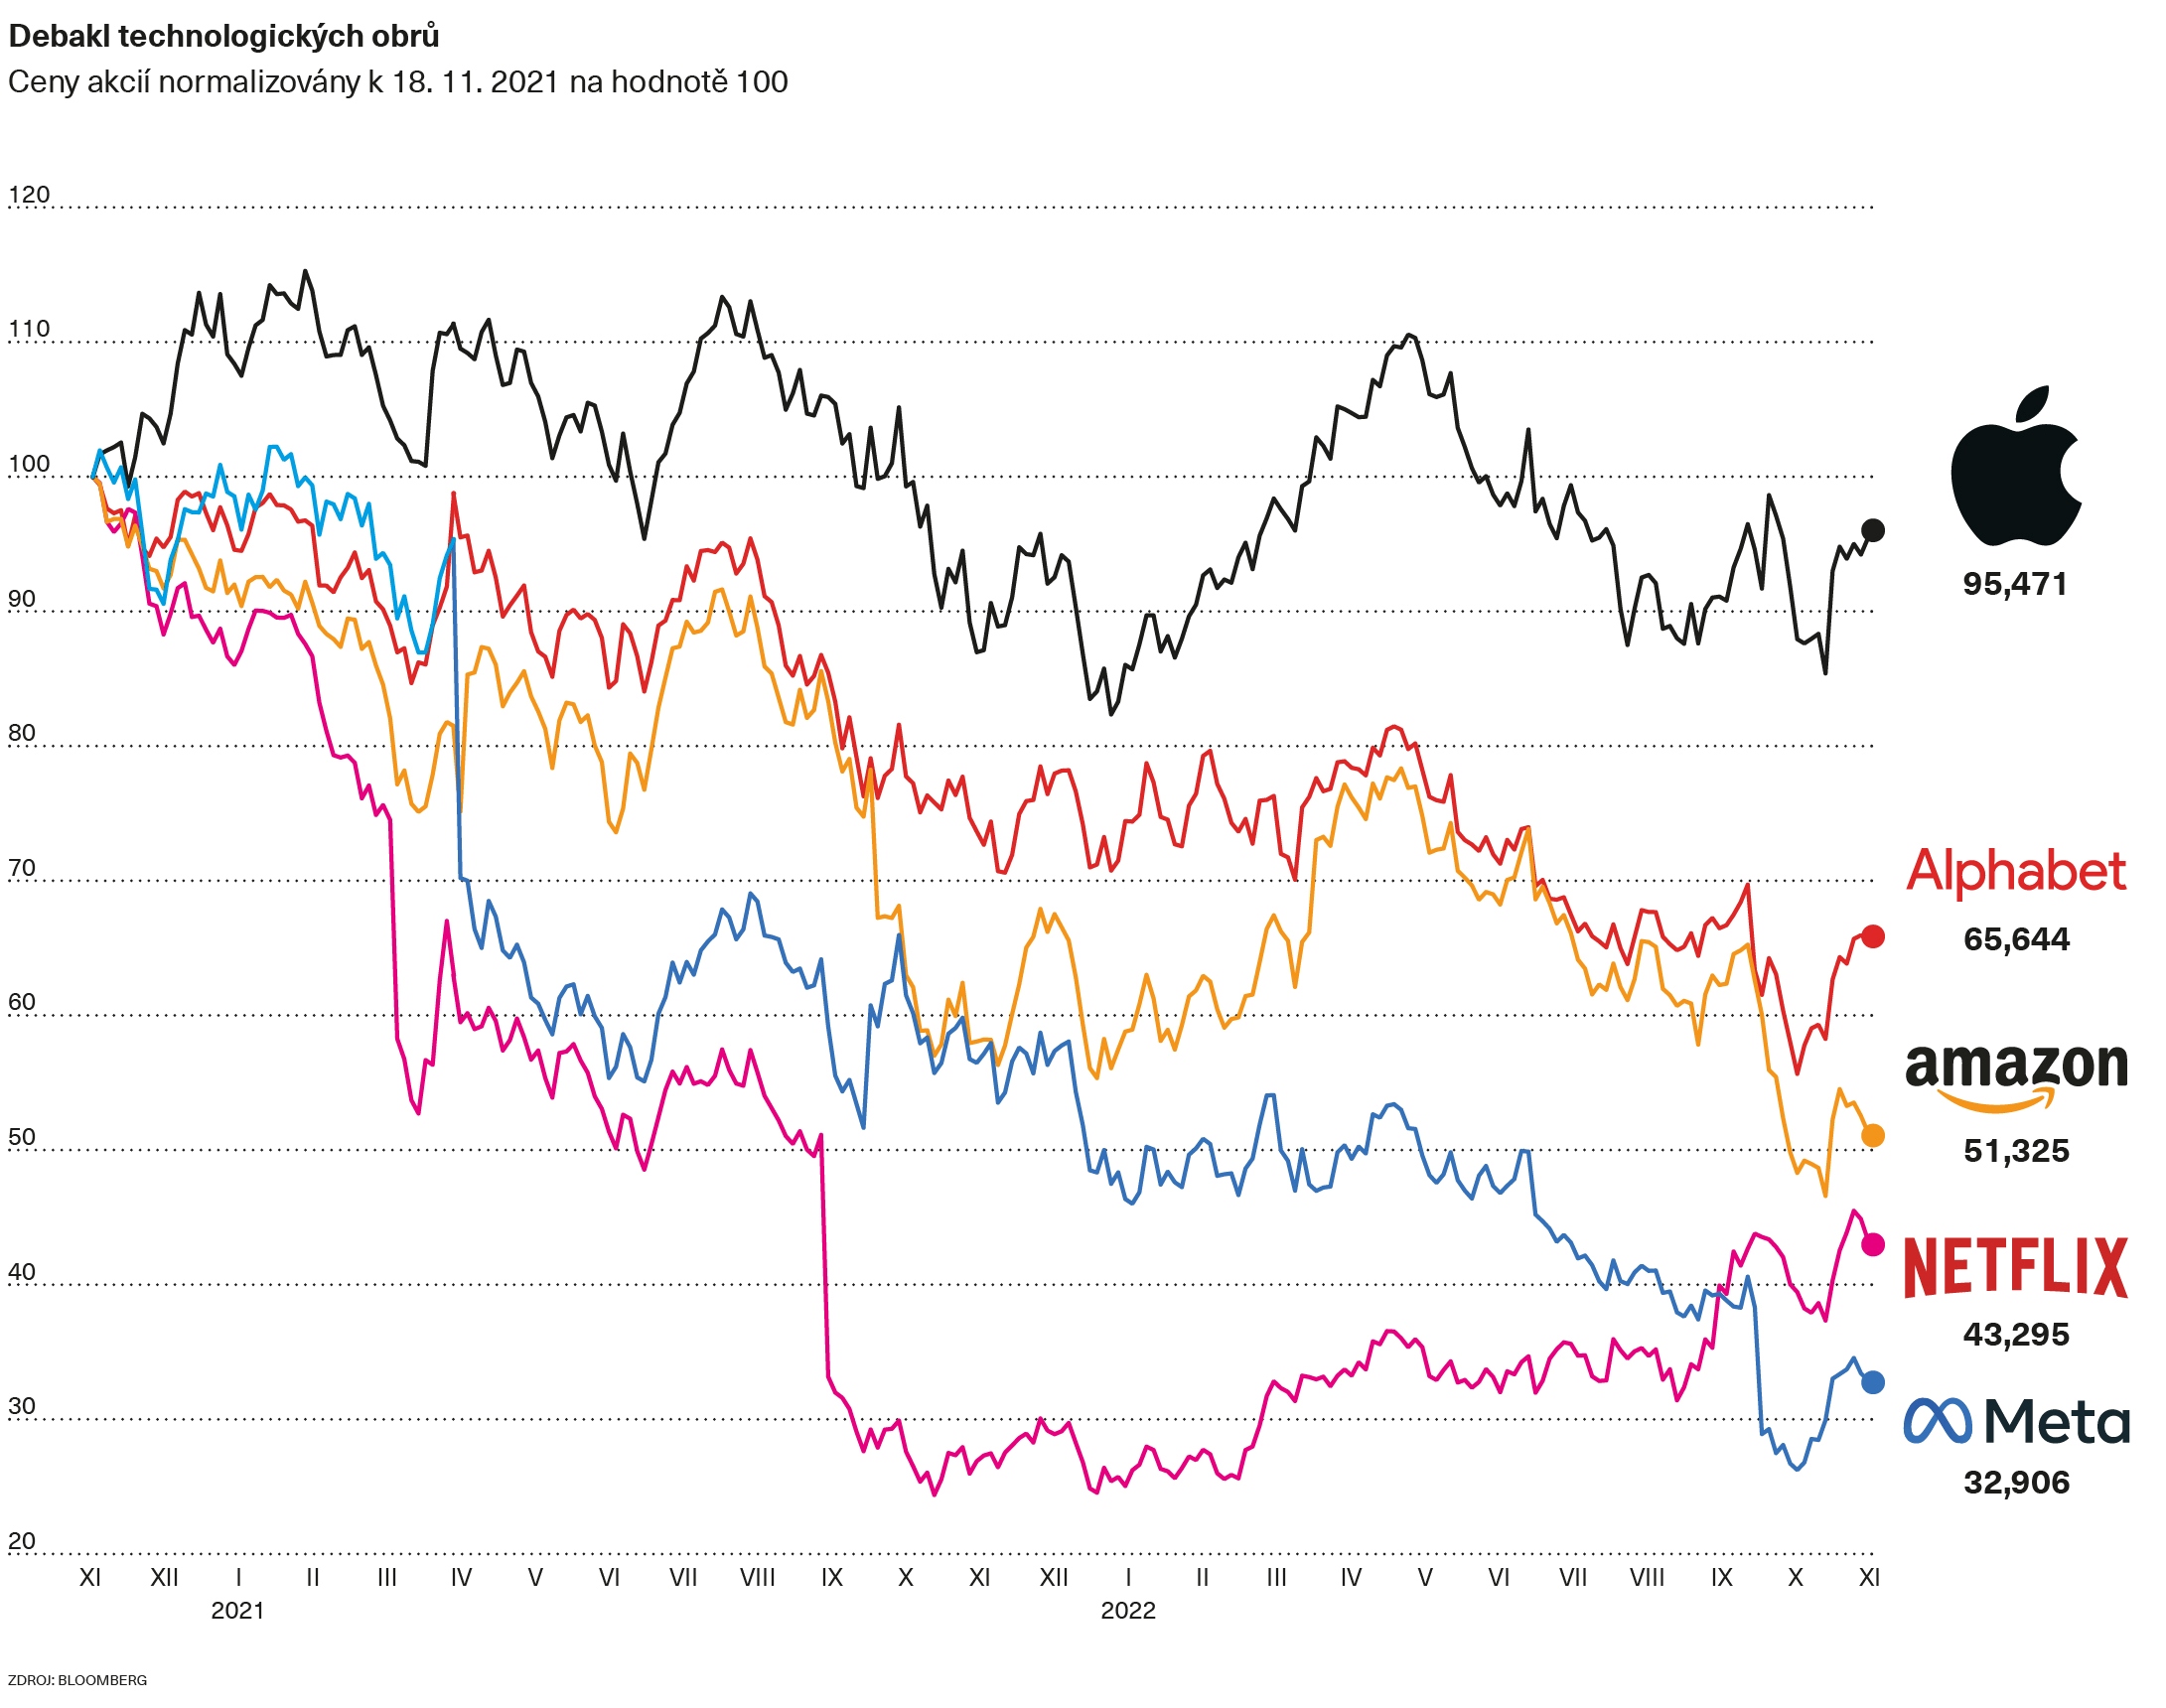
Od začátku letošního roku americké akcie jako celek ztratily zhruba šestnáct procent – tak mdlá je výkonnost ukazatele Standard & Poor’s 500 včetně započítání reinvestic dividend. Pokud však nebereme v potaz pětici technologických akcií, které až do loňska patřily k vítězům býčího trhu – Meta Platforms, Apple, Amazon, Netflix a Alphabet –, ostatní klíčové americké akcie náhle klesají jen o dvanáct procent.
V pětistovce největších amerických burzovně obchodovaných firem tedy propadák pouhé jedné setiny z nich – těch dříve známých pod akronymem FAANG – stačí ke zhroucení celkového ukazatele o celou další třetinu. Tak velký je to pokles, tak velká a důležitá je tato pětice firem.
Během podstatné části pandemických časů rostli technologičtí obři jako z vody. Na konci loňského roku tak dosáhli svého dějinně rekordního tržního ocenění. Pak ale nastoupil Fed v plné parádě. Až dosud zvyšuje své úrokové sazby nejráznějším tempem za několik posledních desetiletí. Přinutila jej k tomu inflace dosahující čtyřicetiletých maxim.
Akcie FAANG, respektive MAANA – tedy Facebooku (dnes Meta), Applu, Amazonu, Netflixu a Googlu (dnes Alphabet) – letos ztrácejí v průměru kolem 42 procent. Nejvíce z nich krvácí Meta, někdejší Facebook, která je dole o 66 procent. Ze svého loňského historicky rekordního tržního ocenění již odepsala takřka 80 procent. Už ani nepatří mezi dvacítku největších firem indexu Standard & Poor’s 500. Debakl.
Odnášejí jej nejen akcionáři, ale i zaměstnanci firmy – třináct procent z nich přijde o práci. Jedná se o více než 11 tisíc lidí.
Samozřejmě nehroutí se jen obři, padá celý technologický sektor. Vždyť jeho souhrnný celosvětový ukazatel MSCI World Information Technology letos ztrácí zhruba 26 procent. Byť i v něm jsou zastoupeny převážně americké technologické tituly, které tvoří bezmála 89 procent indexu.
Defenzivní tituly v kurzu
Od letošního března zvýšil Fed svoji základní úrokovou sazbu o 3,75 procentního bodu. Další nárůst lze očekávat v prosinci a dále pak v příštím roce. Technologické akcie jsou přitom na související zdražení financování obzvláště háklivé. Růst úrokových sazeb v podání libovolné centrální banky lze vnímat jako signál, že je po nějaký čas třeba v celospolečenském zájmu upřednostnit konzervaci před inovací a střídmost a stabilitu před růstem. V době relativně vysokých úrokových sazeb jdou dravost a inovace stranou a investoři se uchylují k takzvaným defenzivním titulům, jako jsou akcie firem zdravotnické či farmaceutické sféry nebo třeba síťových odvětví a energetiky.
Technologické akcie se nezřídka řadí mezi takzvané růstové tituly. To proto, že jejich současná cena je založena na očekávání kvapného růstu a expanze nadcházejících let a na pravidelných ziscích vyhlížených až v poměrně vzdálené budoucnosti. Ovšem čím výše jsou a budou úroky centrální banky a rovněž úroky tržní, tím méně lákavé vzdálené zisky jsou.
Ne nadarmo se někdy úrokové sazbě říká sazba diskontní: „diskontuje“ budoucnost. Zlevňuje ji, zlevňuje budoucí zisky. Jestliže jsou úroky vysoké nyní a jestliže mají být vysoké i v nejbližších čtvrtletích, ba letech, mnohem spíše se může vyplatit mít zisk už teď než čekat na ten budoucí. A žít z úroků z těchto zisků. Zisk teď a tady ovšem zajišťují nikoli růstové akciové tituly, ale hodnotové. To jsou zavedené, tradiční akcie, mnohdy právě ony takzvaně defenzivní. Dané firmy ze svého pravidelného zisku navíc často vyplácejí dividendu. Kdo má akcie ČEZ, sází na hodnotové tituly, kdo dá přednost akciím Tesly, pak na ty růstové.
Letošní pád akcií FAANG ale nepramení pouze z utahování měnověpolitických šroubů. Každý z technologických obrů čelí dalším, již více či méně specifickým trablům. Někdy dokonce jeden z obrů „zatápí“ tomu druhému. Příkladem je vztah Mety a Applu.
Apple loni zásadně změnil svůj přístup k ochraně soukromí uživatelů v rámci vlastního systému iOS. Ti si nyní sami mohou zvolit, zda umožní inzerentům, aby sledovali jejich chování a shromažďovali o něm data. Zacílení reklamy na Facebooku či Instagramu, „vlajkových“ sociálních sítích Mety, je tak méně přesné. Reklama tedy ztrácí svoji někdejší účinnost a pro inzerenty tudíž za stávajících podmínek i výhodnost. Aby toho nebylo málo, Apple nyní zapovídá inzerentům přístup k datům, jež umožňují vyhodnocovat účinnost dané digitální reklamy. Inzerenti tak nemohou tak snadno jako dříve koncentrovat své reklamní výdaje přesně tam, kde je to nejúčinnější. Už dříve v letošním roce Meta Platforms odhadla, že ji tyto změny připraví o tržby z reklamy v objemu deset miliard dolarů, což je zhruba desetina původně celkově vyhlížených tržeb.
Letos v říjnu navíc Apple ještě přitvrdil. Takže pokud nyní třeba instagramový influencer v mobilní iphonové aplikaci zaplatí sociální síti za to, aby jeho příspěvek speciálně propagovala, a měl tak větší zásah, Apple si ze zaplacené částky nově vezme zhruba až třetinu, jakési „všimné“.
Předtím přitom končila v kapse Mety celá suma. Žádný div, že se Meta do Applu pustila s pořádnou kritikou. Dotčeny jsou ovšem i další sociální sítě, třeba klíčový rival sociálních sítí Mety, čínský TikTok. Apple se dušuje, že mu jde o ochranu soukromí uživatelů, případně že jen následuje vlastní širší zásady obchodní politiky. Ve skutečnosti jsou jeho kroky zjevně alespoň zčásti motivovány tím, že si buduje vlastní reklamní byznys.
Těžká éra rostoucích úroků zkrátka nutí firmy hledat zisk, kde je to jen možné. Apple, podobně jako dalšího obra, Amazon, ničí vysoké úroky i proto, že zdražují spotřebitelské úvěry a zhoršují náladu spotřebitelů. Ochromují tak sháňku třeba právě po nových iPhonech nebo obecně zájem o nakupování, včetně toho internetového.
Rána pro ESG investování
Propadák akcií FAANG je přitom svým způsobem také propadákem investic pod hlavičkou ESG, tedy udržitelného, nízkouhlíkového investování, soustředícího se na priority environmentální (E), sociální (S) a ty zohledňující zásady správného a transparentního manažerského řízení (G). Akcie FAANG totiž dominují řadě největších ESG fondů světa. Když však technologičtí obři mohutně propadají, stahují s sebou právě i tyto fondy a vůbec celý segment ESG investování, v uplynulé době tak mocně roztleskávaný. Nízkouhlíkové investování tudíž z nemalé části přestává být sexy.
Takový vývoj pak shodou okolností doplňuje dění související s válkou na Ukrajině a energetickou krizí, která například v Asii nebo i v některých evropských zemích vede k renesanci jaderné energetiky (kterou před válkou EU málem už odepsala jako špinavý zdroj), a dokonce k alespoň přechodnému opětovnému vzetí na milost i takového zdroje, jako je uhlí.
Ukazuje se, že móda ESG, ač se sama z definice hlásí k udržitelnosti, vlastně není udržitelná. Alespoň zatím ne. Jakmile se zvýší úrokové sazby nebo přestanou ve světové energetice panovat nadmíru příznivé podmínky, udržitelné a odpovědné ESG investování se ocitá ve vážných potížích.