Léto plné inflace
Centrální banky tvrdí, že zvyšování cen je pouze krátkodobý jev. A opakují, že na stažení koronavirových opatření na podporu ekonomiky nebudou nijak spěchat. Nejnovější údaje o chování spotřebitelů však investorům ukazují, jaká rizika lze na trzích očekávat.
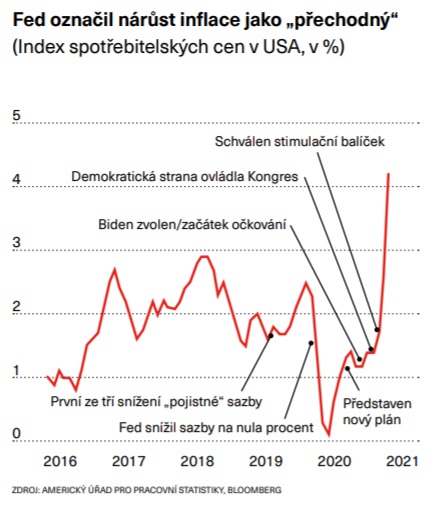
Jim Leaviss se živí investicemi do dluhopisů už přes tři desetiletí. Za tu dobu slyšel několik poplašných zpráv, podle kterých se měl vrátit jeden z největších nepřátel dluhopisových trhů – inflace. Ovšem při pohledu na monitor s nejčerstvějšími údaji indexu spotřebitelských cen v USA, podle něhož se ceny meziročně zvýšily o 4,2 procenta, si začal pomalu připouštět, že finanční trhy vstupují do nové éry.
„Pokaždé, když někdo tvrdí, že inflace se už určitě vrátí, je lepší být na pochybách. Ale letos poprvé můžete říct, že je to vážně jiné,“ říká Leaviss. „Pandemie by mohla zafungovat jako systémové zemětřesení, které změní inflační prognózy, na které jsme byli posledních třicet let zvyklí.“
Rozvolňování opatření loni v létě zákonitě vedlo k rychlé inflaci − pandemie zasadila tvrdou ránu ekonomikám po celém světě, protože ceny komodit citelně klesly a třeba barel americké ropy se dokonce postupně snížil pod nulu.
Centrální banky – hlavně Federální rezervní systém Spojených států amerických Fed – se snažily s vypětím všech sil vysvětlit, že exploze cen je pouze dočasná. A že v nejbližší době nebude nutné upustit od mohutných stimulačních opatření na podporu ekonomiky stižené pandemií.
Současná situace však navzdory těmto ujištěním znervózňuje čím dál víc investorů. Bojí se, že v případě nečekané vlny inflace způsobené méně předvídatelnými vlivy budou centrální banky čelit nelehkým rozhodnutím.
Pokud by vyšší inflace trvala dlouho, mohla by zbrzdit zotavování z pandemie, protože centrální banky v čele s Fedem by pravděpodobně zpřísnily svou měnovou politiku. V ohrožení by tak byl i jeden z nejpozoruhodnějších tržních obratů v historii finančnictví, kdy díky extrémně nízkým úrokovým sazbám ceny akcií a rizikových aktiv rostly bezprecedentním tempem.
Na začátku května se vlivem údajů o inflaci propadly hodnoty amerického
indexu technologických firem Nasdaq Composite. I když se pak některé vrátily na původní úroveň, investoři získali představu o ztrátách, které by mohli pocítit.
„Je to jen jeden ukazatel, ale zároveň první signál, že inflace začíná mít na spotřebitele reálný dopad,“ tvrdí Leaviss, který vede oddělení investic do státních dluhopisů společnosti M&G Investments. „Ano, je to výsledek loňské situace. A víme, že v dodavatelském řetězci dochází k výpadkům. Ale teď přišla chvíle, kdy už všechno nejde vysvětlovat jen jako přechodný jev.“
Na signály inflace jsme naráželi na každém rohu ještě předtím, než na začátku května došlo ke zveřejnění celosvětového indexu spotřebitelských cen CPI. Rick Rider, globální ředitel investic do cenných papírů s pevnými výnosy ve společnosti BlackRock, jej označil za šokující.
Vzrostly ceny komodit jako měď a železná ruda, které jsou pro globální ekonomiku klíčové. Nedostatek polovodičových čipů zpomalil výrobu automobilů po celém světě a spotřebitelé se začali poohlížet po ojetinách. Podle amerického Úřadu pro pracovněprávní statistiky vzrostly v dubnu ceny ojetých automobilů o deset procent ve srovnání s předchozím měsícem. Vyletěly i ceny realit, výrazně zdražilo také stavební dřevo. Řada zemí se začala potýkat se znepokojivým nedostatkem pracovní síly.
„Netýká se to pouze ropy nebo mědi. Roste i cena dřeva. Firmy nemají dost zaměstnanců. Kvůli tomu si myslím, že inflace zasahuje řadu oblastí,“ říká Sonal Desaiová, investiční ředitelka společnosti Franklin Templeton zaměřující se na dluhopisové trhy. „Ve světě je teď generace investorů, kteří celý život investovali na trzích po světové finanční krizi prakticky bez jakékoliv inflace,“ dodává. „Lidé by neměli podceňovat, co nás čeká, pokud právě vstupujeme do nové investiční éry.“
Konec preventivního přístupu
Od chvíle, kdy bývalý předseda Fedu Paul Volcker nechal na počátku 80. let zvýšit úrokové sazby na rekordních 20 procent, se kontrola inflace stala neodmyslitelnou součástí centrálního bankovnictví po světě. Centrální banky si stanovily strategie inflačního cílování a při sebemenším náznaku návratu inflace ze 70. let byly připravené sazby promptně zvýšit. Stejnou strategii uplatňovaly i v několika prvních letech po globální finanční krizi z let 2008 a 2009.
Současný šéf Fedu Jay Powell ale zvolil jiný směr. K dovršení této změny došlo v srpnu, odkdy se v oficiální strategii banky výslovně uvádí, že zvýšená inflace se bude po určitou dobu tolerovat. Tato změna vychází z předpokladu, že v minulosti předčasná regulace ze strany centrální banky v kombinaci s úspornými daňovými opatřeními jen prodloužila dopady ekonomické krize.
Většina centrálních bank jiných zemí se ke strategii „cílování průměrné inflace“ ještě nerozhoupala, ale mnohé z nich v rámci protiepidemických programů na stabilizaci ekonomiky svou roli posunuly ještě dál. Současné programy nákupů dluhopisů ze strany Evropské centrální banky či Bank of England předčily veškeré minulé iniciativy.
„Vypadá to, že centrální banky už inflaci neřeší pouze preventivně,“ říká Mark Dowding, investiční ředitel společnosti BlueBay Asset Management. „Zdá se, že bankéři ji sami nepřímo povzbuzují.“
Málokdo by řekl, že k vyšším cenám vedla tato štědrá monetární politika, a to i v kontextu dalších vlivů, které mají vést spíše k deflaci, jako je stárnoucí populace či technologické inovace. Klíčovou roli v inflačních změnách sehrálo spíš to, jak na krizi zareagovaly jednotlivé vlády. V rozvinutém světě se závratně zvýšila míra státního zadlužení a výdajové kohoutky jsou stále otevřené.
Nejdál v tomto směru zašla americká vláda s balíčkem stimulačních opatření ve výši 1,9 bilionu dolarů, který v březnu prosadil prezident Joe Biden. Pro příštích deset let přislíbil další čtyři biliony dolarů na infrastrukturní projekty a programy sociálního zabezpečení, pokud se mu v Kongresu podaří získat podporu. Ke stejnému přístupu se připojila ale i rozpočtově opatrnější eurozóna, která schválila fond obnovy ve výši 750 miliard eur.
Když v lednu demokraté ovládli Kongres, což dalo Bidenovi volnou ruku nad vládními výdaji, nebylo divu, že inflační prognózy založené na analýze trhů začaly uvádět vyšší čísla. Známý ukazatel předpokládané inflace na příští dva roky se teď pohybuje okolo 2,8 procenta, zatímco výhled pro příštích deset let se vyšplhal na 2,5 procenta. „Lidé si neuvědomují, jak velký vliv měla na boj s inflací úsporná řešení přijatá v minulém desetiletí,“ tvrdí Karen Wardová, šéfka tržní strategie pro Evropu ve skupině JPMorgan Asset Management.
Americká centrální banka pod tlakem
Panují obavy, že výpadky v dodavatelském řetězci při otevíraní ekonomik v kombinaci s masivní daňovou podporou vyústí v tak složitou situaci, kvůli které se bude muset Fed své extrémně vstřícné politiky vzdát. Tedy alespoň do chvíle, než se mu podaří dosáhnout svého nově deklarovaného cíle − takové ekonomické obnovy, která zahrne většinu americké společnosti. Nad těmito pochybnostmi však bankéři z Fedu pokaždé jen mávnou rukou.
Během dubnové schůze řídícího výboru byl Powell neoblomný. Tvrdil, že banka dosud nezaznamenala dostatečné zlepšení inflačních cílů a ukazatelů zaměstnanosti, a proto nemá důvod jakkoliv upravovat měsíční program výkupu dluhopisů ve výši 120 miliard dolarů.
Guvernér Fedu Lael Brainard mluvil podobně a vyzýval k trpělivosti, než přechodný nárůst inflace odezní. Stejná slova zazněla i z úst místopředsedy Richarda Clarida. Že se nejedná pouze o krátkodobou záležitost, přitom tvrdí i bankéři z ECB včetně německé ekonomky Isabel Schnabelové.
Tržní odhad vývoje úrokových sazeb naznačuje, že se Fedu daří rozptylovat pochybnosti o jeho schopnosti zajistit stabilitu spotřebitelských cen. Oblíbeným ukazatelem těchto hodnot jsou takzvané eurodollar futures kontrakty, podle nichž se začnou sazby zvyšovat až na začátku roku 2023. I když je to zhruba o rok dřív než podle poslední oficiální prognózy Fedu, nevypadá to, že by se kdokoliv bál, že se inflace vymkne kontrole.
„Fed vstupuje do nové epochy,“ tvrdí Anne Mathiasová, šéfka strategií ve společnosti Vanguard. „Osvojil si novou funkci, jak reagovat na krizi, a tohle je první příležitosti, jak ji vyzkoušet v praxi.“
Investoři si však stěžují, že mohou jen odhadovat, jak dlouho bude onen „přechodný nárůst“ podle Fedu trvat. A že neví, co přesně Fed donutí cenovou politiku změnit. Podle bývalého ekonoma Fedu Vincenta Reinharta, který působí jako hlavní ekonom ve společnosti BNY Melon, tak americké centrální bance hrozí, že se dopustí zásadní komunikační chyby, protože signálů o inflaci přibývá už rok.
„V řídícím výboru sedí pestré spektrum lidí, takže klíčové rozhodovací momenty nejsou snadné,“ vysvětluje. „Jay Powell v podstatě tvrdí: Do zatáčky vjedeme plnou rychlostí, ale můžete se spolehnout, že víme, jak ji vybrat.“
Úzkost investorů
Květnové údaje o vývoji spotřebitelských cen byly zveřejněny ve chvíli, kdy se trhy inflace už bály. Investoři se ve velkém začali zbavovat dluhopisů, což během dvou předchozích měsíců vůbec nedělali, a výnosy v eurozóně tak vyletěly nejvýš za poslední dva roky. Oslabily i americké vládní dluhopisy, přestože jejich výnosy zůstaly jen lehce pod březnovým maximem.
Někteří investoři vnímají takové reakce jako přehnané. „Trh se chová zvláštně,“ přiznává Gurpreet Gill, specialista na dluhopisové investice ve společnosti Goldman Sachs Asset Management. „O inflaci se mluví už měsíce. Doneslo se to už každému.“
Ty, kdo dluhopisy nabízejí, ale trápí především dlouhodobý nárůst cenové hladiny. Inflace je pro investování do dluhopisů zhoubná, protože ničí hodnotu jejich pevných výnosů.
„Kdo tvrdí, že inflace je pouze přechodná záležitost, před problémem vědomě zavírá oči. Podle mě je to tím, že řada lidí se na finančních trzích se skutečnou inflací ještě nikdy nesetkala,“ říká Dowding ze skupiny BlueBay.
Odhodlání Fedu stát si za svou strategií by mohlo způsobit, že obavy z inflace se v dlouhodobém měřítku budou zhoršovat, což by mohlo vést k drastičtějšímu navýšení úrokových sazeb. Taková vyhlídka je zneklidňující hlavně pro burzy, které se díky investicím do amerických technologických gigantů dostaly na zcela novou úroveň výnosů.
„Posledních pár let bylo možné investovat do čehokoliv, protože všechno šlo nahoru – dalo se vydělat na akciích i dluhopisech,“ říká Mohamed El-Erian, přední ekonomický poradce skupiny Allianz, který dříve pracoval v dluhopisové společnosti Pimco.
„Dnes hrozí, že o peníze přijdete na obou stranách. Trh se chová strašně a já jsem osobně rád, že se už dnes nemusím starat o ničí peníze.
Colby Smith a Tommy Stubbington