Rok plný bolesti: investoři se potácejí v nové éře vyšších sazeb
Dvanáct měsíců poté, co šéf americké centrální banky Jay Powell skoncoval se superlevnými penězi, se správci fondů stále snaží přizpůsobit zcela odlišnému prostředí .
Uplynul rok od chvíle, co se Jay Powell rozhodl změnit pravidla, jimiž se světoví investoři řídili více než deset let. Po uvolnění pandemických opatření se dlouho spící inflace začala zvedat, ale centrální bankéři včetně šéfa Federálního rezervního systému (Fed) Powella celé měsíce vyzývali domácnosti, podniky a investory, aby nepanikařili. Trvali na tom, že prudký nárůst cen se ukáže jako přechodný.
Powell však 30. listopadu 2021 veřejně připustil, že se možná mýlil. Během slyšení v Kongresu uvedl, že inflační tlaky jsou vysoké. Meziroční míra inflace v té době dosahovala 6,8 procenta, což bylo vysoko nad dvouprocentním cílem Fedu. Powell proto oznámil, že Fed možná bude muset urychleně ukončit stimulační nákupy dluhopisů: „Myslím, že bychom měli zvážit, že nákupy aktiv omezíme možná o několik měsíců dříve.“
Nezasvěcenému posluchači by se to mohlo zdát jako rutinní poznámka. Ale když se ohlédneme zpět, právě tehdy odzvonilo trhu, který raketově rostl od chvíle, kdy ho centrální banky začaly po úderu pandemie chránit před vykrvácením. Powell tak ukončil éru superlevných peněz, která začala po finanční krizi v roce 2008.
Dluhopisy a akcie začaly rychle klesat, protože Powell poprvé od krize prosadil myšlenku, že úrokové sazby budou muset výrazně stoupat a že centrální banky odstraní záchrannou síť v podobě výkupu dluhopisů, kterou mnozí správci fondů považovali za samozřejmost. I po roce se investoři stále učí žít s realitou vyšších úrokových sazeb a nízkých dlouhodobých výnosů.
Vyhlídky na nadcházející roky jsou pro řadu investorů chmurné. „Dostali jsme se do bodu, kdy nadešel čas splácet,“ říká Nick Moakes, investiční ředitel Wellcome Trust, jednoho z největších nadačních fondů ve Velké Británii, který disponuje 38,2 miliardami liber. „Půjčili jsme si budoucí výnosy, teď je budeme splácet.“
„Klíčové je budovat si takovou pozici, abychom byli s naším portfoliem schopní zvládat delší období nižších výnosů, protože od roku 2009 byla situace mimořádná,“ vysvětluje. „Zatímco v minulém desetiletí jsme dosahovali reálných výnosů 11 až 12 procent ročně po odečtení inflace, je možné, že v příštím desetiletí budou reálné výnosy pouze jedno procento ročně.“
Powell nemohl tušit, že tři měsíce po jeho výrocích inflaci ještě vystupňuje ruská invaze na Ukrajinu a rostoucí ceny komodit, čímž se jeho úkol i postoj v roce 2022 značně zkomplikuje. V dramatickém zvratu na trzích však sehrála klíčovou roli změna přístupu, kterou před rokem ohlásil „Letošní rok nás tak trochu zahnal do bunkru,“ shrnuje John Bilton ze společnosti JPMorgan Asset Management.
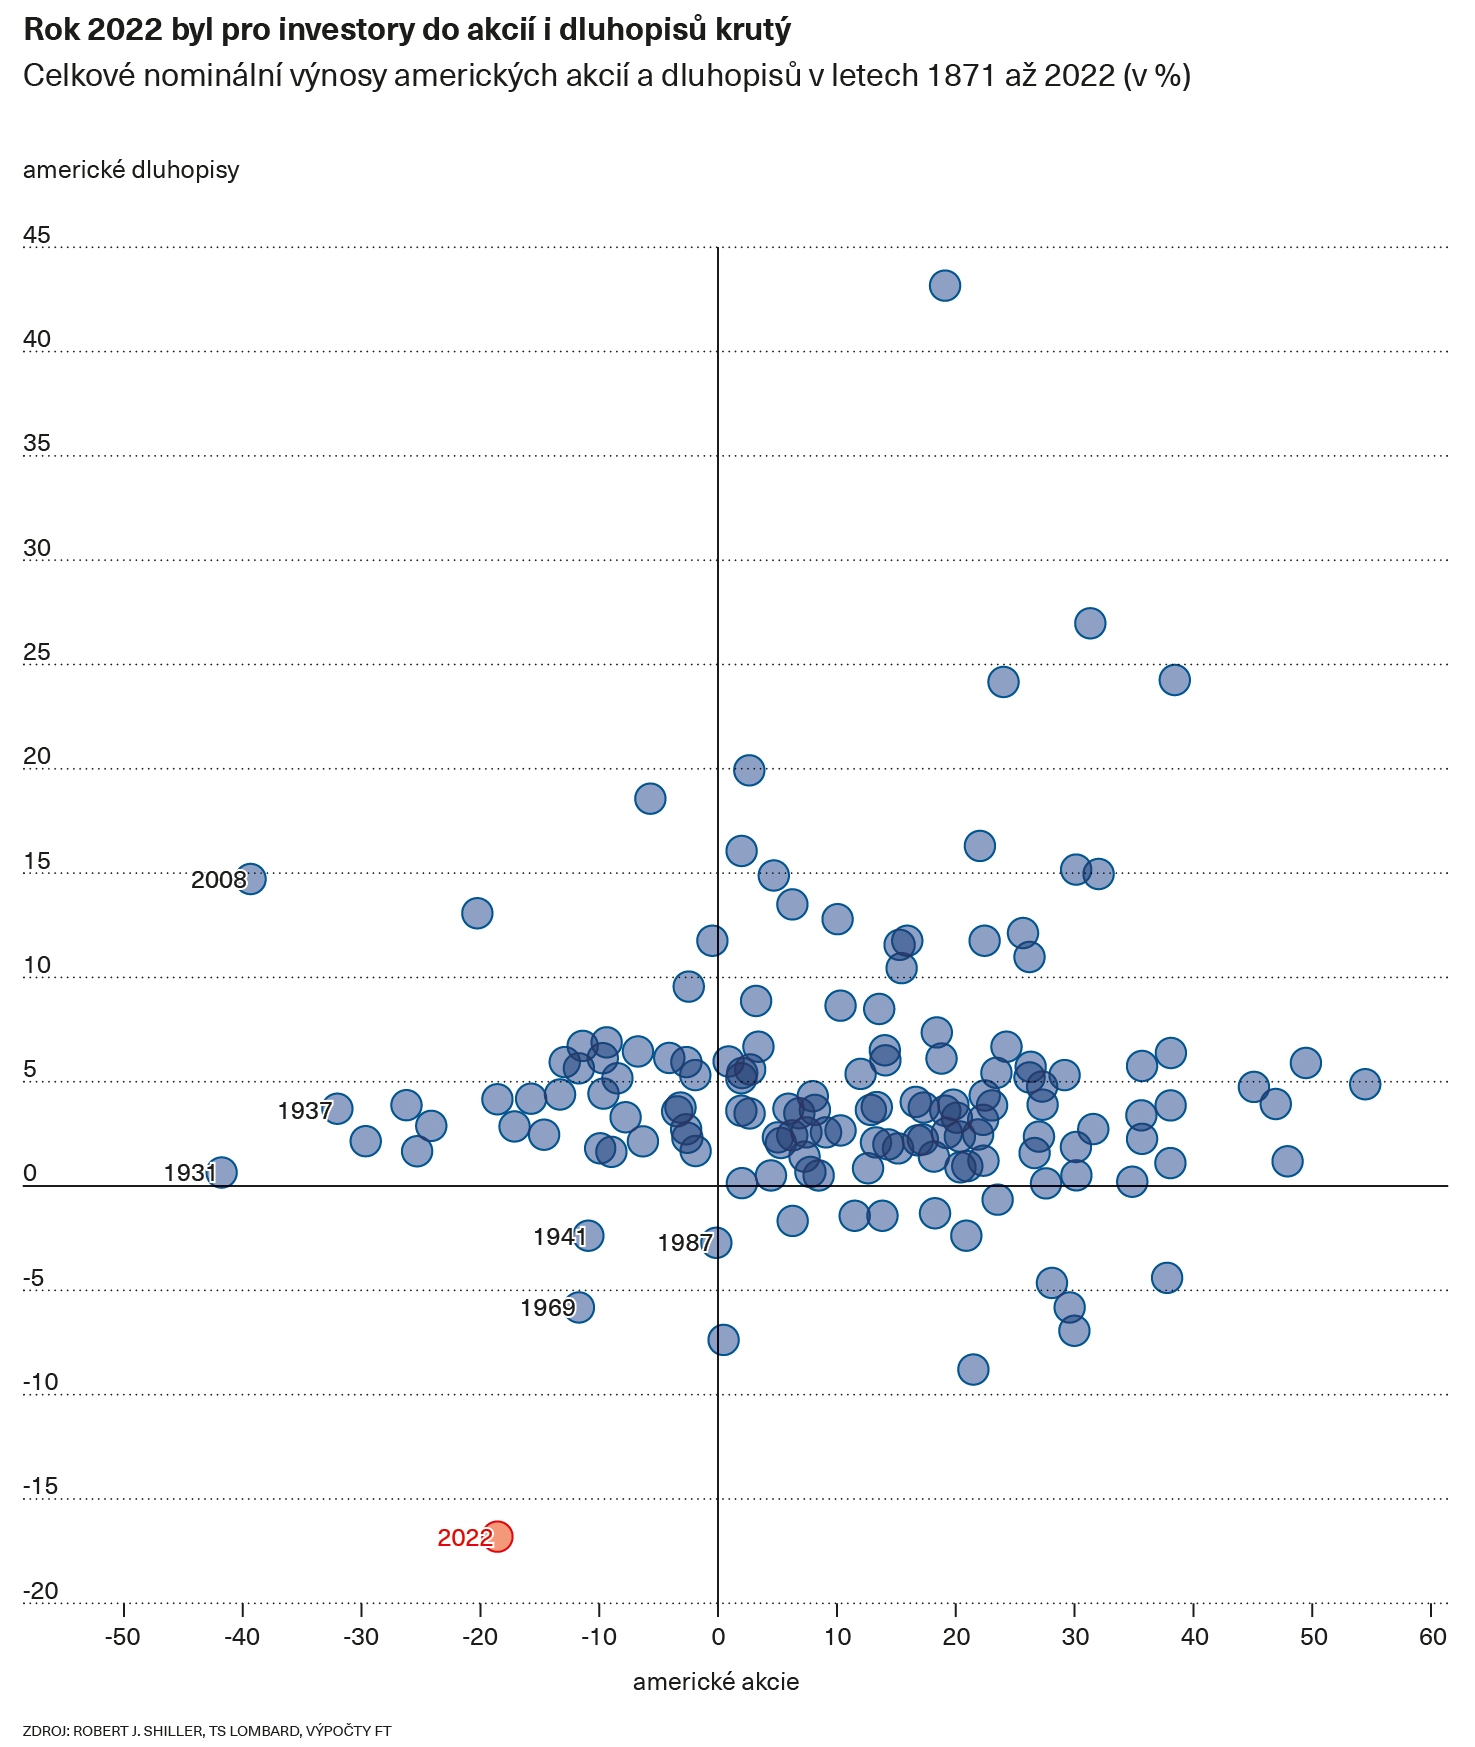
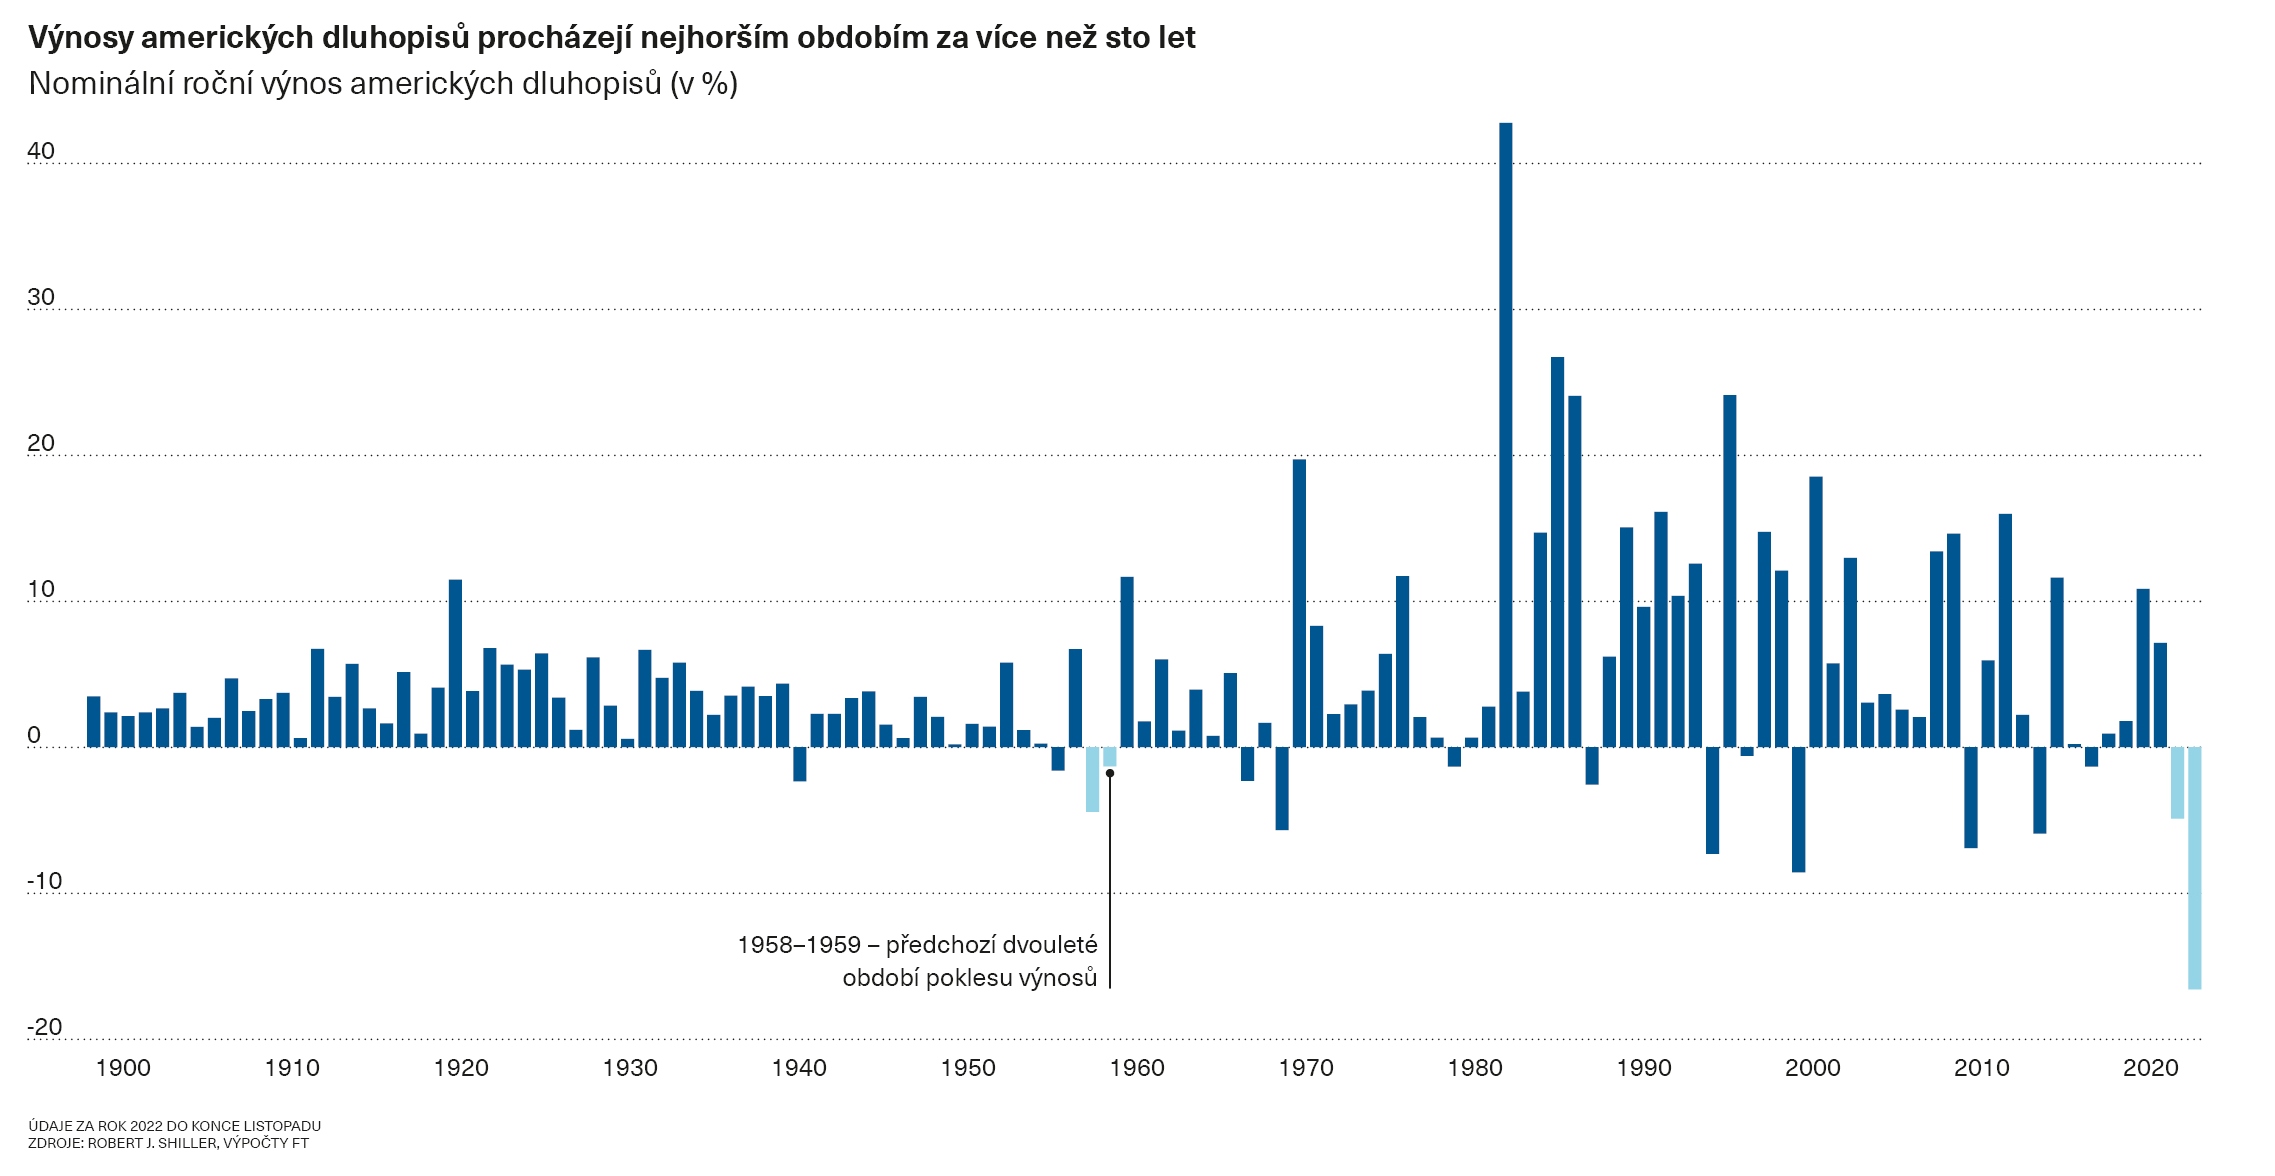
Dlouhodobé americké státní dluhopisy zaznamenaly největší pokles od roku 1788. Klasický investorský mix dluhopisů a akcií měl nejhorší výkonnost od roku 1932. Index S&P 500, zahrnující akcie pěti set největších na burze obchodovaných podniků v USA, na svém letošním minimu spadl o 11 bilionů dolarů tržní kapitalizace, což si můžeme zhruba představit jako celoroční hospodářský výkon Německa, Japonska a Kanady dohromady, i když čísla nejsou přímo srovnatelná. Jen technologické akcie klesly o částku odpovídající výkonu Francie nebo Spojeného království.
Kombinace chřadnoucích akcií i dluhopisů ještě ztížila práci správcům fondů, kteří zabezpečují penze a úspory občanů. Neměli se kam schovat. „Powell vyslal signál, který všechno rozvrátil,“ vysvětluje Emiel van den Heiligenberg, vedoucí oddělení alokace aktiv ve společnosti Legal & General Investment Management. „Pozitivní korelace mezi akciemi a dluhopisy není černá labuť,“ říká, ale správci fondů ještě nezažili, že by trvala tak dlouho.
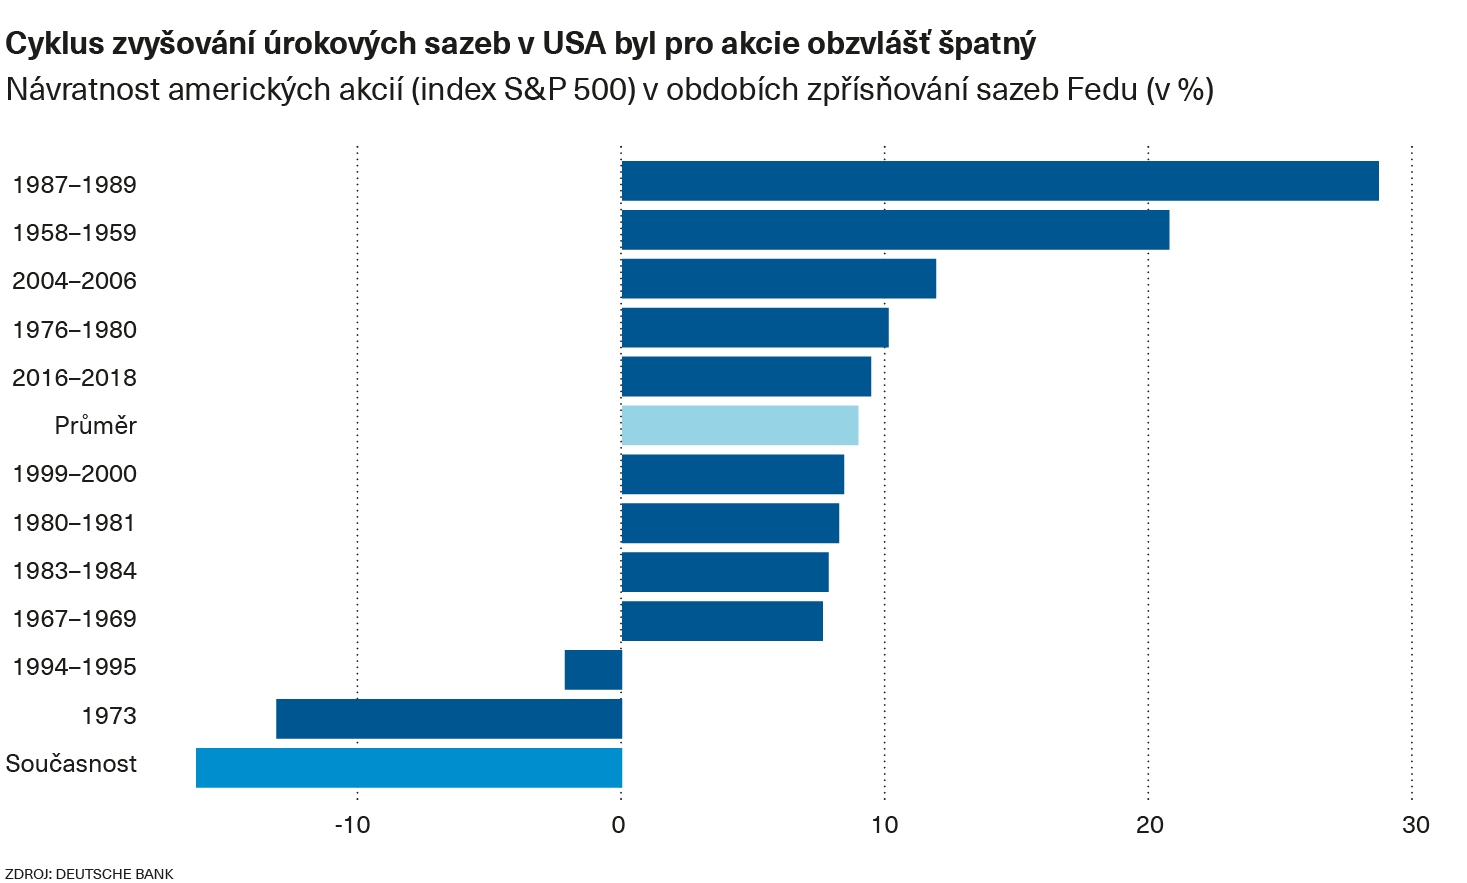
„Takové prostředí je Achillovou patou diverzifikovaných investic,“ dodává van den Heiligenberg. „Pro investory, kteří se zaměřují pouze na dlouhá aktiva, to byl extrémně frustrující rok. Z 25 tříd aktiv, kterým se věnujeme, měla dobré výsledky pouze jedna – komodity.“
Málokterý investor by se odvážil tvrdit, že Fed a jeho zahraniční protějšky udělaly chybu, když se snažily tlumit inflaci. Vždyť prudký růst nákladů na zboží a služby poškozuje životní úroveň všech, zatímco pokles cen aktiv primárně jejich bohaté vlastníky.
Jakmile se inflace prosadí, může se jako nákaza šířit ekonomickými systémy, protože zesiluje očekávání dalšího růstu cen. To vyvolává požadavky zaměstnanců na vyšší mzdy, a pokud jim firmy vyjdou vstříc, dále jim vzrostou náklady. Banka pro mezinárodní platby – často označovaná jako centrální banka pro centrální banky – v červnu oznámila, že velké ekonomiky se blíží do „bodu zvratu, za nímž se šíří a upevňuje inflační psychologie“.
Mnozí správci fondů si stěžují, že centrální bankéři se s tímto problémem mohli a měli vypořádat dříve, spíše než prodlužovat podporu, která byla nezbytná při prvním úderu pandemie. Místo toho však zaskočení tvůrci měnových politik dál používali taktiku z předchozí bitvy.
„Tenkrát jsme si pomysleli, že si konečně uvědomili, co jsme vnímali už řadu měsíců,“ vzpomíná na listopad 2021 Andrew McCaffery, globální investiční ředitel společnosti Fidelity International. „Neříkali nám nic nového, jen konečně pochopili situaci.“
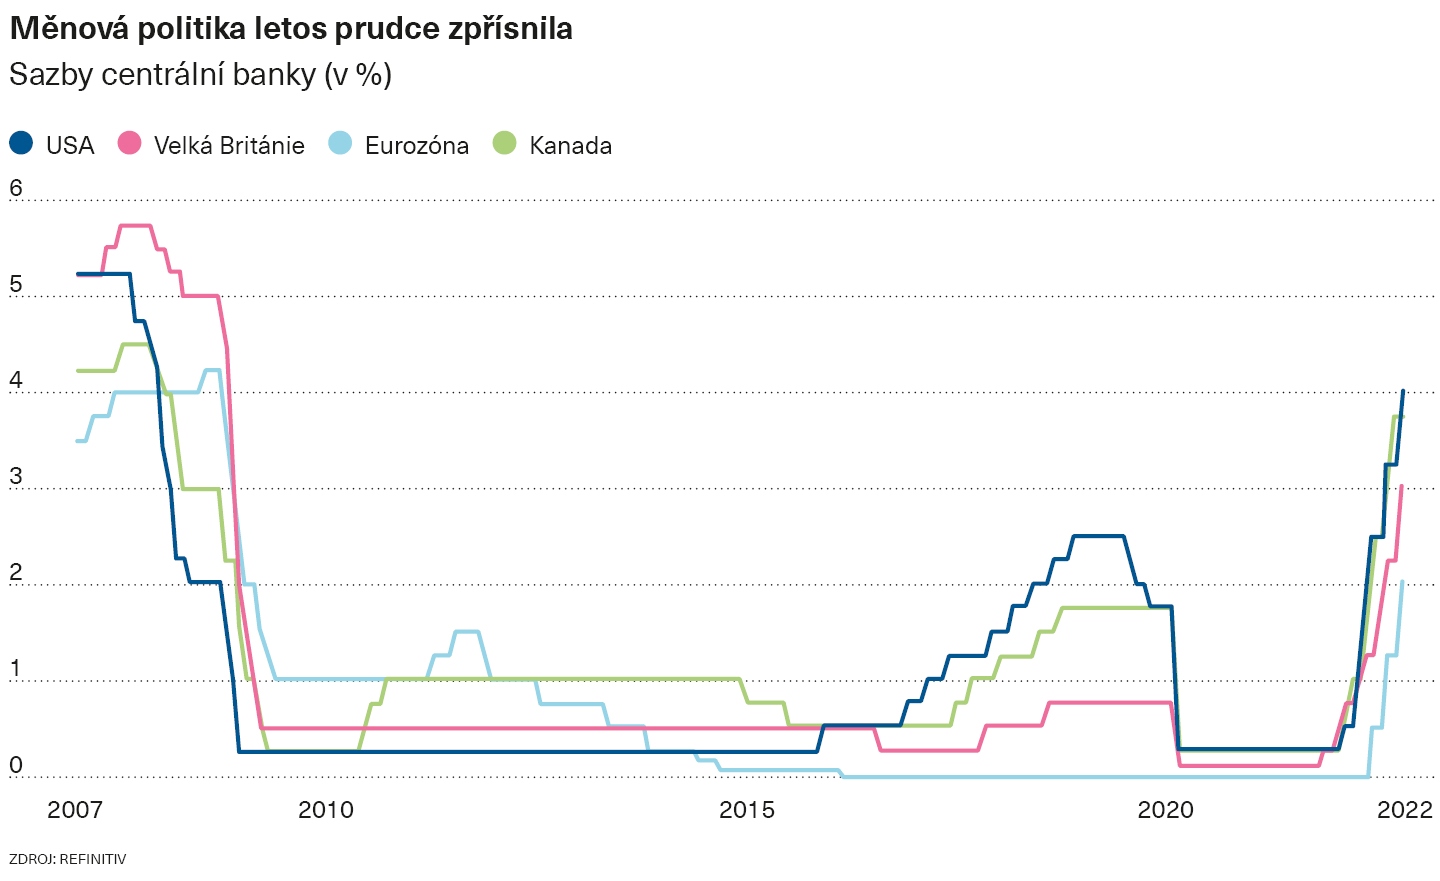
Jenže ani tvůrci měnových politik, ani správci fondů nemohou vrátit čas. Místo toho se investoři učí fungovat v mnohem náročnějším prostředí, zatímco Fed celý rok prosazuje jedno dramatické zvýšení sazeb za druhým a začal odbourávat svou devítibilionovou rozvahu nakumulovanou z doby stimulačních nákupů dluhopisů.
Evropská centrální banka a Bank of England rovněž zavřely kohoutky, takže z velkých ekonomik zůstaly podpůrné sazby pouze v Japonsku a Číně.
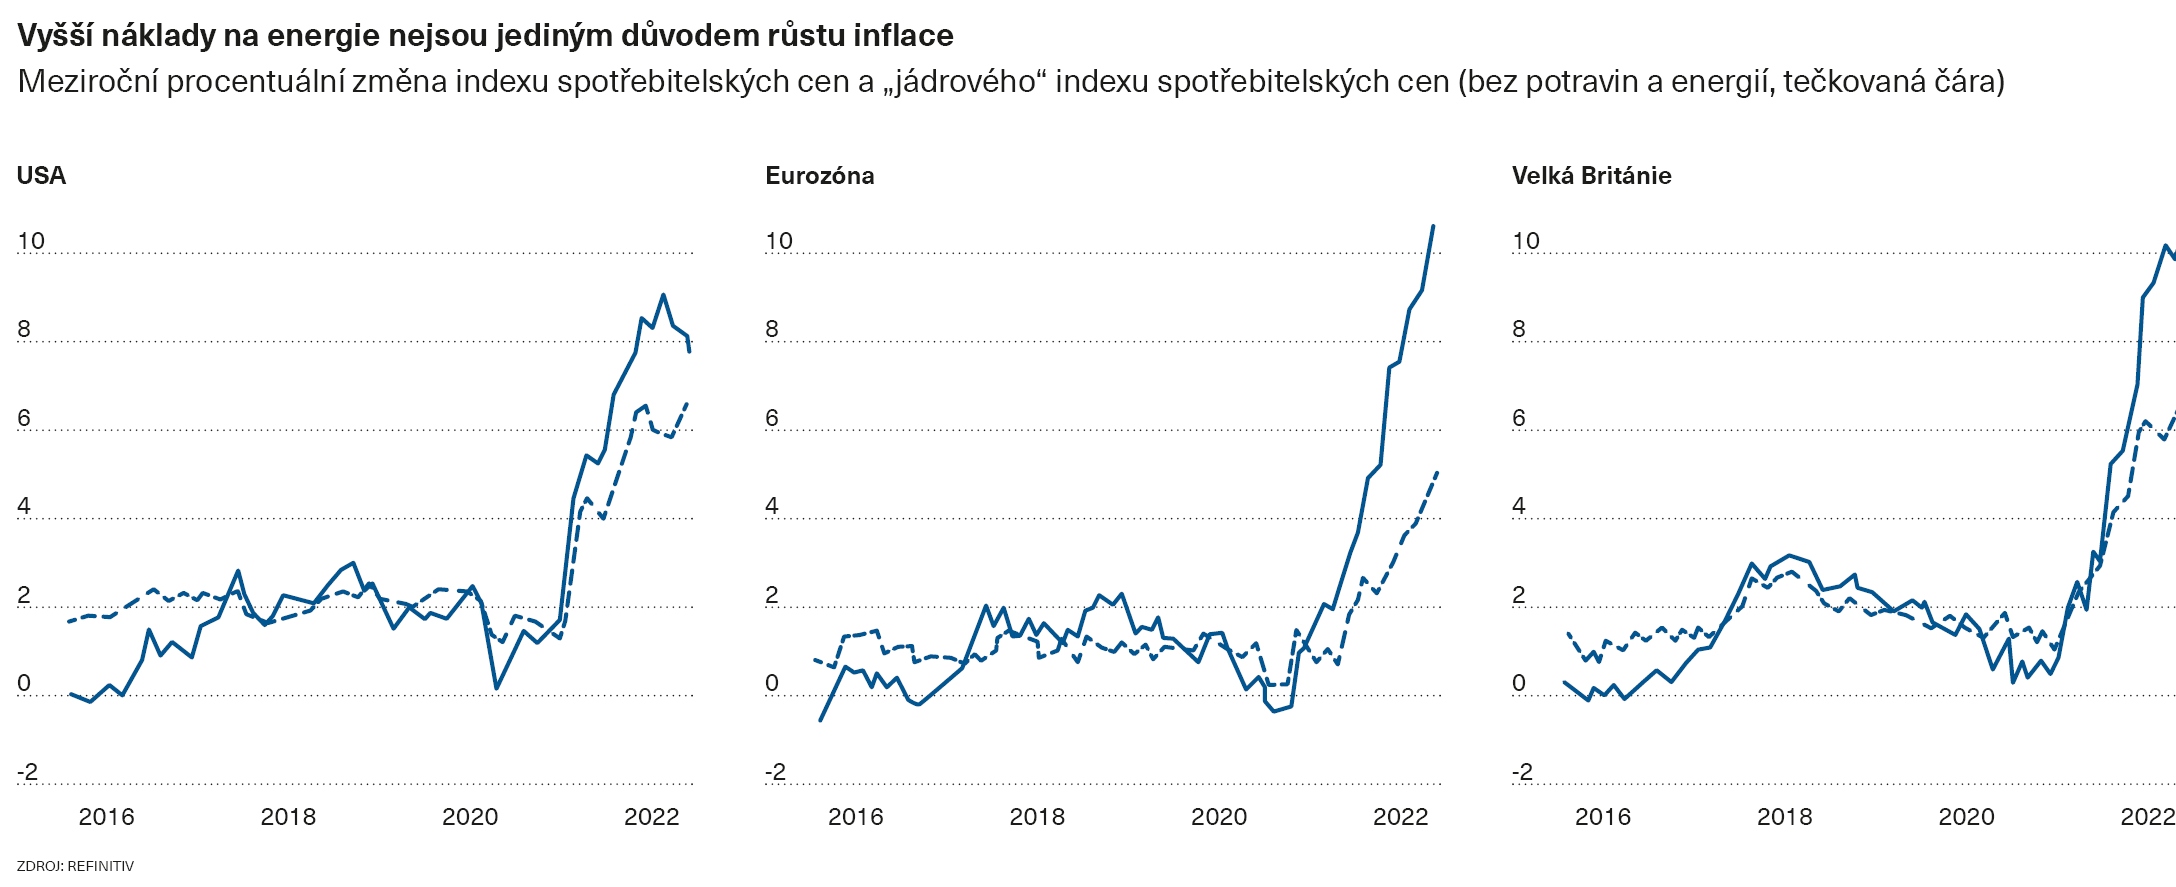
Největší změnou v důsledku celosvětově přísnější měnové politiky je, že výnosy dluhopisů poskočily nahoru. To znamená, že správci fondů museli prudce snížit hodnotu současných dluhopisů, které drží. Znamená to také, že výrazně ubylo důvodů pro investice do rizikových aktiv.
Proč riskovat investice do nějaké firemní rychlokvašky, zejména pokud ještě není zisková, když se ztrojnásobily výnosy jedněch z nejbezpečnějších aktiv na Zemi – amerických vládních dluhopisů?
Někteří investoři tuto novou disciplínu vítají. „Tenhle tvrdý náraz jednou musel přijít,“ myslí si Alexandra Morrisová, investiční ředitelka norské společnosti Skagen Funds. „Peníze teď mají svou cenu. Nemůžete jen tak pumpovat finance do nerentabilních a velmi rizikových podniků. Potřebujeme kapitál investovat mnohem rozumněji.“
John O’Toole, globální ředitel diverzifikovaných investičních řešení ve společnosti Amundi, největším evropském správci aktiv, potvrzuje, že uplynulý rok kompletně změnil jeho pohled na dluhopisy: „Zažili jsme pořádný cirkus. Sazby byly sedm let na nule. Mimořádné sazby trvaly dlouhé roky.“
Na vrcholu v roce 2020 byly úrokové sazby tak nízké a ceny dluhopisů tak vysoké, že zhruba 18 bilionů dolarů ve státních dluhopisech po celém světě přineslo méně než nulový výnos, což pro nové kupce znamenalo, že pokud je budou držet až do splatnosti, s jistotou skončí ve ztrátě.
„Fixní příjem býval neinvestovatelnou třídou aktiv – jen si uvědomte, jak mimořádná to byla situace, když jsme měli záporné výnosy. Nedalo se nic předvídat. Teď jsou dluhopisy opět atraktivní,“ popisuje O’Toole.
Pro investory nastala jedna podstatná změna: centrální banky v nové éře inflace už nemohou dál fungovat jako záchranná síť a podporovat trhy snižováním sazeb a nákupy dluhopisů, kdykoli nastanou problémy.
Některé faktory nízké inflace, například zdokonalování technologií, nadále působí. Navzdory tomu ruská invaze na Ukrajinu, náklady na financování zelené energetické revoluce a problém stahování části výroby z Číny znamenají, že zvýšení cen bude pravděpodobně dlouhodobé. Když už nic jiného, centrální banky daly letos jasně najevo, že hodlají udělat vše pro zkrocení cen, i kdyby to mělo znamenat zpomalení ekonomiky a vyšší nezaměstnanost. Nikdo s jistotou neví, co – pokud vůbec něco – může zlomit prokletí správců fondů a zda bude příští rok významně světlejší než rok 2022.
Investoři, kteří se topili v penězích a nemohli se dočkat, až je použijí, letos opětovně projevovali intenzivní touhu odvolat poplach. Každý náznak možného oslabení ze strany centrálních bankéřů, každá známka toho, že by se inflace mohla konečně ochladit, působily krátkodobé obrácení sestupné tendence.
Právě z tohoto důvodu letos v březnu, červnu a říjnu světové akcie poskočily o více než deset procent, což podle analýzy investiční bankovní společnosti Goldman Sachs patří k největším „bublinám uprostřed medvědího trhu“ – tedy krátkodobým růstům na dlouhodobě oslabujících trzích – od roku 1981. Letošní letní vzestup trval dva měsíce, což je jedna z nejdelších „bublin“ v tomto téměř 40letém období.
I ten však nakonec skončil, v neposlední řadě proto, že Powell na každoročním setkání měnových tvůrců politik v Jackson Hole v srpnu vyostřil svou protiinflační rétoriku a prohlásil, že Fed „musí v práci pokračovat, dokud nebude hotovo“. Společnost Goldman Sachs klienty upozorňuje, že i nejnovější oživení trhu pravděpodobně pomine.
„Medvědí trh podle našeho názoru ještě neskončil,“ napsal Peter Oppenheimer spolu se svými kolegy z Goldman Sachs ve výhledu na rok 2023. „Podmínek, které obvykle odpovídají akciovému bodu obratu, ještě nebylo dosaženo. Než začne trvalé oživení, očekávali bychom další pokles akcií, dno v dynamice zhoršování růstu a vrchol úrokových sazeb,“ uvedla banka.
Výzkumná agentura TS Lombard také upozorňuje, že žádný z medvědích trhů v minulém století v USA neskončil dříve, než začala s ním spojená recese. Všeobecně očekávaná recese ve Spojených státech amerických přitom rozhodně ještě nenastala.
Podle Tatjany Puhanové, zástupkyně investičního ředitele francouzského správce aktiv Tobam, není optimismus na místě: „Upřímně řečeno, jsem překvapená, jak pozitivně jsou trhy naladěny. Překvapuje mě, jak málo si trh uvědomuje, kam až může Fed zajít, jak málo se investoři zajímají o měnovou věrohodnost. Právě o to jde. Mně se zdá, že se investoři příliš nechávají unést každou dobrou zprávou.“ Puhanová očekává, že akcie klesnou minimálně o dalších zhruba deset procent.
Měnová politika však není to jediné, co může investory potrápit. Podle mnoha správců fondů akcie ani zdaleka neodrážejí riziko hluboké a nehezké hospodářské recese v USA, která by mohla přijít příští rok a rozdrtit zisky firem.
Navzdory tomu jsou investoři s dlouhým horizontem přesvědčeni, že nyní je ten správný čas na doplnění portfolií o zlevněné akcie a dluhopisy. Klasický mix 60 procent akcií a 40 procent dluhopisů má nyní nejlepší vyhlídky za uplynulých deset let, tvrdí Grace Petersová ze společnosti JPMorgan Private Bank. „Riziková aktiva přestala být přeceňovaná, takže je vhodný okamžik přeorientovat se na dlouhodobější portfolia,“ shrnuje. „Nekončete s investicemi. Před úsvitem je vždy největší tma.“
Při pohledu na údaje za uplynulých 20 let je podle Petersové zřejmé, že správné načasování odchodu z akciových trhů a následného návratu je nesnadné. Pokud bychom se drželi indexu S&P 500 po celou dobu, dosáhli bychom ročního výnosu 9,76 procenta, ale vynechání deseti nejlepších dnů by roční výnos omezilo na 5,6 procenta. Zmeškání 30 nejlepších dnů ho sníží na 0,8 procenta.
Zdá se, že akcie budou na začátku roku 2023 s nastupující recesí stále klesat, ale pak se do jisté míry stabilizují, nebo dokonce zotaví. Všeobecně se očekává, že případné finanční rány budou lépe vyrovnávat dluhopisy, které jsou nyní díky šťavnatým výnosům spolehlivějším nárazníkem. To se podle Morrisové ze společnosti Skagen mnohem více blíží „normálnímu cyklu“ než situace z uplynulých nejméně 15 let.
Nebezpečí však spočívá v tom, že investoři budou nadále chybovat kvůli předpokladům, které v této nové éře prostě nefungují.
Keith Fray, FT