Sektor soukromého kapitálu: vyšší sazby přitlačují investory
Společnosti, které se svezly na vlně levných peněz a staly se novými finančními titány, se teď potýkají s rostoucími náklady na úroky.
Začátkem března to vypadalo, že skupina Carlyle Group každou chvíli převezme firmu Cotiviti, což by tuto zdravotnickou softwarovou společnost ocenilo na 15 miliard dolarů (340 miliard korun). V uplynulém desetiletí by takový druh odvážné obchodní transakce velké kapitálové investiční firmy nebyl ničím neobvyklým.
Carlyle Group si na ovládnutí Cotiviti chtěla vzít půjčku. Úvěr v objemu 5,5 miliardy dolarů (125 miliard korun) – na soukromou firmu rekordně vysoký – bylo připraveno podepsat více než deset soukromých věřitelů, včetně úvěrových divizí společností Blackstone, Apollo Global, Ares a HPS.
Jenže proces se začal o celé týdny protahovat, což podle více než desítky lidí zapojených do tak klíčové transakce šokovalo celé odvětví soukromého kapitálu, v němž se obchodují aktiva v objemu 3,3 bilionu dolarů (75 bilionů korun): Carlyle je jednou z nejmocnějších soukromých kapitálových firem, přesto se jí od investorů zhruba tři miliardy dolarů (68 miliard korun) potřebného kapitálu nepodařilo sehnat.
Výnos z dluhového financování, který se v té době pohyboval kolem tuctu procent, se měl blížit cílovému výnosu skupiny, což podle jedné z osob blízkých transakci zájem potenciálních investorů zchladilo. Když se Carlyle pokusila opakovaně vyjednat ocenění na 15 miliard dolarů, stávající vlastník – Veritas Capital – od prodeje odstoupil.
„Pro Carlyle to byl pořádný držkopád,“ uvádí osoba blízká transakci. Stejně to tehdy připadalo řadě lidí z oboru. Někteří z nich přičítali krach transakce specifickým faktorům spojeným se společností Carlyle, jiní zase tehdejším obavám z bankovní krize v USA. Viděno zpětně šlo také o předzvěst tlaků, které nyní začínají doléhat na odvětví soukromého kapitálu a jež souvisejí s tím, že úrokové sazby zůstávají vyšší, než většina manažerů finančního odvětví ještě před 18 měsíci očekávala. O společnost Cotiviti neprojevil od března zájem žádný další investor, což naznačuje problémy dalece přesahující rámec jedné soukromé kapitálové společnosti.
Vyhlídka dlouhodobě vysokých úrokových sazeb má výrazný dopad na celou ekonomiku; své dluhy se snaží refinancovat velké i malé společnosti a vlády zjišťují, že jim narůstají náklady na úvěry z dob pandemie. Soukromé kapitálové společnosti se však po více než deset let těšily výhodám nízkých úrokových sazeb, využívaly levných úvěrů k nákupu jedné firmy za druhou a staly se novými titány finančního sektoru.
„Důvody dosahování lepších výsledků firem často neměly nic společného se schopnostmi jejich manažerů,“ říká Patrick Dwyer, výkonný ředitel poradenské firmy NewEdge Wealth, jejíž klienti investují do soukromých kapitálových fondů. „Náklady na úvěry byly nízké a likvidity bylo dostatek. Jenže najednou není,“ dodává. „Soukromý kapitál to bude mít nějakou dobu opravdu těžké… Kráčíme proti větru, už nám nefouká do zad.“
Příliv nových peněz do fondů zčistajasna ustal a stávající investice čelí tlaku na refinancování. Skupiny soukromého kapitálu se proto stále častěji uchylují k nejrůznějším alternativním způsobům financování. Začaly si například ve velkém půjčovat na kombinovaná aktiva svých fondů, a tím si uvolňují hotovost pro výplatu dividend investorům. Některé firmy se k takovým půjčkám uchylují proto, že se tak vyhýbají nutnosti žádat investory o další peníze na záchranu společností potýkajících se s velkou dluhovou zátěží.
Další taktikou je odklon od splácení úroků v hotovosti, což je sice na nějakou dobu zmrazí, ale zvyšuje se tím celková jistina. Šéfové kapitálových firem tvrdí, že současné potíže jsou krátkodobé a že v takto náročných dobách se často uzavírají ty nejlepší transakce.
„Na jedné straně nejsme nuceni aktiva prodávat, když však objevíme příležitost, dokážeme postupovat velmi rychle,“ řekl nedávno Jonathan Gray, prezident společnosti Blackstone. Podle tohoto optimistického názoru jsou neobvyklé postupy financování jen dočasným řešením aktuálních problémů v odvětví, které jinak stále disponuje hotovostí od investorů v objemu přibližně 2,5 bilionu dolarů – říká se jí „práškový hasičák“.
Jiní však považují alternativní financování za příznak prohlubující se krize a tvrdí, že pokud sazby zůstanou po nějakou dobu vyšší, přinesou zavedené postupy z éry nízkých úrokových sazeb zcela jiné výsledky. Spoluzakladatelka jedné z největších investičních firem na světě poukazuje na to, že se obor téměř od svého vzniku vezl na vlně „klesajících sazeb, které zvyšují hodnotu aktiv a snižují náklady kapitálu. A to je z velké části pryč.“
„Příliv skončil,“ míní Andrea Auerbachová, šéfka soukromých investic ve společnosti Cambridge Associates, která radí velkým institucím s investicemi do soukromého kapitálu: „Z vody už vyčuhují skály – a teď se uvidí, jak dobře umí kdo plavat.“
Nebezpečí velkých dluhů
Když centrální banky po celém světě v reakci na finanční krizi snížily v letech 2008 až 2009 úrokové sazby téměř na nulu, vstoupil soukromý kapitál do éry nejdelšího a nejsilnějšího boomu. V roce 2021, kdy trh dosáhl vrcholu, byly podle údajů PitchBook uzavřeny transakce v rekordní hodnotě 1,2 bilionu dolarů (27,3 miliardy korun). Rozletu však učinila přítrž série rychlého zvyšování úrokových sazeb v roce 2022 a řadě firem zůstaly v rukou obrovské akvizice, které se nakupily na vrcholu konjunktury.
Vyšší úrokové sazby přinesly problémy zejména silně zadluženým podnikům s blížící se splatností úvěrů. Příkladem budiž softwarová firma Finastra, vlastněná společností Vista Equity Partners.
Finastra byla zatížena dluhem ve výši 4,5 miliardy dolarů (102 miliard korun) se splatností v roce 2024, ale najednou byla odříznutá od veřejných trhů, které se před rizikovějšími dlužníky stále více uzavírají. Podle údajů společností PitchBook LCD a Refinitiv byly letos na širším trhu vydány dluhopisy a úvěry s rizikovým ratingem trojitého C v hodnotě pouhých tří miliard dolarů, což je o 78 procent méně než loni. Dokonce podniky s vyšší kvalitou hodnocení odcházejí z trhu s prázdnou – emise úvěrů s ratingem single-B a single-B minus klesly v USA oproti roku 2021 o více než 70 procent.
Společnost Vista Equity Partners se tedy obrátila na vzkvétající soukromý úvěrový sektor a několik měsíců se snažila sehnat financování, díky němuž by nemusela do Finastry nalévat více peněz. Zvažovala dokonce úvěr s úrokovou sazbou blížící se 18 procentům.
Věřitelé však prokázali opatrnost. Firmy jako Apollo, Blackstone a Sixth Street podle lidí informovaných o této transakci z financování zcela odstoupily kvůli obavám, že nemají ve smluvních podmínkách zajištěnu dostatečnou ochranu. Ve fondu, který do společnosti Finastra investoval původně, zbývalo už jen málo hotovosti, a tak se Vista obrátila na banku Goldman Sachs s žádostí o půjčku zajištěnou skupinou podniků v jejím vlastnictví. Poté jednu miliardu dolarů použila na splacení některých dluhů společnosti Finastra.
O půjčce Vistě – jejíž objem nebyl věřitelům oznámen a ti jí nakonec půjčili pět miliard dolarů (113,6 miliardy korun) na refinancování závazků společnosti Finastra – se začalo mluvit jako o „páce na druhou“, neboť aktiva fondu posloužila jako zajištění za účelem snížení dluhu jedné problémové společnosti. Této čím dál běžnější taktice věřitelé říkají „obrana portfolia“.
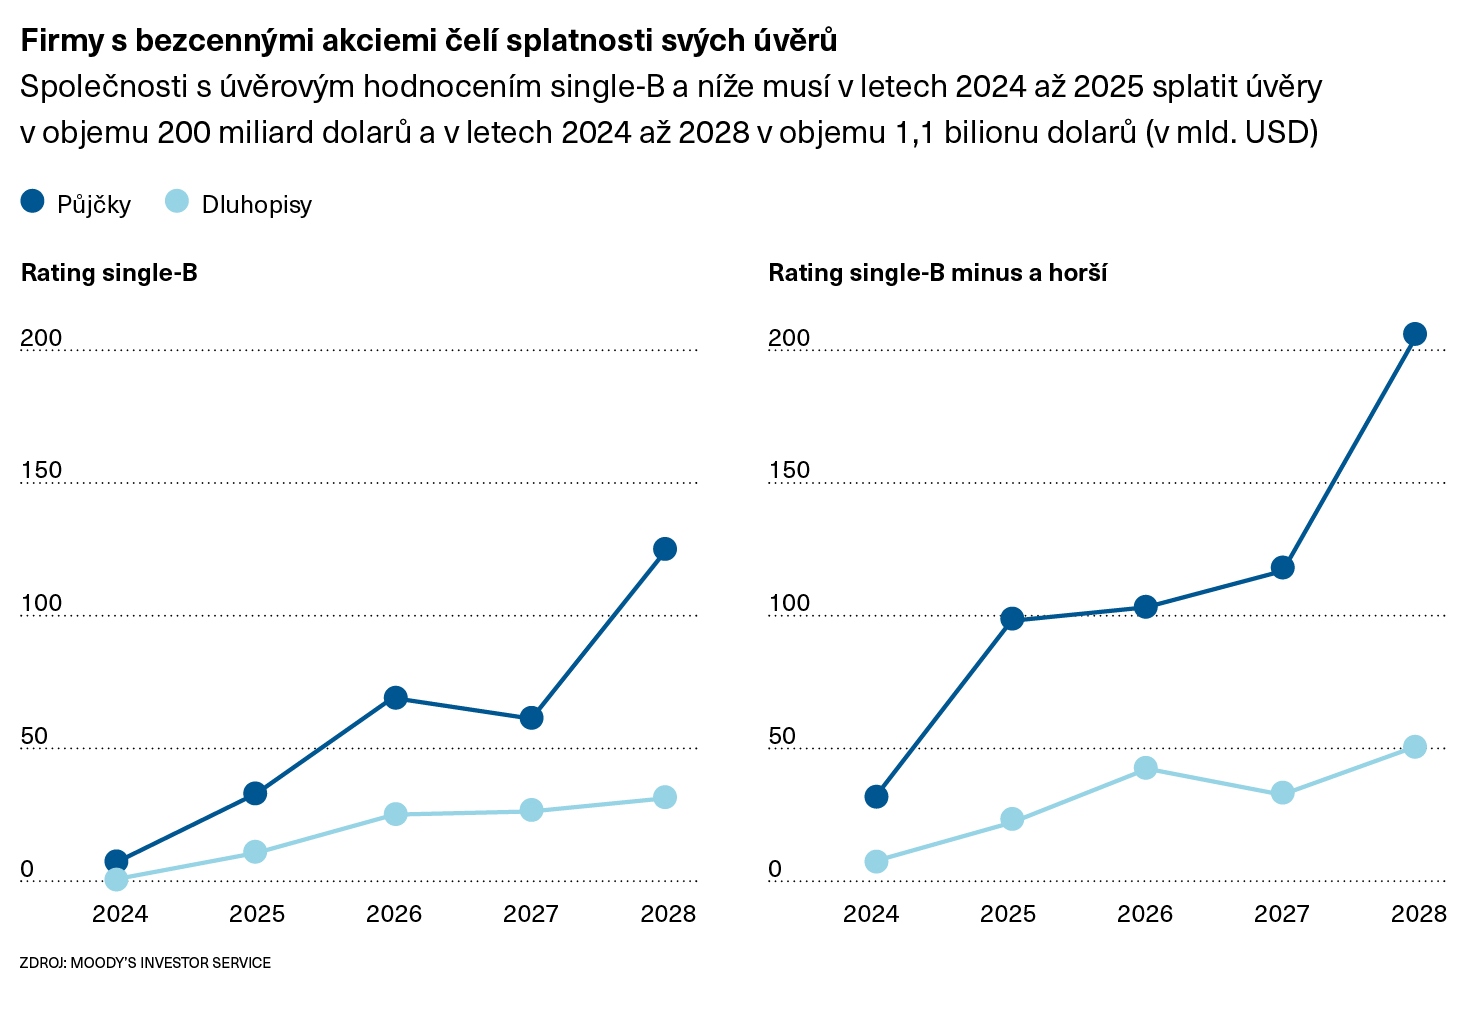
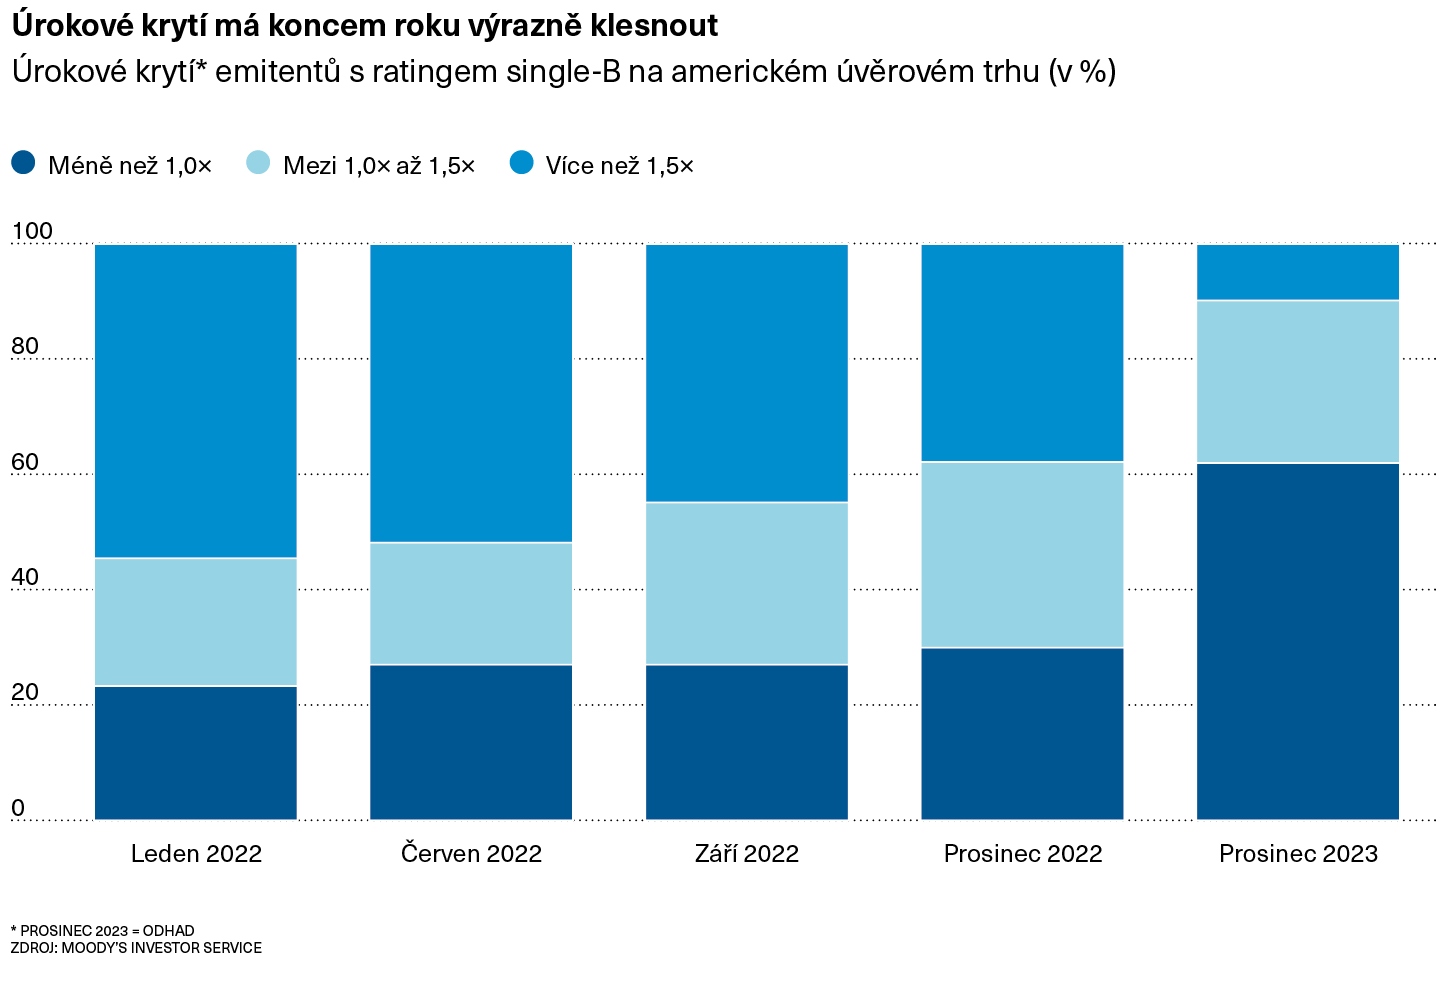
Šéf jedné z největších soukromých úvěrových firem o případu společnosti Finastra mluví jako o „předobrazu příštích tří až pěti let“. Analytici Moody’s varovali, že více než polovina amerických společností s ratingem single-B minus bude mít koncem roku nedostatek hotovosti na pokrytí kapitálových výdajů i obsluhu svého dluhu. To znamená, že k pokrytí výdajů budou nuceny sáhnout do hotovostních rezerv.
Ukazatel úrokového krytí – tedy podíl plateb za úroky na provozním zisku – by podle Moody’s mohl u těchto společností do prosince dosáhnout hodnoty 0,91, kdežto na konci roku 2022 činil ještě 1,32. Navíc může dál klesat, přičemž hodnota nižší než jedna znamená, že zisky nestačí na pokrytí nákladů na úroky.
V důsledku toho se řada firem kvůli zachování hotovosti uchyluje ke splácení typu payment-in-kind, kdy se splátky úroků odkládají a přičítají k celkové jistině. To sice pomáhá krátkodobě zmírnit tlak na cash flow, ale jedná se o drahou formu půjčky, která navíc snižuje budoucí výnosy investorů. Tato metoda se může také vymstít ve chvíli, kdy firma neroste dostatečně rychle, aby zvládla pokrýt budoucí náklady na úroky.
Takto třeba společnost Biscuit International z portfolia Platinum Equity uzavřela úvěr typu payment-in-kind ve výši 100 milionů eur s úrokovou sazbou 18 procent, s jehož pomocí vyřešila krátkodobé problémy s bilancí, tvrdí lidé blízcí transakci. Podle nich je neobvyklé, že financování poskytla sama společnost Platinum.
Softwarová firma Solera, další podnik ze stáje Vista Equity Partners, letos v létě vyměnila část svého stávajícího dluhu spláceného v hotovosti za dluhopisy typu payment-in-kind, jak vyplývá z výkazu pro americké regulátory cenných papírů. Podle manažera jedné z kapitálových firem, jenž hovořil obecně o taktice vyhýbání se hotovostním platbám úroků, jsou takové snahy „na dlouhé lokte“.
Ne všechny společnosti podporované soukromým kapitálem se dokážou vyrovnat s rostoucími náklady na úroky. V posledních měsících ztratily kontrolu nad podporovanými podniky KKR, Bain Capital, Carlyle či Goldman Sachs. Agentura S&P Global předpovídá, že v USA vzroste míra nesplácených úvěrů z 1,7 procenta na začátku roku 2023 až na 4,5 procenta v červnu příštího roku.
Vyplácení investorů
Než investoři vloží nové prostředky do firem soukromého kapitálu, obvykle se dívají na návratnost jejich předchozích transakcí. Kvůli zajištění této návratnosti proto nyní firmy stále častěji volí alternativní metody financování a vytvářejí fondy se složitou strukturou.
Obzvláště inovativní přístup prokázala jedna z největších evropských skupin Hg Capital a její model od ní kopírují další společnosti včetně EQT a Carlyle. Spočívá v tom, že si Hg drží nejvýkonnější aktiva déle, než je obvyklé, převádí je mezi fondy a výnosy pro investory generuje prodejem malých částí těchto podniků dalším investorům.
Díky této taktice již téměř dvacet let vlastní norskou společnost Visma, která se zabývá vývojem účetního softwaru. Za tu dobu se podle lidí blízkých skupině její hodnota zvýšila z přibližně 500 milionů dolarů (11,5 miliardy korun) na téměř 25 miliard dolarů (575 miliard korun), papírově tak jde o jednu z nejvýnosnějších transakcí v oboru. Skupina se sídlem v Británii vymyslela i další strategii: využívá peněžní toky svých již zadlužených aktiv k půjčování dalších prostředků na financování výplat investorům. Tomuto postupu se říká také financování čisté hodnoty aktiv (net asset value financing). Podle lidí obeznámených s touto metodou a podle finančních výkazů skupina tento typ zadlužení využila při výplatě stovek milionů liber investorům, přičemž půjčky zajistila majetkem několika fondů.
K urychlení výplat investorů používají tuto metodu i další skupiny, protože tradiční způsoby exitu z investic – prodej někomu jinému nebo vstup na burzu – jsou čím dál obtížnější.
Příležitostí si všímají i banky, které nabízejí půjčky investičním společnostem snažícím se prodat firmy ve svém majetku, říkají vedoucí pracovníci v odvětví. Na tento trh se v uplynulém roce obrátily mimo jiné skupiny Carlyle, Vista Equity a Nordic Capital. Podle nedávného průzkumu Goldman Sachs takové půjčky zvažuje dvacet procent firem z oboru soukromého kapitálu.
Je to však čím dál dražší metoda a má to za následek větší opatrnost investorů, neboť existuje riziko, že kvůli splácení úvěru bude nutné prodat i zdravá aktiva z portfolia, která byla dána do zástavy. Firmy se také spoléhají na další půjčky, jež jim umožňují získat hotovost na dividendy, například swapy, maržové úvěry a strukturovaný prodej akcií. Oborová organizace zastupující investory soukromého kapitálu Institutional Limited Partners Association vypracovává doporučení, aby kapitálové firmy investorům poskytovaly více informací o rizicích a nákladech těchto půjček.
Pod tlakem
Nová éra vyšších úrokových sazeb bude zkouškou hlavně pro ty firmy, jež v uplynulém desetiletí díky vysokým výnosům fondů rychle rostly. Řada kdysi malých amerických skupin jako Vista, Thoma Bravo, Platinum Equity, HIG Capital, Insight Partners či Clearlake Capital rychle expandovala, ale nyní při správě velkých objemů aktiv čelí prvnímu finančnímu poklesu.
Společnost Clearlake, která loni ovládla anglický fotbalový tým Chelsea FC z Premier League, se stala přeborníkem na poli takzvaných continuation funds, kdy fond soukromého kapitálu prodá aktivum jinému svému fondu za vyšší cenu. Před deseti lety spravoval Clearlake aktiva v hodnotě dvou miliard dolarů (45,5 miliard korun), nyní to je 70 miliard dolarů (1,6 bilionu korun).
V dobách konjunktury šlo díky těmto transakcím rychle realizovat investiční zisky a ovládnout dlouhodobě prosperující společnosti. Skeptici však kritizují, že se v těchto případech peníze z jednoho fondu používají k vyplácení předchozích investorů. Často jde navíc o značně vysoké hodnoty. Kvůli enormnímu zadlužení a zhoršení finanční výkonnosti některé transakce společnosti Clearlake nejsou až tak výhodné, například jde o obchod s distributorem automobilových dílů Wheel Pros. Ten v září dokončil finanční restrukturalizaci, která snížila jeho dluhové zatížení, ale zkomplikovala návratnost vlastního kapitálu. Clearlake firmu přejmenovala na Hoonigan a snaží se ji restartovat.
Clearlake také rozjela investice do nákupu problémových aktiv – za krize roku 2008 dosáhly skupiny jako Apollo a Centerbridge velkých zisků právě nákupem takovýchto levných dluhopisů.
Rostly i ostatní firmy soukromého kapitálu a investovaly ještě rychlejším tempem, což vyvolává obavy, že záplava investic uskutečněných za éry vysokých valuací na vrcholu konjunktury by nyní mohla přinést problémy.
Z drobného na velkého investora se vypracovala například společnost Thoma Bravo pod vedením svého spoluzakladatele, miliardáře Orlanda Brava. Její aktiva vzrostla z přibližně dvou miliard dolarů (45,5 miliard korun) v roce 2010 na současných 131 miliard dolarů (tři biliony korun). Od roku 2019 převzala do soukromých rukou více než tucet veřejně obchodovaných softwarových společností, přičemž podle výpočtů Financial Times utratila až 30 miliard dolarů z vkladů svých investorů.
Součástí těchto transakcí často bylo převzetí velkých kapitálových podílů jako v roce 2021 v případě akvizice společností Proofpoint, která se zabývá kybernetickou bezpečností, nebo RealPage, jež se specializuje na software pro realitní trh. Při dvou nedávných převzetích Thoma Bravo kvůli vysokým úvěrovým nákladům zcela odmítla využít financování pomocí dluhu.
Její agresivní investiční tempo v době, kdy se trh blížil vrcholu, však znamená, že v éře vyšších úrokových sazeb může doplatit na nově nastavené valuace technologických firem. I přes velký kapitálový polštář má firma RealPage značnou dluhovou zátěž. Letos jí byl snížen výhled úvěrového ratingu z důvodu „zvýšeného pákového poměru“ ve výši 8,7násobku upraveného zisku a značně nezajištěnému dluhu s pohyblivou úrokovou sazbou.
Na nedávné konferenci Financial Times Bravo uvedl, že jeho firma nesází na rostoucí násobky hodnoty a investice jako RealPage v minulosti přizpůsobovala tak, aby zvýšila jejich celkovou ziskovost posílením prodeje i snížením nákladů.
Analytik kapitálových firem Brian Payne ze společnosti BCA Research říká, že valuace transakcí uzavřených v posledních letech by mohla vést k nedostatečným výnosům nebo ztrátám.
„Riziko kapitálové ztráty je vyšší než kdy dřív, včetně let 2007 nebo 2008,“ líčí Payne. „Čím déle bude prostředí vyšších úrokových sazeb přetrvávat, tím bude riziko kapitálových ztrát vyšší.“
Vzhledem k tomu, že vstup na burzu cenných papírů je stále neatraktivní a počet uzavřených akvizic se snižuje, blíží se počet exitových transakcí soukromého kapitálu desetiletému minimu. Podle poradenské společnosti Bain & Co. sedí skupiny na neprodaných investicích v rekordní hodnotě 2,8 bilionu dolarů, takže zbývá „obrovské množství“ společností vhodných na exit. Tento stav má trvat pokračovat až do roku 2024. „Letos žádný velký obrat v exitech nevidím,“ domnívá se Pierre-Antoine de Selancy, řídící partner společnosti 17Capital.
Některé penzijní a nadační fondy se proto pro získání hotovosti dokonce uchýlily k prodeji velkých podílů v soukromých kapitálových fondech se slevou oproti jejich oficiální hodnotě. „Vedeme spoustu nepříjemných rozhovorů,“ říká Dwyer s odkazem na schůzky se soukromými kapitálovými firmami, jež vede jménem investorů. A uzavírá: „Už to trvá třetím rokem a tu dobu jsem nedělal distribuci ve fondech, které mají napečeno (zainvestováno). Kdy se mi ten kapitál vrátí?“
Antoine Gara, Eric Platt a Will Louch, FT