Kovbojové finanční prérie
Česká fintechová scéna stojí za miliardovými obchody doma i ve světě. Svazuje ji ale přílišná regulace.
Za byznysově úspěšnými nápady stojí často důkladné analýzy nebo modely převzaté ze zahraničí. Existují ale i ryze české vychytávky, které vznikly z obyčejného naštvání. Třeba na otravné čekání na zaplacení u obsluhy restaurace. Startup Qerko přišel v roce 2019 s elegantním řešením – objednávat a platit přímo od stolu QR kódem. Platba bez obsluhy slavila úspěch a dnes ji využívá více než tisíc podniků. Původně jednoúčelová finesa navíc na sebe nabalila další funkce. S Qerkem lze útratu rozdělit mezi hosty a díky spolupráci se službou Twisto platbu i odsunout, problémem není ani rezervace stolu.
Úspěch přinesl i zájem investorů: třeba původem jablonecká investiční skupina Miton vložila do projektu peníze již třikrát. Od světa gastronomie se Qerko navíc přesunulo k placení za videoobsah a televizní předplatné a poohlíží se po dalších oborech, kde na QR platbách vydělat. „Příkladem může být parkování, čerpací stanice či rychlý checkout v hotelech,“ upřesňuje spoluzakladatel a ředitel startupu Lukáš Kovač. Qerko není v oboru českých finančních technologií se svým marketingově nápaditým příběhem samo.
Jen namátkou, crowdfundingový portál HitHit postavil svůj úspěch na sloganu „e-shop na zboží, které ještě neexistuje“. Pokladní systém Dotykačka původně hlídal tržby u zmrzlinového stánku spoluzakladatelů. Satoshi Labs, tvůrce Trezoru, hardwarové peněženky pro kryptoměny, zase svým názvem odkazuje na fiktivní postavu Satoši Nakamota, obdobu Járy Cimrmana ve světě bitcoinu. Renomé ale hráči české fintechové scény získávají i díky historickým prvenstvím. Třeba Spendee, hlídač osobních i rodinných financí, byla první domácí společnost, která v roce 2018 získala licenci od České národní banky umožňující podle pravidel Evropské komise přímé napojení své aplikace na sdílená data různých bank.
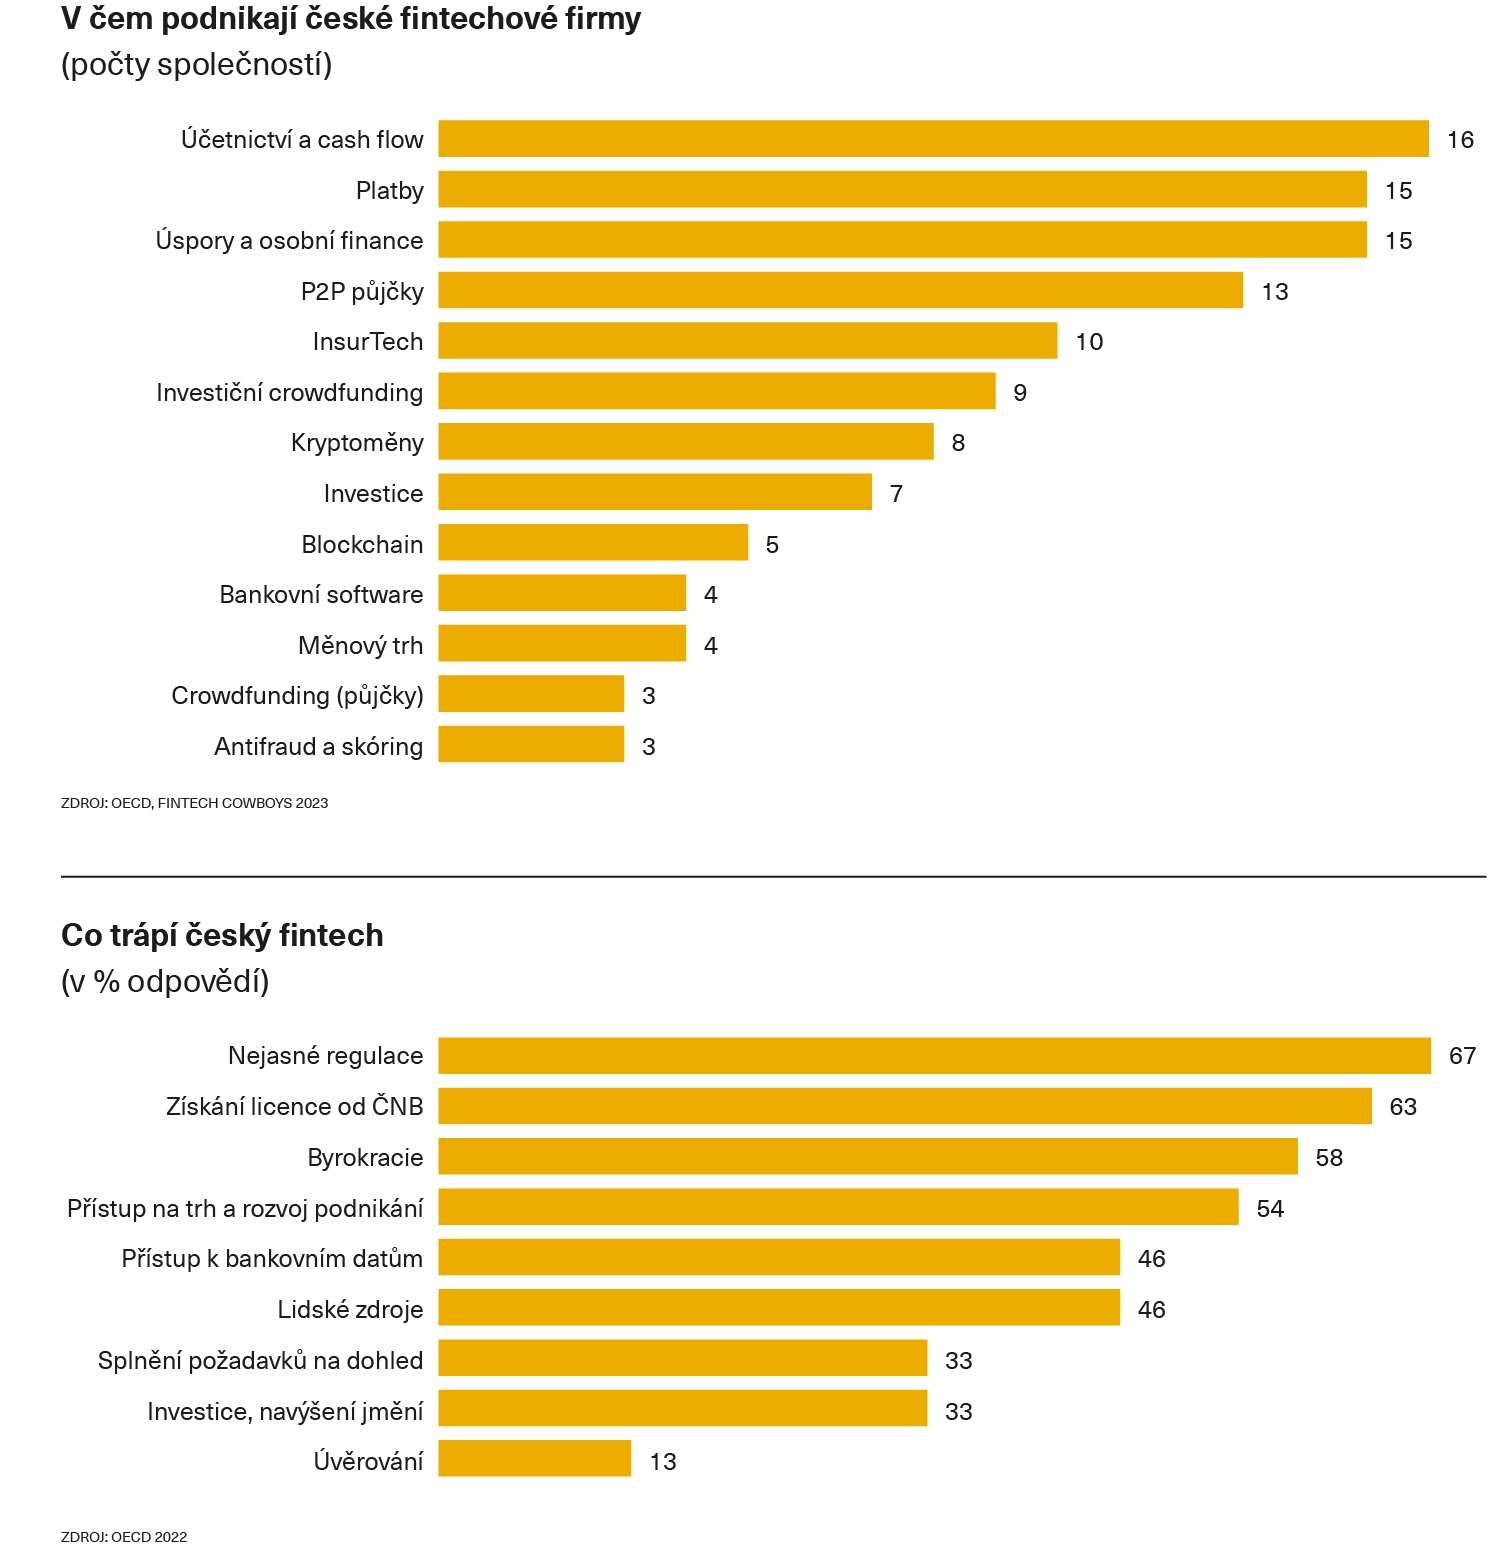
Fintechová rodina se navíc úspěšně rozrůstá. Podle mapy, kterou několikrát do roka sestavuje magazín FinTech Cowboys, čítá již více než sto členů. Většina se zaměřuje na platby, osobní finance nebo účetnictví, druhou nejpočetnější skupinu tvoří P2P půjčky, pojišťovnictví a projekty v oblasti blockchainu nebo crowdfundingu. Rozrůstá se ale i skupina firem, které se specializují na takzvaný InsurTech, využití digitálních technologií pro pojišťovnictví. A samostatnou skupinu dnes již tvoří i „hlídači“ v podobě systémů, které nejen ve světě bank a pojišťoven pomocí strojového učení a umělé inteligence odhalují možné nesrovnalosti nebo rovnou podvody.
Sebevědomý mladý obor
Kolik se v českém fintechu protočí peněz, není lehké zjistit. S aktuálními odhady nepracuje ani zevrubná studie Organizace pro hospodářskou spolupráci a rozvoj (OECD), která se loni na českou scénu finančních technologií zaměřila. Existuje predikce společnosti Deloitte, která spočítala dlouhodobý potenciál obratu českých firem nabízejících fintechové služby až na 15 miliard korun. Odhad ale vznikl před pěti lety, tedy před koronavirovou epidemií, jež zájem o finanční technologie ještě zvedla. Spíš než obratem celého odvětví je proto možné měřit úspěšnost a dynamiku fintechové scény expanzí na zahraniční trhy a zájmem investorů. A v obou těchto kritériích si vede dobře.
Zmíněné Qerko podepsalo první smlouvy v Německu a Rakousku. „Na Slovensku už máme pár desítek podniků, kde můžete platit Qerkem. A brzy spustíme první restaurace také v Budapešti,“ dodává Lukáš Kovač. Twisto se se svými odloženými platbami dobře etablovalo v Polsku, loni na podzim ohlásil startup Lemonero, který se specializuje na rozjezdy e-shopů za použití umělé inteligence, expanzi do Francie a Nizozemska. Služby brněnského Tatumu, který vymýšlí nástroje pro vývojáře rozvíjející technologii blockchainu, využívají velké světové banky nebo herní studia.
Řadě českých podnikatelů bylo Česko malé, proto odešli rozvíjet finanční technologie do zahraničí. Třeba Tomáš Pokorný založil v Kambodži elektronickou peněženku PiPay a v Singapuru rozvíjí možnosti tokenizace, Petr Rokůsek, který v Česku vybudoval skupinu Nano Energies, se přestěhoval do Lichtenštejnska, kde se věnuje rozšiřování blockchainu i mimo svět digitálních peněz.
Český fintech je relativně mladý obor, první nástroje a aplikace, které bychom do něho mohli počítat, loni oslavily deset let na trhu. Sebevědomí za tu dobu ale získal a nebojí se nabízet svá řešení i v západní Evropě. Podle Miroslava Lukeše, předsedy České fintechové asociace (ČFA), to souvisí s náskokem, které Česko v mnoha oblastech získalo. „Máme velké zkušenosti s e-commerce, jsme zemí s jednou z nejvyšších penetrací elektronického obchodu v Evropě, která navíc stále roste. Dokážeme nabídnout špičkové finanční a digitální služby, a to i ve srovnání s mnohými zeměmi západní Evropy. To vše z fintechu dělá obor s vysokým exportním potenciálem,“ vysvětluje.
Dynamiky českého trhu s finančními technologiemi si začíná všímat i stát. Objemově největší část oboru, kterou jsou technologie pro platby a půjčky, totiž spadá pod finanční trhy, na něž dohlíží ministerstvo financí. A právě tam loni v rámci odboru Finanční trhy III vzniklo oddělení pro fintech, které má kromě spolupráce na unijní legislativě v popisu práce hledat příležitosti na světových trzích. Své kontaktní místo pro fintech zřídila i Česká národní banka.
A objevují se i snahy, jak obor představit v zahraničí v rámci ekonomické diplomacie. Resort financí společně s ministerstvem zahraničí a ČFA zorganizoval webináře, které se zaměřily na Japonsko, Jižní Koreu a Tchaj-wan. Loni na podzim se na konferenci Token Summit ve Vaduzu v rámci národního stánku prezentovalo sedm českých technologických společností. A letos na jaře by se české fintechové firmy měly představit na workshopu, který bude hostit ambasáda v Dublinu.
Ani v druhém ukazateli růstu oboru, zájmu investorů, si český fintech nevede špatně. Největší investiční balík se podařilo získat Tatumu: loni v jediném kole vybral z tuzemska i zahraničí více než miliardu korun na další rozvoj. O polovinu menší nabídku dostal 4Trans, který se specializuje na financování malých a středních podniků v logistice, část přitom přišla od soukromého investora ze Silicon Valley. Po řadě úspěšných fintechů zase skočí konkurence, což je i loňský případ české online pojišťovny pro zvířata PetExpert, kterou koupili Američané. Vzhledem k tomu, že většinu služeb českých finančních technologií tvoří ty platební, je ale nejpřirozenější „exitovou“ cestou zájem bank.
Lemonero nebo online životní pojištění Mutumutu skončily pod křídly Komerční banky, Seed Starter České spořitelny vložil peníze třeba do platformy pro automatizované účetnictví Wflow. K širokému zákaznickému kmeni se fintechové firmy mohou dostat také díky platebním společnostem. Například Mastercard pravidelně pořádá soutěžní přehlídku, jejíž vítěze zve do svého inovačního programu. Investorem ve světě fintechu je také sám stát, respektive Evropská unie. Ministerstvo průmyslu chce rozdělit 55 milionů eur z Národního plánu obnovy do tří fondů, z nichž jeden by měl být zaměřen speciálně právě na finanční technologie.
Otázka pravidel
Až potud by se mohlo zdát, že mladému oboru, který posouvá a rozšiřuje možnosti práce s platbami, pojištěním a investicemi, v rozletu nic nechybí. Jsou tu ale dvě varování, která český fintech v rozletu brzdí. První z nich směřuje dovnitř oboru, kde je znát převis nápadů nad jejich dotažením do doladěného produktu. Víc než programátoři nebo vývojáři proto na trhu chybějí zkušení marketéři a sales manažeři, kteří by české firmy dostali do světa. Odstranění druhé překážky je pak úkolem pro stát.
Ačkoliv regulace finančních operací podléhají unijní legislativě, výklady a aplikace se různí. Evropský trh proto není jednotný a namísto nabídky produktu pro půl miliardy obyvatel EU se stále vyvíjejí služby v každém členském státě na míru. Zdaleka tu přitom neplatí tradiční výmluva, že je Česko příliš malé a nemá sílu cokoliv na tom změnit. Ukázalo to i nedávné předsednictví Česka v Radě EU, během něhož se podařilo nařízení o umělé inteligenci, jednu z klíčových legislativ nejen pro svět fintechu, dotáhnout do fáze trialogu, tedy vyjednávání mezi radou, parlamentem a Evropskou komisí.
Samotní hráči na trhu českého fintechu ale jako největší překážku nepociťují nedostatek kvalifikovaných lidí ani nejednotnou evropskou legislativu. Z loňského průzkumu OECD vyplývá, že si firmy nejvíce stěžují na domácí výklad pravidel regulování a dohledu. „Regulace je principiálně stejná všude, Česko v nastavených pravidlech ale patří k nejtvrdším členským zemím v EU. Vzniká tu enormní byrokracie, aniž by to mělo nějaký efekt,“ upozorňuje Miroslav Lukeš. Podle něj hrozí, že to některé hráče odradí od podnikání v Česku. „Půjdou raději na Slovensko. Nebo třeba do Pobaltí, kde je regulace vstřícnější. Ne z hlediska pravidel, ale komunikace státu a byrokratické zátěže,“ varuje šéf fintechové asociace.
Česku také dosud chybí platforma, kde by firmy pod záštitou státu mohly testovat své produkty v reálném prostředí a v souladu s aktuální legislativou bez rizika zneužití citlivých informací nebo ztráty dat. „Sandbox“ (pískoviště), jak se takové laboratoři přezdívá, přitom třeba naši sousedé v Polsku, Rakousku a na Slovensku již mají. Zdaleka nejen kvůli domácím firmám – data jsou pro fintech klíčová, záruky státu zvyšují důvěryhodnost trhu a dokážou nalákat nové inovace i ze zahraničí. Garantované „státní pískoviště“ by uvítaly i samotné firmy. Ze zmíněného průzkumu OECD vyplývá, že více než 70 procent dotázaných společností by mělo zájem do podobné laboratoře vstoupit, pokud by se zaměřila právě na data.
Faktem je, že stát takový sandbox chystá. Alespoň Národní plán obnovy, který popisuje, jak chce Česko utratit více než sedm miliard eur z Bruselu, ve svém digitálním pilíři nápad na zřízení datové laboratoře obsahuje. Alespoň na papíře taková iniciativa dává smysl. Na druhé straně to není poprvé, kdy chtěl stát představit Česko jako zemi nových možností digitální ekonomiky a bylo z toho jen plané gesto. Po kampani Czech Republic: The Country for the Future zbylo jen logo a poněkud krkolomné heslo. Snad bude mít státní pískoviště větší úspěch.