
Medvědí trh sráží bitcoin a ohrožuje euro
Investoři se snaží svá portfolia přeskupovat tak, aby jim inflace vzala co možná nejméně kupní síly.
Cena bitcoinu se minulý týden propadla nejníže od prosince 2020, a to až na úroveň jen lehce přes 20 tisíc dolarů, říkají data agentury Bloomberg. Přitom loni v listopadu se tato nejstarší a nejrozšířenější kryptoměna světa prodávala za takřka 69 tisíc dolarů. Jedná se tak v absolutním vyjádření o bezprecedentní pokles jeho ceny. Vždyť bitcoin od té doby přišel o zhruba 70 procent své tehdejší hodnoty. V přepočtu do korun ztratil oproti loňskému listopadu více než milion korun: místo bezmála 1,5 milionu jako loni v listopadu stojí teď necelý půlmilion.
Za mohutným výprodejem bitcoinu je obecný odliv mezinárodních investorů z rizikových investic a nástup takzvaného medvědího trhu. Zvláště právě rizikové investice čelily minulý týden obnovené vlně výprodejů v reakci na zveřejnění květnové inflace v USA. Její míra 8,6 procenta trhy šokovala. Jedná se o nejvyšší inflaci za čtyřicet let. Enormní růst cen dramaticky snižuje ekonomickou náladu Američanů, která podle dat rovněž ze závěru předminulého týdne klesla na minimum alespoň od roku 1978. Američanům ji kazí právě vysoká inflace, jež snižuje kupní sílu jejich úspor a příjmů, ale také zhoršuje vyhlídky investic třeba do akcií. To proto, že americká centrální banka na ni bude muset reagovat ještě razantnějším zvyšováním své základní úrokové sazby, které nahlodává ziskovost většiny firem, tedy i ziskovost v přepočtu na akcii. A tahle stísněná nálada finančních trhů se v hantýrce ekonomů označuje jako medvědí trh.
Minimalizace ztrát
Mezinárodní investoři se proto zbavují akcií, kryptoměn jako bitcoin a ovšem i dluhopisů. Rostou tudíž výnosy dluhopisů i zemí, jako jsou USA nebo Německo. Dvouleté dluhopisy německé vlády tak minulý týden poprvé za více než deset let překonaly úroveň jednoho procenta. Americké dvouleté dluhopisy zase dosáhly nejvyššího úroku dokonce od roku 2007.
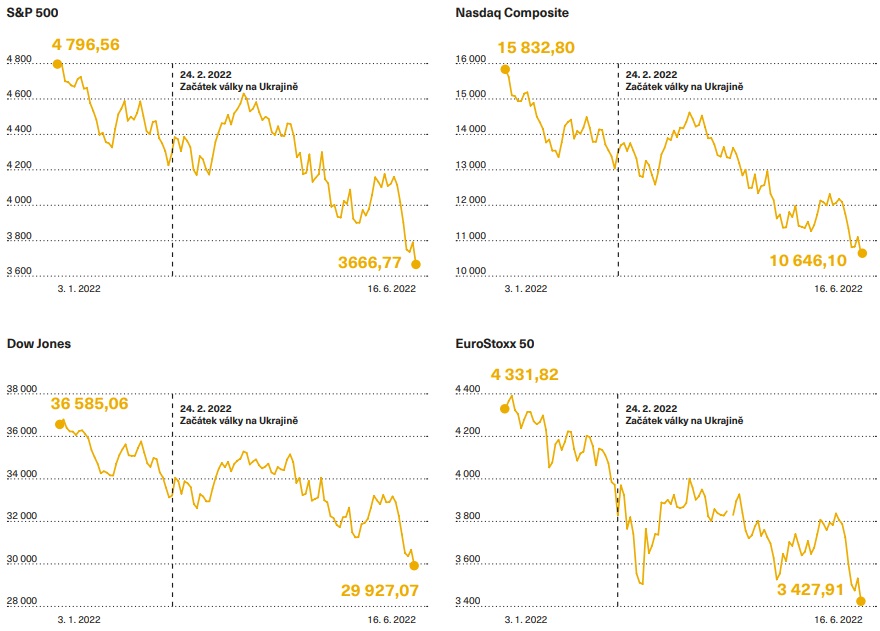
Investoři se zkrátka snaží svá portfolia přeskupovat tak, aby jim inflace vzala co možná nejméně kupní síly. Současnou rapidní inflaci je totiž nesmírně těžké porazit, takže investoři se spokojují alespoň s minimalizací ztráty. Za takové situace se zbavují v prvé řadě rizikových aktiv, jako jsou kryptoměny.
Nelze však předpokládat, že se trh kryptoměn zcela zhroutí. Současný pokles cen kryptoměn nastává z důvodu odlivu pouze části investorů. Těch, kteří v kryptoměnách spatřují jen další rizikové aktivum, odpovídající zhruba libovolné technologické akcii. Investoři, kteří v kryptoměnách vidí možný základ nového, alternativního platebního a transakčního ekosystému, v nich převážně zůstanou, případně využijí nižších cen k „dokupování ve slevě“.
Zvláště závažným projevem medvědího trhu je v Evropě růst úroků na dluhopisech. Nikoli ovšem těch již zmíněných německých, ty jsou obecně stále vnímány jako bezproblémové, protože ekonomika Německa je silná a hospodaření země v pořádku, s udržitelnou úrovní zadlužení.
Dlužník jménem Itálie
Vedení Evropské centrální banky (ECB) však minulý týden svolalo mimořádné zasedání kvůli jiné evropské zemi: Itálii. Úrok na dluhu této předlužené ekonomiky se začíná nebezpečně zvyšovat. Rozevírají se nůžky mezi úrokem na dluhu Itálie a na dluhu německém. Takovéto rozevírání nůžek je nyní zásadním bolehlavem vedení ECB. Z hlediska ekonomů jde o příznak možného tříštění neboli fragmentace eurozóny. Jestliže by takovéto tříštění nabylo krajní polohy, je ohrožena samotná existence eura.
Důvodem rozevírání nůžek je vedle předluženosti Itálie také rapidní inflace celé eurozóny. Ta je na čtyřnásobku inflačního cíle ECB, který činí dvě procenta. Inflace nutí ECB signalizovat poměrně citelné navyšování základní úrokové sazby. Investoři tak vyhlížejí i růst úroku právě na dluhu italském. Italské desetileté dluhopisy za posledních šest měsíců přišly o pětinu své hodnoty. To je ve sféře podnikových dluhopisů znak finanční tísně dané firmy, tedy daného dlužníka. Nyní se v této tísni ocitá dlužník jménem Itálie.
Minulý týden se úrok na italském desetiletém dluhu dostal poprvé za skoro osm a půl roku přes úroveň čtyř procent. Je tak na čtyřnásobku v porovnání s počátkem roku. Zmíněné nůžky mezi úrokem italského a německého dluhu se rozevřely do šíře více než 2,3 procentního bodu, což je dvouleté maximum.
Během dluhové krize eurozóny ze začátku minulého desetiletí znamenal růst úroku na italském desetiletém dluhu opravdové nebezpečí pro budoucnost eura v okamžiku, kdy přesáhl hodnotu sedmi procent. Dluhová pozice Itálie se od té doby ovšem dále zhoršila. S příchodem světové finanční krize roku 2008 se italský veřejný dluh pohyboval „jen“ lehce nad úrovní jednoho sta procent velikosti ekonomiky. Nyní činí zhruba 150 procent velikosti ekonomiky, měřené hrubým domácím produktem. Navíc třetina italského dluhu, v objemu přesahujícím 850 miliard eur (více než 21 bilionů korun), je splatná během následujících čtyř let. Jen v příštím roce musí Řím umět najít zdroje na pokrytí splátky jistiny a úroků z dluhu za celkem 290 miliard eur, neboli 7,2 bilionu korun. To je částka, jež převyšuje celkový nominální hrubý domácí produkt Česka v příštím roce, který tuzemské ministerstvo financí prognózuje na zhruba 7,1 bilionu korun. Jinými slovy, Itálie bude příští rok muset jen v souvislosti se svým dluhem najít zdroje převyšující hodnotu všeho zboží a služeb, které se za ten rok vyprodukují na území Česka.
Nejde ale jen o Itálii. Úroky citelně rostou také dalším zemím periferie eurozóny. Za uplynulý rok se úrok až zdevítinásobil na řeckém dluhu, přičemž trpí také dluhopisy španělské a portugalské.
S pravdou ven
Kvůli rapidní inflaci musí ECB ukončovat svoji po léta extrémně expanzivní měnovou politiku. Při ní vytvářením bilionů nových eur a návazným masivním odkupem dluhopisů členských zemí eurozóny uměle stlačovala úrok na jejich dluhu. Tlumila tak prohlubování makroekonomických rozdílů mezi zeměmi eurozóny, které nyní hrozí obnažit právě zmíněné tříštění. To ohrožuje samotnou existenci eura, protože měnová unie obecně může být funkční pouze při alespoň elementární míře makroekonomické sladěnosti jejích členů.
ECB oznámila konec svého programu nákupu aktiv v čele s dluhopisy členských zemí teprve předminulý týden. Bude pikantní, pokud záhy bude muset oznámit nový takový program. Ten už ale nebude moct zdůvodňovat snahou dostat inflaci na cíl, když ta jej čtyřnásobně převyšuje. Bude muset s pravdou ven. Bude muset přiznat, tak či onak, že dluhopisy alespoň některých členských zemí nyní bude odkupovat čistě proto, aby v době medvědí nálady na trzích zabránila růstu úroků na jejich dluhu.
Jedni budou zvýhodněni před jinými. Neboť ECB zřejmě nepřistoupí na plošný odkup dluhopisů, ale selektivně vybere jen dluh některých zemí. Což může být v rozporu se samotným principem jednotného trhu, základním stavebním kamenem Evropské unie.
Navíc to již může být prakticky k nerozlišení od starodávné praxe „látání dluhu tiskem peněz“. A to je pochopitelně inflační. Hlavně ale takové látání značí, že eurozóna není s to stát na svých vlastních nohou – a že tedy potřebuje berličku v podobě tištění dalších miliard a bilionů.
Jenže ani s touto berličkou si nevystačí navěky, pokud se vnitřně neuzdraví. Bez uzdravení, pro něž ale v posledních takřka patnácti letech vlastně nic neudělala, dříve či později projekt eurozóny, jak ji známe, zákonitě skončí na smetišti dějin. Potíž je v tom, že berlička uzdravení brání, neboť na dluh a za cenu – jak dnes vidíme – rapidní inflace vytváří dojem, že Itálie ani eurozóna vlastně nijak churavé nejsou.


