Nahoru a dolů a dolů
Ještě v době, kdy bylo jasné, že nebude možné splácet kupony, natož jistinu, Michal Mička dál prodával dluhopisy své firmy C2H.
Rychle nahoru, rychle dolů. Kolik takových příběhů už český byznys zažil. Právě teď ho na vlastní kůži prožívá i Michal Mička. Dnes třiatřicetiletý byznysman se vyšvihl mezi milionáře masivním prodejem podnikových dluhopisů, které nabízely vysoké zhodnocení. Finanční bublina, na níž se několik let velmi pohodlně vezl, během koronakrize nečekaně rychle splaskla. Dnes je Mičkova společnost C2H v insolvenci a s ní i jeho dvě – dnes už spíše bývalé – módní firmy Pietro Filipi a Kara. Sám Mička se musí vyrovnávat s představou, že v rámci osobního bankrotu přijde i o vlastní peníze, jimiž v některých obchodech osobně ručil.
Může za to výhradně padesátiprocentní propad prodejů kvůli covidu, tvrdí Mička. Odhaluje se tím jen bublina strategie rizikových firemních dluhopisů, zní kritika trhu.
Mička ještě v době, kdy už bylo jasné, že asi nebude možné splácet kupony, natožpak jistiny, dluhopisy dál prodával. Byla polovina loňského roku, pandemie nové nemoci covid-19 ještě nebyla u konce a čekalo se na druhou vlnu, Pietro Filipi a Kara sbíraly ztráty z poklesu prodejů – dluhopisy C2H se však dál prodávaly jakoby nic. V té době dokonce podporované pozitivní zprávou, že Mička rozšíří své módní království o dobře etablovanou značku Blažek.
Dodnes není jasné, zda šlo o klamavou reklamu, nebo o předčasné oznamování obchodu, který byl na dobré cestě. „Proběhlo několik jednání s panem Mičkou na toto téma, ale nic nebylo definitivně rozhodnuto, natož podepsáno. Víc se k tomu nebudu vyjadřovat,“ říká majitel firmy Ladislav Blažek. „To prostě není pravda, to bylo mnohem dál, což je doložitelné tím, co jsme si vyměňovali za dokumentaci,“ oponuje Mička, který také důrazně popírá, že by svá jednání s Blažkem využíval jako falešné reklamní beranidlo pro lepší prodej dluhopisů.
Otázka, zda podnikání Michala Mičky zkrachovalo kvůli rizikovosti jeho aktivit, nebo kvůli covidovým regulacím státu, se dále komplikuje. Nebude od věci podívat se, na čem Mičkovo podnikání vyrostlo.
Monopoly v realitě
Mička začínal jako jeden z mnoha českých „vlků z Wall Streetu“, tedy obchodem s cennými papíry. Jako absolvent Bankovního institutu věřil tomu, že dnešní finanční ruletě velmi dobře rozumí. Sebevědomí mu nikdy nechybělo, jeho ostentativní, až arogantní vystupování (arogance ale může být i na straně těch, kteří ji vidí) je dokonce příčinou, proč mnoha lidem Mička dodnes (oprávněně) leží v žaludku.
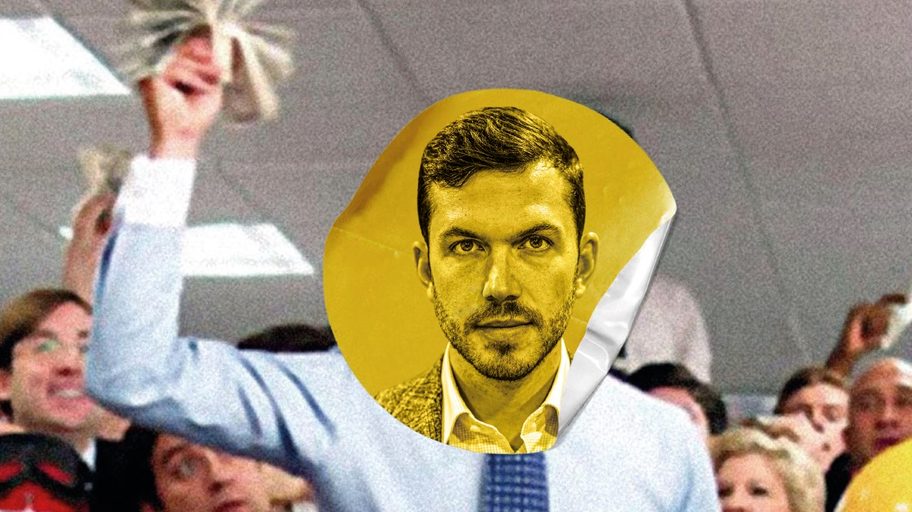
Mladý, naspeedovaný kluk (stimulanty patří v oboru lidí, kteří otáčejí finanční ruletou, k životnímu stylu) s nesporným přesvědčovacím kouzlem, který vydělává miliony a chce řídit svět, koho by to nedráždilo? Zvlášť když Michal Mička letěl raketově vzhůru, podobně jako svého času skutečný Vlk z Wall Streetu Jordan Belfort ve slavném Scorseseho filmu skvěle zahraný Leonardem DiCapriem. Odkaz na Belforta není samoúčelný, protože i Michal Mička má pověst velmi výmluvného, ba svůdného investora, jehož velmi baví hrát v realitě Monopoly. S Belfortem má společnou ještě jednu vlastnost − je až katalogově pohledný muž.
Riskantní obchody s dluhopisy
Že je talentovaný a výjimečný, se Mičkovi zprvu potvrzovalo ve skupině DRFG brněnského podnikatele Davida Rusňáka. David Rusňák Family Group, jak se firemní akronym vypisuje, dala ctižádostivému mladíkovi finanční trénink i základní kapitál do vlastního podnikání. Postava Davida Rusňáka stojí v tomto příběhu za pozornost mimo jiné proto, že obchod s firemními dluhopisy, který později provozoval i Mička, je jeho oblíbená disciplína, na níž dlouhodobě vydělává.
Finanční trénink i kapitál do začátku podnikání Mičkovi poskytla finanční skupina DRFG Davida Rusňáka, sponzora hnutí ANO a zetě ministryně financí Aleny Schillerové.
Rýpavý analytik si jistě nutně musí všimnout i toho, že tchyní Davida Rusňáka, který v minulosti opakovaně sponzoroval ANO, je současná ministryně financí Alena Schillerová, na níž leží i zátěž přípravy regulace tohoto trhu novým zákonem o dluhopisech, jehož schvalování se v Poslanecké sněmovně táhne.
Riskantní obchody s dluhopisy, jež ovšem nikdy nepřekročily rámec zákona, nakonec Mičku přivedly ke smysluplnějšímu podnikání, než je pouze točení peněz. Že jeho investiční instinkt funguje, si vyzkoušel například na vkladu do startupu Liftago. Do alternativní taxislužby vložil desítky milionů korun, které za čtrnáct měsíců ve firmě rozmnožil o další polovinu. Ještě úspěšnější byly později vklady do společností Shopsys a Apify, ty se za tři roky zhodnotily téměř o sto procent. To už ale byl spíš technický převod investic.
Ambiciózní módní skupina
Michal Mička se totiž v té době už primárně věnoval módě jako majitel společností Pietro Filipi a Kara. Plány byly smělé: Mička plánoval obě firmy oživit, z Kary udělat moderní podnik, z Pietra evropskou módní značku pro prémiové zákazníky. „Chtěli jsme koupit i další značky v okolí a vytvořit tak módní skupinu, která by v tomto segmentu konkurovala těm velkým,“ vysvětlil.
V telefonickém rozhovoru zní trochu rezignovaně a zklamaně, odmítá však, že by módu nechtěl dělat vážně a že by pouze spekuloval s dluhopisy. „Dělali jsme módu pro chytré zákazníky, kteří přemýšlejí, do čeho vložit peníze, aby to vydrželo, protože oblečení je dnes všude přebytek, jsou plné sklady a chytří lidé chtějí udržitelnou módu. Proto jsme také omezili nabídku Pietra ze 350 na 150 položek,“ vysvětluje podnikatel. A ziskovost? „Věřte tomu, že jsme měli všechno dobře propočítané.“
Prodej dluhopisů v době, kdy Mičkovy firmy vykazovaly propad a stamilionové ztráty, je velký morální hazard na hranici trestněprávní postižitelnosti.
Módní konkurence vidí Mičkovo působení v branži kritičtěji. I když většina lidí z oboru nechce mluvit na záznam, historky o Mičkových údajných chybách se jen hrnou. Dokreslují v detailech obraz mladíka, který o sobě moc nepochybuje, protože snadno a rychle zvládne podnikání jakéhokoli druhu. Mička v tomto vidění kolegů-konkurentů neměl moc pokoru a po půl ruce mluvil jako guru, který vybudoval velkou světovou značku, přičemž často dělal poněkud nesmyslně drahé věci. Chtěl třeba „refitovat“ své prodejny, jeden refit však stojí několik milionů a on těch prodejen u Pietra měl dvacet. A to ještě není velká síť jako kupříkladu Zara, kde se takový náklad snadněji zaplatí.
Mička chtěl mít v prodejnách heat kamery, vypráví jiná „fashion historka“, které podle teploty měří pohyb zákazníků, z čehož prodejce pak jasně vidí, o co je zájem a o co moc ne, a může podle toho měnit rozložení zboží v prodejnách. U velkých prodejců je to dnes světový trend. Ale například v prodejnách Kara, kam za den přijdou desítky, maximálně pak stovka lidí, které prodejce časem všechny zná, to nemá smysl.
Jako by se nic nedělo
Mičkovým výrobám klesal provozní zisk, ale to lze přičíst na vrub rozsáhlým investicím a modernizaci zastaralé výroby. Strategické plány jeho módních firem, které Mičkovo mini impérium nakonec potopily, také hodnotit příliš
nelze. Mohly za dobrého počasí vyjít, jenže přišly bouřky a déšť a rychle se rozplynuly.
Hlavní slabinou, ale i silnou stránkou, na níž celé jeho podnikání spočívá, je prodej firemních dluhopisů. Míra jejich rizika se ukázala jako mimořádně vysoká, navíc je tu při prodeji v době, kdy firmy vykazovaly propady a stamilionové ztráty, k němuž prokazatelně docházelo, velký morální hazard na hranici trestněprávní postižitelnosti. Mička jednoznačně začal brzdit příliš pozdě, vždyť v době rychle se rozjíždějící krize ještě otevíral novou kancelář v Brně, jako by se nic zásadního nedělo.
„Já neříkám, že to, co jsme investičně dělali, bylo ultrakonzervativní,“ připouští Mička, podle něhož šlo o rizikovou investici, jež by bez covidu vynášela dál slušné peníze, až sedm procent ročně. „Z podstaty věci ale nejde o konzervativní investici, to riziko tam bylo,“ dodává. Jde jako vždy o snesitelnou míru a rozumnost rizika, která je také tím, co odlišuje investování od spekulace, jak říká asi nejslavnější žijící investor světa Warren Buffett: „Linka mezi investováním a spekulováním je jasně daná. Ale rozmazává se, když investoři zažívají veliké úspěchy. Nic nezabíjí racionální uvažování více než bezpracné vydělávání velkého množství peněz.“
Není vyloučeno, že v této pasti velikosti úspěchu skončil i Michal Mička, který však odmítá, že by jeho model byl něčím takovým, čemu se v Česku říká letadlo, tedy podvodným schématem na vydělávání peněz. Ale nemusíme hned vytahovat letadlo, stačí vzpomenout na to, jak své podnikatelské krachy kdysi obhajovali lidé jako Lubomír Soudek. Šéf Škody Plzeň v 90. letech minulého století také věděl, že jeho podnikání fungovalo skvěle, jen do něj měly banky dál lít peníze a všechno by šlapalo. Mička neměl banky, měl ale své pestré portfolio dluhopisových věřitelů (některé banky v nich nechybějí, Česká spořitelna však vykazuje zajištěnou pohledávku).
České dluhopisové kasino
Rizikové firemní dluhopisy nejsou jen problémem C2H, která má takto napůjčováno až půl miliardy korun, ale celého českého trhu, jak připomíná Jana Brodani z Asociace kapitálového trhu (AKAT) sdružující licencované obchodníky s cennými papíry z České republiky. Korporátní dluhopisy jsou podle ní velmi užitečným nástrojem kapitálového trhu, protože společnostem umožňují získat financování za zajímavých podmínek a investorům zase dávají možnost diverzifikovat své investice.
„V Česku se však otázka retailových dluhopisů zvrtla v dluhopisové kasino. Objevilo se velké množství emitentů, z nichž část poptává financování na ne zcela realistické projekty nebo bez jasně nastaveného byznys plánu,“ vysvětluje Brodani. „V Česku je to běžná praxe, v zahraničí zcela ojedinělá, což je dáno i tím, že chybí přísnější regulace. Spolu s Českou národní bankou na toto nebezpečí v poslední době upozorňujeme.“
Z řady registrů, které jsou k dispozici na internetu, lze vysledovat, o jak rizikovou investici jde. Například jen u společnosti Zoot se uvádí nesplácené korporátní dluhopisy za stovky milionů korun, součty jdou ale do miliard. Junk bonds, tedy „prašivé dluhopisy“, jak se těmto cenným papírům říká, prorůstají trhem. „Celkově se odhaduje, že finanční objem těchto velmi rizikových dluhopisů v České republice dosahuje desítek miliard korun,“ říká Brodani z AKAT. Odmítá ale komentovat kvalitu konkrétních cenných papírů, protože to asociaci, kterou reprezentuje, nepřísluší.
„Jednou ze specifik českého trhu je, že se ustálila výše úroku kolem sedmi procent, která je emitenty nabízená investorům bez ohledu na rizikovost dluhopisů. Tedy i vysoce rizikové dluhopisy (takzvané prašivé dluhopisy) jsou investorům nabízeny s takovým úrokem. Investoři si tak kupovali akciové riziko s limitovaným výnosem dluhopisového kuponu.“
Práce s naivitou druhých
Jana Brodani nepřímo rozporuje Mičkovo tvrzení, že za rizikovost jakýchkoli dluhopisů jsou odpovědní kromě emitenta i poradci, kteří dluhopis prodávají, ale rovněž samotní investoři, kteří si mají zjistit, do čeho a s jakou nadějí na návratnost vkládají své peníze. „Pro drobného investora je velmi těžké posoudit rizikovost takovýchto korporátních dluhopisů. Nezkušený investor má velmi malé možnosti dopátrat se relevantních informací o případných nesplácených závazcích, celkové výši zadlužení, jejích změnách a podobně,“ vysvětluje Brodani.
Někdy je zkrátka těžké nepodlehnout, má-li člověk uspořených pár set tisíc a reklamní kalkulátor na internetu mu sugestivně ukazuje, že případná investice do dluhopisu přinese za pár let do jeho peněženky další desítky až stovky tisíc navíc. A k tomu vám investiční poradce, motivován vidinou odměny od emitenta, doporučuje, že jde o solidní a relativně bezpečné vložení peněz. Jistě, je to riziko podnikání a každý se má starat o své peníze tak, jako by byly jeho poslední. Jistá pachuť práce s naivitou druhých přesto zůstává.
Když nevíte, co děláte
Podnikatel Michal Mička si to moc nepřipouští, protože o riziku investování mohl nebo měl každý vědět, i když ani on nemá nic proti tomu, aby se do budoucna retailové dluhopisy více regulovaly. „Je to určitě potřeba.“
Jeho bývalou firmu Kara už v rámci insolvenčního řízení převzal exmajitel Kary Zdeněk Rinth a společnost Natland, takže Kara v Trutnově zřejmě bude pokračovat ve výrobě. A co investiční vlk Michal Mička? Přestojí-li insolvenci bez větší újmy, včetně některých trestních oznámení, určitě se do finančního kolotoče vrátí. Možná se mu po tak trpké zkušenosti z covidové doby bude při návratu hodit i druhá zásadní rada krále všech investičních finančníků Warrena Buffetta: „Riziko se objevuje vždy, když nevíte, co děláte.“