(Ne)existující krize bydlení
Rychlý růst cen bydlení, který v Česku dosahuje v posledních šesti letech průměrně 16 procent ročně, příjmy zaostávající ve svých růstech za cenami nemovitostí a velký podíl vlastnického bydlení, které u nás dosahuje až 79 procent (například v Německu bydlí ve vlastním asi polovina obyvatel), to vše podporuje hypotézu o krizi bydlení.
Nic takového ale momentálně neprobíhá. Nepozorujeme dramatický růst počtu lidí „bez domova“, ani že by v posledních letech rostl počet těch, kteří pobírají příspěvek na bydlení. Naopak, v roce 2015 tuto dávku čerpalo 231 tisíc domácností, v roce 2021 to bylo dokonce jen 150 tisíc (byť nárok na ni podle propočtů má asi 850 tisíc domácností).
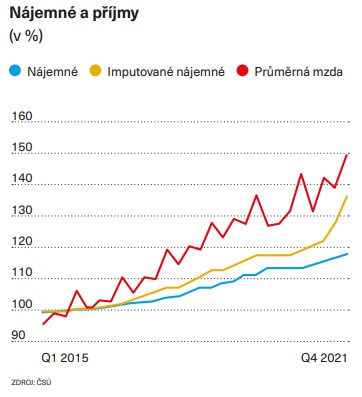
Zatímco ceny pořízení nemovitostí rostly dramaticky, ceny vlastnického bydlení rostly znatelně pomaleji. Ceny vlastního bydlení se od roku 2010 navýšily asi o 50 procent. Podobný pohled poskytuje vývoj imputovaného nájemného, tedy hypotetického nájemného, jež by majitelé obydlí, ve kterých bydlí, inkasovali, kdyby je pronajímali. To se od roku 2015 do konce loňského roku zvýšilo o 36 procent. Nájemné (placené nájemníky v nájemních bytech a úhrady v družstevních bytech) se zvýšilo „jen“ o 18 procent, zatímco příjmy rostly rychleji. Průměrná mzda za dané období vzrostla téměř o polovinu, disponibilní důchod domácností zhruba o třetinu.
Podstatné však nejsou jen ceny nemovitostí nebo nájemného. S bydlením souvisí řada dalších nákladů. Krizi bydlení nestimulují ani náklady, které musí průměrná domácnost vynaložit na bydlení. Srovnáme-li tyto výdaje v paritě kupní síly, zjistíme, že v Česku nerostly za poslední dekádu, na rozdíl od Slovenska, nikterak dramaticky a dosahují něco kolem tří čtvrtin průměru EU. Zatímco v sousedním Německu či Rakousku se pohybují kolem 110 procent celounijního průměru. Rovněž váha výdajů souvisejících s bydlením, které člověk musí vynaložit ze svých příjmů, nikterak nevybočuje a drží se lehce nad evropským průměrem (v ČR 19,3 procenta, v EU 18,5).
Jedním z hlavních determinantů cen nemovitostí jsou úrokové sazby. Zatímco rostly ceny nemovitostí, úrokové náklady na jejich pořízení (hypoteční sazby) byly naopak extrémně nízké, respektive záporné. Podíváme-li se na průměrnou hypoteční sazbu nových úvěrů na nákup nemovitostí, po většinu posledních šest let byly reálné hypoteční sazby záporné.
Podstatná je také cenová dynamika pohledem regionů. Zatímco průměrná míra výnosu z let 2016 až 2022 je pro Česko asi 15,6 procenta, možná pro mnohé paradoxně nejrychleji rostly ceny bytů v Ostravě a Ústí nad Labem – v průměru o více než 20 procent ročně. Zde je třeba zmínit spekulativní kapitál, který v posledních letech přestal rozlišovat mezi bytem v Ostravě a bytem v Praze s vidinou většího zisku v prvním jmenovaném městě.
Krize bydlení neznamená, že člověk s průměrnou mzdou nedosáhne na čtyřpokojový byt v centru Prahy. Nedosáhne, a to už nikdy. Příčinou jsou dlouhodobé nezastavitelné trendy, ale i role státu – předešlé období nízkých sazeb a zejména omezená nabídka, jež výrazně souvisí s délkou povolovacích řízení. Pověstné je naše umístění v žebříčku Světové banky, kde ze 190 posuzovaných zemí jsme na 157. místě. To prodlužuje realizaci celého nemovitostního projektu, a jelikož čas jsou peníze (časová hodnota peněz), zvyšuje i konečnou cenu nemovitostí. Klíč k poklesu cen drží stát. Jak snížením regulací, tvorbou územních plánů, tak budováním kvalitní infrastruktury a rozšířením spádovosti aglomerací. Když se tak stane, nebudeme mít krizi vlastnického bydlení, natož bydlení jako takového.
Martin Slaný, hlavní ekonom skupiny DRFG