Polsko předbíhá Západ. Zahraniční kapitál míří do Varšavy
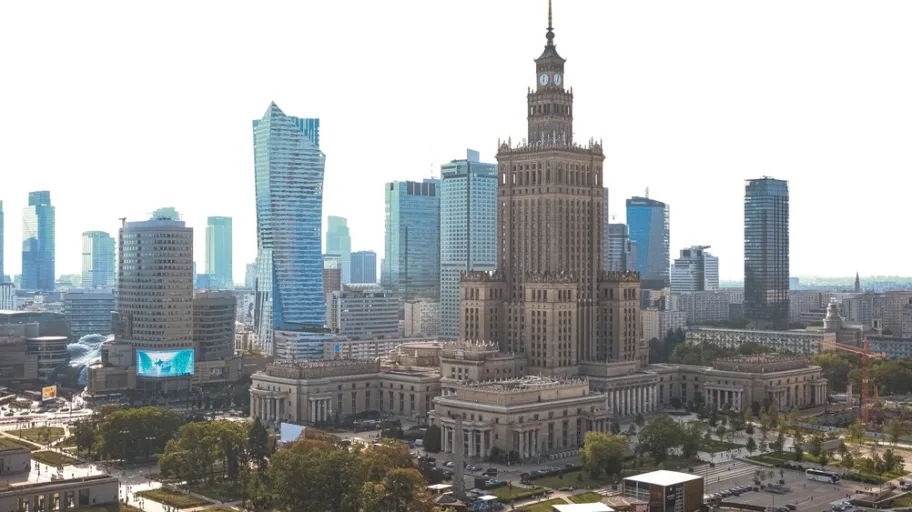
Polská ekonomika roste rychleji než západní Evropa. Levné akcie a silnější trh proto do Varšavy přivádějí stále více zahraničních investorů.
„Polsko je nové Německo,“ prohlásil Peter Bosek, šéf rakouské Erste Group. Je to samozřejmě nadsázka. Polská ekonomika zůstává podstatně menší než německá. Jenže v jedné věci sedí: hospodářská dynamika se v Evropě posunula na Východ. A burzy si toho všimly.
Od začátku roku vzrostl hlavní polský index WIG20 přibližně o 26 procent. Německý DAX přidal ve stejném období jen kolem tří procent a francouzský trh se téměř nepohnul. Polsko tak nabízí něco, čeho je dnes v západní Evropě málo: slušný růst ekonomiky spojený s akciemi, které stále nevypadají draze.
Peníze z Bruselu pracují
Polský HDP má letos podle odhadů vzrůst o 3,3 až 3,8 procenta. V evropských poměrech je to svižné tempo. Německo, největší ekonomika kontinentu a klíčový obchodní partner Polska, může být rádo za růst kolem 1,4 procenta.
Část polského náskoku má poměrně prozaický původ: peníze z Evropské unie. Jen v roce 2026 má do země přitéct více než 40 miliard eur. Prostředky míří do infrastruktury, digitalizace i stavebnictví a podporují investice v době, kdy řada západoevropských vlád řeší spíše slabý růst a omezený fiskální prostor.
Význam Varšavy pro světové investory mezitím roste. S&P Dow Jones se rozhodl přeřadit Polsko z kategorie rozvíjejících se trhů mezi trhy vyspělé. Změna začne platit v září 2027, ale investoři mají ve zvyku reagovat dříve než indexové komise.
Přesto by bylo předčasné očekávat příval miliard jen kvůli jedné změně štítku. Indexoví poskytovatelé se na Polsku neshodnou. FTSE Russell jej považuje za vyspělý trh už od roku 2018, zatímco MSCI ho nadále řadí mezi rozvíjející se ekonomiky. Pro fondy, které své portfolio mechanicky odvozují od indexů, nejsou takové rozdíly akademickou debatou. Rozhodují o tom, kam mohou nebo musejí investovat.
Levné, ale ne náhodou
Polské akcie vypadají ve srovnání se západní Evropou levně. Firmy z WIG20 se obchodují v průměru za zhruba dvanáctinásobek ročních zisků. U indexu MSCI Europe je poměr ceny k zisku vyšší než 17.
Část této slevy ovšem nevypovídá o přehlédnuté příležitosti, nýbrž o složení trhu. Více než 40 procent WIG20 připadá na banky a další finanční společnosti. Velkou váhu mají rovněž energetické a surovinové firmy, například Orlen. Takové podniky bývají oceňovány střízlivěji než technologické společnosti, které táhnou některé západní a zejména americké indexy.
Pak je tu stát. Polská vláda má podíly v řadě velkých burzovních společností a politika může jejich hospodaření ovlivnit rychleji, než by si menšinoví akcionáři přáli. Zvláštní daně pro banky jsou připomínkou, že levnější ocenění není pouze darem trhu. Část z něj představuje cenu za politické riziko.
Zahraniční kapitál se vrací
To zahraniční investory zatím neodrazuje. Mateusz Kacprzak, který vede korporátní a investiční bankovnictví UniCredit, tvrdí, že mezinárodní fondy posílají do Polska více peněz. Některé velké investiční společnosti podle něj vstupují na tamní trh vůbec poprvé.
Jejich argument je přímočarý: rychlejší ekonomický růst, relativně levné akcie a burza, která se postupně stává hlubší a významnější. Pokud bude zahraniční kapitál přicházet dál, může sám pomáhat zmenšovat diskont, za který se polské firmy proti západoevropským konkurentům obchodují.
Právě zde však začíná další fáze příběhu. Dosavadní růst cen akcií byl podpořen ekonomikou i nízkým výchozím oceněním. Čím výše se trh dostane, tím více budou investoři sledovat, zda firemní zisky dokážou tempo potvrdit a zda stát nepřipomene, proč si Varšava dlouho zasloužila rizikovou přirážku. Další test přijde v roce 2027, kdy začne platit nové zařazení Polska od S&P Dow Jones a ukáže se, zda změna statusu přinese také trvalejší změnu v toku globálního kapitálu.