S nástupem Trumpa zažijeme v investicích průvan
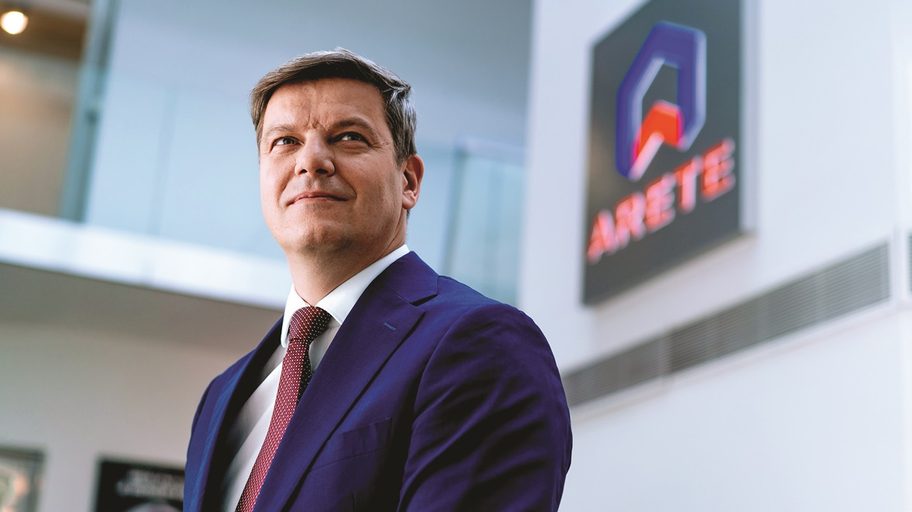
Spoluzakladatel skupiny Arete Lubor Svoboda odmítá názor některých investorů, že diverzifikovat je slabost.
Lubor Svoboda, spoluzakladatel investiční a nemovitostní skupiny Arete, tvrdí, že i v roce 2025 bude existovat ideální investiční mix, od akcií přes dluhopisy s ratingem až po „hladovou“ energetiku a nemovitosti, které sehrávají protiinflační roli.
► Co s investováním či investicemi v Česku udělají sněmovní volby v říjnu 2025?
Podle mě nejde o zásadní událost v Evropě, natož ve světě. Český kontext je hodně evropský, kam se nejvíce umísťují tuzemské investice. Jsme jen dílek, a pokud nenastane výjimečná situace, v českém investičním světě se nestane nic zásadního.
► Co kdyby se Česko „vydalo“ politickou cestou Slovenska nebo Maďarska?
Tak to není ideální pro zahraniční kapitál, v současnosti je Česko obrovským alokátorem investic ve střední Evropě a roste. Máme desítky úspěšných příběhů, které jsou až světové. A když politický vývoj znejistí z hlediska daňového a dlouhodobé podpory investic a přílivu zahraničního kapitálu, každý investor zpozorní.
► Proč?
Protože to, co investoři potřebují, je stabilita a také jistota po dobu, kdy jsou určité investiční prostředky alokovány. Pokud se objeví nestabilita, investoři stahují a uzavírají své pozice a kapitál alokují tam, kde stabilita je.
► Může vaše podnikání ovlivnit návrat Donalda Trumpa do postu amerického prezidenta? Objevují se již nějaké náznaky jeho působení?
Trumpův návrat je téma s větším dopadem na Česko než sněmovní volby. V USA nastane pořádný průvan a vrátí se jako lídr světové ekonomiky, protože tam dojde ke spoustě dynamických procesů. Ale i to vytváří určitou nejistotu, i politicky, pro okolní svět. Přesto očekávám, že dojde k oživení a podpoře akciového trhu. To už jsme viděli po Trumpově zvolení, které investiční svět vnímá pozitivně. Otázkou zůstává, jak budou fungovat dluhopisy, když akcie půjdou nahoru, a jak budou fungovat dluhopisy v případě růstu inflace. Dále uvidíme, co nastane, až začne Trump naplňovat kroky, které se objevují v jeho plánech. Tedy omezení pracovní síly, protože připravuje deportace neuvěřitelného množství lidí, a také chystá opatření na ochranu vnitřního trhu USA zavedením cel na import zboží. Většina ekonomů vnímá kombinaci snižování objemu pracovní síly a zvyšování cel jako inflační. Takže se máme na co těšit a v každém případě to ovlivní i vztah k Evropě, který trochu ochladne. Evropa se na to musí připravit, musí být víc sebevědomá a soběstačná, má stále dost co nabídnout.
► Specializujete se na dvě investiční strategie – nemovitosti a energetickou infrastrukturu. Která z nich je v Česku bezpečnější? A proč?
Musíme dát pozor na bezpečnější v souvislosti s výdělečnějším. Bezpečnější jsou nemovitosti, protože „cihla“ nepodléhá politickým tlakům, zůstává většinou generačně a často je protiinflační. Navíc v našich portfoliích investice do nemovitostí ošetřují inflační doložky. Rostou však menším tempem, výnosy kolem pěti až sedmi procent jsou označované za dobré. Energetika dokáže generovat větší výnosy, a to mezi 13 až 17 procenty, ale je náchylná na určitá rozhodnutí, regulace a je do ní potřeba alokovat větší kapitál oproti nemovitostem. Na druhé straně hlad po energetice je obrovský, protože lidstvo spotřebovává stále více energie. Takže sázka na mix energetických zdrojů, které nejsou jen slunce a vítr, je správná a logická i z dlouhodobého hlediska.
► Jaká aktiva by mělo obsahovat ideální portfolio v příštím desetiletí?
Měl by to být mix. Někteří investoři říkají, že diverzifikovat je slabost a že diverzifikací se přichází o obrovské profity. S tím nelze než nesouhlasit, ale to si mohou dovolit jen dané typy investorů. Ale většinová správná strategie, která znamená jistou míru diverzifikace do různých typů aktiv, jež se chovají v určitých dobách jinak, je klasické pravidlo. Část akciových titulů bych doporučil ve „vyzrálých“ zemích, jako jsou USA nebo Velká Británie. Zásadně pak dluhopisy, které mají určitý rating, nikoli korporátní dluhopisy českého typu, ale spíše ty sice s nižším výnosem, zato bezpečnější. Nelze opomenout nemovitosti, které mohou zajistit protiinflační efekt a z dlouhodobého hlediska generují zajímavý výnos. Pokud se tato aktiva dobře nakombinují, investor by neměl udělat chybu.
Autor je publicista