Skryté hrozby rodinných kanceláří
Soukromé firmy starající se o majetek superbohatých, takzvané family offices, dnes celosvětově spravují biliony dolarů. Kritici však tvrdí, že jejich statutu lze snadno zneužít.
Brzy ráno 15. srpna 2023 provedly více než čtyři stovky policistů razii v desítkách luxusních nemovitostí v nejexkluzivnějších čtvrtích Singapuru. Proč? Podnětem policejního zásahu bylo udání, že několik cizích státních příslušníků „pere“ v tomto asijském městském státě obrovské objemy peněz. Policie tehdy zabavila 94 nemovitostí, padesát aut, hotovost, luxusní kabelky, šperky, dva zlaté pruty a kryptoměny v celkové hodnotě tří miliard singapurských dolarů čili 52 miliard korun! Takový skandál Singapur šokoval. Nejvíce však úřady vyvedlo z míry zapojení šesti takzvaných rodinných kanceláří, anglicky family offices, což jsou jen mírně regulované soukromé firmy spravující majetek extra bohatých jednotlivců. Ukázalo se, že „kanceláře“ byly využívány k praní špinavých peněz a ke správě nelegálních finančních prostředků; navíc se těšily daňovým výhodám.
„Byl to hlasitý budíček,“ říká Yishan Lee, vedoucí compliance oddělení v asijské pobočce investiční společnosti IQ-EQ a někdejší manažer Singapurského měnového úřadu (MAS), což je finanční regulátor a de facto centrální banka městského státu. „Zločinci odhalili slabá místa bank a rodinných kanceláří,“ říká jeden ze zástupců tohoto oboru v Singapuru, který si nepřál být jmenován. A dodal: „Jakmile to pronikne dovnitř, začne to téct proudem a kontaminovat celý systém.“
Kanclíky na 72 bilionů korun
Předloňský skandál je jen jedním z řady nedávných průšvihů, které přitáhly pozornost k využívání – a také možnému zneužívání – konceptu „rodinné kanceláře“, family office. Pod tímto pojmem se obecně rozumí soukromá firma, která poskytuje investiční a jiné služby bohatému jednotlivci nebo rodině. Ve většině zemí však není jejich působnost a právní struktura přesně definována.
V odvětví sloužícímu zámožným rodinám ke správě majetku a vyřizování právních a obchodních záležitostí dnes figurují firmy, jež vykonávají celou řadu funkcí od alokace aktiv přes filantropii až po služby typu venčení psů. V zásadě se rozlišují dva hlavní typy těchto firem: jednak jde o single family office pro jednoho investora či rodinu, jednak o multi-family office varianty, které se starají o investice a další záležitosti hned několika majitelů nebo celých rodin.
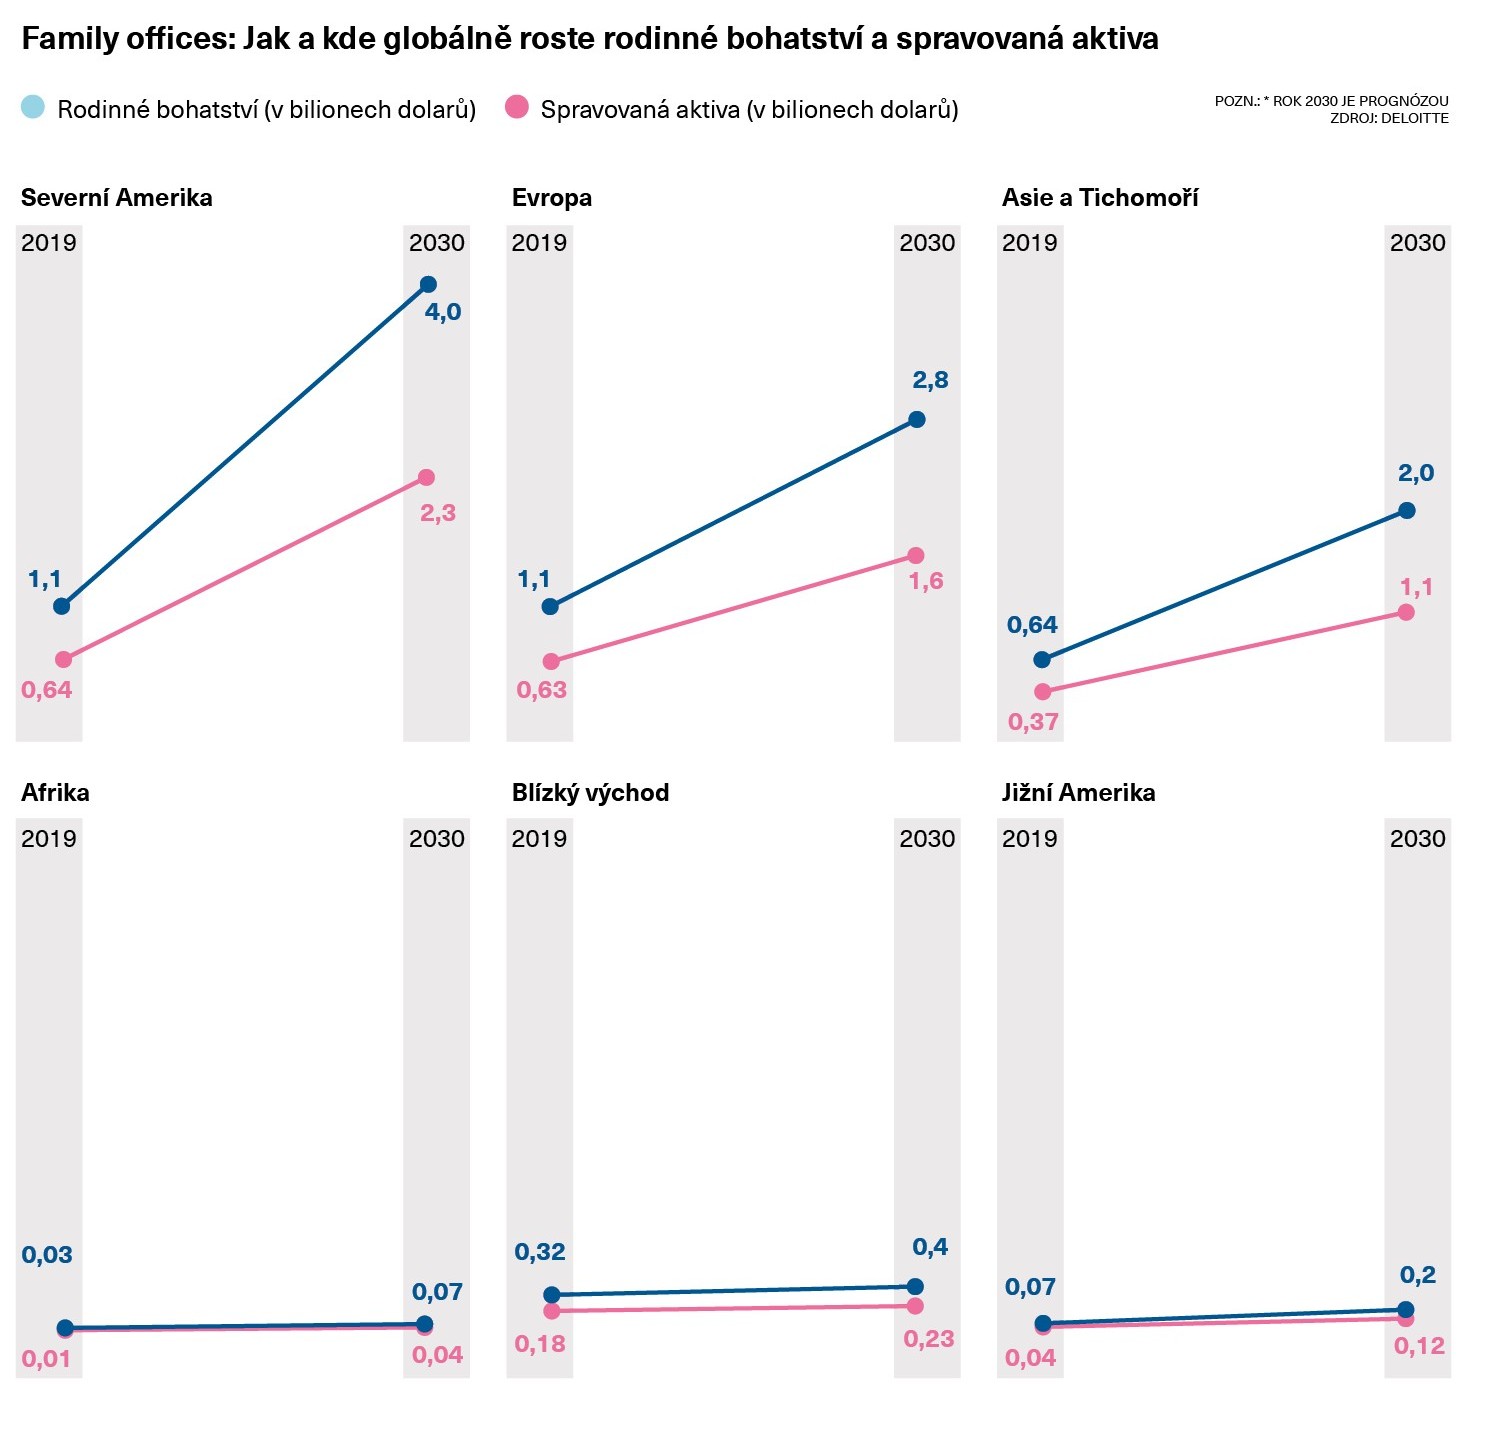
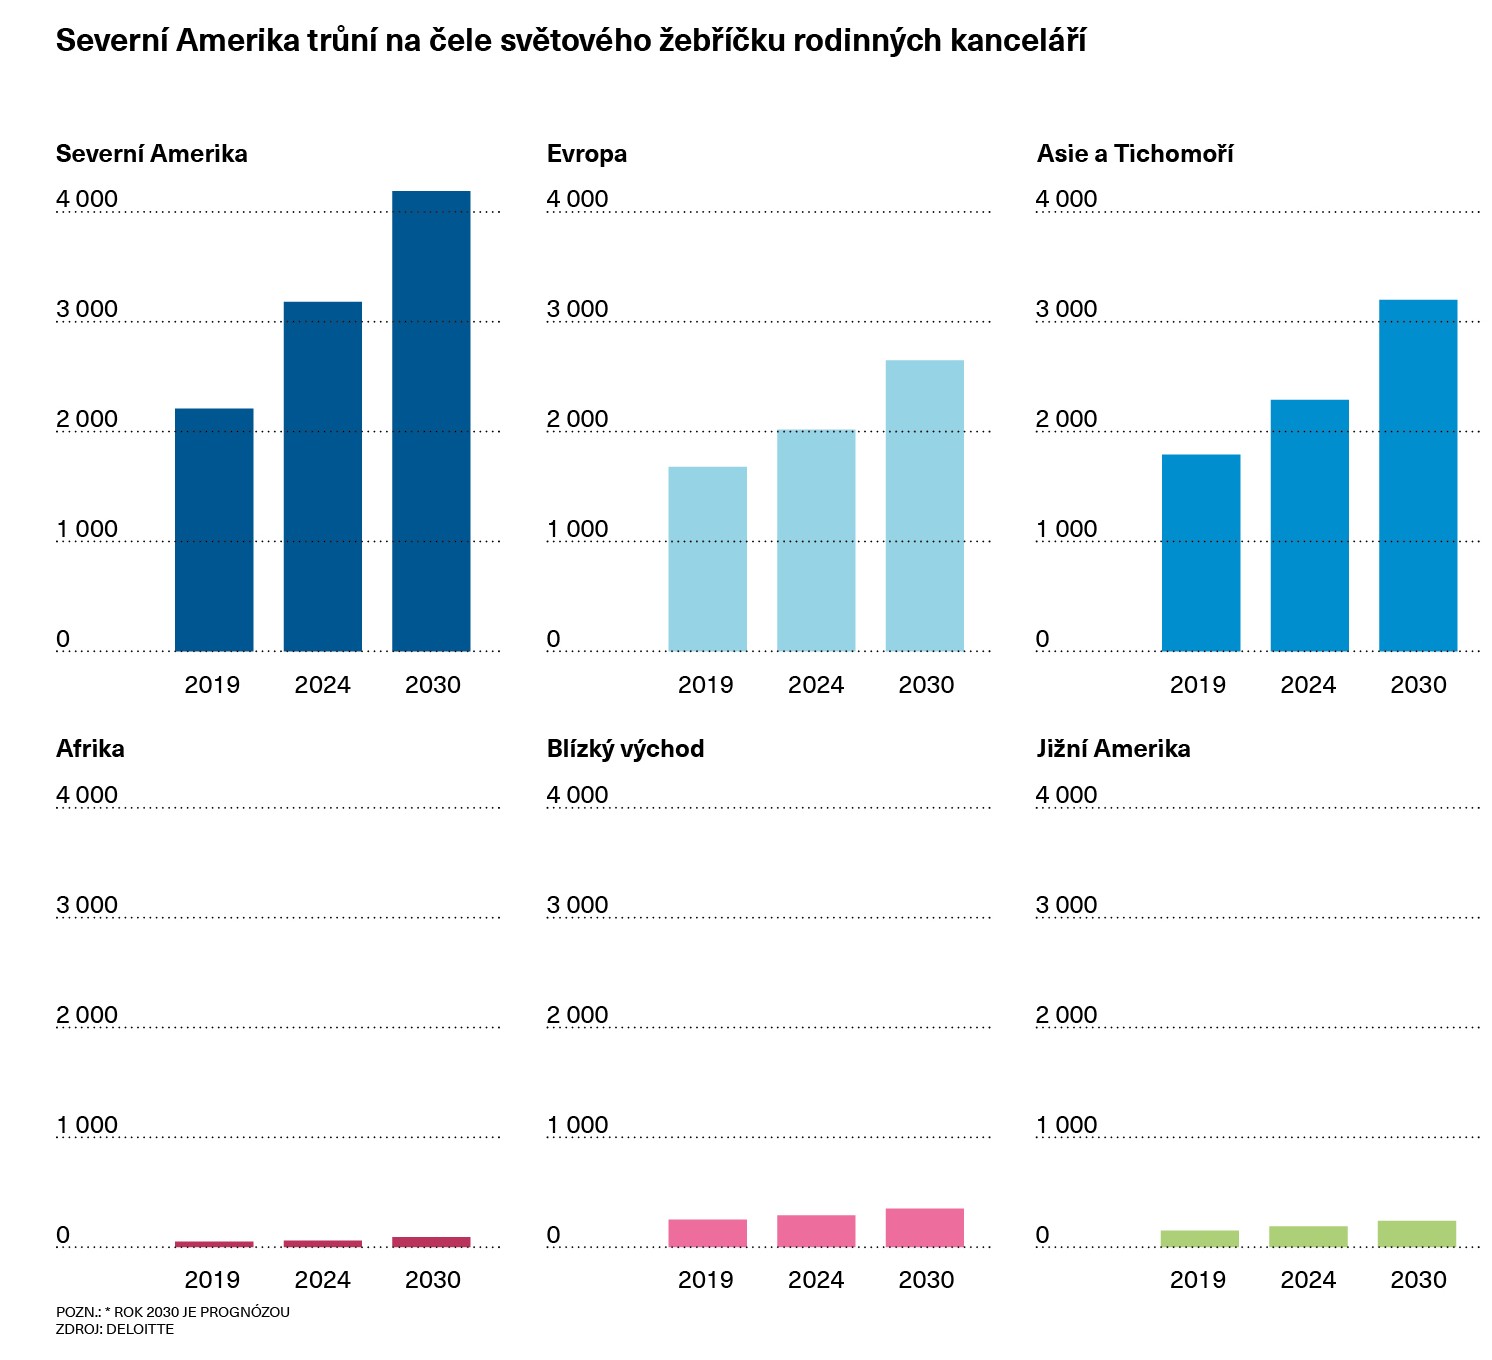
Dohromady přitom globálně spravují obrovské množství peněz – a jejich objem neustále roste. Podle odhadů analytické společnosti Deloitte působilo loni ve světě více než osm tisíc firem typu single family office, jež spravovaly aktiva v hodnotě 3,1 bilionu dolarů (tedy 71,5 bilionu korun). Do roku 2030 se má jejich počet dle odhadů zvýšit na téměř 11 tisíc, kdy budou mít na starost 5,4 bilionu dolarů (124,5 bilionu korun). Banka UBS loni provedla průzkum, jehož se zúčastnilo 320 rodinných kanceláří, a to s průměrnou čistou hodnotou majetku 2,5 miliardy dolarů (60 miliard korun).
Pro malé srovnání: podle údajů výzkumné společnosti HFR v roce 2024 globální odvětví hedgeových fondů spravovalo celkem 4,5 bilionu dolarů (104 bilionů korun). Podle singapurské vlády se jen v tomto státě počet single family offices do konce loňského roku zvýšil na dvě tisícovky, přičemž jen loni došlo k nárůstu o 43 procent. Společnost Deloitte odhaduje, že se jejich počet v Severní Americe do konce dekády vyšplhá na 4 200 – téměř dvojnásobek oproti roku 2019.
Pádící finanční sektor…
Rodinné kanceláře tak představují jeden z nejrychleji rostoucích finančních sektorů a zároveň jeden z těch nejméně prozkoumaných – či regulovaných. Pokračující celosvětová expanze těchto firem ale vyvolává stále více otázek o jejich přesném účelu i pravidlech, která by se na ně měla vztahovat.
Hongkongská ekonomika se stále potýká s problémy, a tak si tamní vláda stanovila cíl v přilákání nových rodinných kanceláří, jež s sebou mají přivést movité klienty. Ale i nedávný případ jednoho údajného podvodu v Evropě slouží jako varování před možným zneužitím konceptu „rodinné kanceláře“, který je třeba ve Spojených státech amerických kontroverzním tématem už někdy od roku 2021, kdy jakoby implodovala společnost Archegos Capital Management. I ta byla klasifikovaná coby rodinná kancelář, ovšem reálně fungující jako vysoce rizikový hedgeový fond. V americkém Kongresu se poté objevily návrhy na zpřísnění regulace těchto subjektů, ale nebyly schváleny. Dle některých kritiků mohou family offices ve finančním systému fungovat jako latentní zdroj rizik mimo dohled regulačních orgánů. A protože čerstvá Trumpova administrativa snižuje důraz na boj proti hospodářské kriminalitě, obavy z možného zneužití pravděpodobně ještě vzrostou.
Podle Chucka Collinse, ředitele Programu pro nerovnost a společenské blaho při Institutu pro politická studia ve Washingtonu, potenciál zneužití této struktury od neslavného pádu společnosti Archegos nezmizel. Rodinné kanceláře jsou „v USA neregulovanou kapitálovou kategorií“, říká Collins. Některé z nich fungují jako „vysoce rizikové investiční firmy shromažďující obrovské objemy kapitálu, který vkládají do nejrůznějších aktiv – bez jakéhokoli vykazování a dohledu“.
Kde se family offices vzaly
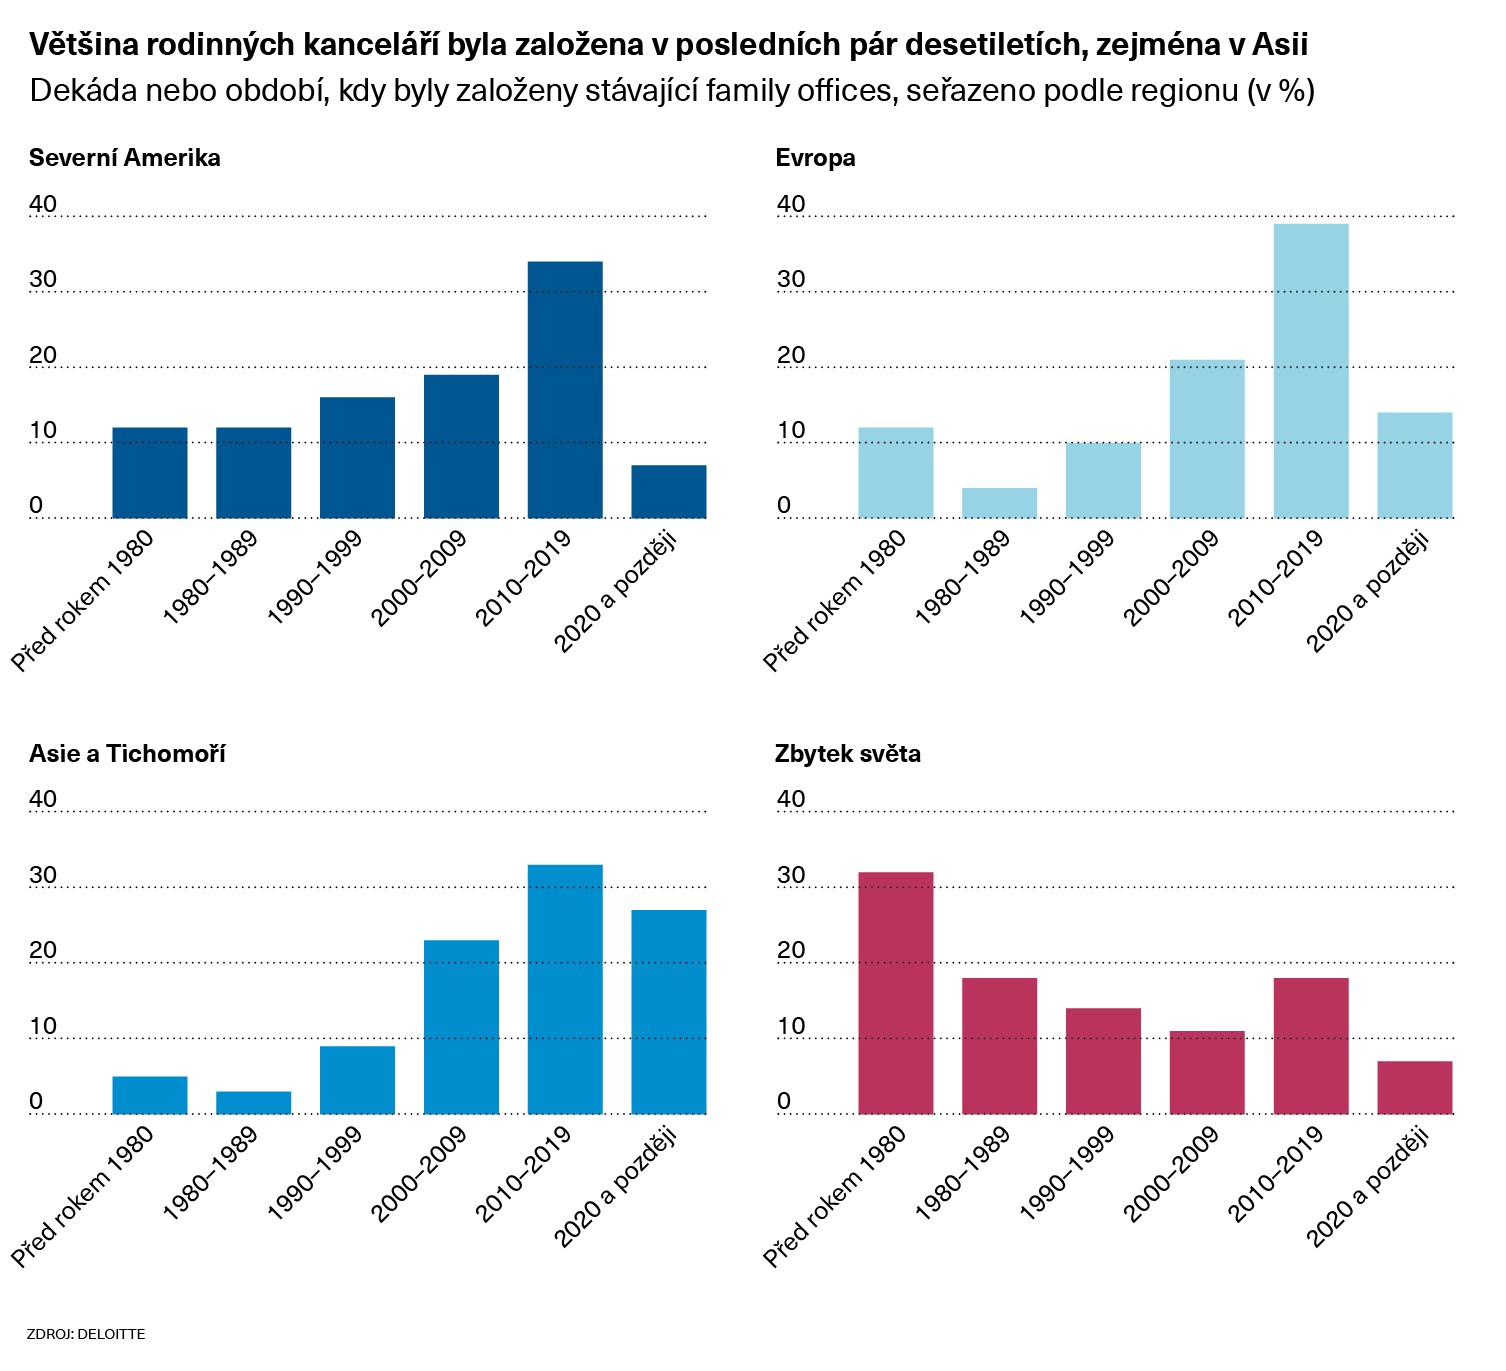
Traduje se, že první takovou „rodinnou kancelář“ zřídil již roku 1882 boháč J. D. Rockefeller, ačkoliv se jí tak tehdy neříkalo. Nabízela mu kompletní správcovské služby a díky ní mohl z jednoho místa řídit jak svůj podnik, tak spravovat komplexní rodinné investice. Podobný koncept převzaly posléze i další klany zlatého amerického věku, například Carnegieovi či Vanderbiltovi. Dnes jsou tyto formy správy majetku ještě běžnější, a to částečně v důsledku nárůstu operací generujících bohatství, jako bývá vstup firem na burzu nebo jejich prodej soukromému kapitálu, a to od devadesátých let 20. století, tedy včetně prvního technologického boomu.
Podle nedávného průzkumu mezi švýcarskými rodinnými kancelářemi, který provedla Univerzita v St. Gallenu, patří k základním funkcím těchto subjektů alokace aktiv, investování, účetnictví či reporting a řízení rizik. Polovina z nich nabízela také služby životního stylu, concierge a bezpečnostní služby. Pokud jde o zaměstnance, typické „rodinné kanceláře bývají obvykle velmi malé,“ řekl výzkumníkům investiční banky UBS bývalý šéf jedné takové (nejmenované) švýcarské firmy. Pětina dotázaných společností totiž zaměstnávala nanejvýš tři lidi a dvě třetiny z nich měly do deseti zaměstnanců. Některé extrémně bohaté rodiny však mají týmy čítající i stovky lidí. Firmy se více liší v úrovni profesionality.
Anglický soudní spor z roku 2024 upozornil i na případ Australana žijícího v Monaku, který pověřil svého instruktora jógy založením rodinné kanceláře v Londýně… Nick Warr, vedoucí mezinárodní skupiny pro soukromý majetek v advokátní kanceláři Taylor Wessing, k tomu říká: „V kontextu mnoha rodin z Blízkého východu máme na jedné straně například bývalého rodinného právníka, který má tři mobilní telefony a nyní funguje jako rodinná kancelář, a na druhém konci spektra stojí plně funkční rodinné kanceláře s řadou manažerů, lidmi věnujícími se životnímu stylu, vlastními právními službami i vlastním účetnictvím.“
Volné miliardy ke správě
Zatímco před dvaceti lety by jednotlivec k založení „řádně fungující rodinné kanceláře se všemi funkcemi in-house“ potřeboval majetek v hodnotě kolem 200 milionů dolarů (4,6 miliardy korun), dnes se toto číslo blíží třem až čtyřem miliardám dolarů (70 až 92 miliard korun), říká Warr. Rozdíl mezi privátní bankou a rodinnou kanceláří je jako mezi „konfekcí versus haute couture“, srovnává bývalý investiční manažer Jean-Baptiste Wautier, který v Londýně provozuje rodinnou kancelář – něco jako minifond a oddělení správy majetku v jednom. „Pokud si můžete dovolit svoji rodinnou kancelář, bude vždy už z definice lépe vyhovovat vašim potřebám,“ dodává. Vedoucí oddělení pro strategické klienty v UBS Michael Viana zase soudí, že „každá rodinná kancelář je odrazem rodiny nebo podnikání, kterému se věnuje, a také jejích potřeb“.
Vzhledem k tomu, že globální finanční centra soutěží o přilákání superbohatých, fungují rodinné kanceláře často jako jedno z lákadel. Pokud mají řekněme v Singapuru firmy typu single family office účet u regulované banky a splňují kritéria týkající se vlastnictví, struktury a beneficientů, mohou spravovat peníze, aniž by musely být regulovány jakožto správci fondů, kteří jsou pod větším dohledem. A pokud splňují další požadavky, jako je například určitá velikost a zaměstnávání lidí s příslušnou kvalifikací, mohou získat dokonce i daňové výhody. Významné daňové úlevy nabízí též Hongkong. Firmy typu single family office spravující majetek v objemu nad 240 milionů hongkongských dolarů (714 milionů korun) a splňující další kritéria nemusejí platit daň ze zisku. Profesorka Winnie Pengová, ředitelka Centra Rogera Kinga pro asijské rodinné podnikání a rodinné kanceláře při vysoké škole Hong Kong University of Science and Technology (HKUST), říká, že cílem tamní vlády je přilákat do konce letošního roku 200 nových firem. To podle ní vůbec není „konzervativní číslo“, míní, že tohoto cíle „mohou snadno dosáhnout“. V předešlém roce 2023 na tamním trhu působilo podle odhadů 2 700 rodinných kanceláří.
Nejen s daňovým zvýhodněním
Ve Spojených státech jsou tyto společnosti v zásadě regulovány zákonem o investičních poradcích, který vyžaduje registraci u tamní Komise pro cenné papíry. Podle takzvaného „pravidla pro rodinné kanceláře“ jsou však firmy sloužící pouze „rodinným klientům“ a vlastněné příslušnou rodinou z tohoto požadavku vyňaty, neboť rodina je považována za „finančně sofistikovanou a bez nutnosti ochrany, kterou má poskytovat zákon o poradcích“, uvádí se v pokynech zveřejněných specializovanou právní firmou Squire Patton Boggs.
I v Americe se rodinné kanceláře těší daňovým výhodám: za určitých okolností si mohou odečíst poplatky za správu investic, nájem a mzdy. „Jakmile výdaje dosáhnou jednoho milionu dolarů (23 milionů korun), potenciální daňové úspory se začnou blížit několika stovkám tisíc dolarů,“ uvádí zpráva UBS. Podobná situace s odpočty panuje i ve Velké Británii, kde podle odhadu z roku 2016 působí přibližně tisíc rodinných kanceláří, ač jsou spolehlivé údaje z povahy odvětví hůře dostupné.
Kromě daňových úlev existují i další důvody, proč může být založení kanceláře lákavé. Rodiny touží po „autonomii“, díky níž mohou sledovat vlastní strategii, líčí profesor financí a podnikání Lauren Cohen z Harvard Business School. A nezáleží, zda jde o investice do „hraničních aktiv“, jako jsou soukromý kapitál, soukromé úvěry či kryptoměny, nebo o směřování peněz do filantropie a investování se sociálním dopadem.
Podle zprávy UBS Global Family Office Report 2024 tato alternativní aktiva tvořila 42 procent portfolií, což je mnohem více než u běžného investování. Cohen dodává, že někdy hrají roli i méně hmatatelné důvody: „Existuje větší společenský tlak, protože to tak dělá více vašich přátel… A tak cítíte větší tlak, pokud vy žádnou rodinnou kancelář nemáte.“
Co přesně family office je
Mírná regulace rodinných kanceláří znamená, že není stanoveno, které firmy mohou takovou visačku používat nebo co se s ní rozhodnou dělat. Rutger Janse z Nizozemska čeká na soudní jednání ve věci jeho údajného podvodu ve výši čtyř milionů eur (sto milionů korun). Janse vybral peníze od investorů, aniž by je následně investoval, přitom se jako prezident a výkonný ředitel zřejmě neexistující společnosti Janse Capital Family Office přihlásil na nejméně tři oborové konference; Janse pro Financial Times uvedl, že se k případu nemůže vyjádřit, protože přelíčení stále neproběhlo.
Ve zmíněném singapurském případu z roku 2023 poskytly rodinné kanceláře závoj serióznosti pro praní špinavých peněz pocházejících z nelegálních online hazardních her. Podvodníci použili padělané dokumenty a přesvědčili banky, že prostředky pocházejí z čistých zdrojů, což umožnilo jejich převod do Singapuru – a správu rodinnými kancelářemi. Podle Sary Hamiltonové, jež v USA založila členskou organizaci Family Office Exchange, může vágnost pojmu vyvolávat zmatek. Za představitele firem se mohou vydávat i lidé, kteří reálně jen „prodávají nějaký (investiční) produkt“.
Cohen z Harvard Business School říká, že právě nedostatečná formální definice přivodila problémy v Singapuru a Hongkongu: „Kdokoli může říct, že pracuje pro Professor Cohen Family Office, která spravuje určitý majetek. A můžou takhle předstírat, vlastně jen poskytovat služby, díky čemuž se jim podaří proniknout k určité skupině lidí. Tím dochází k devoluci standardů,“ dodává. „Pokud vám nejde o daňovou výhodu, prostě fungujete normálně, tedy za předpokladu, že dokážete přesvědčit banky, aby vám zřídily účet,“ říká o singapurském případu Lee z IQ-EQ. Pengová z univerzity HKUST dodává, že v Hongkongu je situace podobná: určité definici „rodinné kanceláře“ musí vyhovět pouze ti, kdo chtějí daňové výhody, jinak může název používat kdokoli.
Zatímco někteří lidé tvrdí, že se tento termín občas používá nesprávně, manažer Wautier je příkřejší: „Nedomnívám se, že je zneužíván – myslím si totiž, že nebyl ani správně definován.“ Tento pohled s ním však ne všichni sdílejí. Významný právník, jenž vede londýnské fórum rodinných kanceláří, říká: „Musíme si uvědomit, že to není jen jeden aspekt, ale spousta rozličných aspektů.“ Řadu kritiků znepokojuje nedostatečná transparentnost rodinných kanceláří a obrovské částky, které spravují, a tak tvrdí, že jejich růst začíná regulačním orgánům, vládám i občanům způsobovat také problémy.
Bomba, která smázla banku
Například v USA tuto vážnou diskusi rozproudila imploze společnosti Archegos, kterou založil bývalý obchodník z Wall Street jménem Bill Hwang pro správu svého osobního majetku. Nakonec však fungovala jako vysoce rizikový hedgeový fond a v jednu chvíli spravovala více než 36 miliard dolarů (ohromujících 832 miliard korun). Když v roce 2021 přestala splácet dluhy, měli v ní věřitelé více než deset miliard dolarů. Jen banka Credit Suisse přišla o 5,5 miliardy dolarů (asi 127 miliard korun), což byl významný faktor, který o dva roky později přispěl k jejímu krachu. Hwang byl shledán vinným z podvodu a manipulace s trhem a odsouzen k osmnácti letům vězení. Vzhledem k tomu, že byla firma Archegos klasifikována jako „rodinná kancelář“, vyhnula se přísným požadavkům na zveřejňování informací a podvod zůstal nepovšimnut… Až bylo najednou příliš pozdě.
„Rodinné kanceláře se rozrostly do té míry, že jsou hluboce propojeny se zbytkem finančního systému,“ uvedla po tomto debaklu americká kongresmanka Alexandria Ocasio-Cortezová. „Jejich aktivity by mohly mít vliv na stabilitu našich finančních trhů,“ doplnila demokratka. Ve Sněmovně reprezentantů proto politička zvaná „AOC“ představila pozměňovací návrh zákona, podle kterého by se rodinné kanceláře spravující více než 750 milionů dolarů musely registrovat jako investiční poradci u Komise pro cenné papíry a hlásit své podíly. Návrh se však do zákona nedostal.
Nezisková koalice Americans for Financial Reform Education Fund kritizovala výjimky z regulace pro rodinné kanceláře v USA a loni napsala dopis řediteli Sítě pro vymáhání finanční kriminality (FinCEN), jež je součástí amerického ministerstva financí. Uvedla v něm, že definice „finanční instituce“ používaná ve FinCEN by měla zahrnovat rovněž rodinné kanceláře, protože „zdroje kapitálu“ řady z nich jsou „problematické“. A jako příklad organizace uvedla ruského oligarchu Viktora Vekselberga, jehož rodinná kancelář byla většinovým vlastníkem americké soukromé kapitálové společnosti a na kterého byly později uvaleny sankce kvůli jeho údajným vazbám na putinovský režim. Vekselberg však opakovaně tvrdil, že se na politických aktivitách Kremlu nijak nepodílel.
Příliš veliké hromady peněz?
Některé lidi prostě znepokojuje tak obrovské množství peněz a z toho vyplývající nebezpečí, jak ukázal spektakulární krach Archegosu. „Důvodem, proč (rodinné kanceláře) představují vyšší riziko, je, že jde o skutečně obrovské částky,“ říká Yishan Lee. „Mají více zdrojů pro praní špinavých peněz, a proto je obtížnější je odhalit. Takže když to bouchne, důsledky mohou být ohromně škodlivé.“
V návaznosti na singapurský skandál regulační orgán MAS zpřísnil definici „rodinných kanceláří“ a zavedl požadavek, že musí mít účet u regulované banky. Rovněž zpřísnil definici členů rodiny, kteří nově musejí mít společného předka pět generací zpět od nejmladšího člena. Indické úřady loni oznámily, že ve snaze zabránit daňovým únikům a odlivu kapitálu zasáhnou i proti family offices.
Někteří lidé z branže zastávají názor, že podobně by měly postupovat i USA a další jurisdikce. Ačkoli se pozměňovací návrh Ocasio-Cortezové z roku 2021 do zákona nedostal, ředitel Chuck Collins tvrdí, že rodinné kanceláře „by měly podléhat týmž nárokům na zveřejňování informací jako hedgeové fondy“ a také, že nad určitou velikost subjektu by měly Komisi pro cenné papíry poskytovat „informace o pákových obchodech, investicích a rizikových pozicích“. A ptá se naléhavě: „Jak velké jsou tyto zdroje investic? Získávají podíly v kritických odvětvích ekonomiky? Jak se vzájemně ovlivňují s veřejně obchodovanými společnostmi nebo se soukromými firmami?“ Navzdory tomu všemu se zatím zdá, že chuť ke změnám je malá, ať už v rámci sektoru, tak mimo něj. A navíc se kritici obávají, že za vlády Trumpovy administrativy bude tato chuť ještě menší. Nebezpečí jsou však nadále značná. Collins říká: „Za tři roky se možná budeme ptát, co jsou ty rodinné kanceláře zač a jak to, že kontrolují tak obrovský podíl ekonomiky? Proč na ně nikdo nedohlížel?!“
Josh Spero, Owen Walker, FT