Snění zadluženého kohouta
Francii nezachrání nový zbrojní investiční produkt. Musí se vrátit k silnějšímu hospodářskému růstu přes omezení zbytečných státních výdajů a snížení daní.
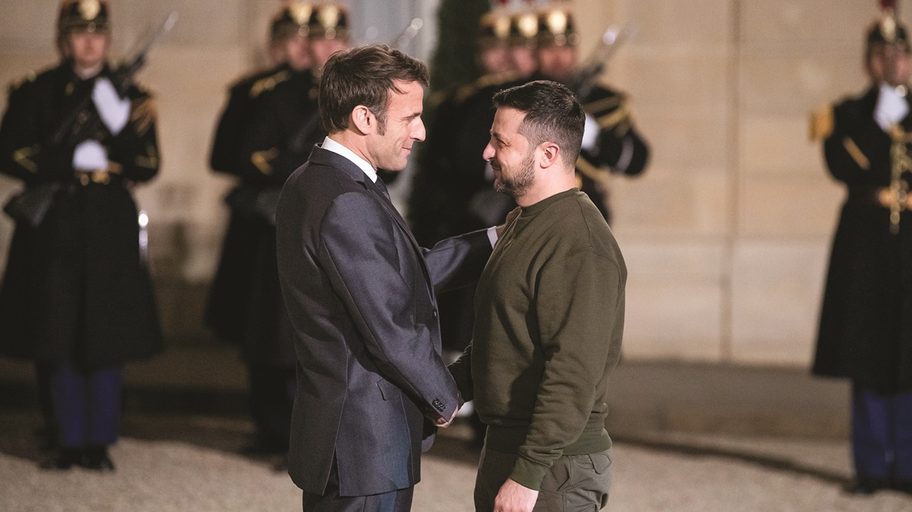
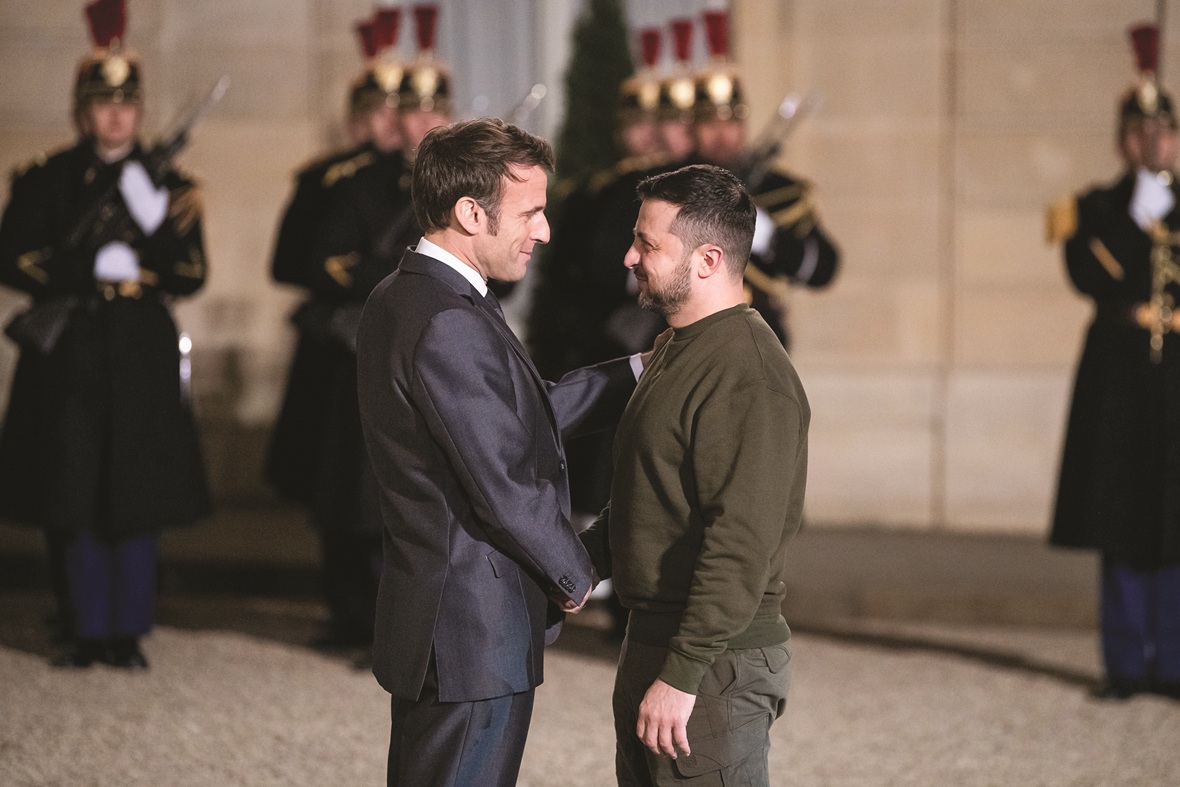
Francouzský prezident Emmanuel Macron připomíná chodící pokladničku. Koncem března bez většího zaváhání slíbil ukrajinskému prezidentovi Volodymyru Zelenskému další mimořádnou pomoc ve výši dvou miliard eur.
Tím jen potvrdil svou chuť znovu hrát co největší roli ve světové politice. Francie se opět řadí mezi hlavní tahouny evropského zbrojení. Macronova štědrost se však netýká pouze pomoci Ukrajině, ale i francouzské armády. Ta by měla získat 50,2 miliardy eur. Macron chce, aby v roce 2030 výdaje na armádu dosáhly 90 miliard eur. Opět lze hovořit o odvážném plánu. V Paříži se zdá, že Evropa má staronového vůdce, který ji chce vést. Macronovo vedení však opomíjí realitu francouzského státního rozpočtu.
Velmoc zadlužená až po uši
Podle Macronova chování by bylo možné nabýt pocitu, že stojí v čele státu s obrovskými přebytky státního rozpočtu. Realita je však jiná – Francie je zadlužená až po uši. Proto není jasné, jak chce Macron najít finanční prostředky na provedení svých velkých plánů. Už jen mimořádná pomoc Ukrajině ve výši dvou miliard eur se projeví v hospodaření státu. Macron svou rozhazovačností jen utvrzuje pověst prezidenta odtrženého od reality. Navíc je u moci více než sedm let a deset měsíců, a tudíž je z velké části zodpovědný za stav veřejných financí. Francii v aktuálním kontextu permanentní krize může mrzet, že Macron nevyužil svůj první mandát k velkým reformám, jež sliboval.
Měl jedinečnou příležitost – ve francouzském parlamentu disponoval většinou, užíval si velké podpory médií a důvěry lidí, kteří od „Mozarta finančního světa“ především očekávali, že dá čísla do pořádku. To se však nestalo. Naopak, Macron přivedl zemi k největšímu zadlužení od druhé světové války.
Francouzský deficit veřejných financí se nevrátil na předpandemickou úroveň. V letech 2018 a 2019 dosáhl 2,3, respektive 2,4 procenta HDP, díky čemuž Francie výjimečně splnila Maastrichtská kritéria. V prvním covidovém roce však veřejné finance utrpěly těžkou ránu v podobě schodku 8,9 procenta. Následující rok se snížil na 6,1 a naději přinesl rok 2022, kdy klesl pod 4,8 procenta. Tři roky poklesu naznačovaly sestupný trend, který se však nepotvrdil a v letech 2023 a 2024 deficit znovu přesáhl pět procent.
Výmluvy, že francouzská ekonomika se zotavuje z pandemického šoku, neobstojí. Macron se nemůže vymlouvat ani na boj s inflací, který ve skutečnosti zadluženým státům velmi pomáhá. Ve srovnání s disciplinovanějšími ekonomikami, jako je Německo, se Francie jeví žákem, který si domácí úkoly odkládá na neurčito. Francie však nezaostává pouze za Německem, ale například i za Itálií, které se daří krotit státní finance. Schodek italského rozpočtu v roce 2024 dosáhl 3,4 procenta HDP a letos by měl být ještě o něco nižší. Itálie by měla splnit Maastrichtská kritéria již v roce 2026, kdy chce mít schodek 2,8 procenta. Francouzští politici často upozorňují, že v důsledku zvýšení sazeb na euru vzrostly náklady na obsluhu francouzského dluhu. To je pravda, zatímco v roce 2020, v době extrémně nízkých sazeb, činily tyto náklady 30 miliard eur, o pět let později se odhaduje, že Francie zaplatí za
obsluhu dluhu více než 60 miliard. To je téměř o dvacet procent víc, než činí roční rozpočet francouzské armády. Macron, který dává na odiv své bankéřské dovednosti, musel vědět, že situace nízkých úrokových sazeb není dlouhodobě udržitelná. Jednou musel přijít návrat do reality. Možná počítal s tím, že tento okamžik nastane mnohem později, až nebude v Elysejském paláci. To se však nestalo a Macron se musí vyrovnat s velkými problémy.
Bez pořádku ve státních financích přivedou Macronovy sliby a další angažmá ve válce na Ukrajině Francii dříve či později k bankrotu. Francie těží ze společné měny euro. Bez ní by francouzská měna už dávno devalvovala a země by si nyní nemohla půjčovat za 3,4 procenta na deset let, tedy téměř o jeden procentní bod méně než USA. Z čistě racionálního hlediska je to nesmysl. Američané na tom budou za deset let pravděpodobně lépe než Francie. Za nízké úroky na svých dluhopisech může Francie děkovat Německu, které si stále drží relativně nízkou míru zadlužení kolem 62 procent HDP. To se však s příchodem nového kancléře Friedricha Merze může změnit. Růst německého zadlužení by měl dlouhodobý dopad. V důsledku vyznávání krátkodobé perspektivy však tato skutečnost Macrona nechává chladným. Pokud chce uskutečnit alespoň část svých plánů, bude muset vyřešit bezprostřední hrozbu – nezhoršení ratingu francouzského dluhu.
Zvláštní zpráva od agentury Fitch
V roce 2024 dvě hlavní ratingové agentury, Moody’s a S&P, snížily Francii ratingové hodnocení. Stejně měla učinit agentura Fitch, která se však nad Francií slitovala, i když ponechala výhled negativní. Všichni proto očekávali, že rating sníží v březnu. K velkému překvapení ale ratingové hodnocení podruhé nechala beze změny, tedy AA-. Výhled zůstal negativní. Zpráva agentury Fitch stojí za pozornost, protože reflektuje situaci většiny západních zemí. Francouzští vládní politici se sice chlubili úsporami 0,7 procenta HDP, ale u výdajů státního rozpočtu souvisely s ukončením protikrizových opatření. Navzdory snaze šetřit celkové výdaje znovu vzrostly, a to na 57,4 procenta HDP, nejvíc ze všech zemí s ratingem AA. V této prestižní skupině by proto Francie neměla zůstat. Její hlavní problém spočívá ve státních výdajích. Ani inflace, která pomáhá státu na příjmové straně, nedokázala tuto situaci zvrátit.
Agentura Fitch předpokládá, že francouzský deficit zůstane v roce 2025 5,4 procenta HDP. Jeho snižování bude problematické, zejména kvůli snížení prognózy růstu z 0,9 na 0,6 procenta HDP. Jde o dva problémy: jednak Francie vybere méně na daních, jednak jejím hlavním způsobem, jak plnit státní pokladnu, zůstává zavádění dočasných daní, u nichž je velká pravděpodobnost, že se stanou trvalými.
Bernard Arnault, nejbohatší Francouz a majitel módního impéria LVMH, si po návratu z Trumpovy inaugurace stěžoval, že v USA nyní podnikatele vítají a slibují patnáctiprocentní daň, zatímco Francie chce danit ještě více, čímž si zahrává s ohněm. Arnault sice popřel „zaječí úmysly“, ale existují velké francouzské firmy, například TotalEnergies, které zvažují přesun do USA.
Francouzský patriotismus má meze. Zatím se k tomuto kroku nikdo neodhodlal, ale pokud by některá z velkých francouzských firem odešla do USA, je pravděpodobné, že by takový krok spustil další odchody. Bude-li Francie chtít dodržet své nové zbrojní závazky, rozpočtové napětí se ještě zvýší. To je důvod, proč agentura Fitch považuje za velmi pravděpodobné, že celkové francouzské zadlužení dosáhne 120 procent HDP. To by byla druhá nejvyšší hodnota mezi státy s ratingem AA a zároveň více než dvojnásobek mediánu této skupiny. Řečeno jinak, ratingové hodnocení Francie je neudržitelné.
I když model agentury Fitch ukázal, že by mělo být Francii sníženo ratingové hodnocení, tento krok nenastal. Důsledkem snížení by byl růst úroků státního dluhu a zrychlení krize. V aktuálním kontextu zavádění cel Donaldem Trumpem či možného evropského angažmá na Ukrajině by otevření další fronty v podobě zadlužení nebylo nejrozumnější. Další hypotéza spočívá v tom, že agentura Fitch předpokládá parlamentní volby ve Francii ve druhé polovině roku. Pokud by posílily strany na okraji voličského spektra – ať už vlevo, nebo vpravo –, ratingové agentury jsou připraveny zvýšit tlak proti řešením z obvyklého rámce. Agentura Fitch by mohla prohlásit, že podle jejího modelu má Francie již teď nižší hodnocení, a proto není důvod odkládat jeho snížení. Nová francouzská vláda by se tak okamžitě ocitla pod tlakem finančních trhů.
Políčeno na úspory občanů
Lze namítnout, že tyto informace jsou známé a že Francie musí mít v záloze nějaký plán na financování zbrojních aktivit navzdory vysokému zadlužení. I kdyby Macronovo hnutí Obnova zázrakem udrželo parlamentní většinu nebo se dostalo do příští vlády, Macron přece musí vědět, jak získat dostatek finančních prostředků na zbrojení. Velkým lákadlem pro stát jsou úspory francouzských občanů. Podle Francouzské centrální banky dosahují 6 400 miliard eur, což nabízí rčení „zdroje tu jsou“. Největší podíl těchto úspor – více než dva tisíce miliard – tvoří penzijní fondy, do nichž každý měsíc přitečou tři až čtyři miliardy eur. Dalších šest set miliard eur leží ve finančních produktech Livret A a LDDS, což jsou v podstatě spořicí účty s daňovými úlevami. Další úspory Francouzů jsou uloženy v produktu Plan d’Épargne en Actions, obdobě českého Dlouhodobého investičního produktu. Tyto miliardy jsou lákavým cílem, ale jejich přesměrování by mohlo být politickou sebevraždou.
Hlavní myšlenkou francouzských politiků je vytvoření nového spořicího produktu, jenž by umožnil využít tyto finanční prostředky na zbrojení. Tento plán však má dvě trhliny. První jsou výnosy tohoto produktu. Například oblíbený Livret A nabízí roční úrok 2,4 procenta a nový produkt by musel být výrazně výhodnější. Druhá trhlina spočívá v tom, že Francouzi sice mají velké úspory, ale jsou již někde alokovány. Například penzijní fondy nakupují za získané peníze francouzské státní dluhopisy, čímž významně přispívají k tomu, že Francie má relativně nízké výnosy na svých dluhopisech. Pokud by část těchto penzijních fondů přesunula do zbrojních fondů, úroky by musely narůst. Francie by sice získala prostředky na zbrojení, ale musela by platit více za obsluhu svého dluhu. Jde prakticky o přelévání vody z jedné misky do druhé.
Jaké by bylo správné řešení pro Francii? Nezachrání ji nový zbrojní investiční produkt. Francie se musí vrátit k silnějšímu hospodářskému růstu. Cesta k tomu vede přes omezení zbytečných státních výdajů a snížení daní. Bez důrazných reforem se bude Francie nadále ekonomicky propadat. Masivní zbrojení krizi jen zrychlí. Macronovi zbývá málo času, aby dokázal, že jeho vize není jen drahým snem na dluh.