Spekulační mánie rozjelo leccos – i bicykl
Lidé zběsile investovali do spousty aktiv či komodit: nejen tulipánových cibulek v 17. století, ale i do cykloprůmyslu na přelomu 19. a 20. století. Bubliny mají své zákonitosti.
„Nic tolik nenaruší duševní klid a rozvahu člověka, jako když vidí svého přítele bohatnout,“ konstatuje ekonom Charles Kindleberger ve své dnes již klasické práci Dějiny finančních krizí (1978), jež se dočkala předloni i českého překladu v nakladatelství Klíč. To je lapidární vysvětlení elementárního mechanismu, který uvádí do pohybu hromadné manické chování na trhu označované jako „spekulační bubliny“. Ty spočívají v nerealistickém odhadování budoucích výnosů velkého počtu účastníků trhu a jako fyzikální bubliny mívají tendenci i tyto dříve – či trochu později – prasknout. Zanechají po sobě v lepším případě pachuť zklamání ze zmařených očekávání, stejně jako mýdlová bublina, jež hrála ve slunečním svitu duhovými barvami a náhle zmizela. V horším případě vyvolají společenské krize různé míry závažnosti.
Objektem finanční spekulace se přitom může stát v podstatě cokoli. Dějiny nám jasně ukazují, že se již týkaly bezpočtu komodit a aktiv, a nepochybně se v budoucnu objeví i další sféry, jak se bude dále rozvíjet technologický pokrok. Rozhodující nebývá ani „závažnost“ či důležitost komodity. Pověstné tulipánové cibulky, které způsobily spekulační horečku v Holandsku třicátých let 17. století, se již staly v učebnicích ekonomie klasikou. Tehdejší tulpenmanie, kdy ceny jediné pěkné cibulky dosahovaly stovek guldenů a též se dražily, bývá považována za první či alespoň za jednu z prvních typických bublin, jichž bychom pak v následujících staletích až do dnešních dní nalezli vyšší desítky – a to počítáme opravdu jen ty významnější. Jak se nafukuje bublina O většině z nich, zvláště o těch časově vzdálenějších, slyšel – kromě specialistů v oboru historie a ekonomie – zřejmě jen málokdo. Nelze říci, že by se krizemi lidstvo nedokázalo poučit; spíše trh je natolik dynamickým prostředím, že v odpovědi na každou regulaci pravděpodobně vygeneruje nějaký nový instrument, s nímž se dosud nepočítalo.
Známe dobře i pravidelnosti, jak se bubliny spekulace vyvíjejí. Ceny aktiv, když příliš velké množství účastníků trhu spekuluje na jejich další růst, se náhle zastaví, následuje prudký propad a útěk k hotovosti. Takový krach se však v konkrétním případě nesnadno předpovídá, a to i při vynikajících znalostech ekonomické teorie.
Ani množství informací o vývoji cen, úvěrů i obecných podmínkách podnikání na trhu není žádnou zárukou. Příznačně Roger Babson, jenž je ikonickým autorem v oboru investic díky knize Business Barometers (1909), předvídal velký burzovní krach již o rok dříve, než skutečně na podzim 1929 nastal. A Irving Fisher, velký učitel mnoha dnešních amerických klasiků makroekonomie a brilantní teoretik ekonomických krizí, zase za velké deprese třicátých let o své investice přišel.
O nic snadnější není ani odhad načasování zásahu centrální banky či jiného aktéra nadaného mocí pro takovou intervenci do trhu, na němž zavládne panika. V abstraktní rovině se vše jeví relativně jasně. Krize je „kreativní destrukce“, která způsobuje ozdravné čištění trhu. Je rovněž prospěšné, když z trhu zmizí nesolventní hráči. Pokud však krize trvá příliš dlouho, nedostatek úvěru, který způsobila panika mezi věřiteli nyní neochotnými zapůjčovat svá aktiva, může stáhnout ke dnu i perspektivnější a solventní firmy.
Co všechno mívá vliv
Nežijeme však ve světě čisté ekonomické teorie a do rozhodování vlád a centrálních bank vstupuje velká řada dalších faktorů, které je pro udržení stability existujícího společenského systému žádoucí brát v potaz. Výstižně je shrnuje anglická fráze „too big to fail“ (tedy „příliš velké na to, aby padlo, nechalo se zkrachovat“). Dopady případných krachů velkých koncernů na celou společnost lze jen stěží dohlížet, ať již vezmeme v úvahu rozpad dodavatelských řetězců, růst nezaměstnanosti a další nejistoty na trhu.
V tomto okamžiku už přichází ke slovu spíše státnická moudrost než znalost ekonomie. Kdy zasáhnout, aby to nebylo příliš brzy a problémy zásah jen neprohloubil? V jaké míře zasáhnout, aby pomoc byla efektivní? A které hráče nechat padnout z „výchovných důvodů“ a které třeba i podpořit?
V dlouhé časové perspektivě nám patrně největší nejistotu vyvolávají rychlé technologické změny, jež dnes zakoušíme s rozvojem umělé inteligence (AI). Jde o natolik komplexní transformaci s mnoha dopady, že již léta užívané označení průmysl 4.0 – čtvrtá průmyslová revoluce – je na místě. Nové progresivní technologie bývají tradičním objektem spekulací; budování moderní infrastruktury v podobě plavebních průplavů či železnic způsobilo v minulosti – především v 19. století – nejednu spekulační bublinu, kdy investoři ztratili hlavu a pak i své peníze. Automobilový průmysl ve dvacátých letech 20. století nebo firmy spojené s rozmachem a boomem internetu v devadesátých letech byly analogiemi téhož.
Dle některých teoretiků hospodářských cyklů, jako byli Simon Kuznets či Nikolaj Kondratěv, jsou to právě technologické změny, jež způsobují dlouhodobé ekonomické vlny. Představa technologického pokroku jako nezastavitelné a jasně nasměrované lokomotivy dějin zdánlivě eliminuje nejistoty. Zdá se, že být součástí budování infrastruktur a standardů „nového věku“ nepřináší žádná rizika. „Patří-li budoucnost aluminiu“, jak praví klasik, pak investice do zpracování bauxitu nemůže zklamat. A žádná cena není dost vysoká! Leckdo se však na cestě plné zákrut a nesnází věru šeredně popálí, jak ukazují právě i dějiny spekulačních bublin.
Éry revolucí i splaskávání
Na myšlenky výše citovaných klasiků navazuje mezi jinými i britsko-venezuelská ekonomka Carlota Perezová, autorka knihy Technological Revolutions and Financial Capitals (2003), jež nese v originále i podtitul „dynamika bublin a zlatých časů“. Domnívá se, že bublinové epizody konjunktury a propadu jsou přirozenou součástí vývoje tržní ekonomiky ve vztahu k zásadním technologickým změnám. V návaznosti na schumpeterovské pojetí inovací jako klíčové proměnné v pozadí hospodářského růstu a dynamiky finančních trhů se v koncepci vztahu technických revolucí a kapitálu zabývá rovněž příčinami spekulačních bublin.
Podle jejího názoru se v moderní době (tedy od konce 18. století) každých přibližně padesát až šedesát let prosadí zásadní inovace, jež otevře nové investiční příležitosti a na jejímž základě se rozvinou nová výrobní odvětví. Cykličnost spočívá v opakujícím se vzorci: nejprve rizikový kapitál podpoří vznik a rozvoj novinek, ve druhé fázi se nafukuje bublina (zejména prostřednictvím finančních inovací jen nepřímo souvisejících s novou technologií a výrobou), poté pod společenským tlakem nadchází moment zesílené regulace i praskání bublin. Čtvrtou a finální fázi cyklu charakterizuje nalezení souladu mezi společenskými, technologickými a finančními změnami; inovace již přestává být extra investičně zajímavá a finanční trhy se zaměřují na jiné dosud neetablované technologie – a už zase startují další cyklus.
V dějinách průmyslové společnosti tak můžeme sledovat opakované praskání „technobublin“ – nejedná se ovšem o železné pravidlo. V určitý moment kupci masivně investují v očekávání budoucích zisků kalkulovaných nikoli na základě reálné výkonnosti dané společnosti. Cílem spekulativního kapitálu nafukujícího bublinu se však technologické inovace stanou, jen když slibují vzhledem k nastaveným regulačním mechanismům vysoké a rychlé zisky. Dalším předpokladem pak jsou uvolněné měnové podmínky, které poskytují dostatečné zdroje pro rozvoj bubliny a dále prohlubují oddělení tržní ceny od hodnoty, tedy akcie od fundamentu. Perezová tak v posledních třech stoletích, kdy můžeme hovořit o existenci moderní ekonomiky, identifikovala pět hlavních technologických revolucí spojených s bublinami, často souvisejících s dopravou a energetikou: průplavy a vodní energie (1770), železnice a pára (1830), ocel a elektřina (1875), automobily a ropa (1920) a informační i digitální komunikace (1970). Samozřejmě bychom dále mohli hovořit o známých technologických bublinách, které se objevily s určitým zpožděním za technologií samotnou, jako byly britské železniční mánie, které udeřily v několika fázích kolem poloviny 19. století (a ve kterých se spálil třeba i vědec Charles Darwin), nebo zmíněné a dosud v živé paměti přežívající internetové horečky typu dotcom či americké „roaring twenties“ spojované zejména s rozvojem automobilismu.
Až příliš přihuštěná kola
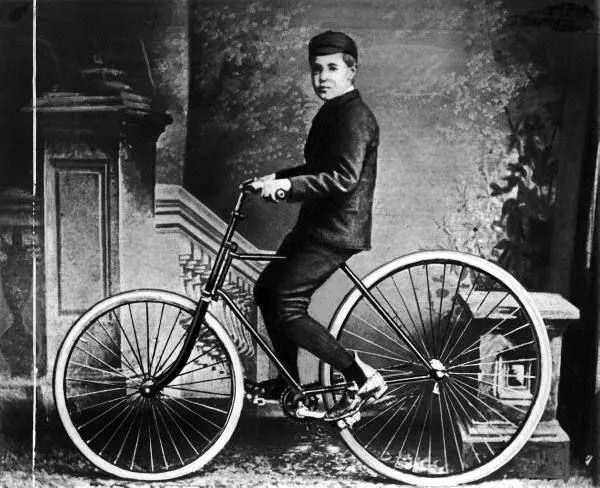
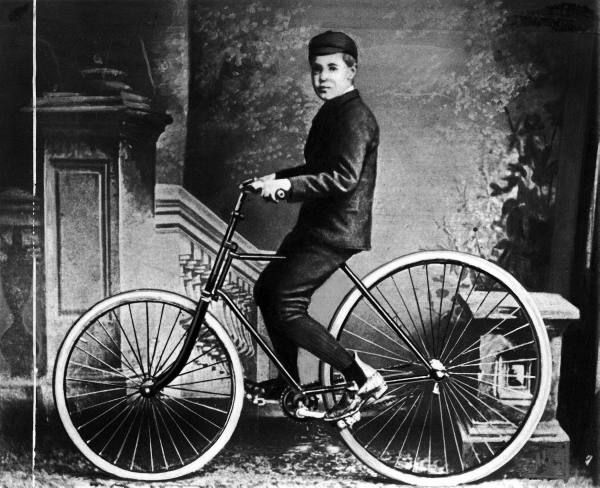
Máme však k dispozici i plejádu spekulačních bublin spjatých s technologiemi, které již zavál prach. A přesto se v nich ukazuje týž mechanismus. Jedna z nich byla spojena i s vynálezem moderního jízdního kola v závěru 19. století. Kolo sice svým dosahem neznamenalo nějakou přelomovou společenskou změnu, spolupodílelo se však na výrazném nárůstu osobní mobility. Kostitřasům a velocipédům odzvonilo v polovině osmdesátých let, kdy série inovací dala vzniknout standardnímu modelu stroje se dvěma stejně velikými koly, tehdy nazývanými „bezpečnostním bicyklem“: a to s pedály, s řetězovým pohonem zadního kola, řiditelným předním, kosočtvercovým ocelovým rámem a celogumovými plášti.
Jaký byl rozjezd? Svižný. V polovině devadesátých let 19. století pak odstartoval boom cyklovýroby. Na trh přišly i cyklodoplňky (jako světla a blatníky) a Frank Bowden vylepšil brzdný systém svými lanky. Především se však objevily pneumatické, vzduchem plněné pláště. Byť jejich vynález spadal již do první půle 19. století, až ve spojení s „bezpečnostním bicyklem“ se staly standardem. A právě příběh Dunlopových pneumatik ilustruje bublinový charakter celé cyklománie. John Boyd Dunlop svůj vynález (1888) převedl výměnou za podíl do firmy dublinských podnikatelů, v jejichž čele stál William Harvey du Cros. Záhy však ztratil nárok na patentová práva. Přesto finančník a cyklista du Cros díky svým finančním znalostem úspěšně uvedl akcie společnosti na burzu – a následně v roce 1895 firmu prodal za tři miliony liber spekulantovi Ernestu Terahu Hooleymu.
Ten vnímal symbolický potenciál bicyklu – a neváhal jej využít. Přeplatil požadavek du Crose a spol. o dvacet procent s pomocí bankovních úvěrů. Zřejmě si přitom nebral zrovna servítky: některé dobové prameny hovořily dokonce o „agresivním převzetí“. Následně v roce 1896 na burze získal za akcie firmy téměř dvojnásobek; čistý zisk tak představoval více než dva miliony liber za pár měsíců. I díky Hooleyho agresivní kampani, kdy dary uplácel redaktory finančního tisku a na stranu bicyklu prostřednictvím míst ve správních radách lákal vlivné celebrity i členy aristokracie, se kolo během roku 1895 stalo z excentrické zábavy normou. Jak tehdy glosoval text v Cassell’s Family Magazine: „Sotva by bylo přeháněním říci, že v dubnu byl člověk na kole považován za výstředníka, zatímco koncem června byli výstřední ti, kteří na kole nejezdili.“
Na kole k lepším zítřkům!
Kolo, tehdy již bezpečné a s pneumatikami, navíc i poměrně pohodlné, se v očích britské společnosti stalo nejen symbolem pokroku, ale i nástrojem emancipace zejména středních tříd. Slibovalo nahradit drožky a fiakry, osvobodit úředníky, kněží či učitele a obchodníky od závislosti na jízdních řádech vlaků. Bicykl se stal symbolem svobodné budoucnosti a zdálo se, že je jen otázkou času, kdy na kolech budou sedět i všichni opěšalí uživatelé ulic.
Kdo kolo sám nevlastnil, pronajímal si ho na bázi týdenních plateb; na kolech se fotografovali politici a cyklisté se objevovali v literárních textech Arthura Conana Doyla či Herberta G. Wellse. A Hooleyho dechberoucí profit inspiroval zástupy následovníků. Jen v roce 1896 vzniklo ve Spojeném království přes 300 nových výrobců kol, z nichž ti největší vyráběli přes tisíc strojů týdně. Roční výroba dosahovala 750 tisíc kusů, tedy nárůst přes 400 procent. Vztah inovací a kapitálu se pak odrážel v tom, že většina firem se pokoušela prosadit s vlastními patenty – jež by snad v budoucnu zajistily postavení na trhu, ale nejprve pomáhaly získat důvěru investorů. Roku 1896 spadalo patnáct procent všech udělených patentů v Británii do cyklistických oborů! I ty z nich, které byly vážně míněnými pokusy, však rychle zastarávaly a mizely.
Kapitál investovaný v cyklistickém průmyslu vzrostl dle historika Williama Quinna z necelého půl milionu liber v roce 1888 na dvojnásobek k roku 1895. O dva roky později však dosahoval již závratné výše 19,6 milionu liber. Nízké úrokové sazby Bank of England (diskontní sazba klesla 1894 na historicky nejnižší hladinu dvou procent) ještě pomohly přifouknout bublinu. Jen roku 1896 vstoupilo na burzu 363 podniků a v prvních šesti měsících dalšího roku ještě 238 firem v oboru. Prostřednictvím akcií dokázaly získávat více investorů a s cenou jedné libry za kus se staly dostupnými i pro běžné Brity.
Chvíle, kdy vše prasklo
Nikdo ovšem nestačil na Hooleyho. Po dřívějším úspěchu s Dunlopovými pneumatikami dokázal jen během tří let získat 18,6 milionu liber pro 26 cyklistických společností. Na svůj strop narazil Hooley i celý trh s cykloakciemi již na jaře roku 1897. Do července propadl asi o pětinu a do konce roku klesl široký index akcií cyklistických firem za pouhých devět měsíců zhruba o 40 procent. Přituhovalo. Tržní hodnota (firem) se snížila o patnáct milionů liber a některé akcie se staly téměř neprodejnými. A pád pokračoval. I v následujícím roce a na jeho konci již ztrácel asi 70 procent hodnoty z dob svého vrcholu… Na dno pak ceny dopadly roku 1900. Krachy postihly mnohé z firem kotovaných na burze; mnohé se restrukturalizovaly či změnily obor podnikání. A více než dvě třetiny opustily odvětví nebo ukončily činnost.
Co krachy způsobilo? Prvotním důvodem byl zřejmě náhlý příval levnějšího amerického dovozu. V reakci britští výrobci snížili ceny, a tedy i vlastní zisky. Jelikož se zprávám z cykloodvětví věnovaly v období boomu v každém vydání na speciální straně i Financial Times, problémy nezůstaly utajeny. I sám promotér Ernest Terah Hooley zkrachoval. V roce 1898 odhadl list Pall Mall Gazette, že hodnota firem, v nichž působil, klesla o více než polovic a investoři přišli celkem téměř o pět milionů liber. Částečně za to mohlo Hooleyho podvodné chování, ale bublina v odvětví výroby jízdních kol nebyla pouze jeho dílem. Víra v novou technologii a dnes již možná nepochopitelný entuziasmus společnosti pro něco tak banálního, jako je jízdní kolo, mu usnadnily práci. Ochotu investovat do cykloprůmyslu totiž nelze vysvětlit bez přihlédnutí k faktu, že se jednalo o první masově vyráběnou a všeobecně dostupnou technologii osobní spotřeby – o dekády předcházející auta či domácí spotřebiče.
Cyklistika jakožto průmyslový obor však v Británii s prasknutím téhle bubliny nezemřela. Oblast Birminghamu a Coventry, kde se většina výroby nacházela, se postupně stala kolébkou motorismu ve Spojeném království. Výrobci, kteří přežili – nejen Dunlop Pneumatic Tyre, ale také Hooleym vlastněný Humber či Raleigh – nadále kontrolovali domácí trh a před první světovou válkou se výrazně prosadili i na globální úrovni. Ale to už je jiný cyklus.
Jiří Janáč, Jakub Rákosník, autoři jsou hospodářští historici, působí na Filozofické fakultě UK