Spořím, tedy Čech
Biliony korun zůstávají dlouhodobě na bankovních účtech českých domácností. Češi se zajišťují úsporami skoro nejvíce ze všech v Evropě. A peníze pak chybí reálné ekonomice k růstu.
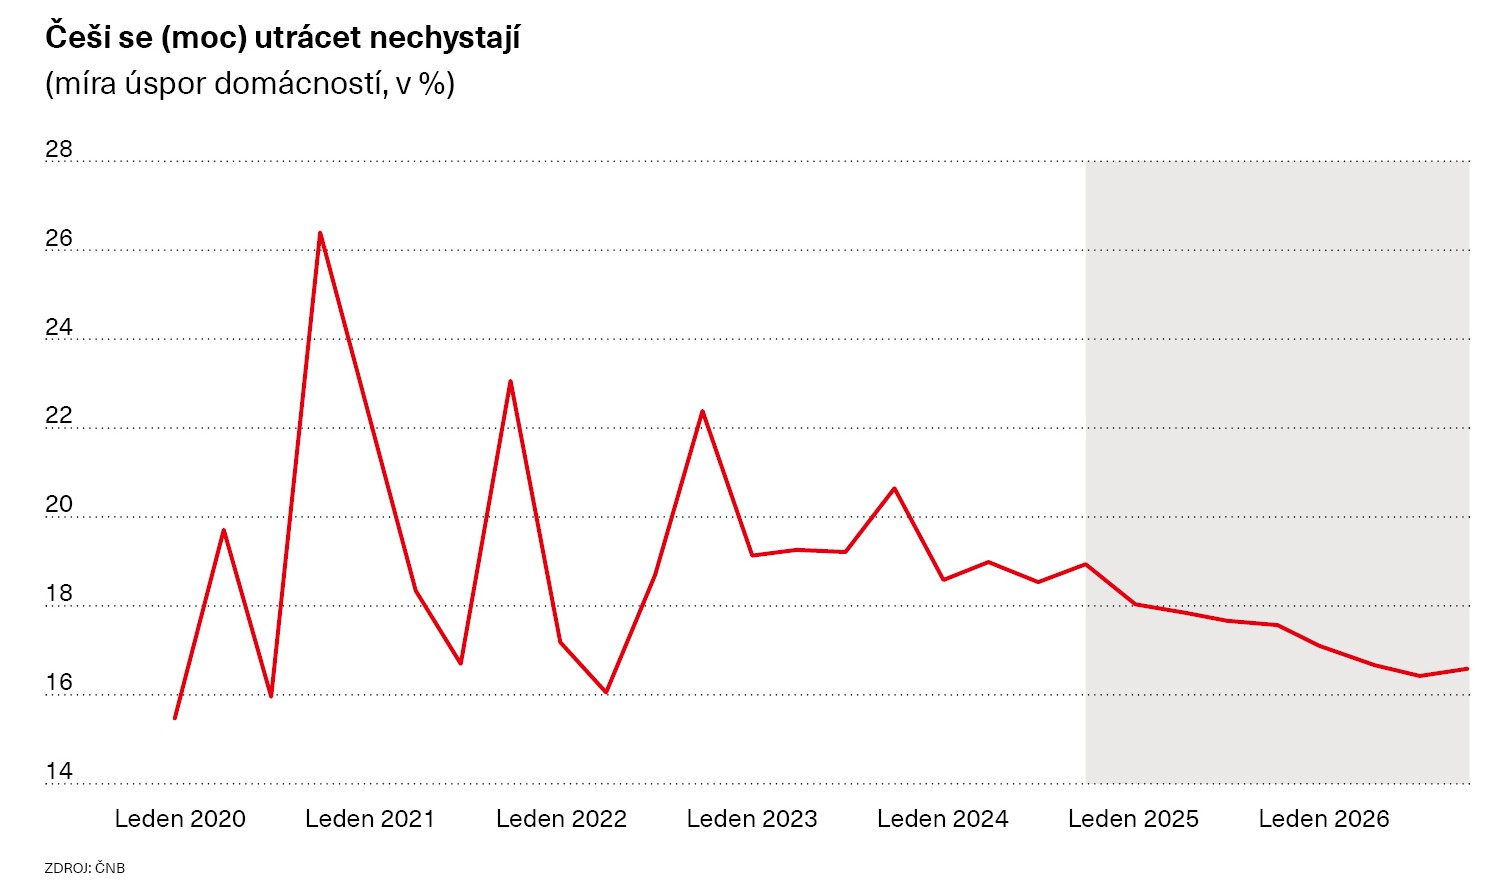
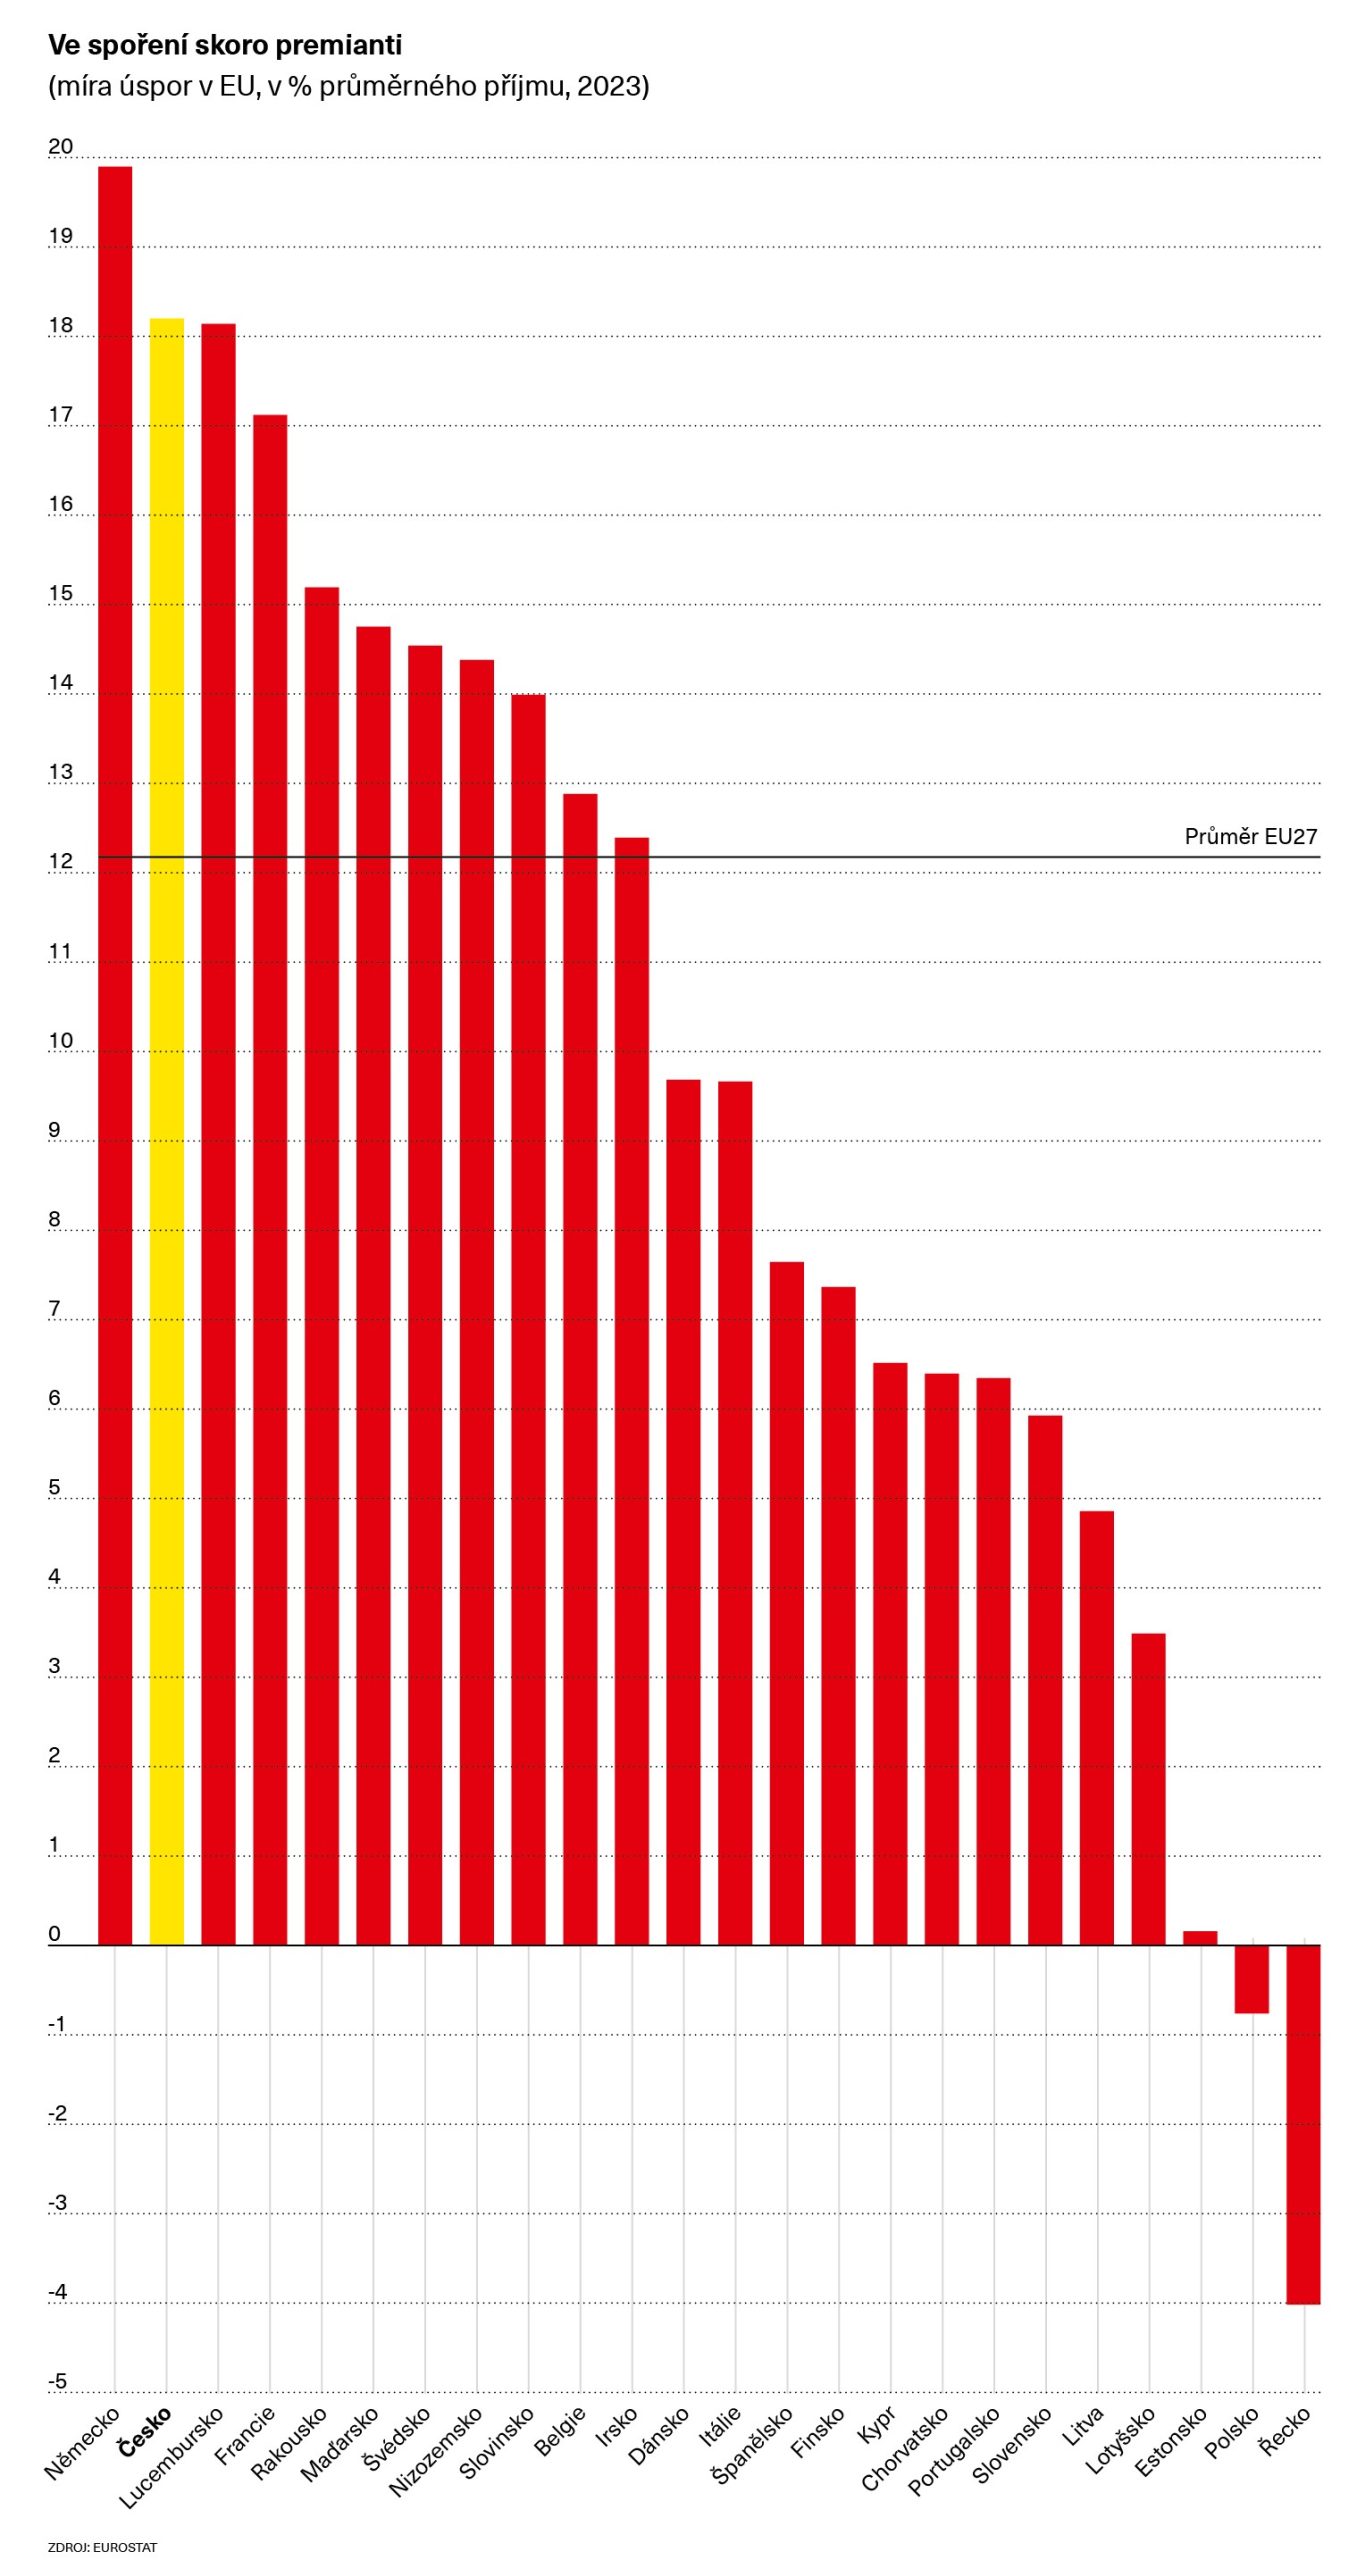
Za všechno prý může covid-19. Pro českou společnost to byl takový šok, že domácnosti prakticky přestaly utrácet a prudce zvýšily úroveň svých úspor, které se dnes blíží k hranici čtyř bilionů korun. Podobně zareagovala celá Evropa, ta však po konci pandemie zase začala utrácet. České domácnosti naopak pokračovaly ve vyšších úsporách. Ze zemí Evropské unie to byla jediná, vlastně druhá výjimka. Tou první byli Němci, kteří odkládají skoro pětinu svých příjmů takzvaně na horší časy. Jako by si obě společnosti zvykly žít v krizovém módu a už se z něj nepřepnuly zpátky do běžného normálu.
Ke covidu je samozřejmě nutné přidat i další krize, rozpad dodavatelských řetězců, kolaps energetických dodávek a cen, inflaci, válku na Ukrajině. Ty samé události zasáhly negativně i ostatní evropské ekonomiky, ale nikde se do spoření nepustili tak jako v Česku a v Německu. Statistiky dokonce ukazují, že v Řecku nebo sousedním Polsku domácnosti nešetří vůbec a jedou ekonomicky fakticky na jakýsi překlenovací úvěr.
Už si ty opasky povolme
Fungování v krizovém módu, do něhož upadla česká společnost, je tak trochu začarovaný kruh. „Lidé se bojí, proto spoří, a protože vědí, že prožívají horší časy, očekávají zase to horší a šetří raději dál. Tím, že šetří, ale vlastně způsobují ekonomice to, že se nedaří. Je to takové sebenaplňující se proroctví,“ vysvětluje ekonom společnosti Deloitte a bývalý poradce české hlavy státu David Marek. Skutečnost, že se nejvíce šetří právě v Německu a v Česku, mimo jiné velmi přesně koresponduje s tím, že se těmto dvěma zemím – ekonomicky těsně propojeným – dlouhodobě moc nedaří (Německo už dva roky mírně klesá). Chybí nové výnosné investice a domácnosti šetří – ekonomická třaskavina, nejhorší kombinace vůbec.
Pavel Peterka, hlavní ekonom XTB, vidí příčinu velkého sklonu k úsporám ve smýšlení českých domácností, jež jsou v oblasti rodinných rozpočtů dost citlivé a prakticky okamžitě reagují na nejistotu zvýšením míry úspor na úkor spotřeby. Připravují si tím finanční polštář na případné problémy a déle jim potom trvá, než se zase odhodlají utrácet. „Historicky jsme viděli, že česká ekonomika měla pomalejší restart než v sousedních zemích v období po finanční krizi z let 2008 a 2009, ale i třeba v období po pandemii. Jedním z důvodů byla neochota domácností zvýšit svou spotřebu z opatrnostních důvodů, protože český spotřebitel potřebuje ve srovnání třeba s tím polským více přesvědčování, že horší časy pominuly,“ říká ekonom Peterka. Hned však připomíná, že dopady krize, tedy výše inflace, pokles reálných mezd, vysoká cena energií, byly v Česku opravdu obrovské: „Téměř všechny země EU od roku 2019 trpěly podobnými problémy jako my. V Česku byl ale ten mix problémů jeden z nejpřísnějších. I proto jsme tady viděli nejhlubší propady reálných mezd a nejpomalejší návrat reálných mezd na předpandemické úrovně, který bude vyrovnaný pravděpodobně až v dalším roce. Horší situace ve srovnání se zahraničím dotlačila Čechy k razantnějšímu utažení opasků a vyšší míře úspor ve srovnání se zahraničím.“ Když se k tomu přičte tradiční české konzervativní smýšlení o rodinných rozpočtech, je vysvětlení, proč máme tak vysokou míru úspor ve srovnání s průměrem EU, na světě.
Češi a Němci, spořílci
Možná jde opravdu o hlubší psychologický faktor. Zatímco Poláci mají větší sklon k investicím a nebojí se zadlužit, v Německu a v Česku, které nejen vypadá, ale také se často chová jako sedmnáctá spolková republika, se tradičně šetří všude. „Ono to souvisí nejenom s mírou úspor, ale i s neochotou se efektivně zadlužovat. Když se podíváte, které země hospodaří s relativně rozumným zadlužením, jsou to v západní Evropě Němci, ve střední Evropě Češi. Určitý konzervatismus vládne i tady,“ soudí ekonom Marek. To vše se podepisuje i na celkovém ekonomickém chování lidí ve společnosti.
Na první pohled se přitom zdá, že to žádná čísla úplně nepotvrzují, vždyť přece státní dluh České republiky dávno překonal tři biliony korun. Šílená suma! Jenže všechno se musí brát ve správné relaci, vždyť jde stále „jen“ o 43 procent hrubého domácího produktu. Když se to porovná s průměrem EU, kde je zadlužení 85 procent HDP, nebo takovou Francií, jež se šplhá k 130 procentům dluhu, je české státní hospodaření vlastně úsporné. Problém je v tom, že neumíme s dluhem pracovat efektivně, tedy půjčovat si na to, co přináší budoucí zisk; neumíme zkrátka peníze zhodnotit a jediné, jak to děláme, je úložka v bance.
Další čísla tezi ekonoma Marka o propojení šetřivé české (německé) povahy s malou odvahou k zadlužování potvrzují stoprocentně. Územní samosprávy – kraje a obce, včetně Prahy – v Česku dnes disponují 408 miliardami korun, které spořivě drží na svých účtech a točí je jen na úrocích, na čemž pochopitelně obrovsky vydělávají i komerční banky, kde peníze leží. Tyto stamiliardové sumy by mohly pracovat v reálné ekonomice, ale neděje se tak. A opět je tu paralela k Německu, které se ještě do covidu chlubilo vysokými přebytkovými rozpočty.
Důvod byl však dost problematický: peníze se ušetřily hlavně proto, že spolkové země a města neuměly realizovat investice, které si naplánovaly, a v rozpočtech se hromadily připravené či udělené peníze. Přebytky tak nesvědčily o dobrém a odpovědném rozpočtovém hospodaření, nýbrž o neschopnosti uskutečňovat včas investiční projekty, které obce potřebují. Ani Česko dnes neumí své peníze využít, proto jsou úspory domácnosti a obcí a krajů tak vysoké – kontraproduktivně, řeklo by se.
„U nás je to dané i rozdrobeností samo- správ. Obcí je přes šest tisíc, a když si každá musí spořit na svůj vodovod, trvá to několik let a ta agregátní čísla jsou pak tak šíleně vysoká. Kdyby bylo méně obcí, sáhly by si na potřebné investice dříve,“ říká Marek. Tato okolnost pak tlačí na starosty, kteří se nechtějí zadlužovat, aby příště byli zvoleni, chovají se vlastně podobně jako ustrašené domácnosti, jež čekají na lepší časy, než začnou utrácet. Problém je, že takové utrácení pak často vypukne naráz a způsobí podobnou masivní poptávkovou vlnu, jakou Česko zažilo po covidovém uvolnění a která podle ekonomů přidala na jinak dovezené zahraniční inflaci několik procentních bodů.
Ideální míra úspor
Jako v ekonomii ve všem i hodnocení míry úspor závisí na čase a relativní výši vzhledem k vývoji na trhu. Peterka z XTB konzervativní úsporný přístup Čechů neodsuzuje: „Stojím spíše na straně vyšší míry úspor. Doporučuji odkládat až 33 procent příjmů, které samozřejmě lze v budoucnu spotřebovat, ať už na vysněné bydlení, dovolenou, auto či jako doplňkový příjem v penzi. Naspořené peníze mohou sloužit jako rezerva pro špatné časy, která umožní lidem klidné spaní. Uvědomuji si zároveň, že pro řadu domácností není tento scénář možný.“ Co ale k tomuto tématu říká ekonomická teorie? Jan Schwarzbach, oblastní ředitel ve společnosti 4fin, tvrdí, že zdravá míra čistých úspor domácností by se měla pohybovat v kladných hodnotách, ideálně někde mezi 5 až 15 procenty disponibilního příjmu. Větší míra úspor už dusí ekonomické možnosti rodiny a její hladké fungování, zvláště jde-li o domácnosti s nižšími příjmy. Nižší naopak vytváří prostředí velkého existenčního rizika. „Tato úroveň (úspory 5 až 15 procent) umožňuje domácnostem budovat finanční rezervy na nenadálé výdaje, plánované investice i zajištění na stáří, aniž by přitom docházelo ke zbytečnému odkládání spotřeby, která je pro ekonomiku důležitá.“
Hospodářská situace v Česku se po energetické inflační krizi stabilizovala, inflace se už blíží dvou procentům. Česká národní banka ve své nejčerstvější Zprávě o měnové politice (zima 2025) proto mírně optimisticky tvrdí, že „opatrnostní motiv při tvorbě úspor bude patrný i v následujících čtvrtletích (…), v průběhu příštích dvou let však převáží pokles úrokových sazeb a odeznění negativního sentimentu a míra úspor bude pozvolna klesat.“ Banka přitom odkazuje na jednu zajímavou souvislost, a to že „na tvorbě úspor se čím dál větší měrou podílela pětina domácnosti s nejvyššími příjmy, která má obecně menší sklon ke spotřebě. Míra úspor tak bude klesat pravděpodobně jen pomalu“. Jinak řečeno: nejopatrnější jsou ti nejbohatší, kteří, když dojde na krizi, vytvářejí obrovské finanční polštáře.
S odhadem ČNB souhlasí i hlavní ekonom XTB Peterka. Pokračující růst reálných mezd podle něho zlepší finanční situaci českých domácností, které budou ochotny větší část rozpočtu utrácet, což platí i pro úspory. „Růst mezd navíc může přispět ke zlepšení sentimentu ve společnosti, což obecně vede k vyšší ochotě utrácet a snížení vnímání potřeby výrazných úspor,“ míní ekonom. Rizikem mohou být zejména další geopolitické výkyvy, způsobené mimo jiné divokou a nepředvídatelnou politikou amerického prezidenta Donalda Trumpa.
Schwarzbach z 4fin vidí riziko i v nízké informovanosti a finanční vzdělanosti české populace. „Pokud lidé nebudou mít dostatečné znalosti o možnostech investování a budou i nadále vnímat investice jako příliš rizikové, mohou snadno zůstat u preferovaných, ale málo výnosných spořicích produktů,“ vysvětluje. Psychologie, zdá se, je u úspor, a naopak u kontrapunktického sklonu k investování tím nejdůležitějším faktorem. Historie a osobní zkušenost, připomíná ekonom Peterka z XTB, je tu něco jako železná košile, v tomto případě „česká železná košile spoření“.
„Řada lidí vyrostla v době komunismu, kdy nějaké investice na finančním trhu nepřicházely v úvahu. Investičním návykům a mechanismům finančních trhů se tak nenaučili a těžko mohli tyto schopnosti a zkušenosti přenášet na své děti. Proto existuje mezera v těchto znalostech i u generací, které vyrostly v době svobody a v době relativně snadného přístupu na finanční trhy,“ vysvětluje Peterka. Pro mnoho lidí, dodává ekonom, hraje zásadní roli i zklamání z 90. let, kdy zkrachovala řada privatizačních fondů: „To má zásadní vliv na pohled českých domácností na investice. Naštěstí dochází díky kultivaci trhu a technologickému pokroku k obratu a podíl osob, které investují, každým rokem roste.“
Trochu života do investování
Nejde ale možná jen o generační otázku, podle ekonoma Schwarzbacha se jedná o hluboce zakořeněný postoj, který je potřeba systematicky měnit vzděláváním a dlouhodobou prací s klienty. „V naší praxi se snažíme bourat tyto stereotypy především důsledným vysvětlováním principů investování a ukazováním konkrétních scénářů a historických dat. Klíčové je nepracovat s investicemi jako s něčím exotickým nebo spekulativním, ale jako s běžnou a potřebnou součástí správy rodinných financí.“ A jak připomíná Peterka, díky technologickému pokroku není investování už dávno jen hrou pro bohaté: „Dá se začít už od pár stokorun, což výrazně zjednodušuje získání vlastních zkušeností, které jsou samozřejmě nejcennější.“
V čem tato potřeba spočívá nejvíce? Zhodnocení peněz na účtech v bankách je a bude minimální, stále přitom platí, že české vklady leží z 80 procent na netermínovaných účtech (!), které nemají nijak zvýhodněné úrokové sazby. Investování do finančních produktů, drahých kovů nebo nemovitostních produktů peníze ochraňuje před inflací a také je udržuje v reálné ekonomice, kde skutečně žijí. „Peníze musí obíhat, pracovat,“ zní klasická poučka moderního kapitalismu. Pokud leží na místě, stárnou, rozpadají se, ztrácejí na hodnotě, přestávají být penězi.
Moderní kapitalismus by se dal definovat jako systém racionálně řízené investice, racionálně řízeného dluhu, který se zhodnocuje, přináší bohatství. Kdo takto minimálně neriskuje, nemůže očekávat, že na tom bude stále líp. Je to citlivá věc snesitelné míry rizika. Připomíná to práci s ohněm, vysvětluje ekonom Marek, který tyto obavy naprosto chápe. „Bez ohně je to špatné, musely by se jíst jen syrové věci, ale s ohněm se musí umět dobře nakládat, jinak založíte požár. Investice, i ta na úvěr, na dlouhé financování, je normální součástí tržní ekonomiky. Nesmí se to přehnat ani na jednu stranu. A my to dnes možná s tím naším spořivým konzervatismem v některých segmentech ekonomiky až moc přeháníme, ať jsou to obce, nebo domácnosti.“