Strasti německých bankéřů
Německé banky obtížně hledají cesty, jak zvýšit svou ziskovost. Vedle investičního bankovnictví cílí především na poplatky za vedení účtů.
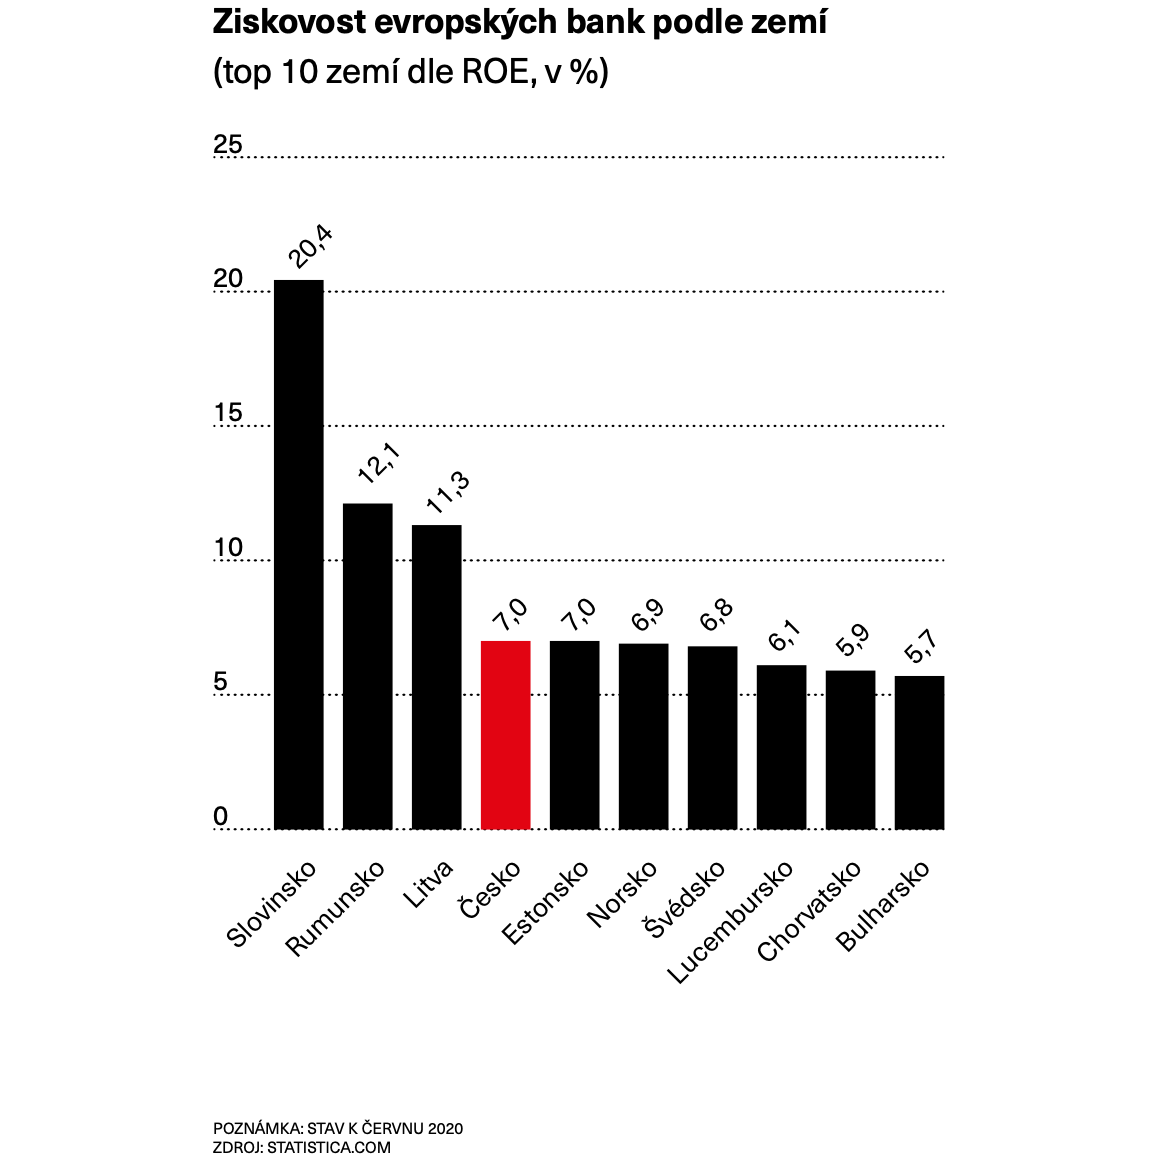
Přibližně 146 miliard korun předloni vydělaly německé banky. Zdánlivě slušná suma, ale při pohledu z Berlína do Prahy němečtí finančníci blednou závistí. V osmkrát méně lidnatém Česku dosáhl souhrnný čistý zisk bankovního sektoru pohádkových 91 miliard korun. Že německé bankovnictví není v optimální kondici, potvrzuje i srovnání ziskovosti obou sektorů. Zatímco české banky se mohly loni v červnu pyšnit solidní sedmiprocentní výnosností vlastního kapitálu (Return on Equity, ROE), v Německu dosáhl stejný ukazatel hodnoty pouze 0,9 procenta.
Roztříštěný systém
Rentabilita německých bank se v posledních letech významně snížila. Jestliže podle údajů Německé spolkové banky ještě v roce 2016 dosahoval ROE hodnoty pět procent, pak v roce 2019 poklesl na jedno procento. Jedním z důvodů tohoto stavu je roztříštěnost tamějšího bankovního sektoru. Zatímco podle údajů ČNB z loňského prosince v Česku aktivně působilo celkem 49 bank, ve Spolkové republice to bylo koncem roku 2019 více než 1700 institucí s bankovní licencí.
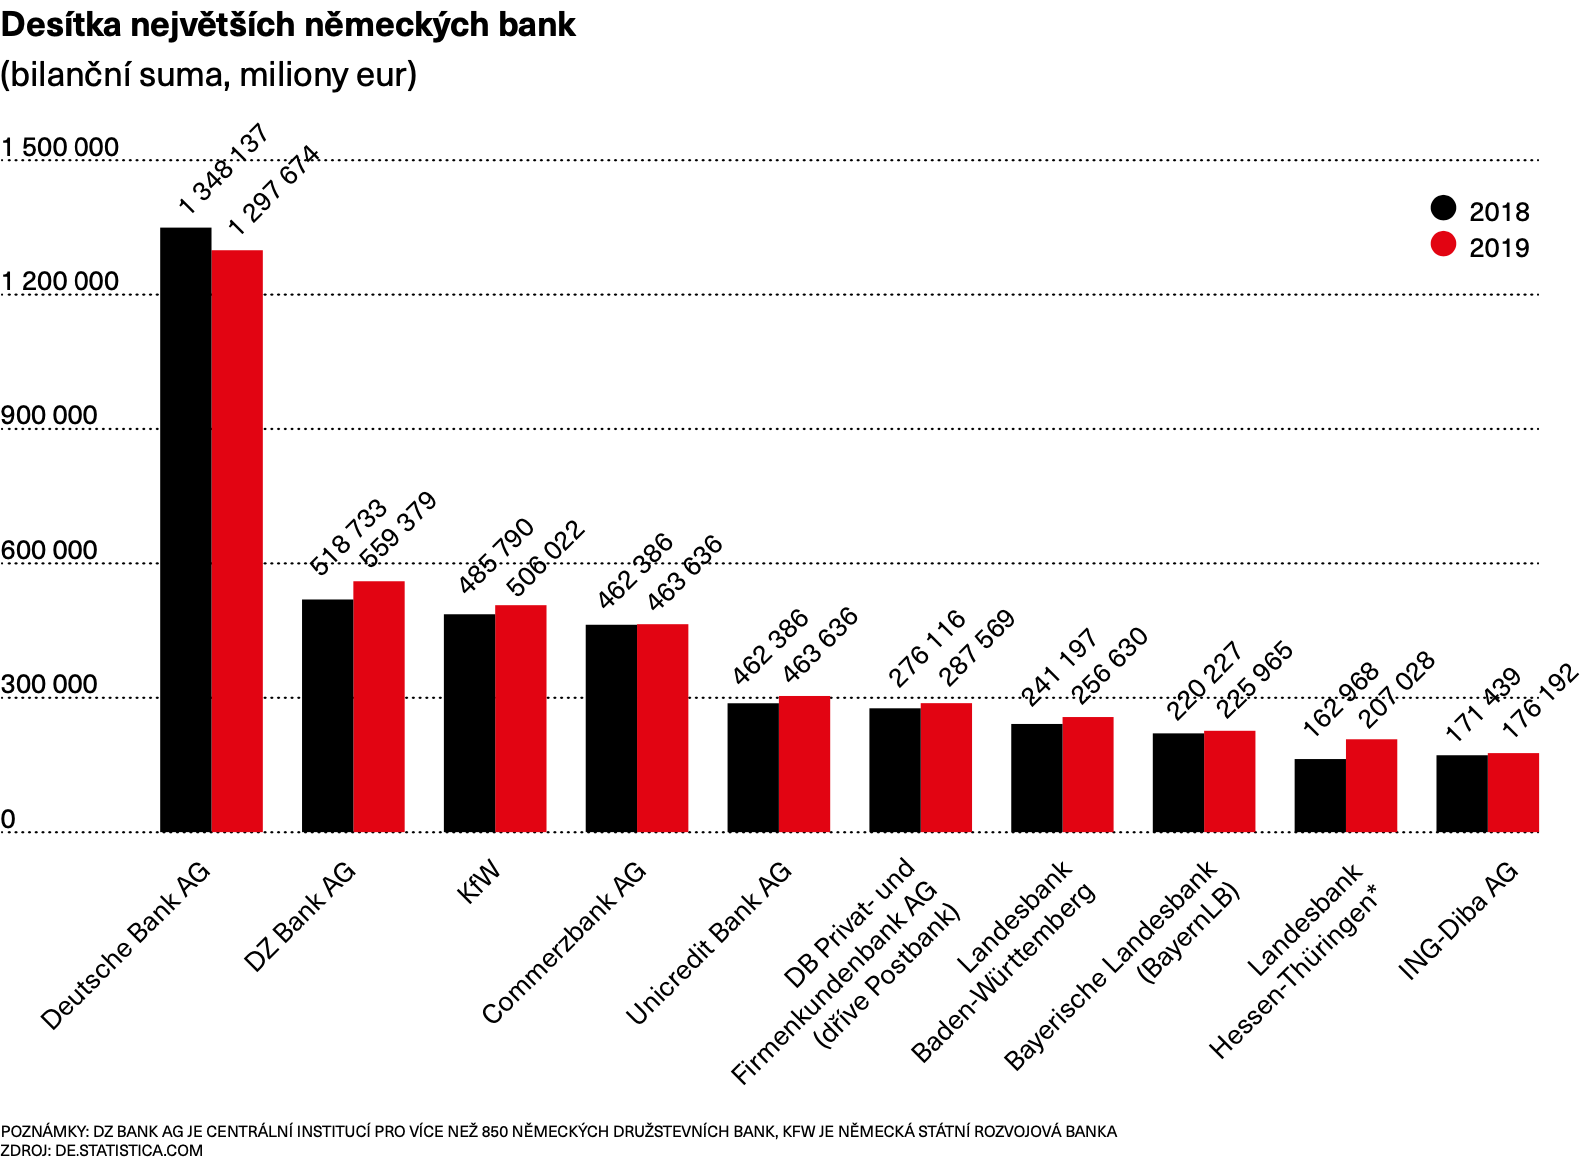
Německý bankovní systém není zdaleka tak centralizovaný jako ten český a stojí na třech pilířích. Jedná se o soukromé (úvěrové banky), veřejné (zemské banky a spořitelny) a družstevní banky. Zajímavý je i podíl jednotlivých pilířů. Soukromé banky podle německého Bankovního svazu z loňského dubna obhospodařovaly pouze 41 procent bilanční sumy celého bankovního odvětví, spořitelny přes 16 procent, zemské banky 10 procent a družstevní banky téměř 12 procent (zbytek bilanční sumy držely například banky se zvláštními úlohami či stavební spořitelny – pozn. red.).
Pád zemských bank
Příčinou nízké ziskovosti německých bank je i to, že majitelem významné části z nich je stále veřejný sektor. Takové finanční domy podléhají vlivu politiků a jejich management nebývá pod dostatečnou kontrolou. To se projevilo u takzvaných zemských bank, které po nástupu finanční krize v roce 2008 draze sanovaly rozpočty jednotlivých spolkových zemí.
Například záchrana banky WestLB, jež masivně investovala do amerických subprime hypoték, vyšla daňové poplatníky v Severním Porýní-Vestfálsku na těžko uvěřitelných 18 miliard eur. Přitom dnes již neexistující finanční ústav byl spolu s propojenými spořitelnami ještě v roce 1995 podle bilanční sumy dokonce třetí největší bankou v celém Německu. Bavoři zase tehdy museli nasypat do svojí BayernLB napřímo deset miliard eur a k tomu ještě přidat dalších téměř pět miliard ve formě záruk. Celkově se odhaduje, že pomoc německým zemským bankám přesáhla v letech 2008 až 2019 částku 40 miliard eur.
Evropská unie s těmito záchrannými plány souhlasila pod podmínkou zásadního zmenšení zemských bank. Tak se jejich bilance jen mezi lety 2008 až 2013 smrskly o více než 300 miliard eur a jejich podíl na celkové bilanční sumě německých bank poklesl na polovinu. Nešlo přitom jen o špatné investice, jak ukazuje příklad BayernLB. Tato bavorská zemská banka v roce 2007 koupila rakouskou banku Hypo Alpe Adria (HAA) s vidinou tučných zisků z investic HAA na Balkáně. Brzy se ale zjistilo, že HAA, za jejímž raketovým růstem stály i obchody kontroverzního politika Jörga Haidera, je plná problematických úvěrů. Bavoři museli zaplatit 3,7 miliardy eur, aby si Rakousko vzalo banku HAA zpět, což nezůstalo bez dohry – exmanažeři BayernLB dostali pokutu deset milionů eur a někdejší šéf BayernLB Werner Schmidt k tomu ještě trest půldruhého roku podmíněně. A to není jediná aféra – jiný bývalý člen představenstva této bavorské banky Gerhard Gribkowsky byl za přijetí úplatku ve výši 44 milionů dolarů od šéfa Formule 1 odsouzen k trestu na 8,5 roku ve vězení.
Problémy i u soukromníků
Ovšem ani soukromé německé banky zdaleka nezůstaly bez poskvrny. Například německá jednička Deutsche Bank má na triku řadu skandálů od špehování zaměstnanců, podezření z praní špinavých peněz přes manipulace klíčových tržních úrokových sazeb LIBOR a EURIBOR, porušení protiíránských sankcí až po velmi problematický prodej hypotečních cenných papírů, jež stály za světovou finanční krizí v roce 2008.
Celková suma pomoci německým zemským bankám přesáhla v letech 2008 až 2019 částku 40 miliard eur.
Jen za poslední prohřešek musela Deutsche Bank zaplatit americkému ministerstvu spravedlnosti přes sedm miliard dolarů. A protože se bance nedařilo ani v běžném podnikání, její hospodaření končilo v letech 2015 až 2019 vždy v červených číslech. Naposledy v roce 2019 to byla obří ztráta 5,7 miliardy eur. Teprve vloni banka vykázala čistý zisk ve výši 624 milionů eur. Nicméně banka rostla jen v investičním bankovnictví, naopak v případě firemní a soukromé klientely se její příjmy snížily. Panuje obava, že zisk Deutsche Bank nemusí být udržitelný, investiční bankovnictví totiž není úplně stabilní a bezpečný byznys.
Proto si Deutsche Bank naordinovala rozsáhlou odtučňovací kúru a předloni se rozhodla, že škrtne 18 tisíc pracovních míst. Druhou největší německou soukromou banku Commerzbank toto ještě čeká. Loni prodělala 2,9 miliardy eur a ihned ohlásila, že zruší deset tisíc pracovních míst na plný úvazek (pro srovnání – loni v září měla banka 39 600 takových míst) a počet poboček v Německu sníží ze 790 na 450. Šetření se nedotkne jenom Německa, banka zavře také 15 zahraničních zastoupení. V Evropě se to týká poboček v Barceloně, Bratislavě, Bruselu a Lucemburku a operace v Maďarsku chce prodat úplně.
Rychlá koncentrace
Velkým přerodem prochází celé německé bankovnictví. Počet bank v největší evropské ekonomice stále klesá. Zatímco v roce 1990 v Německu působilo 4700 bankovních domů, do 15 let zde bude aktivních jen 150 až 300 bank, jak odhaduje poradenská firma Oliver Wyman. Obdobně razantně má klesat i počet bankovních poboček. Ještě předloni jich měli Němci k dispozici více než 28 tisíc, ale v roce 2030 by jich podle společnosti Oliver Wyman mělo být nanejvýš 15 tisíc.
Je však otázka, budou-li tyto kroky k vyšší profitabilitě německých bank stačit; na tu má totiž velký vliv i Evropská centrální banka, která dlouhodobě drží své klíčové úrokové sazby na nule, nebo dokonce v záporu. Proto výnosy německých bank z úroků, tedy tradičně jednoho z pilířů bankovního podnikání, v uplynulých pěti letech klesly téměř o čtvrtinu.
Němečtí bankéři tedy hledají nové zdroje příjmů, kromě zmíněného investičního bankovnictví to je především růst poplatků za vedení účtu. Například Deutsche Bank je v červnu zvýšila o 20 procent a družstevní Sparda-Bank West v některých případech i více než o 200 procent. Zatímco ještě srpnu 2018 nabízela své konto Sparda Giro Flex zcela zdarma, od září téhož roku se v ceníku banky objevil měsíční poplatek 2,5 eura, jenž vloni vzrostl na tučných šest eur. A k tomu si klient tohoto finančního domu se sídlem v Düsseldorfu připlatí za rok 20 eur za vedení debetní karty. Z českého pohledu něco nepředstavitelného… Cesta k vyšším výnosům německých bank bude zřejmě ještě dlouhá.