Může evropská ekonomika ještě doufat, že dožene USA?
Dlouhodobě chabá výkonnost znepokojuje politiky Evropské unie, kteří hledají způsoby, jak do ekonomiky vnést trochu dynamiky a šťávy.
Zastánci názoru, že evropská ekonomika technologicky zaostává, jsou vedle, domnívá se Claus Romanowsky. Jeho tým z německé strojírenské společnosti Siemens vyvinul chatbota, který brzy umožní zaměstnancům v továrnách po celém světě mluvit s roboty a stroji, aniž by museli umět programovat – což prý může přinést obrovské zvýšení produktivity. „Když dělník přijde na začátek směny a stroj mu nefunguje, musí obvykle hodiny a možná i dny čekat na programátora,“ vypráví manažer Siemensu, „ale s tímto chatbotem nyní postačí, aby se zeptal, co se stalo, a sám si to opraví mnohem rychleji. Myslíme si, že tato technologie má obrovský potenciál.“
Pokud by tímto způsobem umělou inteligenci (AI) využívalo více evropských firem, mohlo by to pomoci vyřešit některé hluboce zakořeněné problémy ekonomiky, která zaostává za strmým růstem ekonomiky v USA. Evropa je totiž v oblasti inovací a zavádění AI značně pozadu. Například Siemens se při vývoji svého chatbota musel spojit s americkým gigantem, s Microsoftem.
Co by pomohlo Evropě
Chabá ekonomická výkonnost Evropy znepokojuje politiky již dlouho. Po dvojím šoku v podobě pandemie covidu-19 a ruské války na Ukrajině se rozdíl v růstu oproti USA ještě více prohloubil a dostal se na tak přední místo jejich agendy. Francouzský prezident Emmanuel Macron minulý měsíc varoval, že Evropa v důsledku hospodářského úpadku, nárůstu takzvaně neliberální demokracie a ruské agrese na své východní hranici čelí „smrtelnému“ ohrožení.
Ekonomika Spojených států amerických uvedeným otřesům odolala lépe a vzpamatovala se rychleji, když tamní HDP v prvním čtvrtletí letošního roku vzrostl o 8,7 procenta nad úroveň před pandemií. To je více než dvojnásobek růstu HDP eurozóny, který činil 3,4 procenta, a dokonce mnohonásobek tempa britské ekonomiky, jejíž výkon stoupl ve stejném období o 1,7 procenta.
Tato transatlantická propast má za následek i rozdíl v měnové politice. Očekává se, že růst a inflace budou v USA vyšší než v Evropě, a tak investoři letos počítají s méně častým snižováním úrokových sazeb ze strany Federálního rezervního systému než Evropské centrální banky nebo Bank of England. Díky kombinaci vysokých evropských nákladů na energie, jež jsou nyní výrazně vyšší než v USA, a atraktivním dotacím Washingtonu na projekty „zelené energie“ a polovodičů vyráběných v USA nyní uvažuje velký počet evropských firem o přesunu provozu za oceán.
EU proto požádala bývalého italského premiéra a bývalého šéfa ECB Maria Draghiho, aby navrhl způsoby, jak zvýšit konkurenceschopnost Unie. Obecně se očekává, že doporučí hlubší integraci kapitálových trhů a větší centralizované financování obrany i dalších oblastí v Bruselu. Nedávno se totiž Draghi nechal slyšet, že „bez strategicky navržených a koordinovaných politických opatření bude logické, že některá naše průmyslová odvětví uzavřou provozy či se přesunou mimo EU“.
Dokonce i Nicolai Tangen, šéf norského ropného fondu Norges Bank Investment Management, řadícího se k největším světovým investorům, říká, že je „znepokojivé“, o kolik jsou americké firmy a zaměstnanci pracovitější, ambicióznější a méně svázaní regulacemi než ti na starém kontinentu. Evropští politici musejí navíc řešit stárnoucí populaci na kontinentu a nedostatek špičkových podniků v nejrychleji se rozvíjejících technologických oblastech, takže hledají cesty, jak ekonomice vdechnout dynamiku. Komisař EU pro hospodářství Paolo Gentiloni říká, že aktuálním úkolem je – vzhledem k pomalému rozvoji – vyřešení potřeby kritických investic v oblastech, jako jsou přechod na ekologickou ekonomiku a obrana: „Skandální pro Evropu není nízký růst, protože na ten jsme si bohužel zvykli. Problémem je, jak udržet dostatečnou úroveň investic, přilákat soukromý kapitál a podpořit veřejnými investicemi potřeby nových oborů.“
Kvas devadesátek je pryč
Na počátku devadesátých let byla evropská ekonomika v jasném rozpuku. Těžila z prohlubování jednotného trhu a po skončení studené války rovněž z jeho rozšiřování na východ. Od té doby však spojené ekonomiky 27 zemí, které dnes tvoří EU, začaly pomalu za Spojenými státy zaostávat.
Postihla je řada neúspěchů, zejména dluhová krize eurozóny před deseti lety. Nedávná pandemie a ruská válka na Ukrajině pak nadělaly v Evropě větší hospodářské škody než v USA.
Průměrná úroveň příjmů na obyvatele v přepočtu na kupní sílu v Unii podle Mezinárodního měnového fondu klesla pod úroveň příjmů v USA, které v této kategorii předstihly všechny hlavní vyspělé ekonomiky Evropské unie. A navíc MMF předpovídá, že tento rozdíl se bude do konce této dekády dále prohlubovat. Problém Evropy spočívá mimo jiné v nedostatečném růstu poptávky, ve slabých investicích a v hromadění pracovních sil, kdy si podniky ponechávají více pracovníků, než je zapotřebí, poněvadž se obávají, že je po oživení poptávky budou těžko zase hledat.
Zčásti to pramení z nedostatečné důvěry evropských spotřebitelů. Ceny nemovitostí v mnoha zemích klesly a vlády omezují výdaje. Rychlejší růst mezd v Americe pomohl tamním zaměstnancům nabýt zpět kupní sílu, kterou ztratili v důsledku vysoké inflace. Jejich protějšky v Evropě se toho ještě nedočkaly. Domácnosti v USA také profitují ze svých investic do akciových trhů, jež v posledních letech prudce vzrostly. „V Evropě se projevují negativní dopady bohatství,“ říká ekonomka německé pojišťovny Allianz Trade Ana Boatová.
„Pokud očekáváte, že z veřejných sociálních nebo důchodových systémů nedostanete více peněz, budete chtít spíše více spořit než utrácet. Když se k tomu přidá nejistota kvůli válce, zavládne blbá nálada,“ doplňuje.
Bohatší a starší americké domácnosti se vyhnuly vyšším nákladům na půjčky, neboť jsou tam častější hypotéky na období 30 let, a zafixovaly si úrokové sazby na ultra nízké úrovni, která panovala před pandemií. Ty evropské mají hypotéky s kratší dobou splatnosti nebo s proměnlivými úrokovými sazbami; jenže ty přede dvěma lety prudce vzrostly, a tak úvěry na bydlení pohlcují větší část jejich měsíčního příjmu.
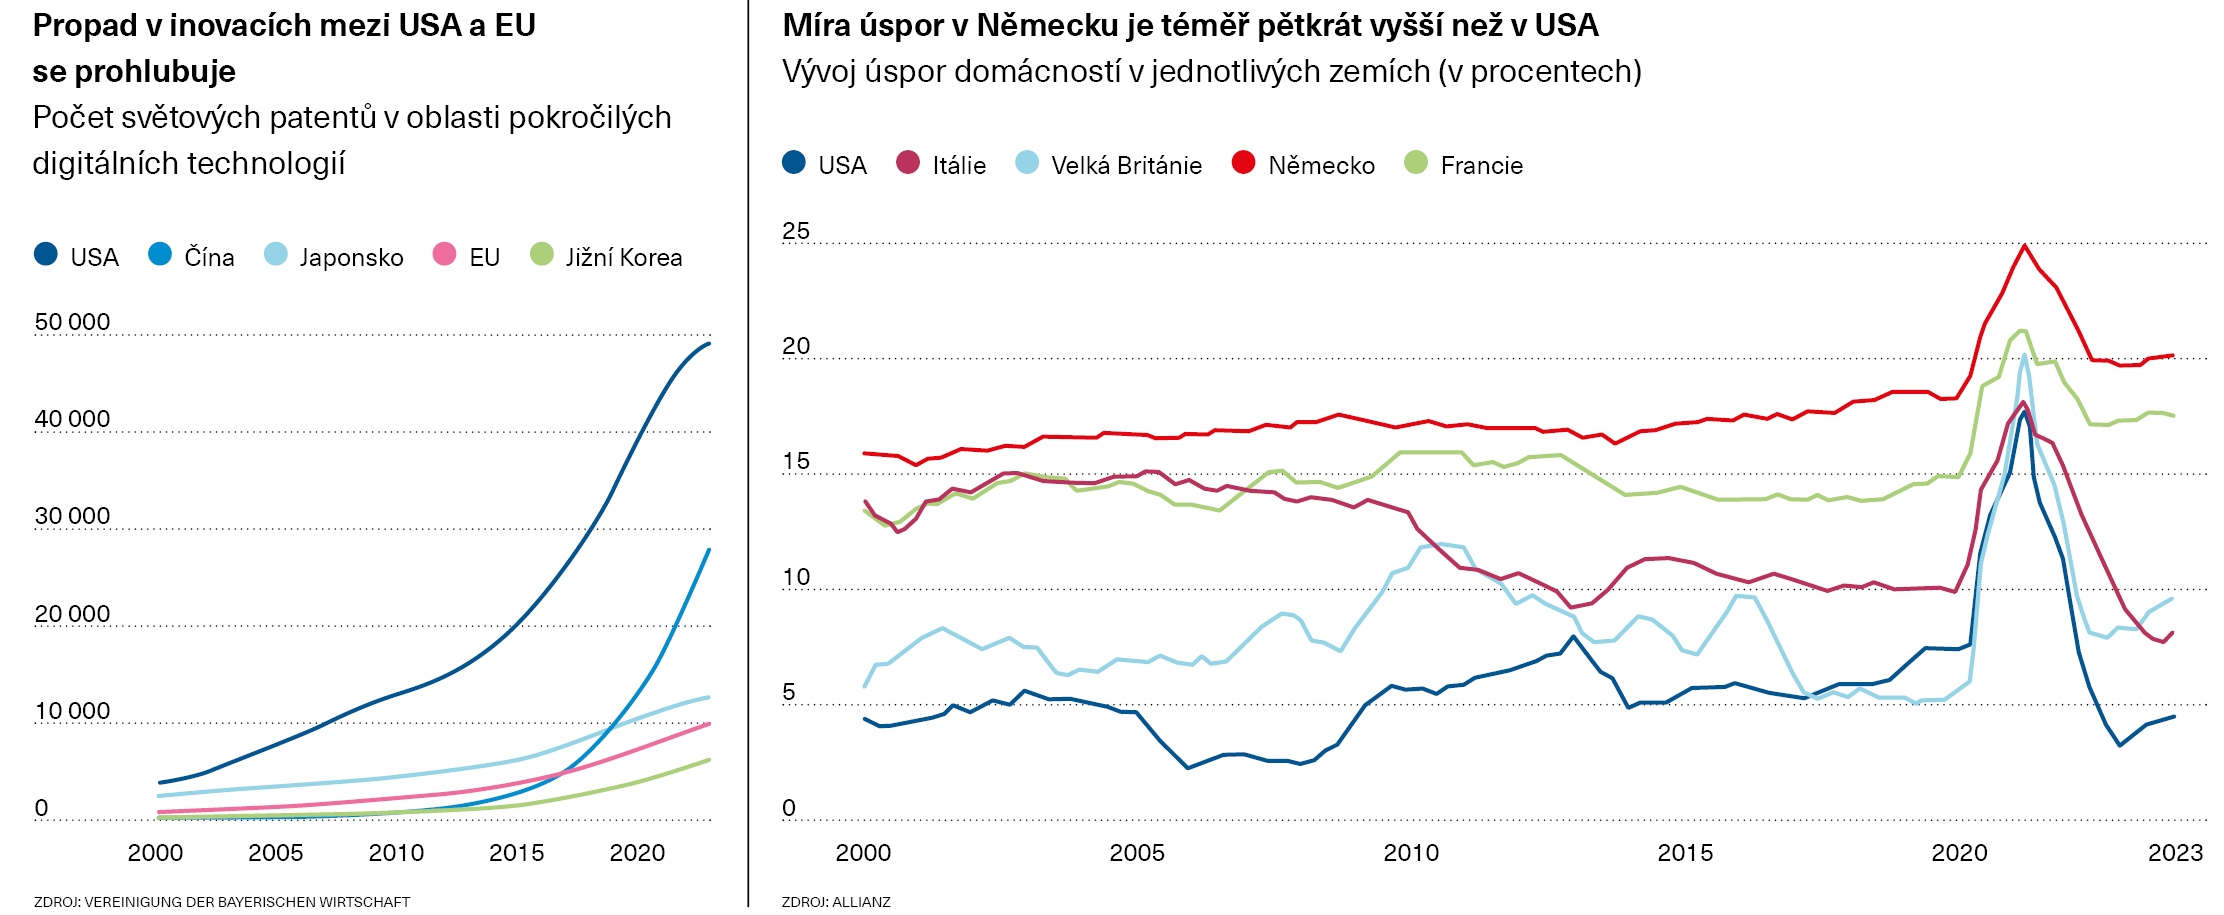
V eurozóně si lidé spoří více než 14 procent mzdy, což je výrazně nad historickým průměrem. Američtí spotřebitelé utratili téměř všechny peníze, které si během pandemie odložili stranou, a jejich úspory se tak snížily na méně než pět procent příjmu.
Kontinent, který rád relaxuje
Evropané se navíc rozhodli, že budou méně pracovat – tento trend se po pandemii ještě zintenzivnil –, jak lze vidět na příkladu německých železničářů, kteří úspěšně prosazují zkrácení pracovního týdne z 38 na pouhých 35 hodin do roku 2029, a ocelářů, kteří požadují vyšší mzdu za 32 hodin (!) týdně. ECB odhaduje, že na konci loňského roku pracoval průměrný zaměstnanec v eurozóně o pět hodin méně než před vypuknutím pandemie v roce 2020, což se rovná ztrátě dvou milionů zaměstnanců na plný úvazek ročně. Naopak průměrná pracovní doba v USA zůstala stabilní.
„Je rozdíl v rovnováze mezi pracovním a soukromým životem v Americe a v Evropě,“ říká Markus Brunnermeier, původem německý profesor ekonomie na Princetonské univerzitě. „Preference lidí jsou velmi odlišné. Nedostatek pracovních sil v Evropě se tím ještě zhoršuje, k čemuž napomáhají i demografické faktory. Šlo je kompenzovat přistěhovalectvím z východní Evropy, ale mladší lidé z tohoto regionu se vracejí domů nebo se nestěhují vůbec,“ tvrdí.
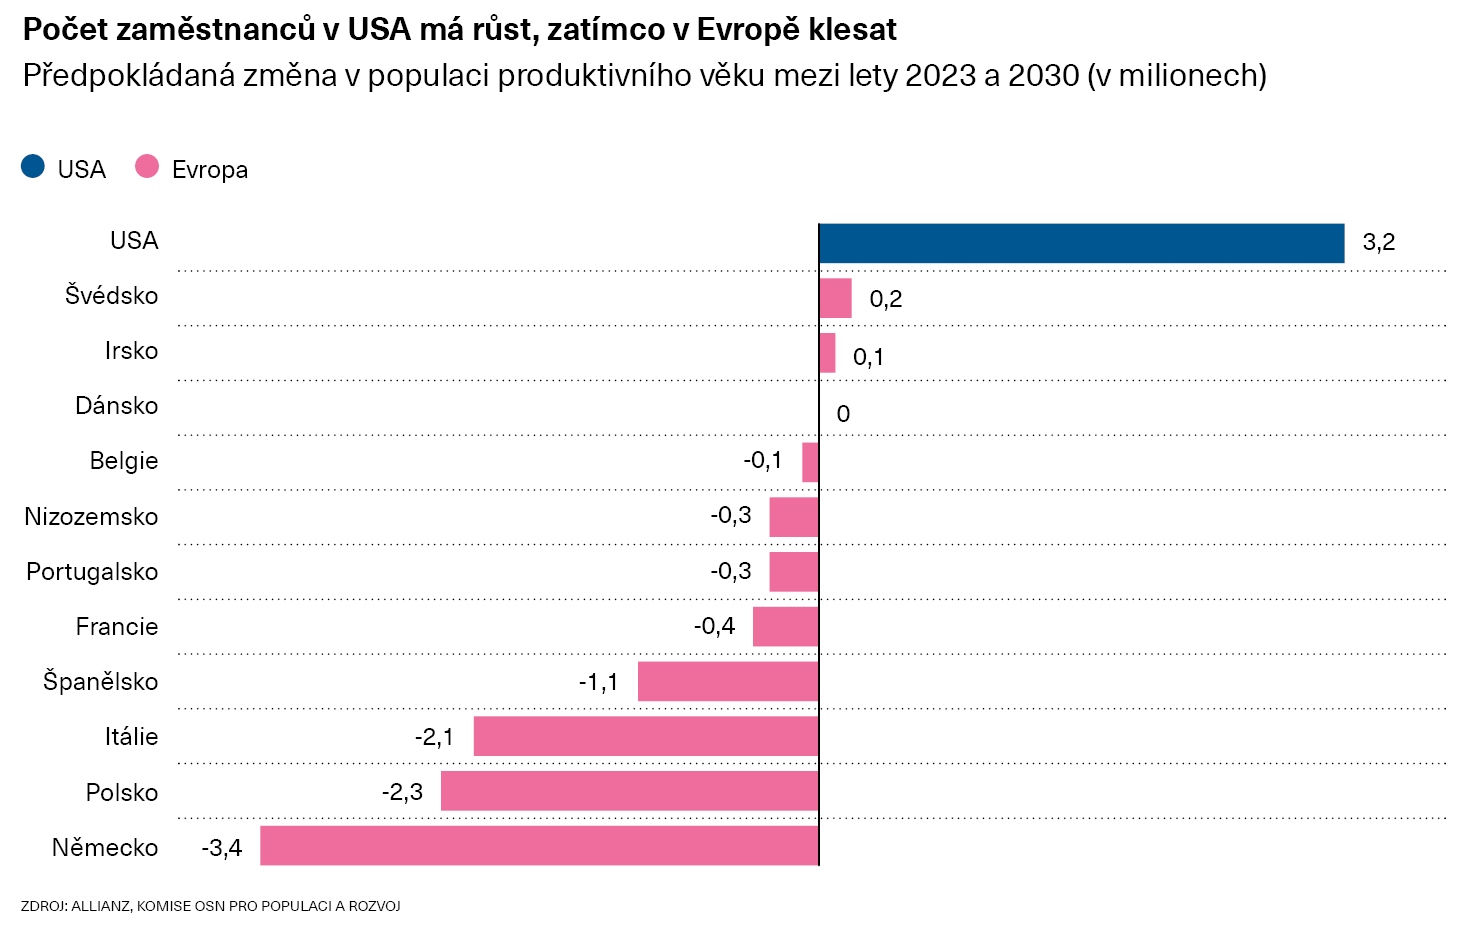
Další zátěž pro evropskou ekonomiku vyplývá ze stárnutí populace a klesající porodnosti, které již nyní způsobují rozsáhlý nedostatek pracovních sil, neboť do důchodu odchází poválečná generace „baby boomers“.
V současnosti připadají na jednu osobu starší 65 let v Evropské unii tři lidé v produktivním věku, ovšem experti předpokládají, že v roce 2050 nebudou na každého penzistu připadat ani dva lidé v pracující kohortě. Naopak podle amerického statistického úřadu bude tamní populace stárnout mírněji: z dnešních necelých čtyř lidí v produktivním věku na každou osobu starší 64 let na necelé tři lidi v roce 2050.
Řada zemí EU se snaží udržet starší zaměstnance na trhu práce déle nebo zvýšit zaměstnanost žen. Stárnutí společnosti však znamená, že ve střednědobém horizontu se bude situace jen horšit, takže Evropa bude ještě více závislá na zvyšování „své“ produktivity. I v tomhle ohledu je situace znepokojivá. Spojené státy jsou považovány za podnikatelsky přívětivější a dynamičtější prostředí, v němž se daří směřovat investice do rostoucích odvětví – včetně IT.
Evropa zaostává v produktivitě
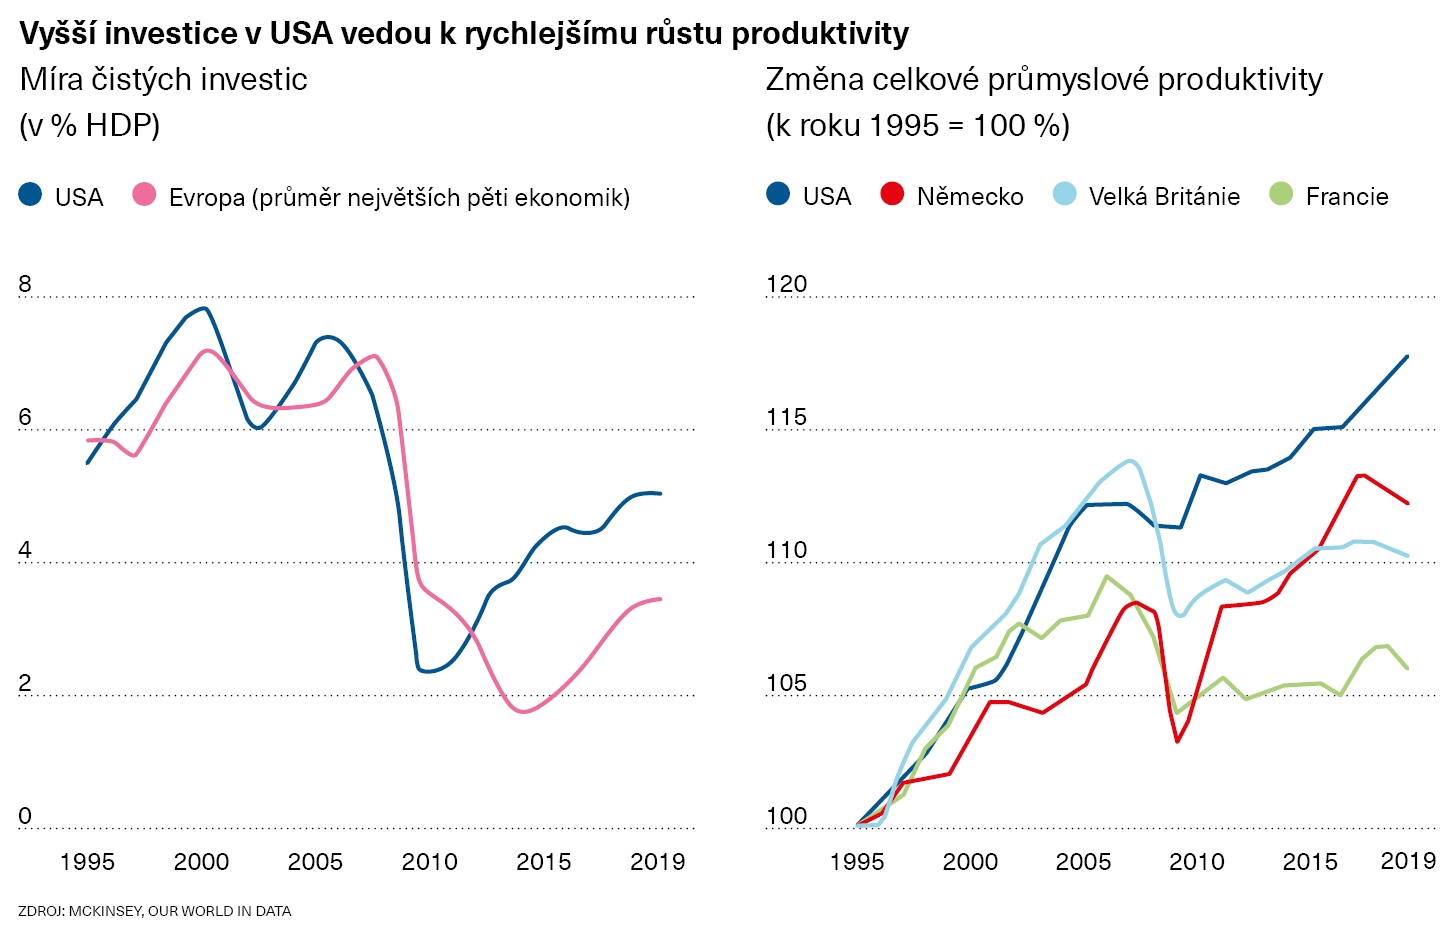
Členka vedení ECB Isabel Schnabelová říká, že eurozóna ztratila od poloviny devadesátých let 20. století ve srovnání s USA přibližně dvacet procent produktivity. Přičítá to faktu, že starý kontinent „nedokázal využít výhod rozvoje digitálních technologií“, jako jsou cloud computing nebo softwarové aplikace.
„Není to tak, že by tyto technologické znalosti nebyly v jednotlivých zemích rozšířeny, ale v tom, že je efektivně využívá jen velmi malá část firem,“ vysvětluje bankéřka.
A Schnabelová dodává, že mnohé evropské firmy jsou příliš malé a omezené regulacemi, takže nedokážou nové technologie plně využívat. V Americe vytvářejí podniky s více než 250 zaměstnanci téměř tři pětiny pracovních míst v soukromém sektoru, kdežto v EU je to mnohem méně – kupříkladu jen tucet procent v Řecku a 37 procent v Německu. „Větší firmy více investují a jsou produktivnější,“ říká manažerka ECB.
Evropské zaostávání v produktivitě je dlouhodobé a z hlediska životní úrovně i nesmírně nákladné. Pokud by pět největších ekonomik světadílu – tedy Německo, Velká Británie, Francie, Itálie a Španělsko – dosáhlo v letech 1997 až 2022 téhož tempa růstu produktivity jako Spojené státy americké, jejich HDP na obyvatele by byl v průměru o téměř 13 tisíc dolarů (tedy 295 tisíc korun) vyšší v přepočtu na kupní sílu, ukazují odhady McKinsey Global Institutu.
„Pokud jde o rozdíly v produktivitě mezi Amerikou a Evropou za poslední čtyři roky, vidíte, že (USA) byly jen mírným zklamáním, kdežto (Evropa) strašným,“ říká Jason Furman, ekonom z Harvardu. „Jsme tak trochu nejlepší z nejhorších,“ dodává. Problém spočívá mimo jiné v pomalém růstu investic v Evropě. Ekonomický poradce italské banky UniCredit Erik Nielsen upozorňuje, že investice v USA se od konce roku 2019 zvýšily o více než osm procent a na začátku letošního roku dál silně rostly, zatímco v eurozóně zůstaly „strašně slabé“, a to o čtyři procenta pod úrovní před krizí. A když porovnáme velké firmy, budou rozdíly ještě markantnější.
Největší veřejně obchodované evropské společnosti s ročním obratem přesahujícím miliardu dolarů, včetně společností ve Velké Británii, Norsku a Švýcarsku, investovaly v roce 2022 o 400 miliard dolarů (přibližně devět bilionů korun) méně než jejich americké protějšky, zjistili analytici McKinsey.
Volkswagen byl jedinou společností z EU, která se objevila v první desítce žebříčku největších světových investorů do výzkumu a vývoje za loňský rok, který sestavila Evropská komise a jejž tvořilo 2 500 firem. Šest z prvních deseti mělo sídlo v USA – a žádná nebyla z Británie.
Jan Mischke, partner v McKinsey Global Institute, říká, že rozdíl v investicích je obzvláště patrný v oblasti informačních technologií. Výdaje na výzkum a vývoj takzvané velké sedmičky – kterou nyní tvoří společnosti Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia a Tesla – činily loni více než 200 miliard dolarů (asi 4,5 bilionu korun), což je přibližně polovina celkových výdajů v Evropě ve všech soukromých a veřejných sektorech. Evropa podle Mischkeho budovala a zdokonalovala model „špičkového průmyslu“, ale svět se nyní podstatně změnil: „Dochází k masivnímu technologickému posunu, kdy už nestačí postupovat krok za krokem.“
Výrazný rozdíl je rovněž ve financování rizikovým kapitálem. Podle průzkumu společnosti KPMG byly loňské investice rizikového kapitálu do amerických společností téměř trojnásobné oproti těm evropským! Fondy rizikového kapitálu v USA také za poslední tři roky vydělaly téměř pětkrát více než ty evropské.
„Při vší té blbé náladě nad Evropou stále visí velká otázka: Bude tu nasazení technologie AI pomalejší a méně přínosné než ve Spojených státech a v Číně?“ říká Adam Posen, prezident Peterson Institute for International Economics. „Evropa k regulaci nových technologií přistupuje pochopitelně opatrně, ale to zde bude nevýhodou,“ domnívá se.
Nesmělé počiny paní Európy
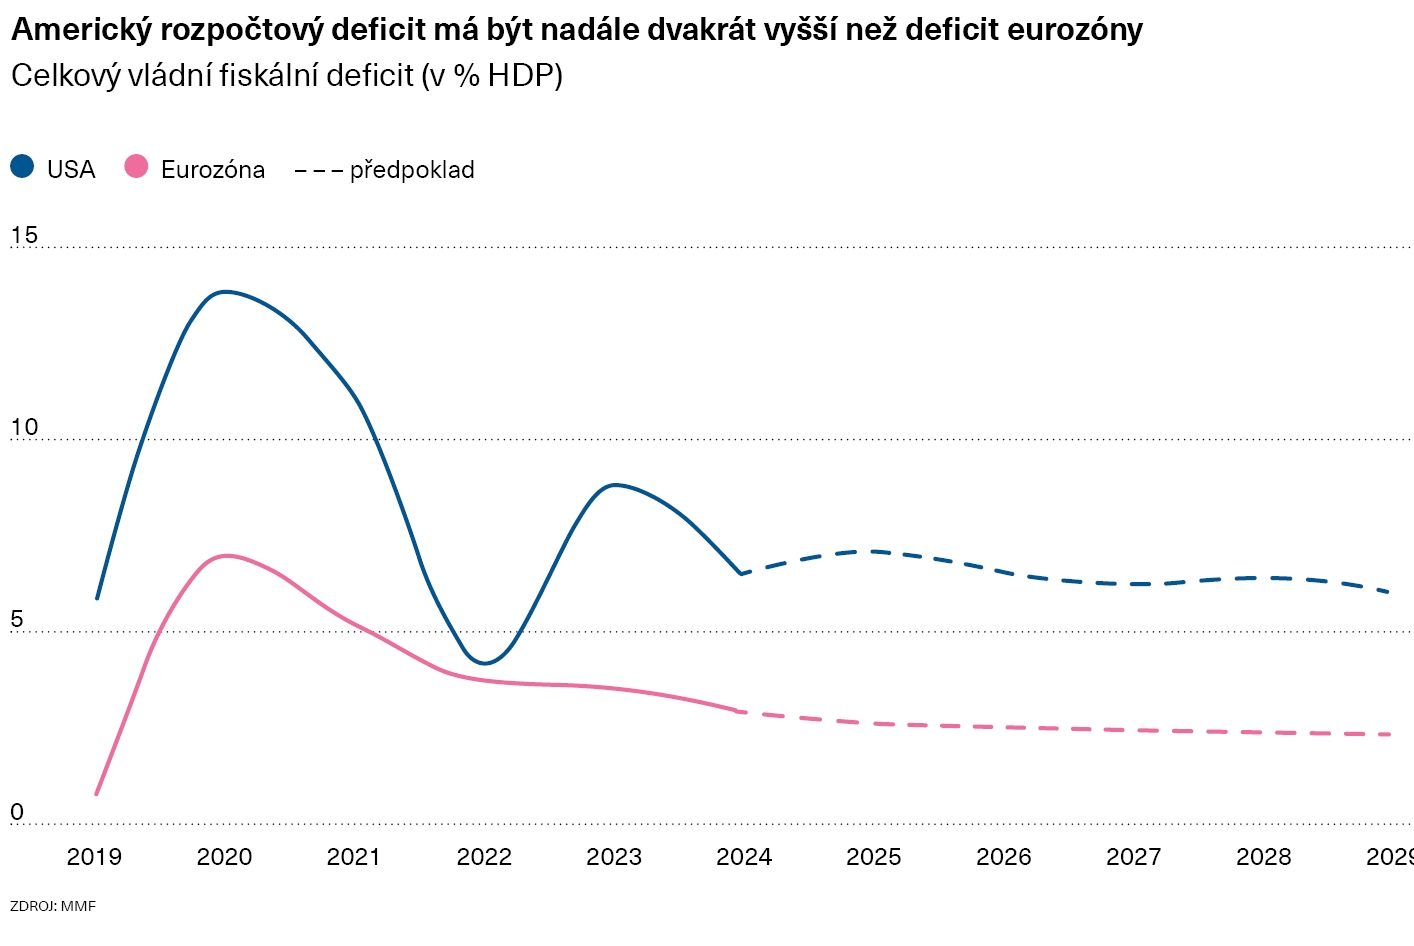
Unijní ministři se sice shodují na nutnosti posílení růstu, ale někteří z nich pochybují, že je současná trajektorie USA udržitelná. „Růst tu není nijak velkolepý, což v Evropě není nic úplně nového, ani v Nizozemsku,“ líčí nizozemský ministr financí Steven van Weyenberg. Při pohledu na nedávné výsledky k tomu však dodává: „Součástí celého příběhu je ovšem velmi uvolněná fiskální politika v Americe, která nemusí být udržitelná na dlouhá desetiletí.“
Většina ekonomik EU už začala snižovat rozpočtové deficity a letos budou navíc zavedena závazná fiskální pravidla. Výdaje v USA však nadále prudce rostou. Očekává se, že trend bude pokračovat, ať už listopadové prezidentské volby vyhraje kdokoli. Rozpočtový výbor Kongresu předpokládá, že v nadcházejícím desetiletí zůstanou deficity v každém fiskálním roce kolem šesti procent. „Otázkou je, jak dlouho ještě mohou Spojené státy posilovat, když byly loni taženy především rozsáhlými fiskálními stimuly a velkým nárůstem imigrace,“ říká portfolio manažer Kaspar Hense z investorské společnosti RBC Bluebay Asset Management. „Trumpovo vítězství by však mohlo přinést další fiskální velkorysost a myslíme si, že Biden by nepostupoval výrazně jinak,“ dodává.
Produktivitu v USA podpořil dočasný nárůst nezaměstnanosti po úderu pandemie v roce 2020, a jakmile se ekonomická aktivita opět zvedla, lidé přešli do nových, produktivnějších rolí. Evropa se místo toho rozhodla chránit pracovní místa pomocí masivních podpůrných programů. „Zmrazili jsme trh práce,“ míní Ana Boatová z Allianz a dodává, že výsledkem byla „zombifikovaná pracovní místa“. Tento model by však mohl doznat změn, jakmile americká podpora vyprchá a evropské firmy přestanou hromadit pracovní sílu. Ekonomové Evropské centrální banky na svém blogu napsali, že na trzích práce v eurozóně se již objevují známky „mírného větru v zádech, který podpoří růst produktivity“, neboť počet volných pracovních míst klesá, mzdy se dále zvyšují a s tím i počet odpracovaných hodin.
Potenciální výhody díky umělé inteligenci – jakých díky svému chatbotovi využívá třeba v úvodu citovaný Siemens – představují prý „podstatný klíčový faktor a příležitost pro Evropu, aby nabrala ekonomickou sílu řešit některé ze svých nejtěžších problémů“, tvrdí Ralph Haupter – šéf Microsoftu pro Evropu, Blízký východ a Afriku. Podle jeho odhadu by mohla umělá inteligence zvýšit produktivitu programátorů o 40 až 45 procent a kancelářských pracovníků o pětinu až čtvrtinu.
Ekonomika eurozóny vykázala počátkem letošního roku nesmělé známky oživení a její čtvrtletní růst dosáhl 0,3 procenta. Britská ekonomika rostla ještě rychlejším čtvrtletním tempem, a to o 0,6 procenta, čímž předstihla i růst USA, který v témže období činil 0,4 procenta. Někteří politici se tak domnívají, že mnoho problémů Unie by se dalo vyřešit, kdyby všichni hleděli do budoucnosti s větším optimismem. „Je tu riziko, že se z té jakoby blbé nálady stane sebenaplňující se proroctví,“ říká Isabel Schnabelová. A mírní obavy: „Vzhledem k obrovským otřesům, které jsme v Evropě zažili, nebyly hospodářské výsledky zase tak špatné, takže bychom se měli přestat podceňovat.“
Martin Arnold, Sam Fleming, Claire Jonesová, FT