Spící evropské biliony
Dvanáct bilionů eur leží v evropských bankách, většinou na běžných spořicích účtech. EU teď hledá cesty, jak tento kapitál dostat do oběhu a udělat z něj investiční peníze, jež by zmenšily rozvojovou mezeru vůči USA a Číně.
Světová konzultační skupina Boston Consulting Group (BCG) na začátku léta zveřejnila rozsáhlou studii evropského finančního trhu, v níž zkoumala stereotypy potenciálních běžných drobných investorů. Studie ukázala, jak malý sklon k investicím v Evropě vládne. Zatímco americké domácnosti ukládají z výdělků do banky jen pět procent příjmu, Evropané v průměru patnáct. Přitom 58 procent amerických domácností investuje své vydělané peníze do akcií či jiných cenných papírů. V Evropské unii to dělá jen čtvrtina lidí. V součtu tak na účtech bank v Evropské unii leží 12 bilionů eur (300 bilionů korun, tedy ekvivalent výkonnosti 35 českých ekonomik, přičemž loni bylo české HDP 8,79 bilionu korun).
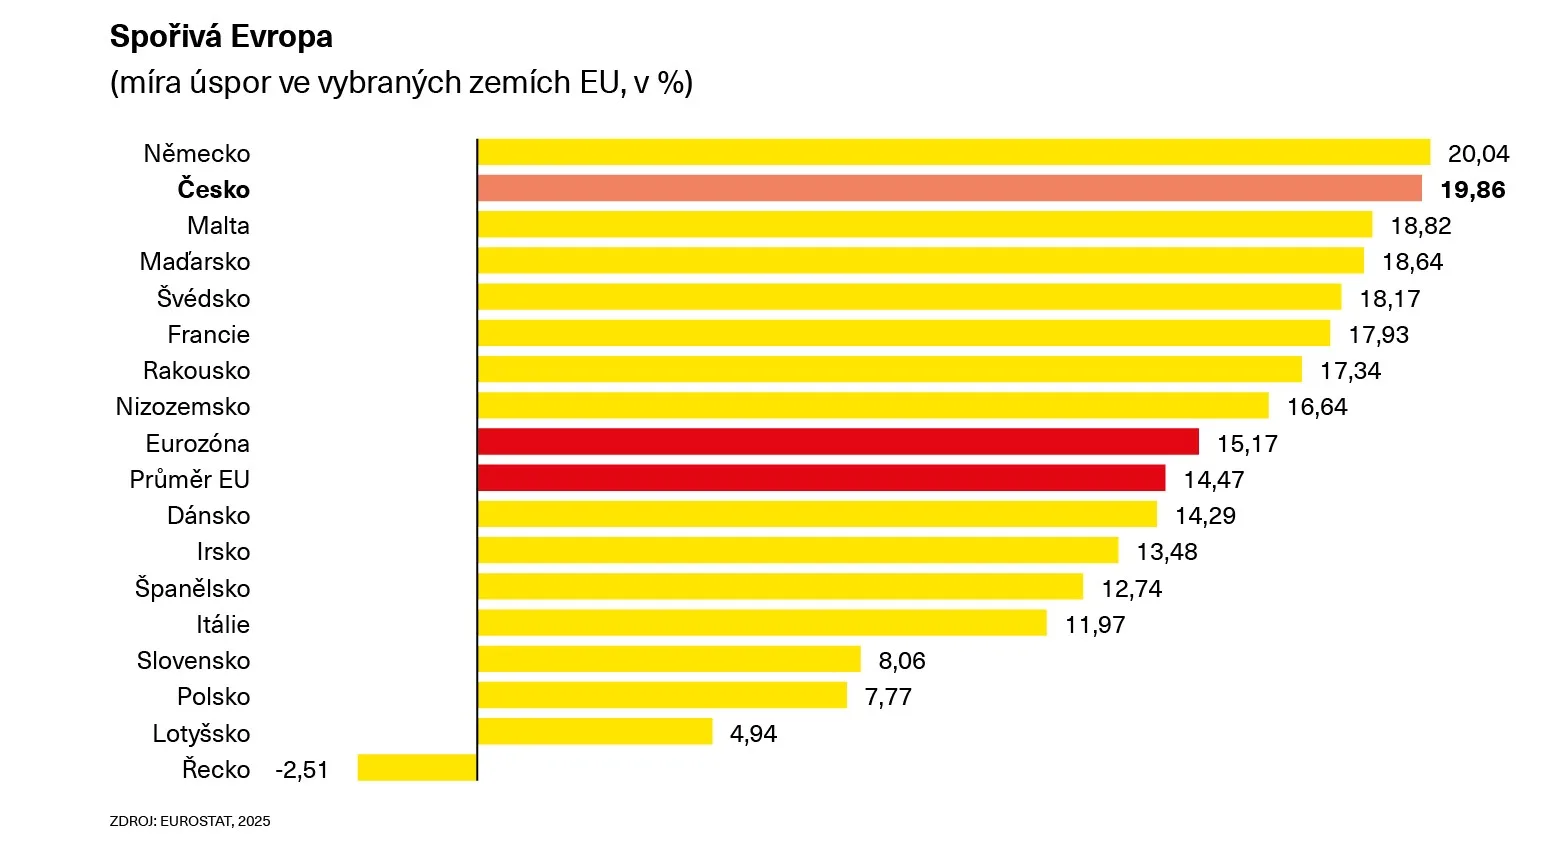
Česko k této částce významně přispívá. Patříme totiž k nejvíce spořivým národům v EU. Podle Eurostatu míra spoření v Česku dosahuje 19 procent, více spoří už jen Němci, kteří si odkládají rovnou pětinu svých disponibilních příjmů (tedy čistých, po odečtení odvodů a daní). V době, kdy EU žehrá nad klesající konkurenceschopností a nedostatečnými investicemi do technologického rozvoje, vzniká otázka, jak tyto odložené peníze aktivizovat, vtáhnout do oběhu a dostat na správné místo, kde budou pracovat jako investice do budoucnosti.
Obezřetný postoj vkladatelů i regulátorů
Ekonoma Petra Zahradníka z poradenské firmy Bee Partner tato ohromná částka, fakticky mimo finanční oběh, nijak nepřekvapuje. Připomíná jen, jak obrovské peníze to jsou: „HDP Evropské unie je v současné době nějakých 17 bilionů eur. Jinými slovy, je to opravdu raketa i v porovnání s nějakou ekonomickou silou, jestli dobře počítám, je to nějakých 70 až 75 procent HDP EU, nebavíme se tedy o trivialitě.“ Podle Zahradníka je za tak velkým objemem úspor přehnaně obezřetný postoj vkladatelů i regulátorů, kteří pravidla bankovního sektoru v EU upravují.
„Koneckonců nám velmi blízké Německo je úplně etalonem toho, jak neefektivní bankovní sektor může být, zejména třeba politika jednotlivých regionálních či dokonce městských spořitelen, Sparkassen, které sbírají vklady pouze od lidí, kteří bydlí v daném teritoriu, a současně poskytují úvěry opět jen v rámci tohoto teritoria. Jako kdyby banky v okrese Příbram byly jen zdrojem peněz pro místní podnikatele,“ argumentuje ekonom Zahradník. A dodává: „To je myslím už extrémně překonané, jenže vzhledem k tomu, že právě Německo má i docela silný vliv jak v Evropské centrální bance, tak tam, kde se vytvářejí regulatorní předpisy, může být právě ono tou žábou na prameni.“
V uplynulých deseti letech se ale věci přece jen pohnuly kupředu, a to dokonce i v Česku. Analýzy České národní banky dokládají, že zatímco dříve z uspořených peněz zůstalo na netermínovaných běžných vkladech přes 50 procent peněz a jen malá část mířila třeba na stavební či jiné výhodné spoření, dnes už je to jen 45 procent. Do investičních fondů lidé převádějí 22 procent uspořených peněz, dvacetinu pak jsou schopni sami investovat do běžných akcií na trhu. „Nějaká změna mindsetu, tedy osobního nastavení mysli či způsobu přemýšlení o svých penězích, tady skutečně nastává,“ přiznává ekonom Zahradník, podle něj je ale změna pořád nedostatečná.
„Myslím si, že to opravdu reflektuje to, jak si koneckonců nevážíme naší práce. Jsme schopni si nějakým způsobem vydělat prostředky, které v průměru dokonce převyšují úroveň USA, a přesto s těmi penězi neumíme efektivně a odpovědně nakládat. Koneckonců na to poukazuje i hojně probíraná Draghiho zpráva, která upozorňuje právě na to, že Amerika má daleko menší míru úspor a celkový polštář, ze kterého jsou financovány investiční projekty, je v ní menší než v Evropě, ale kvůli teritoriálním a regulatorním i behaviorálním překážkám v hlavách vkladatelů se s penězi nakonec nakládá daleko méně účinně.“
Podle ekonoma Petra Zahradníka je struktura rozložení peněz v americké společnosti ale úplně jiná než ta tradiční evropská. V USA existuje obrovské množství lidí, kteří žijí výrazně pod průměrem a nemají v podstatě ani na to, aby si nějaké peníze spořili. Vedle toho žije současně relativně málo početná skupina extrémně bohatých lidí, kteří jsou mimo statistiky, buď investují do svého byznysu, nebo fungují jako globální investoři. Prakticky zmizel střední stav, který je naopak velmi silný v západní Evropě. Evropa žije v oparu klasické liberální představy o dobře zajištěné existenci střední třídy, ta se ale ve světové konkurenci jen obtížně udržuje, jak ukazuje ekonomický vývoj v uplynulých 20 letech, v nichž Evropa výrazně ztrácela v absolutním výkonu i v technologickém vývoji jak vůči USA, tak vůči Číně.
Neposunutelná akceptace rizika
„Nevidím možnost, že by se to v krátké nebo ve střední době mohlo nějak změnit, že bychom odstranili bariéry, které brání třeba těm 12 bilionům eur, aby byly alokovány efektivnějším způsobem, a pomohly tak k většímu růstu,“ říká David Marek, analytik společnosti Deloitte a bývalý ekonomický poradce prezidenta Pavla. Z jeho pohledu je evropská zvykovost v míře ochoty či neochoty akceptovat riziko zkrátka neposunutelná.
„Zároveň tu na druhé straně máte obrovské institucionální zázemí Ameriky. Jsou tam dvě obrovské burzy a řada menších, v Evropě je kapitálový trh strašně rozdrobený, proto to nefunguje,“ konstatuje Marek. A dodává: „To je také důvod, proč Draghiho zpráva doporučuje, aby se trhy nějakým způsobem více integrovaly. Všichni si to přečetli, odkývali a za dva roky od této zprávy se nestalo nic. Jinými slovy, není tu nabídka ani poptávka po efektivnějších nebo rizikovějších investicích v Evropě.“
Nejde přitom jen o jednotný trh ve smyslu jedné či dvou velkých evropských burz, kde by se převáděly naspořené peníze do perspektivních projektů, které je k rozjezdu potřebují. Hraje se i o deregulaci pravidel pro používání peněz uložených například v penzijních fondech. V těchto institucích jsou dnes obrovská aktiva, obvykle zaměřená na to, že budou splatná za 20, 30, 40 let.
„Tyto peníze jsou většinou investovány do státních dluhopisů a v podstatě pomáhají pokrývat veřejný dluh. Jejich produktivní role je tu velmi omezená. Americké penzijní fondy jsou naopak rozlezlé úplně všude, řada z nich dnes financuje developerské projekty v Česku, o Polsku ani nemluvě. Aktuální rozmach polských měst, nejenom Varšavy, ale i těch ostatních, to je hodně výsledkem aktivní politiky amerických pojistných fondů, což se u nás i v Evropě obecně vnímá jako vstupování do neprobádaných vod,“ říká Marek.
Jak hluboká propast je mezi americkým a evropským kapitálovým trhem, ukazuje i počet amerických firem v čele světových burzovních gigantů. První evropská firma je až na 20. místě. „S těmi penězi, tedy s těmi 12 biliony eur v evropských bankách, by se dalo hýbnout, ale momentálně jedině tak, že by odtekly na efektivnější trh v Americe nebo v Asii,“ tvrdí ekonom Marek. A dále rozvádí: „I kdybychom vytvořili velkou funkční evropskou burzu, tak co na ni dáme? Musely by to být firmy, které jsou perspektivní, do kterých by chtěli Evropané investovat. Ale když se podíváte, jaké jsou dnes investiční hity, je to technologická velká americká čtyřka a k tomu Nvidia a potom startupy, které se chystají na burzu. I kdybychom ty nepříliš efektivně alokované evropské peníze aktivovali, půjdou do těchto společností, z 95 procent do Ameriky a z pěti procent do Asie. Evropa nemá co nabídnout.“
Nový víceletý finanční rámec
Změny v Evropě jsou obvykle velmi zdlouhavé, aby se 27 členských zemí EU nejen na něčem dohodlo, ale také něco realizovalo, trvá často řadu let. Ekonom Petr Zahradník přesto vidí pozitivní trend v již zmiňovaném postupném přesunu peněz z bankovních kont na účty investičních fondů, který probíhá i v Česku. Před pěti lety to byla pouze desetina, dnes už více než pětina našetřených peněz. Podobný vývoj lze vidět v Německu, zejména mladší Němci investují dnes více než jejich rodiče, kteří tradičně spoléhali na vkladní knížky místní domácí spořitelny.
„Už jenom to, že si někdo uvědomuje, že má změnit jednání a chování, je relativně dobrá zpráva,“ tvrdí věčný optimista Zahradník. „Že to bude nějakou dobu trvat, je jasné. Zase nejsme sociální inženýři, aby se to nadekretovalo. To by bylo centrální plánování.“
Obraz současného kapitálového trhu EU je ale temnější, než jak ho vidí známý ekonom, který se věnuje politikám a vyjednávání v EU desítky let. Pro přesnější představu je třeba dodat, že vedle „papírového“ pokusu překonat teritoriální zabedněnost evropského bankovnictví, se Evropská komise snaží vytvořit na kapitálovém trhu startupový spinoffový fond, kam by si pro peníze chodily malé nadějné začínající firmy z ICT, digitalizace či umělé inteligence a biotechnologií.
Cíleně na vývoj a výzkum tak mají z nového rozpočtu EU jít stovky miliard eur právě na tyto cílené investice. V EU se proto vžil název „Draghiho fond“, který snadno přebil oficiální název Evropský fond pro konkurenceschopnost.
Při přípravě nového víceletého finančního rámce se mluví o 410 až 450 miliardách eur, které by měly být připraveny na technologické investice, na něž si evropské firmy přes banky ani burzy jinak nesáhnou. Bývalý guvernér Evropské centrální banky a kdysi také italský premiér Mario Draghi ve své proslulé zprávě přitom mluvil o investičním technologickém deficitu EU ve výši 800 miliard eur.
Dvanáct bilionů z bankovního spoření by snadno pomohlo tuto mezeru překlenout. Unie ale nemá akceschopnost, aby tyto peníze z účtů vyhnala a v ekonomickém oběhu rozhýbala.
„Obávám se, že evropští politici v naprosté většině vůbec nepochopili, v čem je problém a jak hluboký ten problém je,“ kritizuje fondové, de facto klasické dotační financování ekonom David Marek. Podle něj nejde vůbec o to vyčlenit prostředky, ať už z evropského rozpočtu, nebo z národních rozpočtů, nýbrž o to úplně změnit prostředí, aby do těchto investic směřovaly soukromé prostředky.
„Když se podíváte, jaké je startupové prostředí nebo celkové prostředí pro rizikový kapitál v Evropě a v USA, tak je to asi, jako když budete srovnávat starověké Řecko a moderní pružnou ekonomiku.“
Je-li Evropa v tomto srovnání něco jako starověké Řecko ve 21. století, zmůže cílená a dobře promyšlená dotační politika alespoň to, abychom ve srovnání dopluli na začátek našeho nového tisíciletí. Zbytek je už otázkou změny nastavení mysli. Evropané se musejí o penězích, kapitálu a investicích naučit přemýšlet jinak. Časy pohodové středostavovské stability z druhé poloviny 20. století jsou nenávratně pryč. K větší sociálně-ekonomické stabilitě budoucnosti bude potřeba trochu rizikovějšího pohybu v myšlení, ale především v přesouvání peněz.
Dá se to s ekonomem Petrem Zahradníkem říci i jinak: „Je na čase, abychom si mnohem více vážili toho, co si svou prací vytvoříme, a nenechávali to tak snadno ničit.“