Akcie výrobců zbraní už mohou mít to nejlepší za sebou
Jakýkoli případný další výraznější růst akcií firem západního obranného průmyslu už představuje spíše příležitost k „vybírání zisků“.
Válka na Ukrajině může být z hlediska výrobců zbraní vysoce ziskovým podnikem. Může to znít cynicky, ale taková prostě realita bývá – a ostatně vždy v dějinách bývala. Současnost výrobcům zbraní nahrává nejen kvůli válce samotné, ale i z důvodu trvaleji zamýšleného zvýšeného investování v oblasti bezpečnosti, které v důsledku války zejména země NATO, včetně Česka, a jejich spojenci typu Japonska či Jižní Koreje plánují a někdy už i uskutečňují.
Investoři do akcií výrobců zbraní a další vojenské a bezpečnostní techniky by však měli být obezřetní. Geopolitické napětí mezi Západem a Ruskem; a i mezi Západem, zejména Spojenými státy, a Čínou by se sice stále dalo krájet a ještě dále houstne, avšak do cen příslušných akcií je již v podstatě započítáno. Nelze tak nyní sázet na to, že akcie firem obranného průmyslu z důvodu geopolitického napětí ještě dále výrazně porostou – protože ono napětí je již nyní notně zhoustlé. Další výrazný růst akcií firem západního obranného průmyslu by nastal snad jen tehdy, jestliže by došlo k dalšímu závažnému vystupňování již tak poměrně napjaté bezpečnostní situace ve světě.
Akcie už za zenitem?
Ano, třeba stíhačky F-16, jichž desítky Kyjevu darují Dánsko a Nizozemsko, patrně nahradí v zemích dárců pokročilejší stroje F-35, ale to je něco, s čím už akcionáři firem obranného průmyslu počítají. Není to tedy příliš kurzotvorná informace, neboť se dala již nějaký čas předpokládat. I to, že půjde o širší model; že tedy státy NATO budou na Ukrajinu posílat svoji převážně starší techniku a tu ve své výzbroji nahrazovat tou nejmodernější. I když je pravda, že na Ukrajinu Západ občas posílá i tu nejmodernější techniku, třeba tanky Leopard 2.
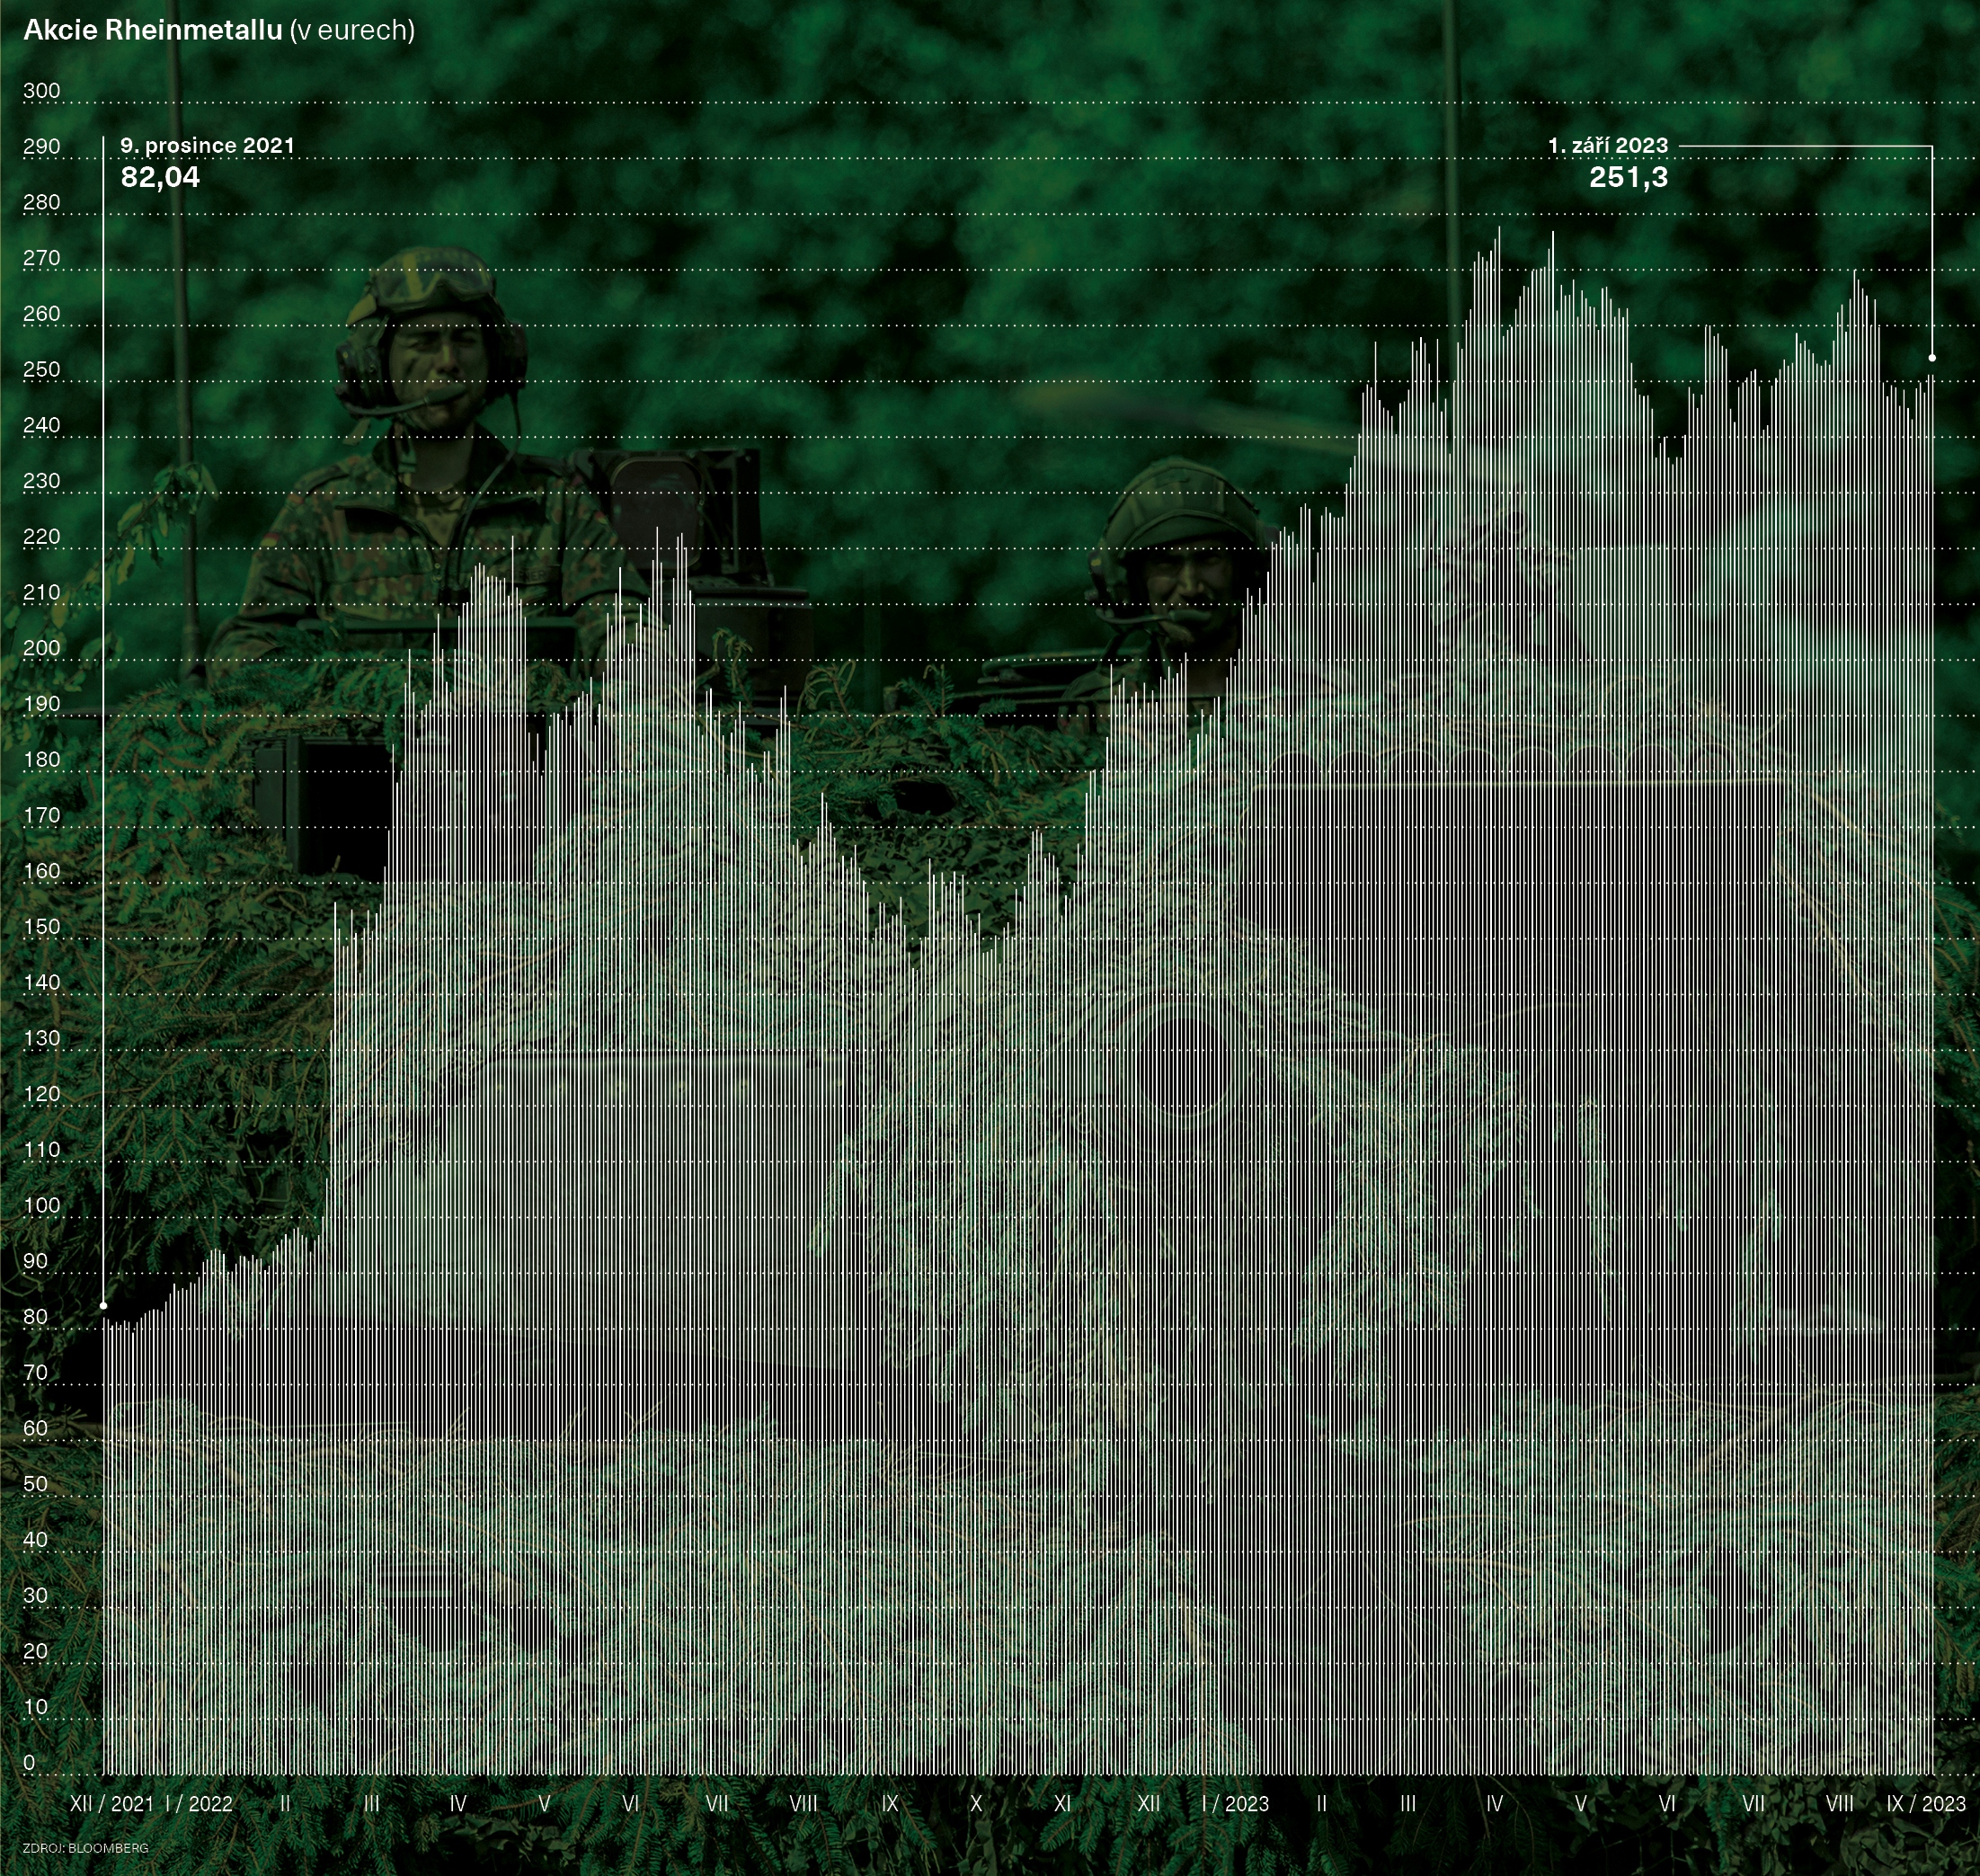
Právě nákupy nejmodernější techniky zejména v podání zemí východní části Evropské unie včetně Česka, ale také třeba Německa představují pro výrobce zbraní vítanou příležitost k potenciálnímu navýšení zisku. Nárůst této ziskovosti, ať už uskutečněný, či zatím jen předpokládaný, už prostě obsáhly akciové vzestupy uplynulého zhruba půldruhého roku, který od zahájení ruského vpádu na Ukrajinu uplynul.
Zatímco tedy z krátkodobého hlediska jsou v cenách příslušných akcií již navýšené výdaje zemí Západu na zbrojení v příštích letech započítány, z dlouhodobého hlediska mohou výkonnost akcií firem západního obranného průmyslu ochromit ne úplně nejpřesvědčivější výsledky jeho zbraňových systémů právě opět na Ukrajině. Vždyť pohled na ukrajinské bojiště, kde ruský agresor dokáže účinně vzdorovat, ba ochromovat a zneškodňovat nejpokročilejší západní vojenskou techniku typu tanků Leopard nebo obranných systémů Patriot, bere dlouhodobým akciovým investorům iluzi o její nezdolnosti.
Přestože Ukrajina již získala západní zbraně za zhruba 100 miliard dolarů, není s to – přes svůj jistě uznáníhodný výkon – na bojišti uskutečnit takový průlom, jenž by akciové investory neochvějně přesvědčil o dlouhodobé bezkonkurenčnosti západní vojenské techniky. Nutně se tak stávající i potenciální investoři do akcií západních firem obranného průmyslu tážou, v čem vlastně spočívá – a jak je výrazná – přidaná hodnota či „propozice jedinečnosti“ jejich produkce.
Co udělá Trump?
Členské státy Severoatlantické aliance budou pravděpodobně západní zbraně ve velkém kupovat i nadále, ovšem další země světa – ty mimoalianční – se budou stále intenzivněji ptát, zda má smysl i nadále pořizovat západní vojenskou techniku, velmi často prodávanou i s poměrně citelnou přirážkou v porovnání s konkurenční produkcí.
Z dlouhodobého hlediska je navíc zásadní otázkou, jak se k válce na Ukrajině postaví příští americká administrativa. Možní republikánští prezidentští kandidáti, a nejen Donald Trump, se netají tím, že by mnohem více než nynější vláda ve Washingtonu usilovali o ukončení války. To kromě jiného může znamenat – v praxi reálpolitiky –, že Spojené státy zásadně omezí své dodávky zbraní na Ukrajinu.
K podobnému kroku by se pak mohly uchýlit další západní země, které se mnohdy – podobně jako USA – potýkají s nemalým veřejným zadlužením a/nebo s jeho výrazným růstem. Pochopitelně, masivní vojenské zbrojení znamená další výraznou zátěž pro často již vysoce zadlužené, ba předlužené veřejné rozpočty zhusta demograficky stárnoucích zemí Západu. Dlouhodobý investor do akcií firem obranného průmyslu tak nemůže sázet na to, že současná agilita ve zbrojení Západu přetrvá dlouhá léta.
To vše znamená, že jakýkoli případný další výraznější růst akcií firem západního obranného průmyslu už představuje spíše příležitost k „vybírání zisků“ než k budování dalších investičních pozic v tomto sektoru.
Ziskovost neodpovídá výkonnosti
Například akcie německého výrobce vojenské techniky Rheinmetall se již nyní prodávají za poměrně vysoký násobek – odpovídající takřka číslu 23 – jeho vyhlížené ziskovosti. Takovýto násobek přitom ovšem neodpovídá výkonnosti podniku právě v době od začátku invaze. Nové zakázky, které přitom Rheinmetallu po invazi „přistály“, se podílejí na meziročním růstu tržeb čítajícím nějakých sedm procent, jejž tedy nelze označit za jakkoli překotný. Čistý zisk Rheinmetallu dokonce klesá, neboť se propadají jeho marže.
Akcie společnosti Lockheed Martin, amerického producenta zmíněných vojenských letounů F-16 (respektive jejich novější verze) či F-35, se prodávají za násobek vyhlížené ziskovosti odpovídající zhruba cifře 17. Akcie britské BAE Systems jsou na násobku ziskovosti odpovídající přibližně číslu 16. Čistá ziskovost Lockheedu ale nejnověji klesá, zatímco v případě BAE poměrně znatelně roste – je však stále otázkou, zda jde v hospodaření britského podniku o trvalejší trend.
Celkově zatím výsledky firem západního obranného průmyslu nejsou kdovíjak přesvědčivé. I přes růst tržeb není patrný výraznější vzestup ziskovosti. Což je klíčový důvod, proč se akcie uvedených firem prodávají za tak vysoké násobky zisku, dlouhodobě těžko udržitelné.