Bude to tvrdé, měkké či žádné přistání?
Inflace a úroky v USA právě rozhodují o bezpečnostní budoucnosti Česka.
Americká ekonomika by letos měla „přistát“, jak se říká. V žargonu finančníků či makroekonomů to znamená, že by inflace v USA měla klesnout z výšin na zem. Otázkou za milion nyní stále je, zda půjde o přistání tvrdé, nebo naopak měkké. Dost dobře může podoba přistání ovlivnit i to, zda v následujících čtyřech letech usedne v Bílém domě demokrat Joe Biden, nebo republikán Donald Trump.
To, jak Amerika přistane, poznamená také bezpečnostní situaci v Česku, protože Trump, jak známo, se netají tím, že má dosti odlišný pohled než Biden na to, jak by Spojené státy měly dále postupovat stran války na Ukrajině.
Je ale dokonce možné, že se letos žádné „přistání“ neuskuteční. Inflace by v takovém případě setrvala ve výšinách, podobně by ovšem k zemi nepadl ani ekonomický výkon země.
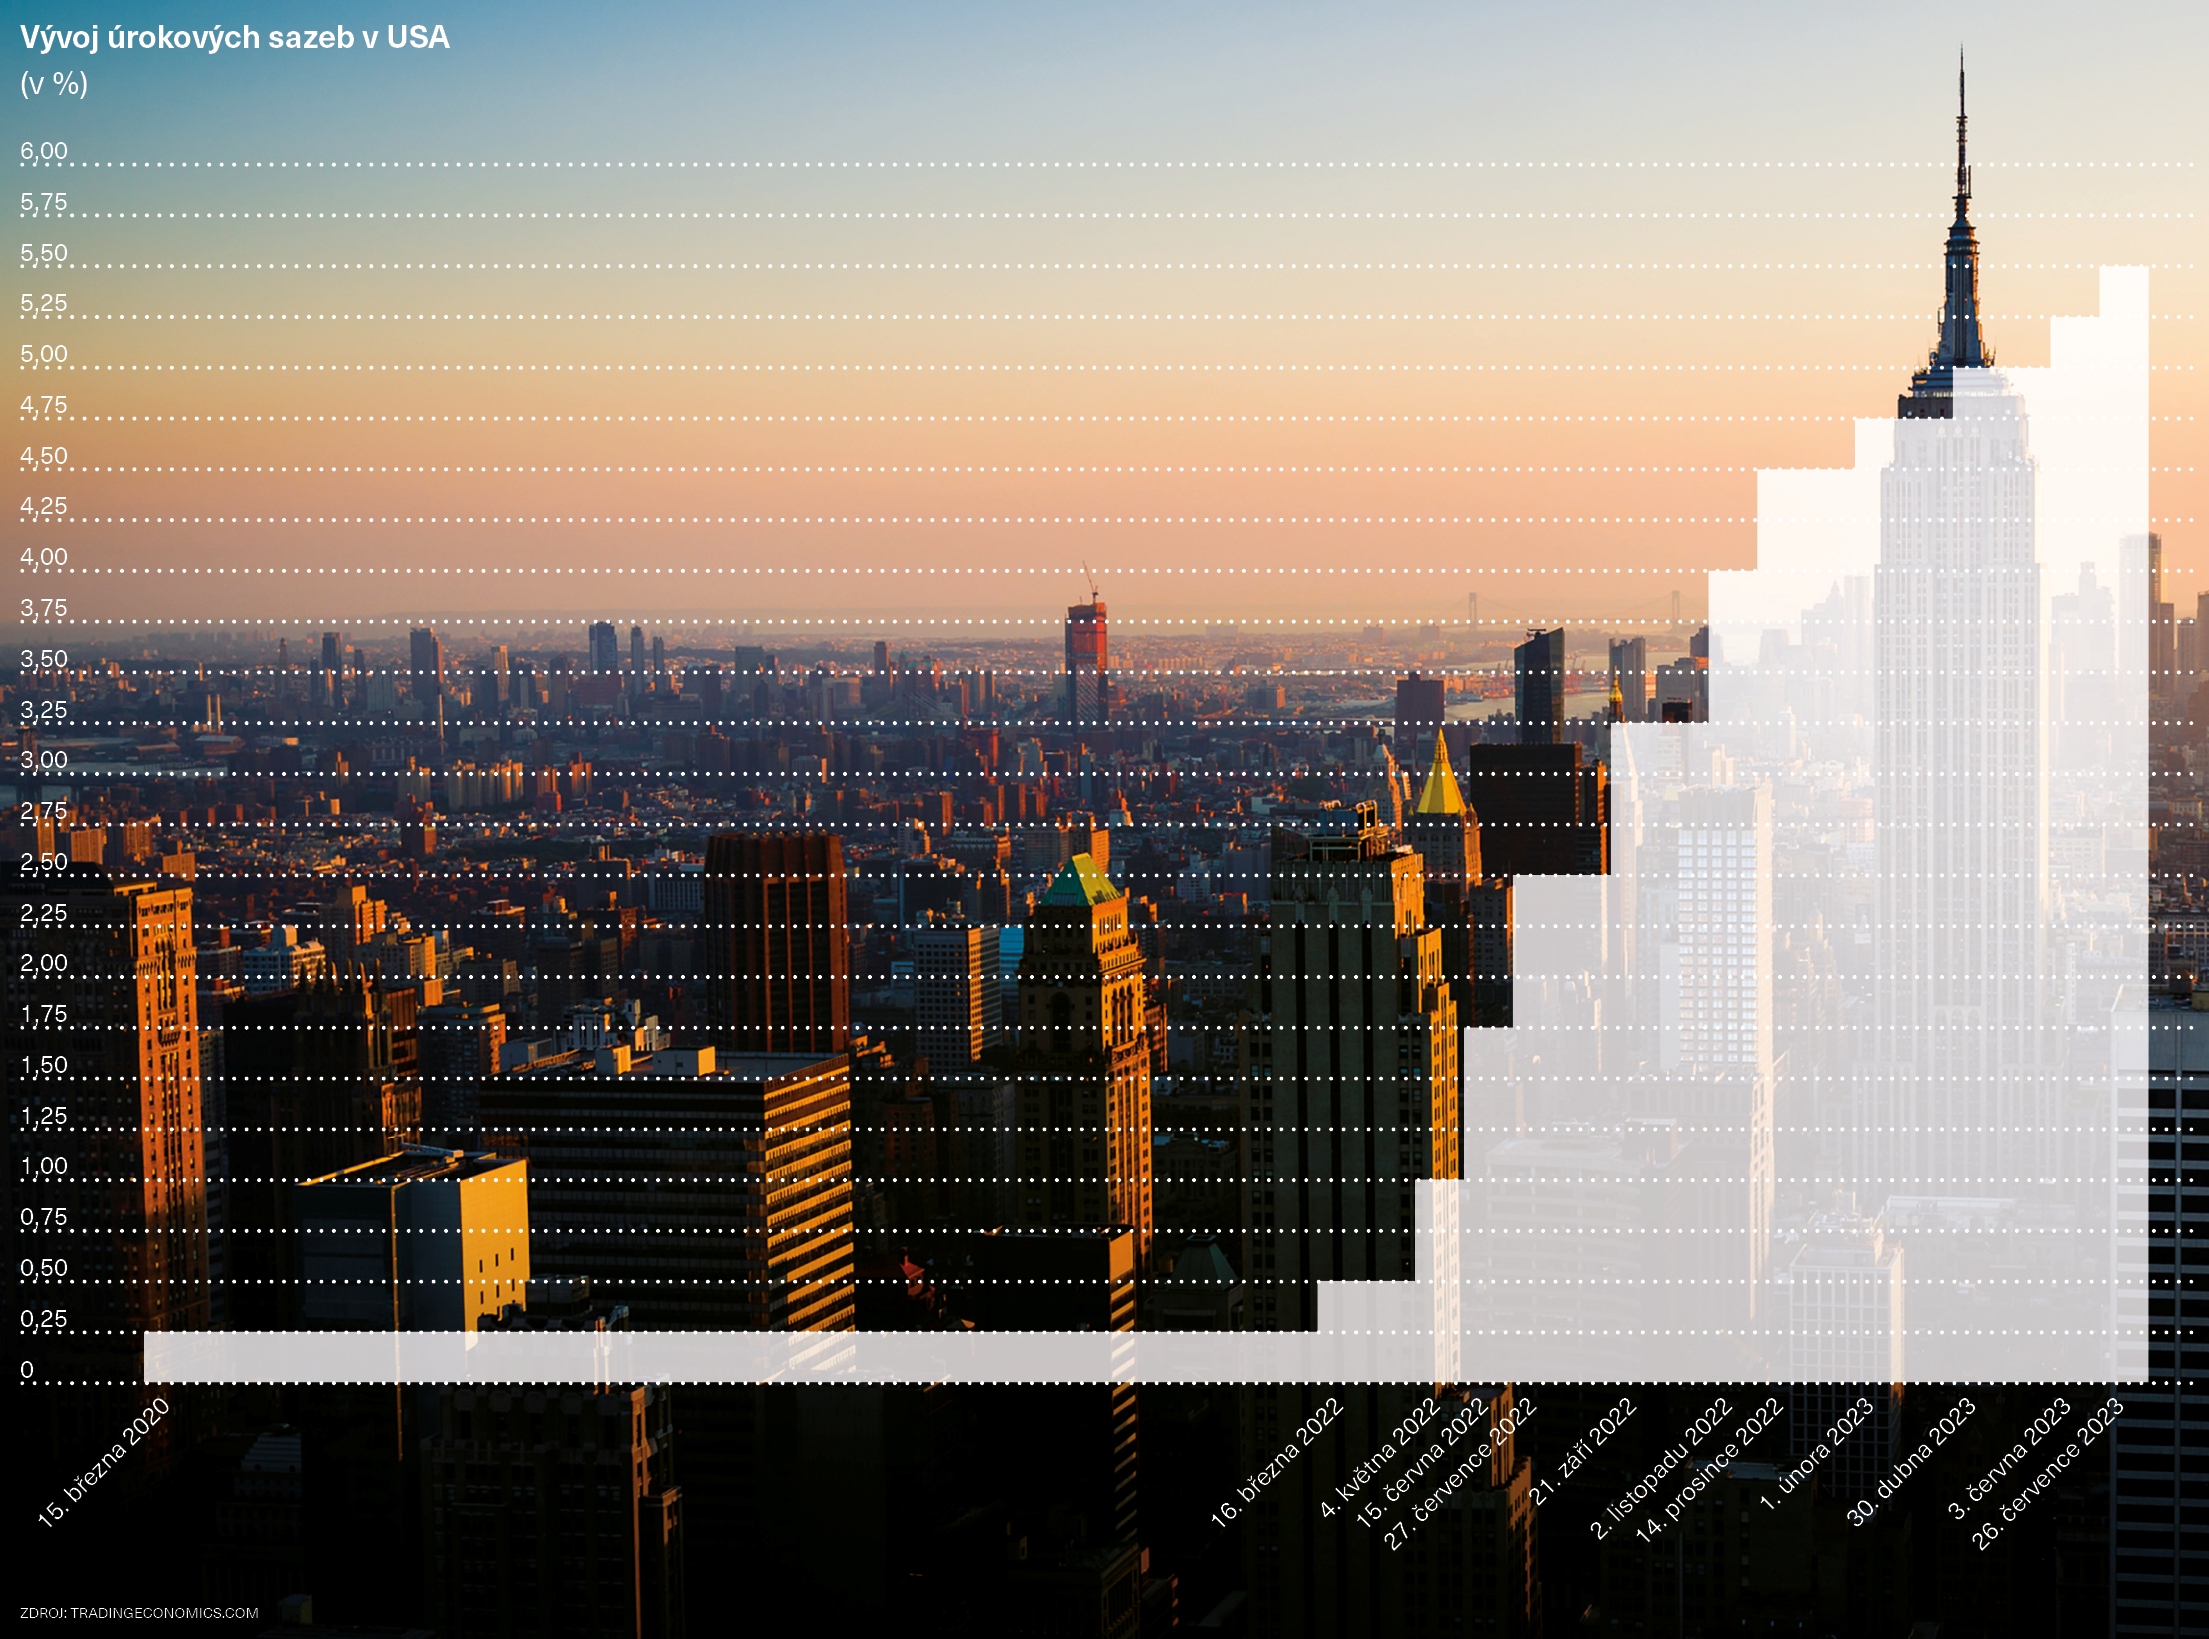
Investoři zatím převážně sázejí na to, že americké centrální bance Fed se delikátní manévr podaří tak, aby bylo přistání věru měkké. Věří tedy, že inflace trvaleji klesne do přijatelných mezí, aniž by si to vynutilo výraznější útlum ekonomiky, ba recesi. Takový scénář se zamlouvá nejen trhům, ale jistě také stávajícímu prezidentovi Bidenovi. Znamenal by, že ještě před listopadovými prezidentskými volbami americká centrální banka jednou, či dokonce vícekrát sníží svoji základní úrokovou sazbou. S něčím takovým nyní trhy počítají.
Jenže trhy často mívají sklon k přílišnému optimismu. Každopádně pokud by se nyní tento pozitivní sentiment naplnil, Bidenova administrativa by ještě do voleb mohla deklarovat vítězství nad inflací, aniž by přitom došlo na recesi. Šlo by historicky o docela mimořádný výsledek, neboť krocení inflace – a tedy nutnost vyšších úrokových sazeb – zpravidla ústí v závažnější hospodářský útlum, neboť vysoké úrokové míry jsou samozřejmě dusivé. Zdražují investiční spotřebu, v podstatě tedy zdražují celý ekonomický růst, a činí tudíž jeho nedostatečnost, nebo dokonce jeho absenci mnohem pravděpodobnější.
Špatné zprávy pro Bidena
Nejnovější vývoj z konce minulého týdne ovšem pro trhy ani pro Bidenovu administrativu nedopadá nejlépe. Výrobní ceny v americké ekonomice poskočily letos v únoru v nejvyšším rozsahu za uplynulých šest měsíců, meziročně o 1,6 procenta. Meziměsíčně, oproti letošnímu lednu, pak stouply o 0,6 procenta. Jádrové výrobní ceny, vylučující kolísavé kategorie potravin a energií, vzrostly meziročně dokonce o dvě procenta. Tedy více než experti čekali. Pravda, výrobní ceny ještě nepředstavují ceny spotřebitelské. Jenže růst cen v oblasti výroby se může snadno přenést právě do růstu cen v oblasti spotřeby. Kde už to amerického voliče bude notně – a bezprostředně – zajímat. Navíc i ceny spotřebitelské již druhý měsíc v řadě překonávají očekávání, jak rovněž ukázala data z minulého týdne.
Aby toho nemylo málo, méně lidí, než se čekalo, se v USA hlásí o podporu v nezaměstnanosti. To sice zní jako dobrá zpráva, jenže ne pro trhy samotné. A kvůli tomu dost možná dokonce ani ne – paradoxně – pro Bidenovu administrativu, jakkoli by to její představitelé veřejně samozřejmě nikdy nepřiznali.
Logika je však neúprosná. Čím méně je žadatelů o podporu v nezaměstnanosti, tím méně je evidentně také nezaměstnaných, tím silnější tudíž vzniká tlak na růst mezd. A tím vyšší je také tlak na růst inflace, protože mzdová inflace představuje podstatnou složku inflace celkové. No a když výrazněji poroste celková inflace, případně když bude klesat pomaleji, než se čeká, oddálí takový vývoj trhy toužebně vyhlížené zahájení snižování úrokových sazeb v podání centrální banky Spojených států.
Ale nejde jen o to, že takový vývoj může vzít trhům jejich současnou určitou euforii. To si před volbami nepřeje žádný prezident, jenž úřad obhajuje. Stav ekonomiky bude pro rozhodování amerického voliče klíčový, jak tomu je prakticky vždy, a Trump jistě nevynechá jedinou příležitost, aby byť jen zakolísání burz notně zveličil, jak to umí, a z „krachu“ trhů obvinil „ospalého“ Bidena.
Jenže ponechá-li americká centrální banka sazby výše delší dobu, není to špatná zpráva jen z hlediska nálady trhů. Vyšší sazby po delší dobu mohou poškodit reálnou americkou ekonomiku, tedy nejen náladu na trzích. Poškození reálné ekonomiky značí třeba omezování investic, výroby ve fabrikách či související propouštění. I to vše by samozřejmě Trump Bidenovi s gustem otloukl o hlavu. Bidenovou hlavou by se přitom opět začaly honit – a tedy nikoli neodůvodněně – obavy z onoho možného tvrdého přistání.
Tuto obavu může umocnit i to, že výdaje spotřebitelů v USA se začátkem roku také nevykázaly příliš uspokojivá čísla. Pokud je spotřeba relativně slabá, přičemž inflace naopak silnější, než se čekalo, hrozí tím spíše scénář stagflace. Tedy slabého výkonu při stále nezkrocené inflaci. Od toho je již kousek k tvrdému přistání.
Trhy euforie neopouští. Zatím
Investoři však, zdá se, nadále zůstávají věrni svému optimismu. Vyčkávají, co přinese zasedání americké centrální banky tento týden. Ne že by čekali pohyb úrokových sazeb, nicméně rétorika šéfa banky Jeroma Powella mnohé napoví. Powell v zásadě trhy buď – spíše mezi řádky – utvrdí v tom, že se snižováním úrokových sazeb začne již letos v polovině roku, nejspíše v červnu, a že pak, v druhém pololetí, je redukuje ještě dvakrát. Nebo trhy – opět, spíše mezi řádky – zpraží, když vyšle signál, že se zahájení snižování sazeb odkládá. Takovou zvěst by nepřivítal ani Bílý dům.
Z hlediska Bidenových šancí na znovuzvolení platí, že čím dříve úrokové sazby začnou klesat, tím lépe. Každý odklad snižování zvyšuje riziko tvrdého přistání a nervozitu trhů, kterou Trump jistě využije k útoku na svého rivala. Američtí centrální bankéři sice budou tisíckrát ujišťovat o své nezávislosti, o tom, že se rozhodují čistě technokraticky, bez uplatnění politických preferencí, jenže ani oni nežijí v kosmickém exilu. Prostě své politické preference mají a je nemožné se v rozhodování o sazbách od nich zcela oprostit, když je navíc zřejmé, že předvolební náladu ovlivní. A ne málo.
Ostatně současná euforie trhů je do značné míry výsledkem sázky investorů, že centrální banka USA v zásadě nebude Bidenovi házet klacky pod nohy. Vnímají také to, že Trump otevřeně říká, že v případě svého znovuzvolení už Powellovi funkci neprodlouží. To podstatná část investorů čte tak, že Powell nemusí mít žádný velký zájem cestu do Bílého domu Trumpovi umetat.
Ovšem ani Powell není všemocný. Pokud inflace bude nadále překvapovat svojí neústupností, jak předpokládá například exministr financí Lawrence Summers, snižování úrokových sazeb bude muset letos utlumit, případně zcela zrušit. Někteří experti dokonce nevylučují ten scénář, že Fed bude okolnostmi naopak přinucen ke zvýšení úrokových sazeb.
To by byla pro Bidena rána. A pro Powella ostatně také. Prvnímu by klesla šance na znovuzvolení, druhý by čelil reputační újmě – a navíc také snížení šancí na pokračování ve funkci. Tento týden napoví o mnohém, byť definitivní rozuzlení ještě neposkytne.