Centrální banky hazardují se živobytím lidí
Česko je v recesi, milion lidí tu už „nemá, kde brát“. Přesto letos bude inflace dvouciferná. ČNB ovšem ani tak své úroky zvyšovat nemíní.
Je to oficiální, Česko se ponořilo do recese. V posledních třech měsících loňského roku se tuzemská ekonomika propadla v porovnání s obdobím červenec až září o 0,3 procenta, říkají data ČSÚ z minulého týdne. Vzhledem k tomu, že mezičtvrtletní pokles zaznamenala i ve třetím čtvrtletí, je splněna definice recese. Tedy mezičtvrtletní pokles výkonu ekonomiky alespoň ve dvou po sobě následujících kvartálech.
Recese je však zatím mírná, takzvaně technická. Neprojevuje se tedy například plošnějším růstem míry nezaměstnanosti. Navíc existuje dobrá šance, že už během prvních tří měsíců letoška Česko pásmo recese opustí.
Loni ve čtvrtém čtvrtletí ekonomiku stahovalo snižování spotřeby domácností, které své nákupy v obchodech omezovaly z důvodu obecné inflace a energetické drahoty. Reálné výdělky domácností v roce 2022 klesaly suverénně nejvýrazněji v historii samostatného Česka od roku 1993, o zhruba devět procent (dosavadní nejhlubší propad z roku 2013 činil pouze 1,5 procenta).
Podhoubí pro sociální otřes
Nutnost snižovat spotřebu je zvláště akutní v případě zhruba 480 tisíc domácností, které už v současnosti nejsou s to vytvářet jakoukoli finanční rezervu. Takové situaci nyní čelí až zhruba milion lidí, jak zjistil průzkum Index finančního zdraví Čechů, který minulý týden představila Česká spořitelna se Sociologickým ústavem Akademie věd ČR, a také výsledky Sčítání 2021, které taktéž minulý týden zveřejnil ČSÚ.
Přitom zhruba 320 tisíc domácností, jež nyní žádnou rezervu nevytváří, tak dříve činilo. Až bezmála 700 tisíc lidí tedy nyní žije v domácnosti, která si dříve mohla spořit „na horší časy“, zatímco nyní se musí spokojit s životem „z ruky do pusy“, případně sahat do úspor nebo si půjčovat, leckdy poměrně rizikově.
Zatímco dříve si finanční polštář nevytvářelo zhruba 300 tisíc lidí, nyní je to zmíněný milion. Pokud si lidé ve vyšší míře, jak to právě vidíme, nedělají jakoukoli finanční rezervu, vzniká podhoubí pro sociální otřes. V případě růstu míry nezaměstnanosti, který nyní nelze vyloučit, by totiž propuštění v příliš velkém počtu případů neměli pro takovou situaci dostatečné množství peněz v zásobě. Ta má správně pokrývat šest až devět měsíců běžných výdajů.
Ještě hlubšímu propadu ekonomiky loni ve čtvrtém čtvrtletí zabránil zájem o český vývoz. Průmyslové podniky i přes ekonomický útlum u nás i v zahraničí uskutečňovaly dosud nevyřízené objednávky, jež se nahromadily v předchozí době zpřetrhaných mezinárodních dodavatelsko-odběratelských řetězců. Tato situace tedy podpořila nejen průmysl jako takový, ale i vývoz.
Letos se výkon ekonomiky zhorší, z loňského růstu předběžně na úrovni 2,5 procenta spadne k nule. V tuto chvíli je třeba počítat spíše s tím, že výkon ekonomiky celoročně mírně propadne, nejspíše o 0,4 procenta. Vývoj však bude jako loni zatížen značnou mírou nejistoty plynoucí zejména z geopolitické situace a energetické situace v EU. Významnou vzpruhou české ekonomice může být otevření ekonomiky čínské, která koncem roku ukončila drakonické covidové restrikce. Znovuotevření Číny podpoří globální obchod, což je pro malou otevřenou ekonomiku typu české příznivou zprávou.
Co může způsobit otálení ČNB
Je ovšem nutné počítat s tím, že navzdory možnému propadu ekonomiky k „nule“ se inflace letos v Česku nevymaní z dvouciferného pásma. Minulý týden zveřejnila svoji prognózu Česká národní banka. Inflace má letos činit celoročně průměrně 10,8 procenta, zatímco v poslední loňské prognóze ještě vyhlížela pro letošek inflaci jen jednocifernou, 9,1 procenta.
Také podle nové prognózy ministerstva financí má inflace letos překročit úroveň deseti procent a dosáhnout hodnoty 10,4 procenta. Přitom v odhadu z listopadu ještě počítalo pro letošek s inflací jen 9,5 procenta.
Směrem nahoru upravila prognózu letošní inflace například i Komerční banka. Ta nyní předpokládá celoroční růst hladiny spotřebitelských cen čítající dokonce 12,9 procenta (přitom v říjnu 2022 vyhlížela pro letošek inflaci jen 12 procent). Jedná se o nejvyšší odhad letošní české inflace, a to jak mezi domácími, tak zahraničními institucemi. Ze zahraničních institucí
prognózují Česku dvoucifernou inflaci banky ING a Standard Chartered: na úrovni 10,2, respektive 10 procent. A rovněž Citigroup a Bank of America: 10,8, respektive 10,6 procenta.
Mezinárodní měnový fond (MMF) ve své lednové prognóze vidí tuzemskou inflaci na úrovni 9,5 procenta. V hodnocení měnové politiky se však MMF dostává „do křížku“ právě s ČNB. Fond totiž argumentuje, že za účelem rozhodného zkrocení inflace je třeba dalších zvýšení základní úrokové sazby ČNB, a to v blízké době. Tak se podle MMF docílí snížení vysoké inflace, což ji střednědobě nakonec umožní vrátit na dvouprocentní úroveň cíle ČNB, a zároveň se tak sníží riziko, že inflační očekávání přestanou být ukotvena.
Většina bankovní rady ČNB ovšem považuje stávající sedmiprocentní úroveň základní sazby za dostatečně vysokou a na zasedání banky minulý čtvrtek se to opět potvrdilo. Vyšší základní úrok by již prý byl kontraproduktivní, protože by ekonomiku až příliš dusil. MMF sice připouští, že vyšší úrok může oslabit ekonomickou aktivitu, ale považuje nyní za důležitější dalším zvýšením úrokových sazeb krotit inflaci a inflační očekávání.
V očích MMF tak ČNB až příliš hazarduje s osudem českého hospodářství. Jestliže totiž nedojde ke zvýšení úrokových sazeb nyní, pak bude nakonec třeba ještě razantnějšího navýšení klíčových úrokových sazeb, než jaké žádá nynější situace. A razantnější navýšení sazeb v podstatě znamená hlubší ekonomický propad. Otálením se zvýšením sazeb tak ČNB podle fondu hrozí přivodit hlubší recesi, než jaká je nyní nevyhnutelná.
Situaci podceňuje i trh
Přetrvávající sílu a neústupnost inflačních tlaků v Česku však podceňuje také trh, alespoň podle nedávné analytické zprávy Bank of America. Podle jedné z největších bank v USA takzvané úrokové swapy – nástroje, od nichž například banky odvíjejí nastavení úrokových sazeb hypoték – zaceňují až příliš výrazné uvolňování měnových podmínek v Česku, podobně jako v Polsku. Jinými slovy, trh podle Bank of America podceňuje inflační tlaky a mylně předpokládá, že ČNB bude moct zahájit fázi snižování klíčových úrokových sazeb dříve, případně razantněji, než jak tomu ve skutečnosti bude.
Rozkladný dopad drahoty na živobytí českých domácností nakonec tedy může být trvalejší, než se nyní zdá. Právě i proto, že ČNB odmítá dále svůj základní úrok zvyšovat. Centrální banka místo zvyšování sazeb upřednostňuje boj s inflací intervencí za silnější korunu, ať jde o intervenci přímou, nebo jen slovní, jako je tomu v posledních měsících.
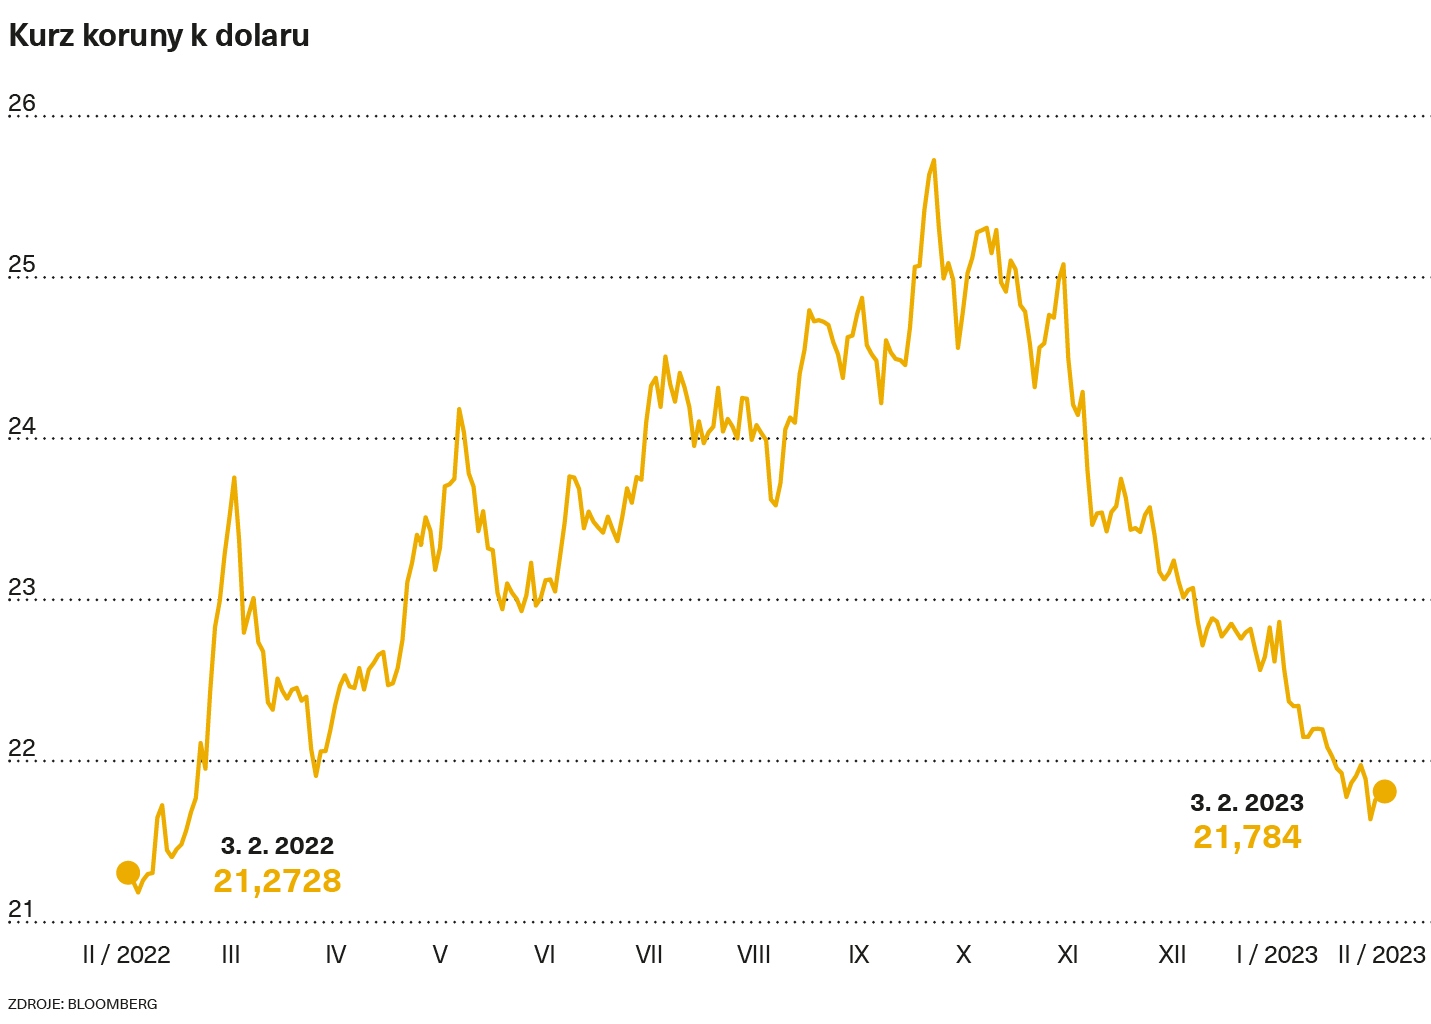
Česká koruna právě i díky intervenční politice ČNB posiluje nyní na bezmála patnáctiletá maxima vůči euru a připisuje si významné zisky také proti dolaru. Minulou středu večer středoevropského času během obchodování zpevnila vůči dolaru na úroveň, které naposledy dosáhla před invazí Ruska na Ukrajinu loni v únoru. Zpevnila až na 21,62 koruny za dolar. Ve čtvrtek ráno pak kurz k dolaru ještě vylepšila na 21,56.
Powellův omyl
Koruna bezprostředně zpevnila ani ne tak díky ČNB, nýbrž americkému Fedu. Respektive z důvodu chyby, které se dopustil jeho šéf Jerome Powell. Centrální banka USA minulou středu zvýšila svoji základní úrokovou sazbu o 0,25 procentního bodu, v souladu s očekáváním. V doprovodném vystoupení však Powell na dotaz, zda se finanční podmínky v USA neuvolňují až příliš, naopak odpověděl, že se utahují. To ovšem není pravda. Podle ukazatelů, jež sestavuje agentura Bloomberg a banka Goldman Sachs, se finanční podmínky od posledního, prosincového zasedání americké centrální banky viditelně uvolnily.
Powellův omyl – možná záměrný – si trhy vyložily jako zásadní zmírnění odhodlání či ostražitosti americké centrální banky v boji s inflací. Ta je podle jejich převažujícího výkladu tedy nyní svolnější tolerovat uvolněnější měnové podmínky, protože i když se fakticky uvolňují, má stále za to, že se utahují. Jinými slovy, nemá se současným uvolňováním podmínek problém, ba jej dokonce vlastně ani neregistruje. Nebo se alespoň snaží působit dojmem, že jej neregistruje.
To ale značí právě určité „přivírání očí“ nad současnou inflací, což investory naplňuje optimismem, protože – bude-li pokračovat – se do vývoje cen akcií propíše příznivě. Jestliže se budou měnové podmínky utahovat méně razantně, ba dokonce uvolňovat, značí to zlepšení podmínek pro financování investic či nákupů akcií – oboje má pozitivní vliv na ceny akcií. Proto v reakci na Powellova slova zamířily akciové trhy v USA znatelně nahoru.
Zároveň se zlepšením podmínek financování stoupá ochota investorů po celém světě investovat do rizikovějších aktiv nebo měn, mezi něž patří koruna. Pokud je financování investic dostupnější, případná ztráta plynoucí ze zhmotnění rizika není tak bolestivá jako při dražším, méně dostupném financování. Proto tedy koruna zpevnila až na mnohaměsíční maxima.
Kritici Powellovi tento postup vytýkají. Prý až příliš tlačí na to, aby „přistání“ americké ekonomiky bylo měkké. Tlačí podle nich až tak moc, že tím naopak zvyšuje riziko „přistání“ tvrdého. Tak trochu tedy kritici vytýkají americké centrální bance to samé, co místní kritici té české. Vždyť ČNB se podle nich nyní zdráhá mírně přitížit ekonomice o něco vyššími úroky, čímž ovšem riskuje, že jí nakonec bude muset přitížit opravdu hodně – a uvrhnout ji tak možná do hlubší recese, než jaká je nutná.