ČEZ: samá pozitiva a jistoty?
Akcie energetické skupiny se minulý týden na několik dní vrátily nad tisíc korun. Analytici americké Citigroup i polské PKO ale doporučují titul prodávat.
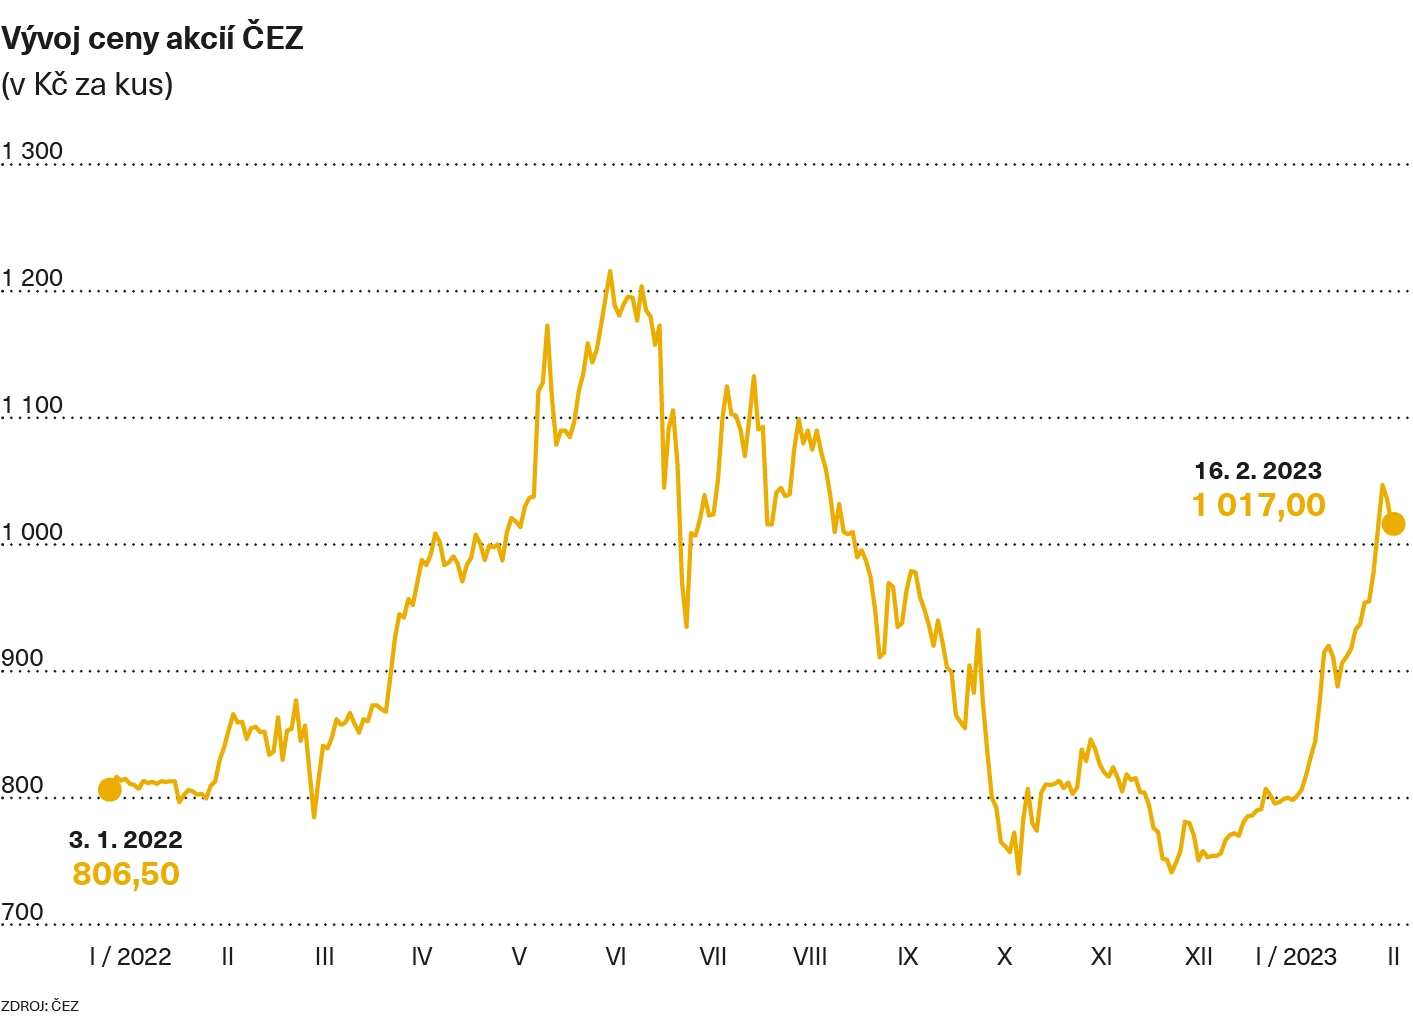
Akciím státem ovládané energetické společnosti ČEZ se daří. V minulém týdnu se jejich cena na pražské burze vrátila zpět nad psychologickou hranici tisíc korun. Ve středu se prodávaly až za bezmála 1 070 korun, tedy nejdráže od loňského srpna. V pátek se ovšem propadly zpět mírně pod hranici tisíc korun poté, co se klíčový menšinový akcionář podniku, uhlobaron Pavel Tykač, nechal slyšet, že česká vláda zřejmě ČEZ nepostátní. Tykač míní, že se ve vládě Petra Fialy nakonec zřejmě nenajde nikdo, kdy by byl ochoten zaplatit reálnou cenu za zhruba třicetiprocentní zbývající podíl.
Tykač sám má současnou cenu akcie ČEZ za podhodnocenou. Jeho firmy tak propadu cen energetické společnosti loni ve druhém pololetí využily k dokupování titulu. Tykačovy věty tedy nelze vnímat jen negativně. Nepochybně má dobré zákulisní informace o tom, jak vláda momentálně smýšlí. To, že nebude ochotna podnik vykoupit, pochopitelně snižuje sázky na to, že by mohla k tržní ceně akcie přirazit pořádně tučný bonus z peněz daňových poplatníků – třeba čtyřicetiprocentní.
Takže to znamená, že miliony daňových poplatníků nedají ze svých kapes tento bonus stovkám tisíc menšinových akcionářů ČEZ. Na stranou druhou trh vnímá pozitivně Tykačova slova o tom, že akcie podniku jsou nyní podhodnoceny. To dává naději na jejich další cenový vzestup. Slovo uhlobarona má v branži váhu.
Analytici radí prodávat
Nutno však jedním dechem dodat, že analytici poslední dobou Tykačův názor nesdílí. V pátek svoji novou analýzu ČEZ zveřejnila americká banka Citigroup. V příštích dvanácti měsících podle ní klesne cena akcie podniku na 780 korun. Její experti teď doporučují akcie ČEZ prodávat. O den dříve doporučila prodej titulu také polská banka PKO, i když podle jejích odborníků zlevní akcie ČEZ v následujícím tuctu měsíců pouze o zhruba stokorunu, na 903 korun. Taktéž radí prodávat. Obě analýzy rámcově navazují na „hororovou“ prognózu americké banky Morgan Stanley ze začátku letoška, podle níž se cena akcie ČEZ do začátku roku 2024 zhroutí dokonce na 690 korun.
Ještě loni na podzim přitom tuzemské a také zahraniční finanční domy přicházely s prognózami, podle nichž měla „do roka a do dne“ stát akcie ČEZ výrazně více než tisíc korun. Třeba Komerční banka prognózovala nárůst až takřka na 1 400 korun za akcii.
ČEZ až do loňského června těžil z rostoucích cen energií, které hnala vzhůru válka na Ukrajině a její důsledky třeba v podobě sankcí. V červnu se ale začalo mluvit o dani z mimořádných zisků. Mimořádné daně a odvody skutečně letos dopadnou ze všech tuzemských firem nejtíživěji právě na ČEZ.
Energetická krize EU však zdaleka neprobíhá tak zle, jako se mnozí třeba ještě v létě obávali. To znamená, že doba mimořádných daní a odvodů by mohla být pryč rychleji, než se dalo čekat začátkem letošního roku.
Ovšem ceny energií zároveň zůstanou výše než před válkou. Patrné je to z vývoje referenční burzovní ceny plynu v Evropské unii. Ta v pátek poprvé po sedmnácti měsících klesla pod úroveň 51 eur za megawatthodinu. To je nečekaně příznivá zpráva. Ovšem dobrá zpráva v kontextu vývoje posledního roku. Vždyť třeba v letech 2018 a 2019 činila ta samá cena průměrně nějakých 18,5 eura. Stále je tedy dvoj- až trojnásobná.
Nový normál
Více než osmdesátiprocentní zlevnění plynu v porovnání s maximy z konce loňského srpna každopádně snímá z vlád podstatnou část tlaku, jejž tato drahota vytvářela. Mírní se tlak veřejnosti či médií, aby vlády s nastalou situací „něco dělaly“. Mnozí, včetně politiků, byli loni v létě tak vylekáni rapidním zdražením energií, že nynější stav berou skoro jako návrat do normálu.
Půjde ovšem o „nový normál“. Ceny energií zůstanou minimálně na dvojnásobku těch předválečných trvaleji. To může pro podniky jako ČEZ znamenat vyšší ziskovost, ovšem při opadnutí nejistoty spjaté s možným zestátněním. Ostatně, Tykač svá slova pronesl zjevně i po přihlédnutí k vývoji cen na burze. Vnímá, že vláda při takovémto zlevňování nebude zdaleka pod takovým tlakem, aby situaci akutně řešila, třeba právě zestátněním ČEZ i s tučným bonusem pro menšinové akcionáře.
Vždyť český stát by zestátnění ČEZ vyšlo minimálně na 200 až 250 miliard korun. Je totiž nutné zahrnout zmíněnou přirážku pro menšinové akcionáře. Ta třeba v případě loni schváleného zestátnění „francouzského ČEZ“, společnosti EdF, činí více než 40 procent nad cenou akcie v okamžiku oznámení nabídky odkupu. Letos bude pro stát dost možná důležitější spíše šetřit a dávat do pořádku veřejné finance než uskutečňovat další obří výdaje, byť jednorázové.
ČEZ se tak stále zdá být velmi dobrou investiční příležitostí, i když spíše z dlouhodobého pohledu. Například německý energetický gigant Uniper tvrdí, že fatální otřesy na evropském energetickém trhu související s válkou budou definitivně pryč v příštím roce. Pak se bude situace řadu let postupně stabilizovat, ovšem při vyšších než předválečných cenách.
Během následujících měsíců se akcie ČEZ mohou „zhoupnout“ vlivem pokračující nejistoty. Výzvou bude ještě také příští topná sezona, kdy už se Evropská unie bude muset obejít takřka úplně bez ruského plynu, který má dosud v zásobnících. Ale poté už by to pro akcionáře ČEZ mohly být na řadu let jen „samá pozitiva a jistoty“, řečeno slovy klasika.