
Čína je pořád lákavá pro zahraniční investory
Nemovitostní otřes Čínu nepoloží, Západ ji potřebuje stále víc.
Koncem letošního ledna poslal soud v Hongkongu do likvidace čínského realitního obra, společnost Evergrande. Pád Evergrande je dosud nejprůkaznějším dokladem neudržitelného ekonomického růstu živeného dluhem. Investoři po celém světě dnes už jistojistě vědí, že vzestup čínské ekonomiky byl zejména v posledních letech v nemalé míře nezdravý a ve své podstatě iluzorní.
Evergrande představuje nejzadluženějšího developera světa. Jeho pád do likvidace není rozhodně úplným překvapením. Přesto jde o historický milník, zejména v rámci čínských hospodářských dějin. Tak jako se západní ekonomika po pádu Lehman Brothers a související finanční krizi už nikdy nevrátila do starých kolejí, totéž může nyní potkat Čínu. Mezinárodní investoři budou mnohem bedlivěji zvažovat své investice do čínských podniků.
Likvidace Evergrande je dosud nejviditelnějším příznakem vážných problémů čínského realitního trhu. Jeho předlužení a související bublina – projevující se astronomickými cenami realit, ale také výstavbou „měst duchů“ – mohou nyní v rámci svého kolapsu otřást celou čínskou ekonomikou. Tento otřes by ale měl své ozvěny všude po světě, převážně neblahé.
Západ Čínu neopouští
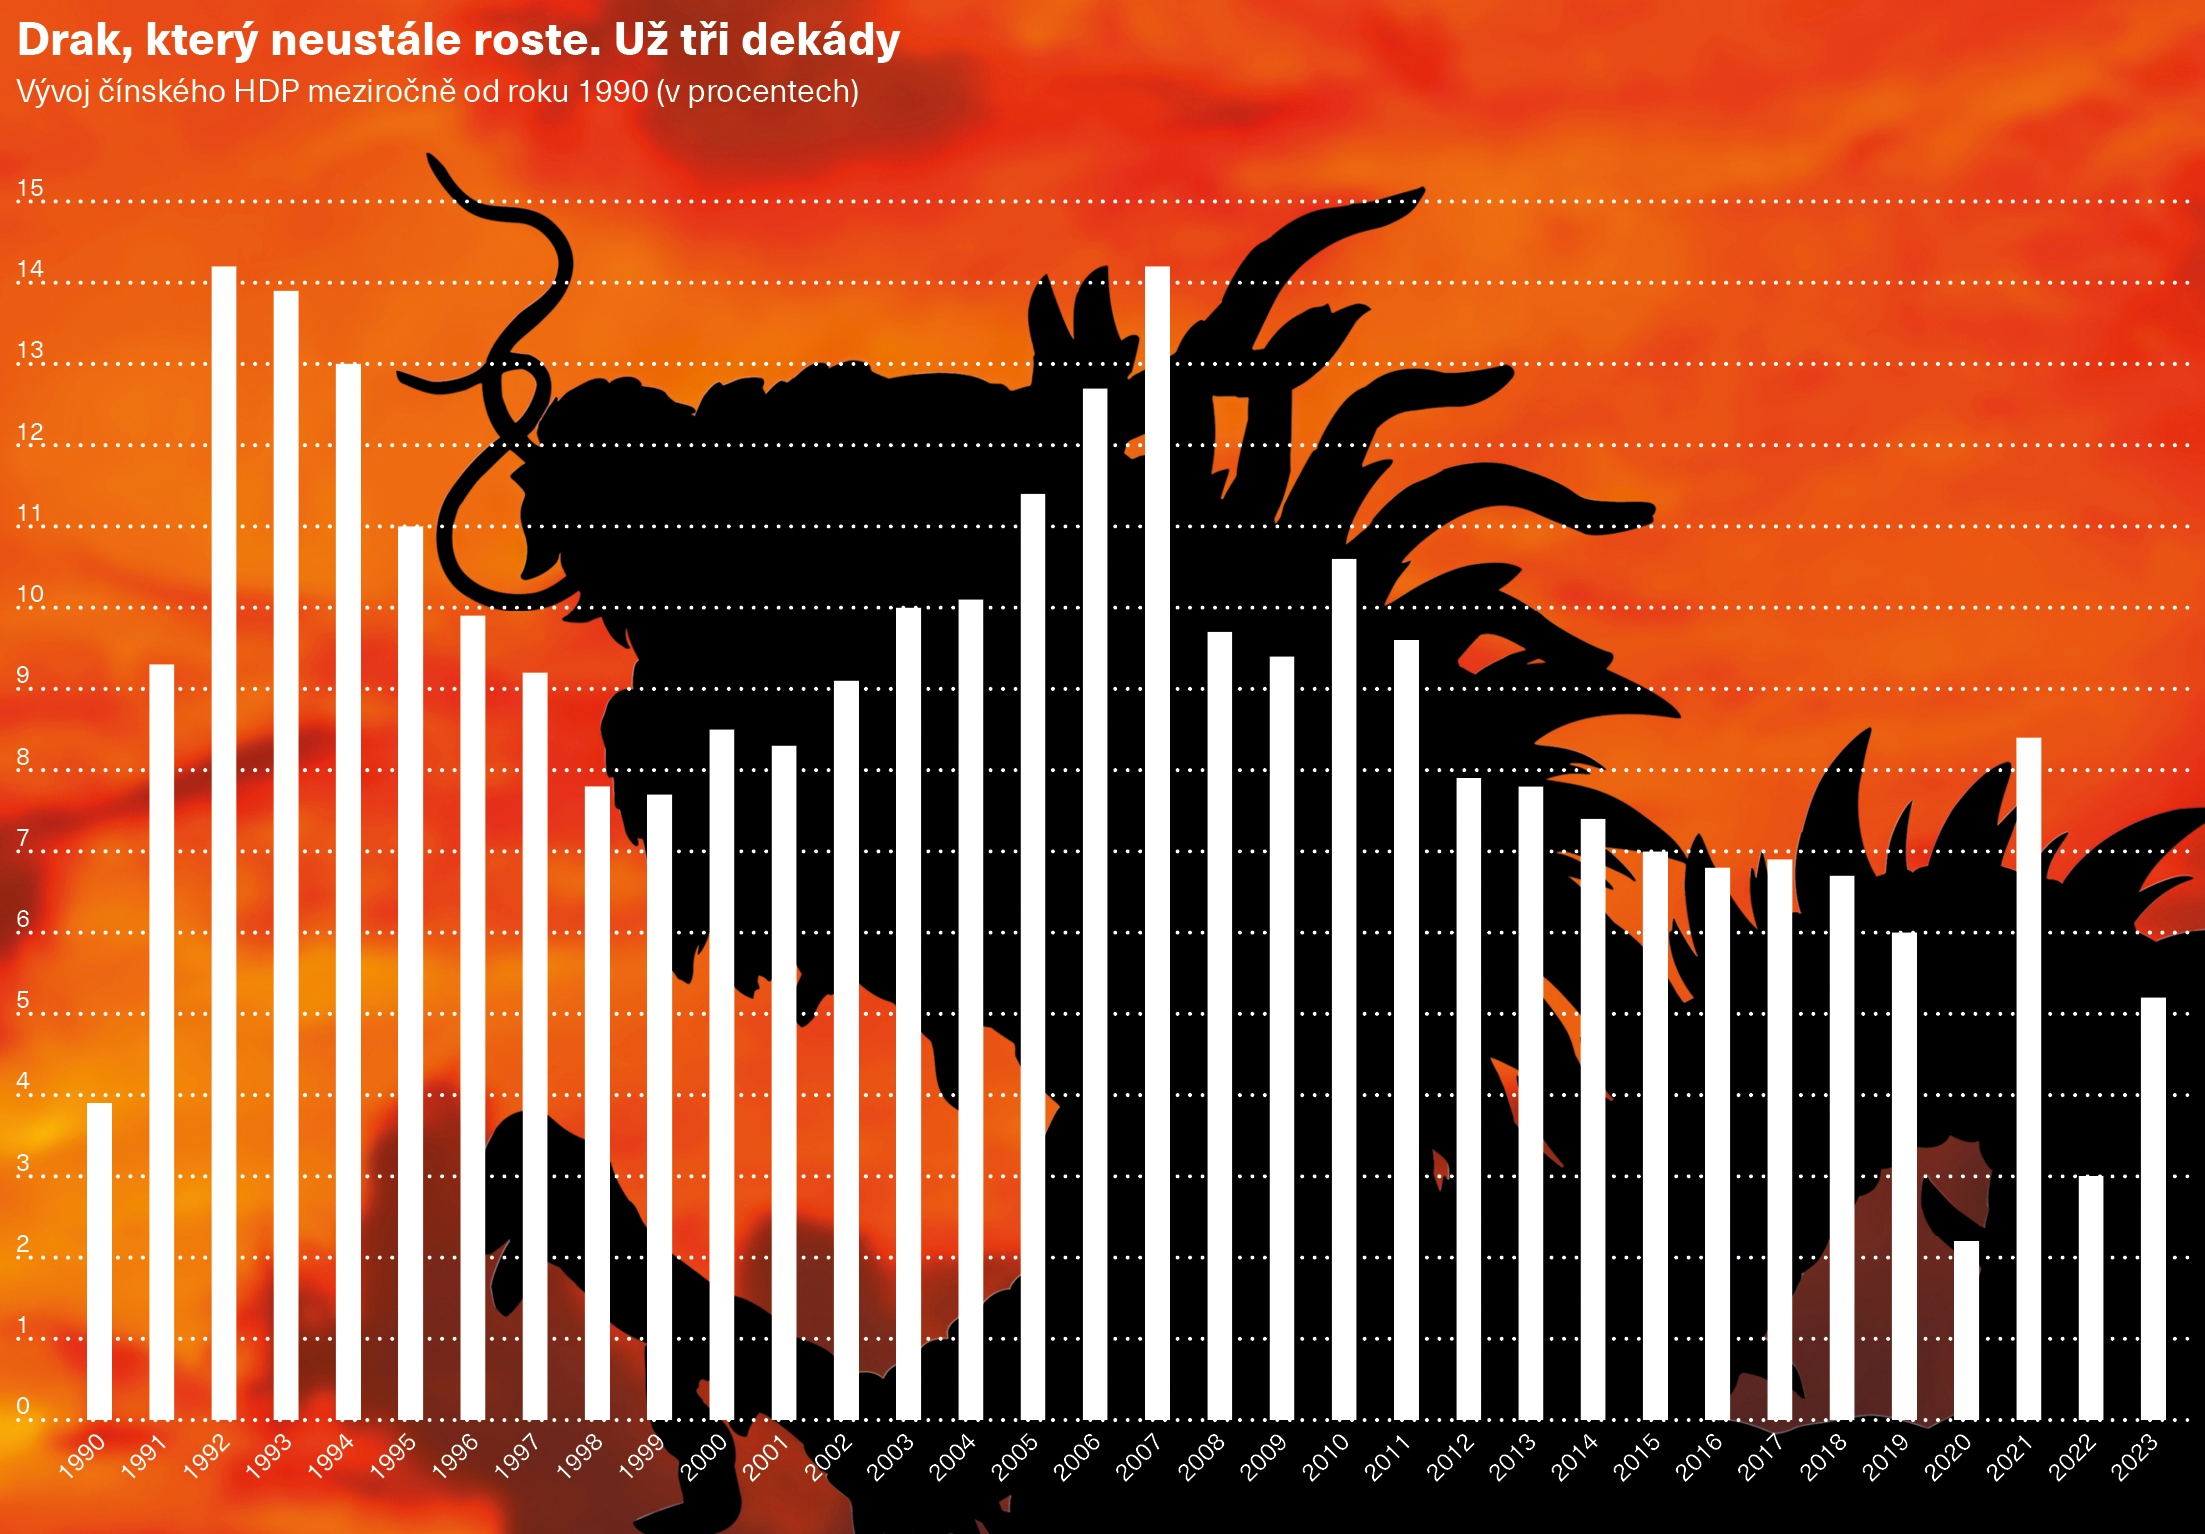
Potíže čínského realitního sektoru už loni představovaly klíčový důvod, proč se druhá největší světová ekonomika nedokázala po covidu-19 zotavit, jak se předpokládalo. Čínské akciové trhy patřily loni k málu akciových trhů ve světě, jež se propadly. Zatímco burzy v Americe, Evropě či v podstatné části Asie rostly, ty čínské nikoli. Přitom experti začátkem roku 2023 čekali pravý opak. Předpokládali, že čínské akcie po otevření tamní ekonomiky po takřka třech letech boje s covidem „porostou jako z vody“, zatímco burzy zbytku světa bude drtit inflace a s ní související vysoké úrokové sazby.
Na tamní poměry nepříliš vysoký růst ekonomiky má ovšem i své světlejší stránky. Přestože problémy čínského finančního trhu jsou varovné pro celý svět, mají za následek například nižší světové ceny ropy (Čína je globálně jejím největším dovozcem), a tedy i pohonných hmot, čímž tlumí inflaci také třeba i v Česku.
Zároveň otřesy čínského nemovitostního trhu neznamenají kolaps celé ekonomiky. Ta přece jenom stojí na mnohem více nohách, jakkoli realitní segment je nohou zásadní. Čínská ekonomika nekolabuje a je nedále lákavá dokonce i pro četné západní firmy. Například největší americká banka JPMorgan, ale také největší evropský správce majetku, francouzská Amundi, v Číně chystají další velkou expanzi. Němci zase loni v Číně historicky rekordně investovali.
Tento vývoj tak kontrastuje s často povrchními a zkratkovitými zprávami z médií, z nichž by mohl nejeden soudit, že Západ Čínu ekonomicky opouští. Není tomu tak. Jen bude muset být nepochybně ohledně investic v Číně obezřetnější a asi i selektivnější.
Američané, Francouzi, Němci…
Divize správy aktiv JPMorgan v Číně pokračuje v náboru nových zaměstnanců. Druhá největší světová ekonomika pro ni představuje „nenahraditelný“ trh, jak se letos začátkem března nechala slyšet Desiree Wangová, šéfka JPMorgan Asset Management China.
JPMorgan v Číně masivně investuje a expanduje. Loni americká banka získala plnou kontrolu nad tamními fondy, které do té doby vlastnila s místními partnerskými společnostmi. Pořídila si také podíl v divizi správy aktiv čínské banky China Merchants Bank. Číňané mohou s JPMorgan investovat do více než devadesáti jejích podílových fondů zaměřených jak na akcie, tak dluhopisy, tak další možné investice. Aktuálně má JPMorgan Asset Management China v Číně 64 milionů klientů.
Čínský trh stále skýtá značný potenciál, jelikož pouze desetina majetku domácností tam má podobu investic v akciích nebo podílových fondech, zatímco v USA je to hned celá třetina.
Průkopníkem zásadního pronikání západních finančních domů na čínský trh je však francouzská společnost Amundi. Ta vznikla roku 2010 sloučením divizí správy aktiv francouzských bank Crédit Agricole, jež je nyní jejím většinovým vlastníkem, a Société Générale, tedy matky tuzemské Komerční banky.
V roce 2019 se Amundi stala vůbec první zahraniční firmou, jež získala většinový podíl v některé z čínských společností soustřeďujících se na správu majetku. Jde o podnik s divizí správy majetku státní čínské banky Bank of China. Do roku 2025 chce Amundi v Číně navýšit objem tamních spravovaných investic na 250 miliard dolarů.
Potenciálu Číny si všímají rovněž německé firmy a podniky. Německé přímé zahraniční investice v Číně loni dosáhly historicky rekordní úrovně – v přepočtu více než 300 miliard korun.
Číňané neberou ESG tak vážně
Západ se tak k Číně staví nejednoznačně, což budí rozpaky, ba posměšky. Začátkem března čínský ministr zahraničí Wang I nejprve ocenil úzkou spolupráci s Ruskem a pak si na adresu EU postěžoval, že je jako semafor, kde naráz svítí zelená, oranžová i červená. EU totiž Čínu současně nazývá „partnerem“, „ekonomickým konkurentem“ i „systémovým rivalem“.
Tato rozpolcenost je ostatně patrná i v Česku. Z médií či od řady politiků se tu dozvídáme, že Čína představuje pro Západ úhlavní hrozbu, leč pak zjišťujeme tvrdá fakta, jež tomu příliš neodpovídají: třeba právě to, že největší finanční domy z USA a EU, včetně firem aktivních i v Česku, v Číně mohutně expandují.
Máloco přitom demonstruje vzestup Číny na úkor Západu – spíše však Evropy než USA – jako dění v odvětví elektromobility. Čína „převezla“ Západ co se týče dobývání niklu, klíčové složky elektrobaterií. Ještě před půldruhým rokem největší světový těžař, australský gigant BHP, věřil, že produkce niklu bude klíčovým prostředkem v jeho dekarbonizačním úsilí. A že si díky němu zlepší své ESG skóre. BHP navíc sázel i na takzvaný zelený nikl, environmentálně šetrnější, ale také dražší. Jenže se přepočítal.
Čína v uplynulých letech masivně investovala do dolů v Indonésii. Tam prostřednictvím špinavé elektřiny z uhlí těží a zpracovává málo kvalitní nikl, ovšem v obrovském objemu. Plundruje přírodu, řeklo by se na Západě. Jenže Číňané, jemně řečeno, neberou ESG tak vážně jako Západ. Inovace ve zpracování Číňanům umožňují kvanta niklu nízké jakosti přeměňovat v mnohem kvalitnější materii. Zaplavují jí svět, čímž činí nikl z jiných částí světa nekonkurenceschopný.
Pláčou nejen v BHP, ale třeba i ve Francii. Francouzi plánovali z Nové Kaledonie, své odříznuté tichomořské državy, učinit jedno ze světových center produkce niklu. Teď ale tamní doly musí Paříž za peníze daňových poplatníků sanovat. Neobstojí tváří v tvář právě čínské produkci v Indonésii.
Nevychází ani sázka Západu na nikl v environmentálně šetrnější variantě. Výrobci elektrobaterií a elektroaut všude po světě za ni nechtějí platit více; jsou spokojeni s indonéským niklem, zpracovaným prostřednictvím špinavého uhlí.
Západní vlády pak elektromobily štědře zadotují – a tedy i baterie v nich –, takže západní řidič často jezdí vlastně na špinavé čínské, přesněji indonéské uhlí a západní daňový poplatník na to vše nechtěně a z donucení přispívá. Tyto peníze končí v Číně, která i díky tomu geopoliticky dále expanduje. Pozitivní dopad na globální životní prostředí samozřejmě není žádný.
Čínské problémy, a nejen v oblasti nemovitostí, tamní ekonomiku nepoloží. Západ ji stále potřebuje k další expanzi, i když geopoliticky jde o rizikovější podnikání než ještě před pár lety. Nahrává tím svému geopolitickému rivalovi, jak Čínu častuje, protože si svoji ekonomiku svazuje přísnými regulacemi a kritérii typu ESG, které ovšem z globálního hlediska nic moc neřeší a naopak z nich těží ponejvíce právě Čína a potažmo celá Asie.


