
Čínský akciový drak na ústupu
Finanční trhy říše středu v uplynulých letech klesaly, proto asijští investoři hledali náhradu v Japonsku, Indii, Jižní Koreji i ve Vietnamu.
Akciový trh Číny je druhý na světě, nicméně již několik let klesá. Loni čínský hlavní akciový index CSI 300 odepsal 22 procent, zatímco hongkongská burza dokonce plných 30 procent. Důvodů je řada. Některé zahraniční investory v Číně značně znepokojují zhoršující se vztahy země se Západem, zejména s USA. Jiní se obávají bezprecedentního propadu místního trhu s nemovitostmi. A další jsou unaveni ztrátou peněz. Nadšení z čínského hospodářského zázraku je stále vzdálenější vzpomínkou.
Ještě před pěti lety se investoři toužili svézt na hospodářském růstu říše středu a hledali diverzifikaci z bohatých světových trhů, které se často pohybují synchronizovaně. Tvůrci hlavních světových akciových indexů kvůli této poptávce v letech 2018 až 2020 zařadili do srovnávacího indexu rozvíjejících se trhů i akcie firem kotovaných v pevninské Číně, a to přímo v národní čínské národní měně, takzvané A-shares.
tabuli ve městě Chuaj-pej v provincii An-chuej ve východní Číně. Foto: Shutterstock
Na vrcholu v roce 2020 tvořily čínské firmy podle hodnoty více než 40 procent indexu rozvíjejících se trhů společnosti Morgan Stanley Capital International (MSCI), dnes necelých 26 procent. Zároveň v roce 2022 cizinci vlastnili akcie v pevninské Číně a Hongkongu v hodnotě 1,2 bilionu dolarů, téměř deset procent celkové kapitalizace těchto finančních trhů. V uplynulých dvou letech naopak zahraniční investoři začali své peníze z Číny stahovat.
Letos v lednu americký Institute of International Finance odhadoval, že zahraniční investoři jen za loňský rok ze země vyvedli kapitál za více než 82 miliard dolarů. Pro srovnání, rozvíjející se trhy si bez zahrnutí Číny loni připsaly přírůstek finančních investic z ciziny v hodnotě 261,1 miliardy amerických dolarů.
Čína v záklonu
„Vidíme určitou kapitulaci. Nenastane-li větší krize, může čínská vláda pokračovat v házení kelímků s vodou do ohně místo něčeho velkého, co pravděpodobně musí udělat,“ řekl agentuře Reuters Derrick Irwin, portfolio manažer rozvíjejících se trhů americké společnosti Allspring Global Investments. Podobně se vyjádřil i Marko Papic, hlavní stratég správce aktiv Clocktower Group, který postrádá zásadní kroky na podporu růstu čínských akcií i celého hospodářství, jako je snížení úrokových sazeb: „Jsme opravdu daleko od jakéhokoli druhu bazuky… Nejsou ochotni střílet ani z vodní pistole,“ nechal se slyšet Papic.
Je třeba dodat, že v poslední době se čínské finanční trhy poněkud vzpamatovaly – od svého minima počátkem února (nejnižší hodnota hlavního čínského akciového indexu CSI 300 za více než pět let – pozn. red.) posílily do poloviny března o téměř devět procent, ale i tak jsou na horizontu roční i pětileté výkonnosti hluboce ztrátové (tabulka Čína a Hongkong v červené).
I proto správci aktiv stále častěji spouštějí fondy rozvíjejících se trhů, které ale nezahrnují čínské akcie. Jen loni to byl například britský Jupiter Asset Management, americký Putnam Investments či švýcarský Vontobel. Zájem o takové produkty potvrzuje i burzovně obchodovaný fond (ETF) rozvíjejících se trhů nezahrnující čínská aktiva a emitovaný americkou společností BlackRock. Zatímco loni v červenci měl pod správou aktiva za 5,7 miliardy dolarů, v polovině března to bylo již téměř 11,2 miliardy dolarů.
Z popsaného úprku investorů z říše středu značně těží finanční trhy dalších asijských rozvíjejících se zemí. Peníze proudí do Indie, Jižní Koreje a Tchaj-wanu, jejichž akcie dohromady tvoří více než 60 procent finančních trhů rozvíjejících se zemí mimo Čínu. Jen uvedené tři trhy získaly v posledních třech měsících loňského roku od zahraničních investorů více než 16 miliard dolarů. Zajímavé je, že právě tyto tři státy připomínají donedávna silné stránky Číny: rychle rostoucí ekonomika se středními příjmy s potenciálem pro obrovský růst spotřeby (Indie) a dvě země, které jsou domovem pro vyspělý průmysl (Tchaj-wan a Jižní Korea). Západní investoři se také obracejí do Japonska, povzbuzeni jeho reformami správy a řízení společností. Za loňský rok připlynuly do japonských akciových fondů ze zahraničí tři biliony jenů (20 miliard amerických dolarů), nejvíce za deset let.
Asijské vady na kráse
I tyto různé „nečínské“ alternativy však mají nedostatky, například na rozdíl od čínských jsou indické akcie drahé. Mají vyšší poměr ceny k zisku než na jiných velkých rozvíjejících se trzích. Přestože japonské akcie vypadají relativně levně, nepředstavují vhodnou volbu pro investory, kteří hledají rychlý růst příjmů. Stejně tak tchajwanské a jihokorejské akcie jsou zahrnuty mezi rozvíjející se trhy kvůli relativní nelikviditě a obtížnějšímu přístupu na místní burzy, ale obě ekonomiky jsou vlastně vyspělé a vysokopříjmové, což většinou nesvědčí rychlému růstu.
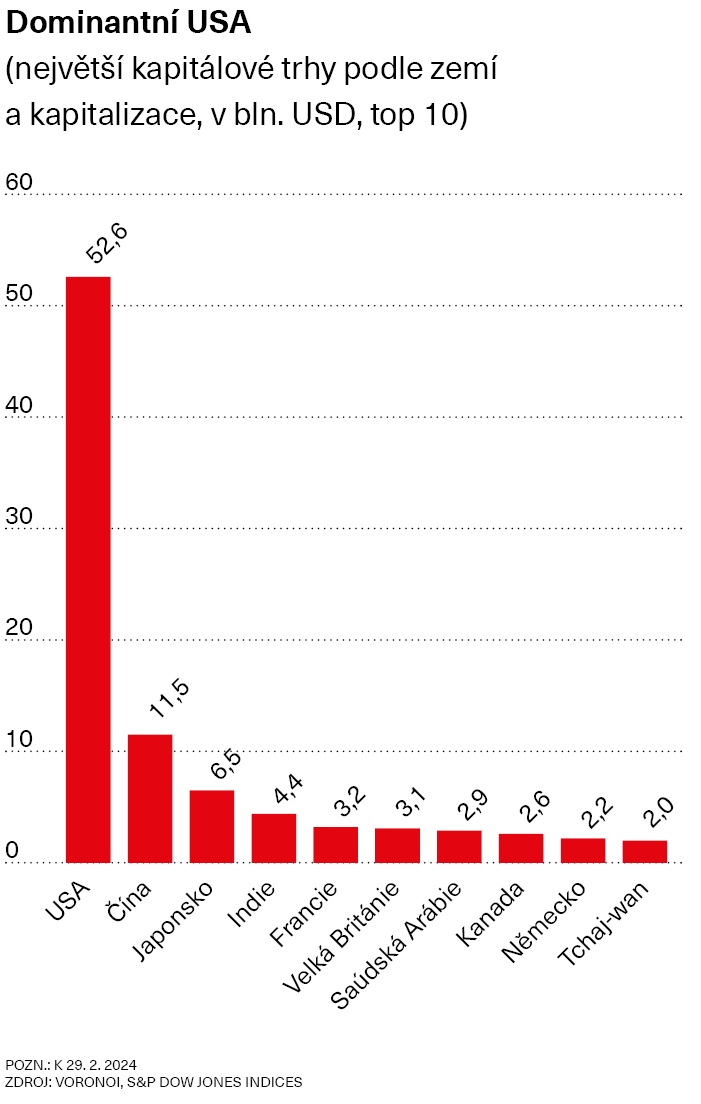
Další problém představuje velikost. Mnoho zemí těžících z odchodu dodavatelských řetězců z Číny je domovem poměrně malých veřejných finančních trhů. I po rychlém růstu je celková tržní kapitalizace Indie pouhé 4,4 bilionu amerických dolarů – tedy jen o málo více než třetina Hongkongu, Šanghaje a Šen-čenu dohromady. Dominanci Číny potvrzují i další příklady. Když společnost MSCI v roce 1988 poprvé zveřejnila svůj index rozvíjejících se trhů, Malajsie tvořila podle hodnoty třetinu akcií indexu, nyní méně než dvě procenta. Další třetinu uvedeného indexu MSCI v té době tvořila Brazílie, Chile a Mexiko dohromady; dnes představují méně než deset procent. Poslední vadou na kráse nečínských investic je jejich korelace s výnosy západních trhů. Zatímco výnosy čínských investic mají tendenci sledovat vlastní logiku, menší ekonomiky jsou více vystaveny rozmarům dolaru a amerických úrokových sazeb.
Podle výzkumu společnosti UBS Asset Management měly čínské akcie mezi prosincem 2008 a červencem 2023 korelaci 0,56 s akciemi ve vyspělém světě (jednička udává, že akcie rostou a klesají v souladu s americkými úrokovými sazbami, nula nenaznačuje žádnou korelaci).
Oproti tomu akcie z rozvíjejících se trhů s výjimkou Číny měly korelaci 0,84 s akciemi vyspělých západních zemí. Vznik a růst fondů, jež se zavazují vyřadit Čínu, usnadní život investorům, kteří se chtějí vyhnout druhému největšímu akciovému trhu na světě. Bez zásadního čínského ekonomického oživení nebo bez trvalého ochlazení napětí mezi Pekingem a Washingtonem zájem o takové investice poroste. Nebudou však zřejmě nikdy vyvolávat stejné nadšení, jež v minulosti investoři pociťovali z hospodářského růstu Číny a příležitostí k zbohatnutí, které místní ekonomika nabízela.


