Co miliardáři říkají svému bankéři
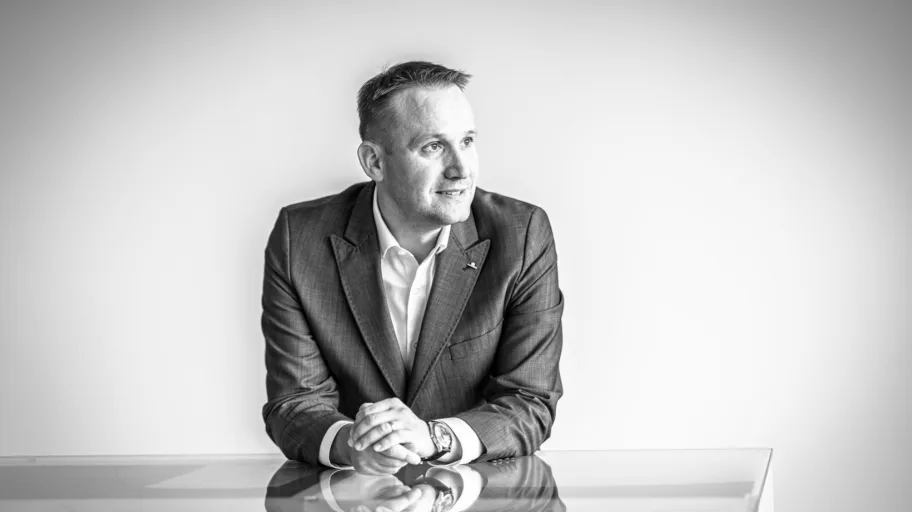
Za devatenáct let se Petr Primas vypracoval od práce na pobočce do čela Wealth Office – ČSOB Private Banking. S českými miliardáři řeší, co přijde po prodeji firmy, jak připravit děti na velké dědictví i kdy je nejlepší s penězi půl roku nic nedělat. Na samotné investice přitom někdy dojde až v posledních pěti minutách schůzky.
Když se řekne český miliardář, člověk si představí profesionálního investora. Jak moc je tahle představa mimo realitu?
Docela výrazně. Existuje úzká skupina lidí, kteří jsou profesionální investoři a investování je vlastně jejich byznys. Ale většina bohatých klientů vypadá jinak. Vybudovali velmi úspěšnou firmu, rozumějí dokonale svému odvětví a právě tam vytvořili svůj majetek. To ovšem ještě neznamená, že mají zkušenost s kapitálovými trhy.
U řady klientů kolem padesáti nebo šedesáti let vidíme, že se správou finančního majetku prakticky nezačali. Peníze průběžně vraceli do firmy, kupovali nemovitosti nebo je nechávali na účtech. Pak firmu prodají a najednou mají k dispozici stovky milionů. Jsou mimořádně zkušení podnikatelé, ale ocitnou se v disciplíně, kterou se často musí naučit. A právě v tu chvíli potřebují partnera, kterému důvěřují.
Podnikatel prodá firmu a na účet mu právě přišlo pět set milionů. Co by měl udělat během prvních třiceti dnů?
Klidně nic. A myslím to vážně. Peníze lze na začátku nechat na bezpečném, rozumně úročeném depozitu a člověku dát čas.
Prodej firmy je často několikaměsíční nebo několikaletý proces plný due diligence, právníků, vyjednávání a stresu. Majitel se soustředí na to, aby transakci dotáhl. Otázku, co bude dělat den poté, může paradoxně odkládat.
Říkám klientům: klidně si dejte čtvrt nebo půl roku. Jeďte na dovolenou. Mezitím se dvakrát nebo třikrát potkáme, budeme si povídat o tom, co od peněz očekáváte, a postupně vytvoříme strategii.
Po exitu se kolem člověka navíc okamžitě objeví spousta lidí se „skvělými příležitostmi“. Právě tehdy je dobré nic neuspěchat. Investiční rozhodnutí má být racionální, ne emocionální.
Jaká bývá největší chyba podnikatele bezprostředně po exitu?
Že si do světa investic přenese návyky, díky kterým uspěl ve vlastní firmě. Podnikatel byl zvyklý říct: tomuhle rozumím, věřím tomu, mám to pod kontrolou, takže do toho dám hodně peněz. Ve svém byznysu mohl být takový přístup správný. Jenže pak mu někdo nabídne projekt mimo jeho obor a on stejným způsobem vloží třeba polovinu disponibilních peněz do jedné příležitosti. Najednou má obrovské koncentrační riziko, ale už nemá informace ani kontrolu jako ve vlastní společnosti. Vidíme také portfolia vzniklá stylem: támhle jsem něco koupil, kamarád mi doporučil tohle, něco mám v nemovitostech, něco v jednom fondu. Každá položka může samostatně vypadat rozumně, ale dohromady z toho nevzniká strategie. Prvním úkolem proto často není vybrat další investici. Je jím dát celému majetku řád.
Když firmu kupuje private equity fond, má zakladatel prodat všechno, vzít peníze a odejít?
Ne nutně. Private equity investor přichází proto, že věří, že firmu dokáže dál rozvíjet a její hodnotu zvýšit. Za určitých okolností proto může dávat smysl neprodat sto procent a zůstat částí budoucího růstu. Samozřejmě vždy záleží na konkrétní transakci, podmínkách a na tom, co chce samotný majitel.
Výhoda velké finanční skupiny je, že se na jednu situaci nemusíte dívat pouze optikou „co uděláme s penězi po prodeji“. Majitel může potřebovat M&A poradenství, financování, corporate finance, restrukturalizaci a teprve následně správu soukromého majetku. Pro mě je důležité, aby se na jeho situaci dívalo jako na celek, ne jako na jednotlivý produkt.
Říkáte, že s miliardáři většinu schůzky vůbec nemluvíte o investicích. Co tedy řešíte?
Klidně devadesát procent schůzky řešíme něco jiného. Firmu, rodinu, prodej společnosti, děti, uspořádání majetku, svěřenský fond, otázku, na jaké entitě mají být investice vedené. Teprve posledních pár minut se můžeme dostat k tomu, co konkrétně s volnými penězi.
Paradoxně právě díky tomu získáváte důvěru potřebnou k tomu, aby vám klient ty peníze svěřil. U stovek milionů nerozhoduje jen o desetinu lepší poplatek nebo úrok. Klient si potřebuje ověřit, že chápete jeho situaci v širších souvislostech.
Přirovnal bych to k lékaři, který se nejdříve zajímá o váš celkový stav a až potom navrhne léčbu. Když vidím pouze účet a částku na něm, vím o klientovi příliš málo na to, abych mu mohl dobře poradit.
Co tedy řešíte ještě před první skutečnou investicí?
Jedna z mých prvních otázek zní: na jakou entitu chcete majetek držet a co se s ním má stát, až tady jednou nebudete?
Můžete ho mít jako fyzická osoba a jednou vstoupí do dědictví. Může být součástí rodinného holdingu a dědit se budou podíly. Nad strukturou může stát svěřenský fond. U opravdu velkých majetků existují i další možnosti včetně fondů kvalifikovaných investorů.
Nejsem právník ani daňový poradce a klientům svěřenské fondy nekreslím. Mojí úlohou je správně otevřít otázku. Jestli chceme investovat na dvacet nebo třicet let, nemůžeme současně ignorovat, co se s majetkem stane po úmrtí jeho zakladatele. Konkrétní právní a daňové řešení potom musí vzniknout s příslušnými specialisty.
Co se českým podnikatelům daří hůř: předat dětem firmu, nebo majetek?
Předání firmy je podle mě obtížnější. Nemám statistiku, kterou bych chtěl vydávat za obecně platný údaj, ale ze zkušenosti se svými klienty mám pocit, že úspěšné předání firmy potomkům je spíš menšinový scénář. Dítě musí mít schopnosti, chuť a zároveň musí chtít celý svůj profesní život spojit právě s podnikem rodičů. To všechno se nemusí sejít.
Majetek ale zůstane, ať firma pokračuje v rodině, nebo se prodá. Proto je potřeba děti připravit minimálně na jeho správu.
Nemusí se z nich stát portfolio manažeři. Musejí však rozumět základním principům: riziku, diverzifikaci, dlouhému horizontu, tomu, co dokáže udělat pokles trhu, a především tomu, že několik set milionů korun není jen privilegium. Je to odpovědnost.
Jak taková příprava potomka vypadá v praxi? Posíláte ho na kurz investování?
Kurz může pomoci, ale nejlepší je podle mě skutečná zkušenost s vlastními penězi. Rodič může vyčlenit milion, ale klidně jen sto tisíc korun, a vytvoříme edukativní portfolio. Je důležité mít skin in the game. Když vlastní investice udělá minus dvacet procent, člověk najednou chápe riziko úplně jinak než z prezentace.
U jednoho klienta jsme záměrně nakombinovali peněžní trh, dluhopisy, akcie a také různé měny. Po několika letech viděl různé chování jednotlivých částí, zažil růst i pokles a pochopil měnové riziko. Potom jsme portfolio upravili.
Výhodou je, že rodič nemusí osmnáctiletému dítěti hned říkat, jak velké rodinné bohatství skutečně je. Potomek může vědět, že rodina je zámožná, aniž by znal přesné číslo. Přesto už získává zkušenosti, které bude jednou potřebovat.
Co se může stát, když rodina přípravu nestihne a dvacetiletý člověk náhle zdědí stovky milionů?
Je to obrovský psychický nápor. V osmnácti si většina z nás připadala dospělá a přesvědčená, že všechno zvládne. Jenže získat v tom věku skutečnou odpovědnost za stovky milionů je něco úplně jiného.
Navíc pokud zemře známý a bohatý podnikatel, okolí obvykle ví, kdo jsou jeho děti. Najednou za nimi mohou chodit kamarádi a známí s developerskými projekty, startupy a dalšími „výbornými příležitostmi“. A mladý člověk musí umět říkat ne. Přitom třeba přirozeně chce kamarádovi pomoct a nemá zkušenost, podle níž by poznal, jestli je projekt opravdu dobrý.
Majetek se pak může začít drobit. Nejen kvůli špatným investicím, ale i kvůli tlaku, který na člověka dopadá. Proto nástupnictví nevnímám jen jako ochranu peněz. Je to také ochrana budoucího dědice.
Není svěřenský fond jen elegantnější způsob, jak dětem diktovat život ještě dlouho po smrti rodičů?
Může být nastaven špatně, ale obecně ho takto nevnímám. Jeho hlavním smyslem nemusí být něco potomkům zakázat. Může jim především dát čas.
Zakladatel například stanoví, že děti budou dostávat peníze, ale určitou dobu nemohou sáhnout na samotnou majetkovou podstatu. Někdo může určit hranici čtyřiceti let a říci: potom už si rozhoduj sám. Do té doby má potomek prostor dozrát, získat zkušenosti a udělat i několik menších chyb.
Pravidla přitom nemusejí být rigidní. Viděl jsem velmi rozdílně nastavené mechanismy.
Když správu předá bance, nekoupí nakonec hlavně produkty té banky?
Tohle je podle mě jeden z rozšířených předsudků. U velkých diskrečních portfolií mohou významnou část tvořit přímé pozice, tedy jednotlivé akcie a dluhopisy. Neznamená to, že portfolio musí být sestavené z produktů ČSOB nebo KBC.
Používáme také produkty třetích stran a samozřejmě se mohou objevit i vlastní řešení, pokud pro ně existuje důvod. Klient ale má rozumět tomu, proč tam jsou.
Je potřeba odlišit dvě věci. Když se s klientem domluvíme na diskrečním mandátu, kupuje si náš investiční názor a profesionální správu. Nekupuje si automaticky regál produktů jedné banky. A u velkého majetku je právě tato otevřená architektura důležitá.
Měl by mít český miliardář pořád část peněz ve Švýcarsku nebo Lichtenštejnsku?
Záleží, proč je tam chce mít. V minulosti měla zahraniční privátní banka pro řadu klientů určitou aureolu: očekávali vyšší diskrétnost, lepší správu nebo lepší výnosy. Z naší zkušenosti se ten rozdíl v posledních letech zmenšil a část klientů už zahraničí nevyhledává tak automaticky. Pokud srovnáváme samotnou správu portfolia, nemáme pocit, že bychom se švýcarskými bankami nemohli soutěžit.
Zahraniční účet ale může mít úplně jiný smysl: geografickou diverzifikaci. Klient může mít například většinu majetku v Česku a určitou menší část držet v jiné jurisdikci jednoduše proto, že nechce mít úplně všechno v jedné zemi.
To je legitimní úvaha. Jen je potřeba odlišit diverzifikaci rizika od představy, že švýcarská adresa sama o sobě automaticky znamená lepší investování.
Přichází chvíle, kdy už miliardář neřeší, kolik zanechá dětem, ale kolik může vrátit společnosti?
Ano, a je to velmi zajímavý posun. Nepracujeme jen pro fyzické osoby a rodinné struktury, ale také pro právnické osoby, nadační fondy a nadace. U některých klientů už nejde jen o to zabezpečit vlastní rodinu na několik generací. Přemýšlejí, jak dlouhodobě podporovat vědu, medicínu, umění nebo jinou oblast, která je pro ně důležitá.
Takový majetek lze spravovat podobně dlouhodobě jako rodinný kapitál. Nadace nemusí prostředky pouze postupně spotřebovávat; může mít finanční základnu, která je profesionálně spravovaná a z níž dlouhodobě financuje svou činnost.
Pro mě je pozitivní, že se u části velmi úspěšných lidí objevuje otázka: co z toho, co jsem vydělal, můžu vrátit společnosti? ČSOB Private Banking se ostatně v roce 2025 stal partnerem Nadace Neuron, která podporuje českou vědu a propojuje vědecké prostředí s byznysem.