Dědicové, zaplaťte!
Nízké zdanění dědictví a majetku podporuje majetkovou nerovnost, tvrdí OECD.
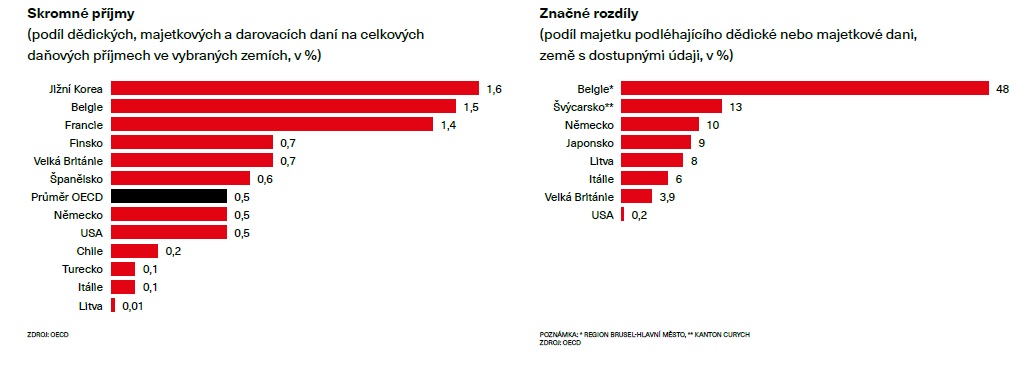
Nedávno publikovaná studie Organizace pro hospodářskou spolupráci a rozvoj (OECD) hovoří jasně. Zdanění dědictví, majetku a darů se mezi členskými zeměmi značně liší. Třináct z třiceti sedmi států sdružených v OECD, mezi něž patří i Česko, tento druh příjmu nezdaňují vůbec. Ovšem i mezi zbylými zeměmi existují významné rozdíly. V průměru zdanění dědictví v zemích OECD tvoří jen asi půl procenta celkových daňových výnosů, ale například v Litvě je to jen 0,01 procenta, naopak v Jižní Koreji 1,6 procenta.
Rozdílné limity
Dramatické rozdíly panují i ve způsobu zdaňování dědictví. Různé jsou nejen sazby, které mohou být lineární i progresivní, ale především limity osvobození od daně. Hodnota majetku, který mohou rodiče přenést na své děti bez zdanění, se pohybuje od téměř 17 tisíc dolarů v Belgii (region Brusel-hlavní město) po více než 11 milionů dolarů ve Spojených státech. Navíc v řadě zemí se lze dědickým daním do značné míry vyhnout prostřednictvím darů během života zůstavitele, a to díky jejich příznivějšímu zdanění. Tyto zákonné úpravy mají přímý vliv na zdanění majetku.
Podle výzkumu OECD, která získala data z osmi států, je například podíl majetku podléhající dědické nebo majetkové dani nejnižší ve Spojených státech (0,2 procenta) a ve Velké Británii (3,9 procenta) a nejvyšší ve Švýcarsku (12,7 procenta, kanton Curych) a Belgii (48 procent, region Brusel-hlavní město).
Koncentrace bohatství
Výše uvedené nastavění berních systémů vede nevyhnutelně k jedné věci – významné koncentraci bohatství. Deset procent nejbohatších domácností v zemích OECD ovládá přes 52 procent celkového majetku a jedno procento superbohatých vlastní dokonce 18 procent všech aktiv. Zvlášť vysoká je tato koncentrace u finančních aktiv − zatímco pětina nejzámožnějších domácností v zemích OECD ovládá asi polovinu všech nemovitostí, v případě finančního majetku je to téměř 80 procent.
V některých zemích se bohatství v posledních letech zásadně zvýšilo: podíl majetku na osobu ve Francii v letech 1995 až 2019 se zvýšil třikrát, v Kanadě a Velké Británii více než dvakrát (pro srovnání, v Česku to bylo jen asi o padesát procent). Zvyšování cen aktiv je přitom evidentním akcelerátorem růstu bohatství. Země s rostoucími cenami nemovitostí a akcií zaznamenávají i rychlejší nárůst majetku svých obyvatel.
Z dlouhodobého pohledu přitom koncentrace majetku prodělala zajímavý vývoj. Zatímco ve většině sledovaných zemí se majetková nerovnost od počátku 20. století až do 80. let významně snižovala, od té doby zase začala růst. Přesto je aktuální míra této nerovnosti významně menší než kolem roku 1900. Například ve Velké Británii v roce 1901 koncentrovalo jedno procento nejbohatších domácností téměř tři čtvrtiny majetku. Počátkem 80. let klesl jejich podíl k patnácti procentům a podle posledních dostupných údajů nyní dosahuje téměř dvaceti procent.
Obdobný vývoj prodělala koncentrace bohatství i v dalších zemích, například ve Francii, Německu i USA. Spojené státy přitom vykazují v posledních třiceti letech významně rychlejší nárůst majetku jednoho procenta nejbohatších než jiné země. Zatímco v první polovině 80. let jejich podíl na celkovém osobním bohatství amerických občanů sotva přesahoval dvacet procent, předloni se přiblížil 35 procentům.
Chytrý design
Důležitým závěrem studie je fakt, že k růstu majetkové nerovnosti přispívá právě nízké zdanění dědictví a majetku. Podle zjištění OECD dědictví a dary, jež dostává dvacet procent nejbohatších domácností, jsou v průměru až padesátkrát vyšší než ty, které vykazuje dvacet procent nejchudších domácností. I proto OECD volá po zvýšení jejich zdanění s tím, že by to mohlo pomoct snížit koncentraci bohatství a zlepšit rovné příležitosti, zejména kdyby se toto zdanění týkalo především opravdu rozsáhlých majetků.
„Většina zemí OECD sice vybírá daně z dědictví a majetku, ale vzhledem ke způsobu, jakým jsou navrženy, hrají při zvyšování příjmů a řešení nerovností mnohem omezenější roli, než by mohly. Existují silné argumenty pro větší využívání dědických daní, ale aby dosáhly svých cílů, musíme je chytřeji nadesignovat,“ shrnul doporučení ředitel Centra OECD pro daňovou politiku a správu Pascal Saint-Amans, který upozornil i na výhody například dědických daní oproti majetkovým.
Dědické daně je jednodušší administrovat než jiné formy zdanění majetku, protože se vybírají jednorázově. Navíc jsou-li vybírány na úrovni jednotlivých příjemců, mohou podporovat rozdělení dědictví a snižovat majetkovou nerovnost. A OECD navrhuje i zajímavý nový koncept – zdanění majetku získaného z darů a dědictví na celoživotní bázi, tedy že daňové odvody za každý převod majetku by se vypočítávaly i s přihlédnutím k předchozím darům a dědictvím. To by mohlo vést i k omezení vyhýbání se daňovým povinnostem zejména v zemích, kde jsou tyto příjmy zdaňovány progresivně.